
Міф про золото як безпечну гавань зруйновано? "Мертва хрестовина" наближається, геополітична ізоляція, биків жорстоко ліквідували через нестачу ліквідності

Ринкова логіка золота переживає фундаментальні зміни. Геополітична премія та розповідь про захисний актив, що колись підтримували рекордні ціни на золото, тихо йдуть у минуле — зараз головними драйверами ціни стали очікування щодо політики ФРС та курс долара США.
Goldman Sachs знизив цільову ціну на кінець року до 4900 доларів, Deutsche Bank попереджає, що в разі більш жорсткого сценарію щодо відсоткової ставки ціна може впасти до 3800 доларів. Тим часом ціна на золото вже пробила кілька ключових рівнів підтримки, сигнал "смертельного кросу" близький, технічний тиск суттєво зростає.
25 червня спотове золото вкотре втратило психологічний рівень у 4000 доларів за унцію, і з моменту історичного максимуму майже 5600 доларів за унцію наприкінці січня цього року ціна вже скоригувалася приблизно на 29%.
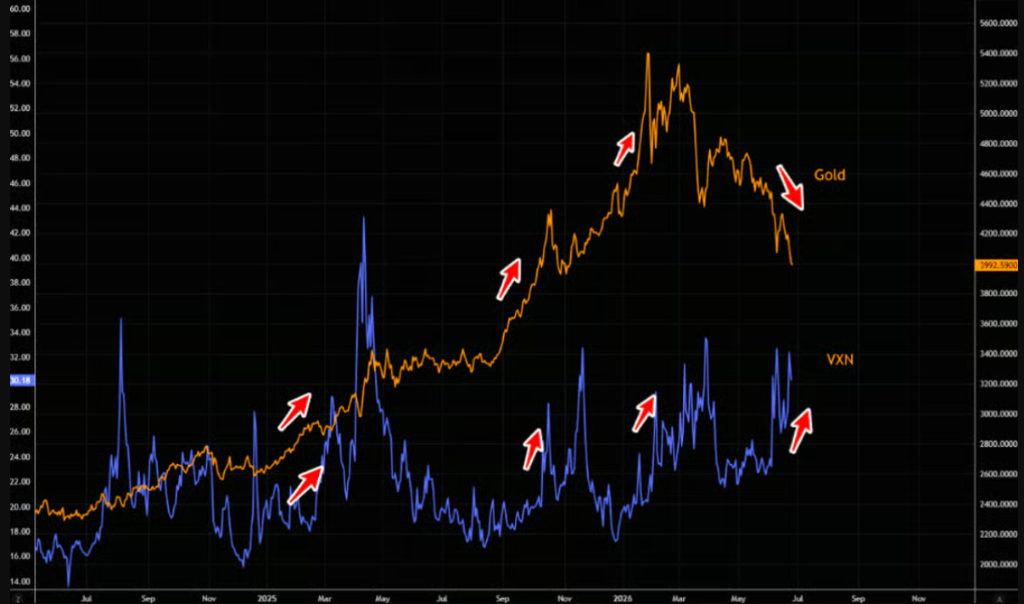
Практичне значення цієї зміни для інвесторів полягає в тому, що старі логіки розміщення золота в портфелях перестають працювати. Структура волатильності золота демонструє аномальне перевернення, що свідчить про все ще переповнені довгі позиції та різке зростання потреби в хеджуванні спадних ризиків.
Перемикання драйверів: від геополітики до політики ФРС та долара
Механізм ціноутворення золота зазнав структурних змін. З листопада минулого року ціна золота і індекс долара (DXY) демонструють високу негативну кореляцію, остання хвиля зміцнення долара навіть зробила ціну на золото "запізнілою". Крім того, золото все більше корелює з очікуваннями щодо політики ФРС, а не з геополітичними ризиками.
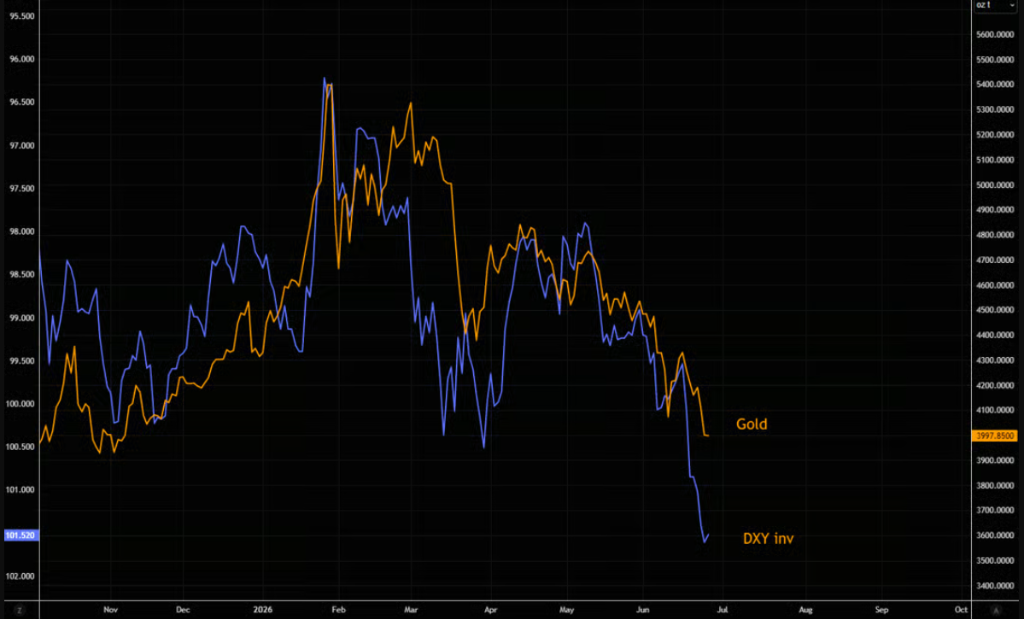
Під керівництвом голови Warsh позиція ФРС – тільки посилення, додатково долар зміцнюється, а ситуація на Близькому Сході стабілізується, що разом створює макро комбінацію, яка пригнічує ціну золота. За даними Bloomberg, золото не змогло виконати традиційну захисну функцію під час конфлікту з Іраном, навпаки – його ціна рухалася протилежно до ціни на нафту. Ринок під час оцінки вже свідомо виключає найгірші сценарії. Більш того, під час широкого розпродажу різних активів, інвестори частіше продають золото для забезпечення ліквідності, а не використовують його як "тиху гавань".
Це означає, що функція золота як "глобального хеджера паніки" суттєво ослаблена. Фактори, які стимулювали зростання ціни золота з 2025 року до січня цього року, суттєво відрізняються від поточної логіки ціноутворення.
Смертельний крос наближається, ключові підтримки здають позиції
Технічні сигнали також насторожують. Золото зараз під 200-денною середньою та короткостроковими трендовими лініями, стиснута формація вже пробита вниз, кілька важливих рівнів підтримки втрачено.
Якщо ціна золота впевнено закріпиться нижче важливого рівня 4000 доларів, увага ринку переміститься на наступні зони підтримки біля 3800 та 3600 доларів. Історичні дані свідчать: після появи "смертельного кросу" зазвичай спостерігається слабкість золота, а "золотий крос" навпаки – свідчить про сильний період.
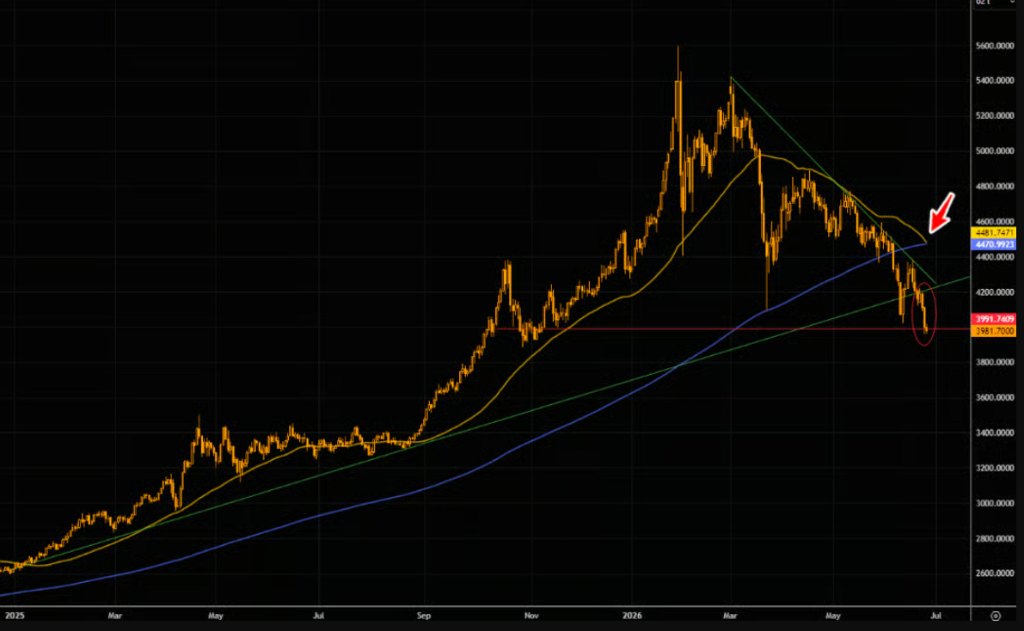
З точки зору індикаторів моменту, тижневий RSI досяг найбільш перепроданого рівня від кінця 2022 року. Однак стан перепроданості може протриматися довше, ніж більшість очікує – окремі коментатори ринку були оптимістичні ще коли ціна золота перевищувала поточний рівень на понад 1500 доларів, така практика не є трейдингом чи активним управлінням ризиками.
Розбіжності на Уолл-стріт: Goldman, Deutsche знизили цільову ціну, UBS все ще очікує на відскок
Основні інституції мають чітко розділені погляди щодо перспектив золота. Goldman Sachs знизив цільовий рівень ціни на кінець року до 4900 доларів, Deutsche Bank при більш жорсткому сценарії ставить під ризик зниження до 3800, UBS — більш оптимістичний, прогнозує відновлення ціни золота пізніше цього року.
Розбіжності інституцій пов'язані з фундаментально різними поглядами на траєкторію політики ФРС. У середовищі, яке домінує ястребиною позицією, безпроцентна природа золота створює сильний тиск на його ціну.
Хоча фізичний попит Китаю та Індії залишається стійким, випереджаючі індикатори вже сигналізують про ризики. Премія Shanghai Gold Exchange до Comex перетворилась на дисконт – це історично є ведмежим сигналом щодо імпортного попиту Китаю.
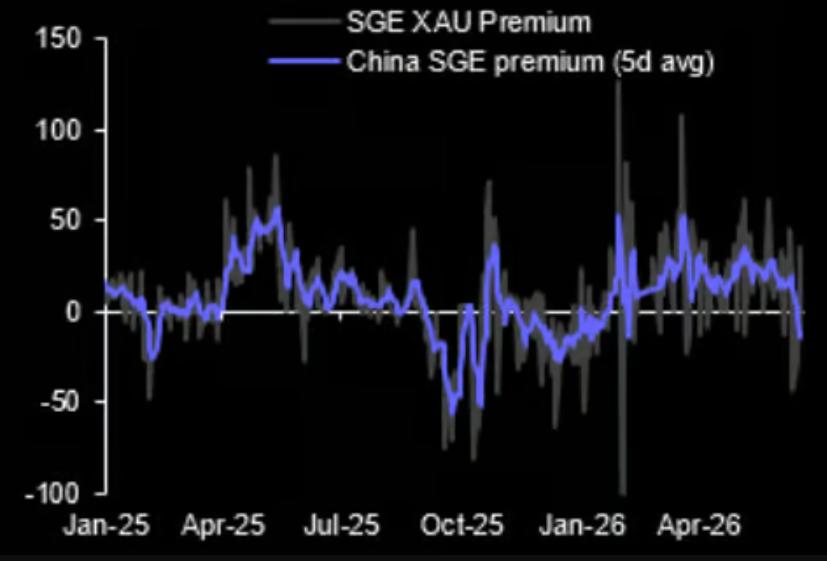
Deutsche Bank також відзначає, що зміцнення юаня та стабілізація внутрішнього ринку нерухомості можуть ще більш зменшити попит Китаю на золото. З довгострокової перспективи — центробанки всього світу купують золото темпом близько 50 тонн на місяць, що забезпечує певну підтримку, але обсяги ETF залишаються меншими за рівень на початку року, готовність інституцій до розміщення ще не відновилася.
Довгі позиції переповнені, попит на хеджування падіння стрімко зростає
Структура волатильності ринку золота демонструє аномальні сигнали. Зазвичай у золота спостерігається схил волатильності вгору — коли ціна зростає, волатильність також підвищується. Але новітня хвиля падіння зламала цю закономірність — волатильність різко зросла саме під час падіння ціни, що свідчить: інвестори все ще мають значну кількість довгих позицій і активно хеджують спадні ризики.
Ця структурна аномалія означає: якщо ціна золота і надалі буде падати, примусова ліквідація може запустити самопосилюваний негативний цикл. Поточна логіка торгівлі золотом чітко переключилася на фактори ФРС, долара і структури позицій. Доки ці драйвери суттєво не зміняться, інвестори, які покладаються на стару золоту розповідь, мають зберігати максимальну обачність.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
 VIPЩотижнева стратегія VOO

VIPЩотижнева стратегія XOM
Citigroup: одиничний GW дохід Nvidia може зрости з 18 мільярдів до 40 мільярдів доларів, об’єм вартості AI-інфраструктури продовжує підвищуватися
Звіт Citigroup зазначає, що Nvidia схвалила додатковий зворотний викуп акцій на 150 мільярдів доларів, збільшивши загальну можливість викупу до FY28 до 235 мільярдів доларів, демонструючи впевненість у зростанні вільного грошового потоку, що забезпечується штучним інтелектом. Тим часом компанія розширюється від GPU до напрямків ІІ-безпеки, програмного забезпечення та повної інфраструктури, причому очікується, що дохід на 1 ГВт зросте з 18 мільярдів доларів у епоху Hopper до 40 мільярдів доларів у епоху Rubin.
Ціни на криптовалюти
Більше


