
Nagbabayad na ang Wall Street para sa isang pagtaas ng interes na maaaring hindi mangyari, nagkakaroon ng oportunidad ng pagbabaliktad sa mga industriyang sensitibo sa interest rate dahil sa inaasahang pagkakaiba.

Naniniwala ang tagapagtatag ng TikStocks na si Robert Ross na maaaring may sistematikong pagkiling ang pamilihan sa paghusga sa landas ng pagtaas ng interes ng Federal Reserve.
Ilan sa mga institusyon tulad ng Bank of America ay nagtataya na hanggang tatlong beses lamang magtataas ng interes ang Federal Reserve sa 2026, kung saan ang konsensus sa pamilihan ay inaasahan sa bawat Setyembre, Oktubre, at Disyembre ng tig-25 basis points na pagtaas.
Ngunit kabaligtaran ang naging tugon ng merkado ng mga bond. Noong nakaraang linggo, inianunsiyo na ang core PCE ng US ngayong Mayo ay tumaas ng 3.4% taon-taon, pinakamataas sa tatlong taon. Ngunit hindi tumaas kundi bumaba pa ang yield ng 2-year US Treasury, na pinaka-sensitibo sa galaw ng federal fund rate, na nagpapahiwatig na inaakalang lubos nang naiprisyo ng mga tagainbestor ang pinakamasamang inaasahan sa inflation.
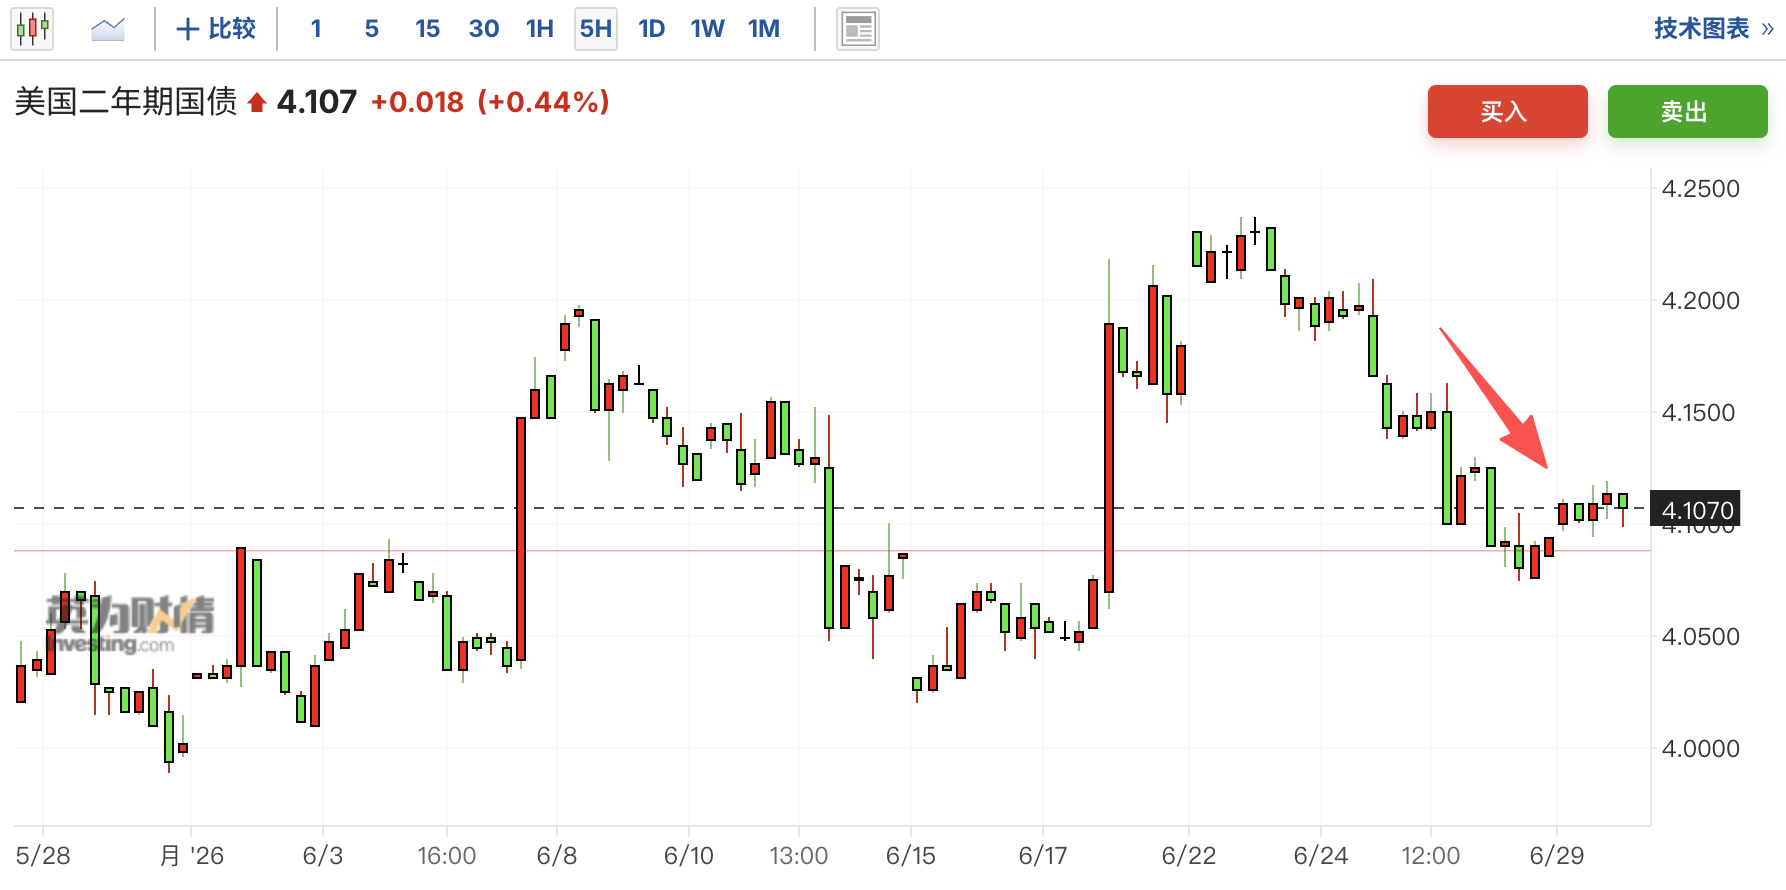
Ang ugat ng pagkakaibang ito ay nasa posibilidad na gagamit ng isang ganap na naiibang balangkas ng pagsusuri sa inflation ang bagong Federal Reserve Chairman na si Walsh kaysa sa mainstream na pananaw sa merkado. Kapag mali ang interpretasyon ng pamilihan sa polisiya ng Federal Reserve, maaaring magkaroon ng malaking oportunidad para sa repricing ang mga sektor na sensitibo sa interes gaya ng real estate, utilities, at technology.
Indikasyon ng inflation na kinikilingan ni Walsh: Trimmed Mean PCE noong Mayo, 2.4% lang
Ang tradisyunal na core PCE ay hindi isinasaalang-alang ang pagkain at enerhiya, ngunit maaari pa ring maapektuhan ng ilang kategoryang may abnormal na pagbabago sa presyo. Ang "Trimmed Mean" PCE ng Dallas Fed ay higit pang nag-aalis sa pinakamatitindi at pinakalabnaw na movement ng presyo kada buwan upang makapaghatid ng mas malinis na basehan ng pagbabasa ng inflation para sa mga gumagawa ng polisiya.
Sa kasalukuyan, kapansin-pansin ang agwat ng dalawang indikasyon: 4.1% ang year-on-year PCE noong Mayo, samantalang 2.4% lang ang Trimmed Mean PCE.
Mismong sinabi ni Walsh sa Senate confirmation hearing nitong tagsibol na mas kinikilingan niya ang Trimmed Mean PCE bilang batayan ng inflation, imbes na ang karaniwang sinusundan ng pamilihan na core PCE.
Ibig sabihin nito, kapag ginamit ang pamantayang kinikilingan ni Walsh, hindi kasing tindi ng lumalabas sa datos ang kasalukuyang inflation sa US, at maaaring sobra ang paghihigpit ng paniwala ng pamilihan ukol sa polisiya niya.
Nagpapakita ng "dovish" na tono ang mga opisyal ng Fed, nanganganib ang basehan para sa pagtaas ng interes
Ang mga pahayag ng ilang bumoboto sa Federal Reserve ay malayo rin sa inaasahang pagtaas ng pamilihan.
Sinabi ng New York Fed President na si John Williams na inaasahang bababa paunti-unti ang inflation sa mga susunod na quarter at ang kasalukuyang polisiya sa pananalapi ay sapat na upang makamit ito.
Samantala, sinabi ni St. Louis Fed President Christopher Waller noong nakaraang buwan na handa siyang "maging matiyaga" sa pagpapanatili ng kasalukuyan at restriktibong polisiya. Napansin na noong panahon ng kanyang pahayag, $96 kada bariles ang presyo ng international crude oil; ngayon ay bumagsak na ito sa $70 kada bariles, dahilan para lalo pang bumaba ang presyon sa inflation.
Sa kabuuan, kung ililipat ni Walsh ang balangkas ng patakaran ng Federal Reserve mula core PCE patungong Trimmed Mean PCE, agad na magiging mas magaan ang pananaw ukol sa inflation. Kapag isinama pa ang pagbaba ng inflation expectations, paglakas ng dolyar, at patuloy na mataas na interest rates kumpara sa ibang mga bansa, lalong mahirap bigyang-katwiran ang panibagong cycle ng pagtaas ng interes.
Kumukupas ang inaasahan sa pagtaas ng interes, maaring mare-reprice muli ang masesensitibong sektor
Hindi nangangahulugan ito na malapit na ang pagputol ng interest rates. Ngunit para sa kasalukuyang US stock market, maaaring maging isang hindi napapansing "upside catalyst" ang pagbabagong ito ng lohika.
Kasama nang napresyuhan sa pamilihan ang pangambang ito sa pagtaas ng interes, lalo na sa sektor ng real estate, utilities, at technology na labis na nakadepende sa interest rate. Kapag napagtanto ng merkado na hindi matutuloy ang kinatatakutang pagtaas, unti-unting mare-reprice ang risk premium na ito.
Sa madaling salita, kapag napatunayan mali ang panig ng nagtutulak ng dagdag-interes, ang mga sektor na dati’y nabiktima ng panganib na ito ay maaaring himukin ang susunod na pag-akyat ng market.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang bilang ng mga bakanteng trabaho sa JOLTS ng US noong Agosto ay bumaba sa pinakamababang antas sa loob ng 5 buwan, hindi naabot ang inaasahan sa ikatlong sunod na buwan
Noong Agosto, bumaba ang bilang ng mga bakanteng trabaho sa Estados Unidos sa 7.079 milyon, mas mababa kumpara sa inaasahan ng mga ekonomista na 7.228 milyon. Ang mga bakanteng trabaho sa sektor ng real estate at pag-upa ay nagtala lamang ng 50,000, halos kalahati ng bilang kumpara sa nakaraang buwan. Ang quit rate ay nanatili sa 1.9%, na kapantay ng pinakamababang antas mula noong 2020. Ang ratio ng mga bakanteng trabaho sa bilang ng mga walang trabaho ay bumaba sa 1.0. Ayon sa pagsusuri, ang netong pag-hire na ipinapahiwatig ng JOLTS ay mas mababa sa non-farm report sa loob ng tatlong sunod na buwan, kaya may malaking downside risk sa non-farm data na ilalabas ngayong Biyernes.

Mga presyo ng crypto
Higit pa


