
Netflix 2026 Q1 Ulat sa Kita: Kita Lumago ng 16% na Higit sa Inaasahan, EPS Tumalon ng 86% Pero Mahina ang Pananaw para sa Q2, Presyo ng Stock Bumagsak ng Halos 10% Matapos ang Trading
 Bitget2026/04/17 01:11
Pangunahing Pananaw
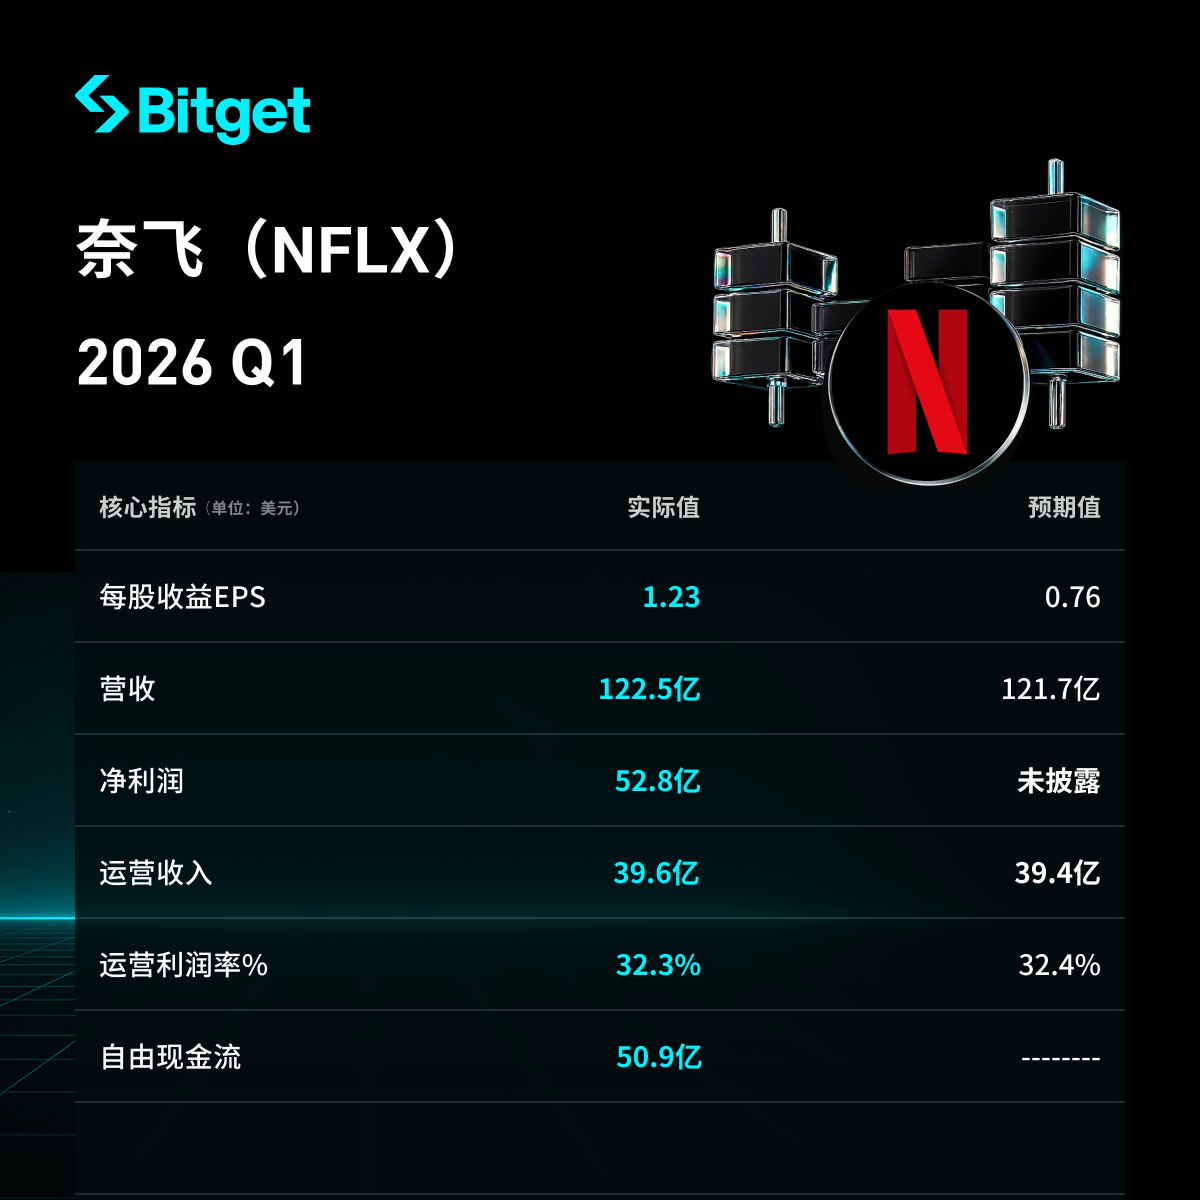
Netflix (NFLX) Ang 2026 Q1 na resulta ay karaniwang lumampas sa inaasahan ng merkado, bahagyang lagpas sa inaasahan ang kita at operating income, at malaki ang pagtaas ng EPS (na itulak ng one-time gain), ngunit ang Q2 forecast ay mas mababa sa inaasahan at hindi tinaasan ang full-year operating margin target, dahilan upang bumagsak ang presyo ng stock ng halos 10% pagkatapos ng trading. Ang mas mataas sa planong subscription revenue, patuloy na paglago ng ad business, at double-digit regional revenue growth ang mga pangunahing nag-udyok; Gayunman, ang pressure sa content amortization cost at ang nalalapit na pag-alis ng Chairman Reed Hastings ay nag-aalala sa mga namumuhunan ukol sa sustainability ng paglago.
Bitget ay ngayon ay sumusuporta sa Netflix NFLXUSDT 20X na leveraged contract, maaaring mag long at mag short, mas malaki ang kita!
Detalyadong Paglalahad
- Pangkalahatang Performance ng Kita at Kita
- Kabuuang Kita: $12.25 bilyon, tumaas ng 16% year-on-year (mas mababa sa 17.6% ng 2025 Q4), lampas sa analyst expectation na $12.17 bilyon.
- Kita kada Share (EPS): $1.23, tumaas ng 86% year-on-year, malaki ang nilampasan ang analyst expectation na $0.76 (mas mataas ng 61.8%).
- Netong Kita: $5.28 bilyon, tumaas ng 81.7% year-on-year, kabilang ang one-time na epekto ng $285 milyon (kasama ang Warner Bros. acquisition termination fee na $280 milyon).
- Operating Income: $3.96 bilyon, tumaas ng 18% year-on-year, bahagyang lampas sa inaasahan na $3.94 bilyon.
- Operating Margin: 32.3% (bahagyang tumaas mula 31.7% year-on-year, ngunit bahagyang mas mababa sa inaasahan na 32.4%).
- Free Cash Flow (FCF): $5.09 bilyon; Operating Cash Flow: $5.29 bilyon.
- Iba pa: Q1 ay nag-buyback ng 13.5 milyong shares, gumastos ng $1.3 bilyon; pera at katumbas sa katapusan ng quarter ay $12.3 bilyon, kabuuang utang $14.4 bilyon, netong utang na $2.1 bilyon.
- Performance ng Subscription at Ad Business
- Kita mula sa Subscription: Tumaas dahil sa paglaki ng miyembro, pagtaas sa presyo (standard walang ad package tinaas ng $2 hanggang $20/buwan), at ad tier plan, mas mataas kaysa plano ng kompanya.
- Ad Business: Bilang “ikalawang growth curve”, bilang ng ad client ay tumaas ng 70% taon-taon sa mahigit 4000; Sa mga bansang may ad tier, higit 60% ng bagong user ay sa ad tier. Pinanatili ng kompanya ang 2026 full-year ad revenue target na $3 bilyon (doble kaysa 2025).
- Mga nag-udyok: Paglago ng miyembro, adjustment ng presyo at penetration ng ad tier; planong maglunsad batay sa first-party data na measurement at attribution tool, at mag-expand sa mas maraming ad formats at live content.
- Performance ng Ibang Business Unit (Regional Revenue Breakdown)
- UCAN (US+Canada): $5.245 bilyon, tumaas ng 14% taon-taon.
- EMEA (Europe, Middle East, Africa): $3.998 bilyon, tumaas ng 17% taon-taon (12% sa constant exchange rate).
- LATAM (Latin America): $1.497 bilyon, tumaas ng 19% taon-taon (18% sa constant exchange rate).
- APAC (Asia Pacific): $1.509 bilyon, tumaas ng 20% taon-taon (19% sa constant exchange rate), at standout ang Japan (WBC event nag-record ng single day registration record). Lahat ng rehiyon ay nakamit ang double-digit growth, pinakamabilis sa Asia-Pacific.
- Capital Expenditure at Plano sa Pagbabalik sa Shareholder
- Q1 nag-buyback na ng shares na $1.3 bilyon, may natitirang authorization na $6.8 bilyon.
- Mga prayoridad sa investment: Pagpalawak ng ad business (bagong tools, mas maraming ad format), live content (tulad ng tagumpay ng Japan WBC), pagkakaiba-iba ng content, at pagpapabuti ng product experience.
- Paparating na cost pressure: Sa Q2 pinakamabilis na tataas ang content amortization cost, bababa ito sa mid to high single digit sa ikalawang kalahati ng taon.
- Q2 2026 Resulta Forecast
- Kabuuang Kita: $12.57 bilyon, tumaas ng 13.5% taon-taon, mas mababa sa analyst forecast na $12.64 bilyon.
- EPS: $0.78, mas mababa sa analyst forecast na $0.84.
- Operating margin: 32.6% (bumaba mula 34.1% ng Q2 2025), pangunahing dahil sa pinakamalaking pressure ng content amortization sa Q2.
- Pagsunod sa full-year guidance: Operating margin target na 31.5% (hindi tinaasan, bahagyang mas mababa sa analyst expectation na 32%), ad revenue target na $3 bilyon, itinaas ang free cash flow ng 13.6% sa $12.5 bilyon.
- Background ng Merkado at Alalahanin ng Investor
- Pangunahing Salungatan: Malakas ang Q1 performance (kita/EPS parehong lampas sa inaasahan, matatag ang regional growth, pabilis ang ad penetration), ngunit konserbatibo ang forecast (Q2 revenue/EPS mas mababa sa inaasahan, walang increase sa margin), dagdag pa ang one-time gain na nagpalaki sa EPS sustainability ay kwestyonable.
- Mga hamon sa merkado: Sumisidhing kompetisyon dala ng pressure sa user growth at churn, kontrol sa content cost, at sustainability ng growth matapos ang price hikes.
- Reaksyon ng Investor: Bumagsak ng 10% ang stock price pagkatapos ng financial report (bumawi sa mga 9%), pangunahing mga alalahanin ay mahinang forecast, nalalapit na pag-alis ni Reed Hastings (29 na taon na co-founder) na maaaring magdulot ng uncertainty sa strategic continuity, pati na rin ang potential na epekto ng “de-founderization”. Bagaman tumaas ang free cash flow at nananatiling optimistiko ang ad business long-term target, mas pinapansin ng merkado ang signals ng future growth kaysa sa nakalipas na performance.
Kasalukuyan ang kampanyang limitado para sa【Weekly Draw 0 Fee-Ikalawang Yugto】ng US stock contract trading,
Pindutin ang link na ito para lumahok agad!
- Habangbuhay na 0 handling fee para sa US stock contract trading, lingguhan ang raffle draw!
- Awtomatikong makakakuha ng pagkakataon na manalo ng libreng stock tulad ng TSLA at NVDA na popular na US stocks!
Disclaimer Ang nilalaman ng artikulong ito ay para lamang sanggunian, at hindi itinuturing na anumang investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang kasikatan ng AI ay muling binabago ang industriya ng wafer foundry! Sabi ng UBS: Ang pagsabog ng demand ay nagpapabilis ng pagpapalawak ng advanced na proseso, habang ang mature na proseso ay pumapasok sa cycle ng pag-angat
Sa ulat ng UBS na inilabas kamakailan, binanggit na sa merkado ng wafer foundry, ang N2 (2-nanometer) node ay may mas malaking market scale (TAM) kaysa inaasahan, habang ang A14 (1.4-nanometer) ay bumibilis ang pagpapalawak ng produksyon, at nagsimula na ang pataas na cycle para sa mga matured na proseso.
Ang iPhone na may folding screen na nagkakahalaga ng $1999 ay handa nang ilunsad, ngunit ang Apple (AAPL.US) ay nahatulan na magbayad ng higit sa $5.7 bilyong dolyar dahil sa paglabag sa patent.
Habang ang Apple ay nagpapalawak sa negosyo ng foldable screen at AI, nahaharap ito sa isang hatol na higit sa $5.7 bilyong bayad-pinsala para sa patent ng teknolohiya ng pandamdam. Noong Setyembre 25, itinakda ng federal jury ng California na ang Taptic Engine na ginagamit sa ilang iPhone at Apple Watch ay lumabag sa dalawang patent ng Taction Technology.
Lumala ang hinaharap ng pagbubukas ng Hormuz, napapailalim sa presyon ang mga Asianong bond: 2Y Japanese bond yield malapit na sa 2%, 3Y South Korean bond yield umabot sa pinakamataas mula 2022
Ang mataas na presyo ng langis ay nagdulot ng pagtaas sa mga yield ng short-term bonds sa Korea at Japan.
5% na presyon ng US Treasury sa mga pandaigdigang asset, ang Australian Treasury ay nagbukas ng window para sa pag-layout? Malaking kompanya ng fixed income na Pimco ay nagsasabing masyadong agresibo ang inaasahang pagtaas ng interes
Ang Pacific Investment Management Company (Pimco) ay may positibong pananaw sa mga Australian bonds, dahil naniniwala itong masyadong mataas ang inaasahang pagtaas ng interest rate sa merkado. Ayon sa Pimco, ang cycle ng pagtaas ng interest rate sa Australia ay "lubos nang naipresyo," at nagsisimula nang lumitaw ang mga senyales ng kahinaan sa ekonomiya. Dahil dito, nagiging kaakit-akit ang mga Australian bonds, lalo na sa 5 hanggang 10 taong bahagi ng yield curve.
Mga presyo ng crypto
Higit pa


