
Bowhead Specialty (NYSE:BOW) Nagulat Sa Benta ng Q4 CY2025


Ang specialty insurance company na Bowhead Specialty Holdings (NYSE:BOW) ay nag-anunsyo ng
Ngayon na ba ang tamang panahon para bumili ng Bowhead Specialty?
Bowhead Specialty (BOW) Q4 CY2025 Mga Highlight:
- Net Premiums Earned: $134.3 milyon kumpara sa analyst estimates na $129.2 milyon (25.7% taon-sa-taon na paglago, 3.9% na lampas)
- Kita: $151.7 milyon kumpara sa analyst estimates na $143.1 milyon (27.1% taon-sa-taon na paglago, 6% na lampas)
- Combined Ratio: 96.9% kumpara sa analyst estimates na 95.9% (100 basis point na kulang)
- EPS (GAAP): $0.44 kumpara sa inaasahan ng analyst na $0.45 (2.2% na kulang)
- Book Value per Share: $13.70 (20.8% taon-sa-taon na paglago)
- Market Capitalization: $812.7 milyon
Sinabi ng Chief Executive Officer ng Bowhead, Stephen Sills, “Napakaganda ng taon para sa Bowhead noong 2025. Ang gross written premiums ay lumago ng mahigit 21% sa ikaapat na quarter, at 24% para sa buong taon. Sa simula ng taon, inaasahan naming mas mababa sa 30s ang expense ratio para sa buong 2025 ngunit nakamit namin ang expense ratio na mas mababa sa 30% simula ikatlong quarter at para sa buong taon ng 2025. Sa mga tagumpay na ito, ang adjusted net income ng Bowhead para sa taon ay lumago ng higit sa 30%, ang adjusted return on equity ay 13.6%, at diluted adjusted earnings per share ay $1.65.”
Pangkalahatang-ideya ng Kumpanya
Pinangalanan mula sa Arctic bowhead whale na kilala sa pag-navigate sa mahihirap na tubig, ang Bowhead Specialty Holdings (NYSE:BOW) ay isang specialty insurance company na nagbibigay ng customized coverage para sa mga kumplikado at mataas na panganib na komersyal na sektor.
Paglago ng Kita
Sa pangkalahatan, ang mga insurance company ay kumikita mula sa tatlong pangunahing pinagkukunan. Ang una ay ang pangunahing insurance business mismo, na kilala bilang underwriting at makikita sa income statement bilang premiums earned. Ang pangalawang pinagkukunan ay investment income mula sa pag-invest ng “float” (mga premium na nakolekta na hindi pa nababayaran bilang claims) sa mga asset tulad ng fixed-income assets at equities. Ang pangatlo ay mga bayarin mula sa iba't ibang pinagmulan tulad ng policy administration, annuities, o iba pang value-added na serbisyo. Sa nakalipas na tatlong taon, ang Bowhead Specialty ay lumago ang kita sa kamangha-manghang 47.1% compounded annual growth rate. Ang paglago nito ay lumampas sa karaniwang insurance company at nagpapakita na tumatangkilik ang mga customer sa kanilang mga alok, isang mahusay na panimula para sa ating pagsusuri.
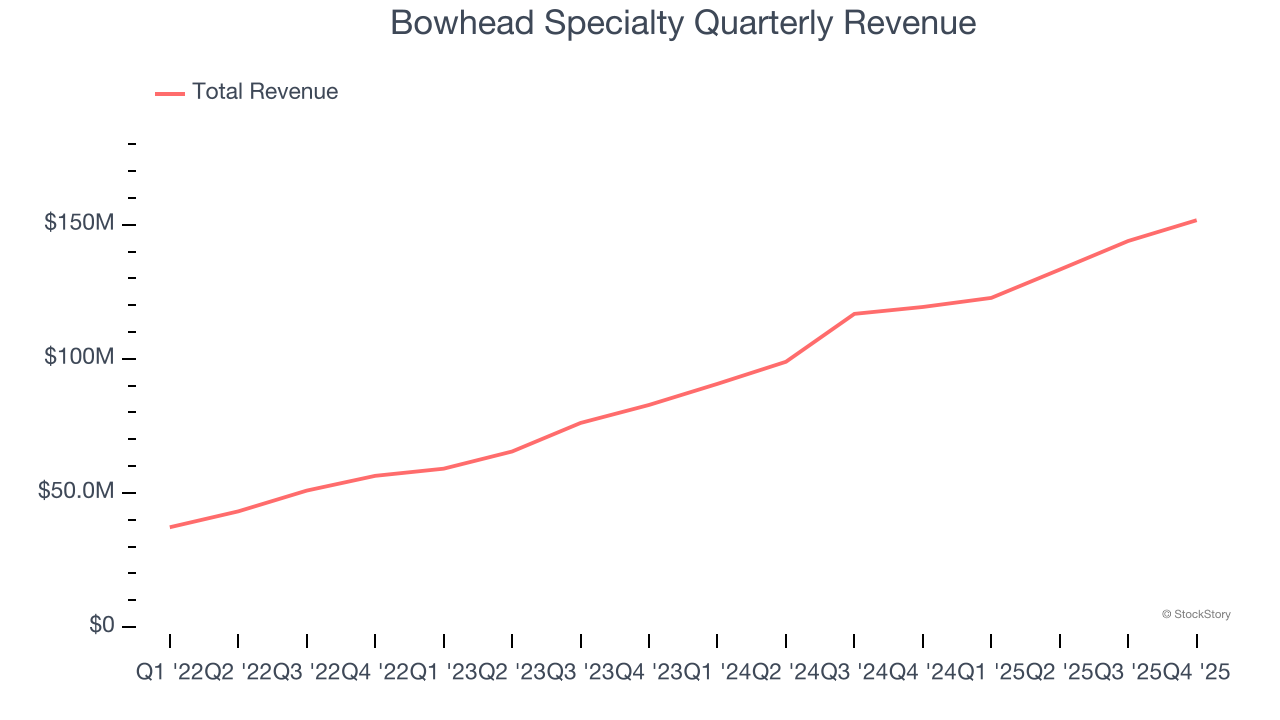
Ang pangmatagalang paglago ang pinakamahalaga, ngunit sa financials, maaaring hindi makita ng malawak na historical view ang mga kamakailang pagbabago sa interest rate at market returns. Ang annualized revenue growth ng Bowhead Specialty na 39.5% sa nakalipas na dalawang taon ay mas mababa kaysa sa tatlong-taong trend nito, ngunit naniniwala pa rin kami na nagpapahiwatig ito ng matibay na demand.

Sa quarter na ito, nag-ulat ang Bowhead Specialty ng matatag na taon-sa-taon na paglago ng kita na 27.1%, at ang $151.7 milyon na kita nito ay tumaas ng 6% kumpara sa tinataya ng Wall Street.
Ang net premiums earned ay bumubuo ng 90.5% ng kabuuang kita ng kumpanya sa nakalipas na tatlong taon, na nangangahulugang ang Bowhead Specialty ay umaasa sa underwriting activities nito dahil ang non-insurance operations ay halos walang epekto.

Ipinapakita ng aming karanasan at pananaliksik na ang merkado ay pangunahing tumitingin sa paglago ng net premiums earned ng isang insurer dahil ang investment at fee income ay mas madaling maapektuhan ng market volatility at economic cycles.
Habang hinahabol ng Wall Street ang Nvidia sa all-time highs, isang hindi gaanong kilalang semiconductor supplier ang nangingibabaw sa isang kritikal na AI component na hindi kayang gawin ng mga higante nang wala nito.
Book Value Per Share (BVPS)
Ang mga insurer ay mga negosyo na nakabatay sa balance sheet, nangongolekta ng premiums nang maaga at nagbabayad ng claims sa paglipas ng panahon. Ang mga premiums na nakolekta ngunit hindi pa nababayaran, na tinatawag na float, ay ini-invest at lumilikha ng asset base na suportado ng liability structure. Ang book value per share (BVPS) ay sumusukat sa mga asset na ito (investment portfolio, cash, reinsurance recoverables) na binawasan ng mga liabilities (claim reserves, utang, future policy benefits). Ang BVPS ay mahalagang residual value para sa mga shareholders.
Dahil dito, itinuturing naming napakahalaga ang pagsubaybay sa BVPS para sa mga insurer at isang metric na nagpapakita ng kalidad ng negosyo dahil ito ay sumasalamin sa pangmatagalang paglago ng kapital at mas mahirap manipulahin kaysa sa mas karaniwang ginagamit na metrics tulad ng EPS.
Sa kabutihang-palad para sa mga investor, ang BVPS ng Bowhead Specialty ay lumago ng kamangha-manghang 30.8% kada taon sa nakalipas na dalawang taon.

Mahahalagang Punto mula sa Q4 Resulta ng Bowhead Specialty
Napahanga kami kung paano lampas-lampas ang Bowhead Specialty sa inaasahan ng analyst sa net premiums earned ngayong quarter. Nakakatuwa rin na mas mataas pa ang kita nito kumpara sa mga inaasahan ng Wall Street. Sa kabilang banda, ang EPS nito ay hindi umabot. Sa kabuuan, may mga positibong aspeto ang report na ito. Nanatiling flat ang stock sa $24.83 kaagad pagkatapos ng pag-uulat.
Tunay ngang napakatibay ng quarterly earnings result ng Bowhead Specialty, ngunit magandang pamumuhunan ba ang stock na ito sa ngayon? Kung gumagawa ka ng desisyong iyon, dapat mong isaalang-alang ang mas malaking larawan ng valuation, mga kalidad ng negosyo, pati na rin ang pinakabagong earnings.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Matapos kong subukan ang Muse, binenta ko lahat ng Airbnb ko
Isang beteranong analyst na may malaking investment sa Airbnb ang nagpasya na i-liquidate ang kanyang Airbnb holdings matapos subukan ang Meta AI app na Muse sa loob ng 10 araw. Sa kanyang pananaw, hindi lamang nauunawaan ng Muse ang kanyang mga preferences, kundi tinulungan din siya nitong mag-book nang direkta, na mas mura ng 60% kaysa sa Airbnb. Kapag ang mga AI intelligent agents ay nagsimulang magkumpara ng presyo, mag-cancel, at mag-rebook para sa iyo, ang "moat" ng traffic na tinutuntungan ng mga internet platform ay nalalagay sa panganib—at tila nagsisimula na ang panahon ng "active e-commerce."
Goldman Sachs: Kailangang magdusa muna ang AI bago makatikim ng tamis
Ano ang ibig sabihin ng “AI self-regulation” ni Trump? Si Lao Huang ay “malaking panalo”, pinuno sa likod ng tanong kay Anthropic Amodei
Itinutulak ni Trump ang “self-regulation” ng AI na tila nagpapalakas sa seguridad ngunit sa katunayan ay nagbubukas ng daan para sa pagpapalawak ng kakayahan sa computing power: Ang mga kinakailangan sa “seguridad at pagsunod” gaya ng testing, auditing, at monitoring ay lilikha ng bagong demand para sa inference at optical interconnect, kung saan maaaring lumabas na pinakamalaking winner ang Nvidia. Nakipagsanib-puwersa pa si Jensen Huang kay Mark Zuckerberg upang tutulan ang mahigpit na regulasyon, at harapang tinanong si Anthropic CEO Amodei kung bakit labis nilang pinapalaganap ang mga diskusyon tungkol sa panganib ng AI sa publiko.
Mga presyo ng crypto
Higit pa


