
Gumagana lamang ang desentralisasyon sa malakihang saklaw kapag ito ay nagdadala ng pera

Opinyon mula kay: Thomas Chaffee, co-founder ng GlobalStake
Ang crypto ay nagmamature, at kasabay nito, nagiging medyo nakakabagot ito. Habang ang Wall Street ay pumapasok at dumarami ang mga exchange-traded fund, maraming matagal nang kalahok ang nakakaramdam ng hindi maalis na pag-aalinlangan. Ang industriyang minsang nangakong magbabago ng pananalapi ay tila kuntento nang mapabilang dito. Tuwang-tuwa tayo sa pag-ampon ng mga institusyon ngunit palihim na nagtatanong:
Ano na ang nangyari sa desentralisasyon?
Naiintindihan ang ganitong pag-aalala ngunit hindi ito nararapat. Ang institusyonalisasyon ay hindi nangangahulugan ng wakas ng desentralisasyon. Nilalantad lang nito ang romansa at pinipilit ang sektor na harapin ang mas mahigpit na katotohanan: Gumagana lamang ang desentralisasyon sa pangmatagalan kapag naghahatid ito ng tiyak na ekonomikong bentahe. Hindi binibigyang-gantimpala ng merkado ang ideolohiya. Binibigyang-gantimpala nito ang mga sistemang nakakabihag ng tunay na paggamit, totoong volume at aktwal na daloy ng transaksyon.
Habang nagpapatuloy ang crypto sector, dapat nating asahan na may lilitaw na mga desentralisadong proyekto tuwing may tunay na oportunidad na makasabay (o kahit man lang makakuha ng bahagi sa merkado) mula sa mga sentralisadong incumbent. Sa madaling salita, magiging mas pragmatiko ang industriya sa konsepto at malamang na gagantimpalaan ito.
Ang imprastraktura na walang paggamit ay ideolohiya lamang
Ang desentralisadong network na nagpoproseso ng halos walang volume ay maaaring pilosopikal na elegante, ngunit ekonomikal na walang halaga. Ang tunay na oportunidad ay lilitaw lamang kapag ang mga desentralisadong daanan ay naging default na landas para sa mga transaksyon na dati ay nagpapayaman sa mga sentralisadong incumbent.
Doon tumitigil ang desentralisasyon na maging moral na paninindigan at nagsisimulang maging modelo ng negosyo.
Eksakto ito ang punto kung saan pinakamahina ang mga sentralisadong incumbent. Ang mga bangko, exchange at plataporma ay kumukuha ng napakalaking ekonomikong renta sa pamamagitan ng pagkontrol sa daloy ng transaksyon: mga bayad, trade, kustodiya, settlement, data, at iba pa. Nakasalalay ang kanilang kita sa kontrol na iyon. Bilang resulta, hindi sila likas na interesado na hadlangan ang sarili nila. Maaari silang mag-optimize, mag-rebrand o bahagyang magbaba ng bayarin, ngunit hindi nila kayang radikal na bawasan ang margin nang hindi sinisira ang sariling pag-iral.
Ang mga desentralisadong plataporma, sa kabilang banda, ay nagwawagi sa mismong ginagawa na hindi magawa ng incumbent. Nag-aalok sila ng mas mura, mas neutral, at mas programmable na alternatibo na kinakain ang dating kita ng mga incumbent. Ito ang dahilan kung bakit ang mga pinakamatagumpay na crypto-native na aplikasyon ay hindi mga eksperimento sa pamamahala o akademikong protocol, kundi mga sistemang direktang nagrereruta ng daloy.
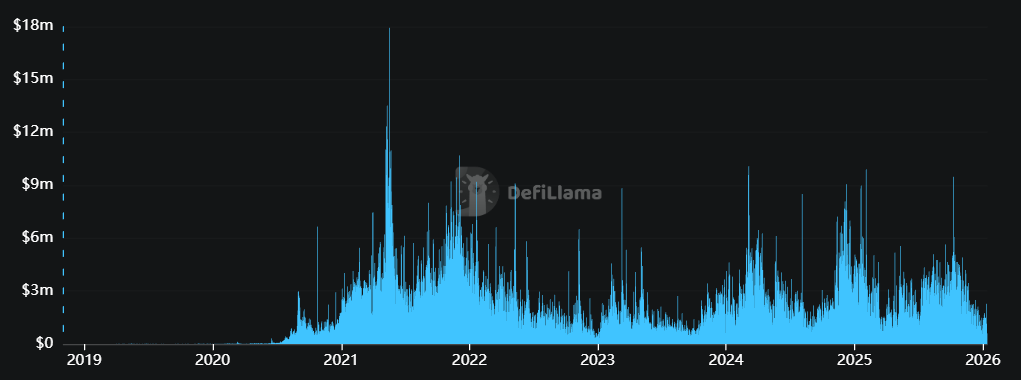 Mga bayarin ng Uniswap sa paglipas ng panahon mula nang ilunsad. Pinagmulan:
Hindi naging rebolusyonaryo ang Uniswap dahil lang ito ay desentralisado sa teorya. Naging tanyag ito dahil pinayagan nitong makapag-trade ang mga user nang walang tagapamagitan, mas mababang marginal na gastos at mas kaunting gatekeeper. Ang desentralisasyon ang naging mekanismo, hindi ang pangunahing pitch.
Ang mga ekonomikong bentahe ng desentralisasyon
Ang pokus na ito sa ekonomikong bentahe ang naghihiwalay sa mga viable na desentralisadong proyekto mula sa mga may mabuting intensyon ngunit hindi umuusad. Mahalaga ang pagtanggal ng intermediary layer dahil binabawasan nito ang gastos. Mahalaga ang permissionless access dahil pinalalawak nito ang merkado. Mahalaga ang composability dahil pinapabilis at pinapamura nito ang paggawa ng mga bagong produkto kumpara sa mga saradong sistema.
Kaugnay: Pinangunahan ng Wall Street ang crypto noong 2025, ngunit ano ang inaasahang demand para sa 2026?
Kung walang malinaw na ekonomikong dahilan kung bakit mas mainam ang desentralisadong opsyon kaysa sa sentralisadong opsyon, hindi ito papansinin ng merkado, gaano man kapuro ang pilosopiya nito.
Alam ito ng mga mamumuhunan nang natural. Hindi interesado ang venture capital na pondohan ang mga intelektwal na ehersisyo. Pinopondohan nila ang mga negosyo. Mas madaling i-pitch ang isang desentralisadong plataporma na may tunay na banta sa sentralisadong aktibidad sa ekonomiya kaysa sa isang nabuhay lang upang magpakita ng teknikal na kabaguhan.
Kapag lumipat ang daloy ng transaksyon sa mga permissionless na plataporma, may isa pang mahalagang nangyayari: Tumataas ang kompetisyon.
Malaki ang benepisyo ng mga sentralisadong incumbent sa network effects, na nagpapalakas sa kanilang posisyon at nagpapahintulot na patuloy silang kumita kahit bumaba na ang kalidad ng serbisyo. Pinahihina ng mga desentralisadong sistema ang mga epekto nito sa pamamagitan ng pagbubukas ng mga underlying na daanan. Kapag ang mga daanan ay permissionless na, maaaring makipagkumpetensya ang maliliit na koponan sa user experience, liquidity provision, analytics, risk management o mga espesyal na tool. Nakikinabang ang mga user sa pagdami ng pagpipilian.
Ganito pinapasigla ng desentralisasyon ang sarili nito. Kapag hindi na bihag ang daloy, mas mahirap makabuo ng bagong chokepoint. Hahati-hati ang kapangyarihan. Magiging mas kompetitibo ang sistema, hindi dahil ito ay patas kundi dahil likas itong lumalaban sa monopoly.
Iba pang mga bentahe ay sumusunod
Kapag natiyak na ang ekonomikong aktibidad, doon lamang nagiging mahalaga ang iba pang mas kilalang benepisyo ng desentralisasyon.
Halimbawa, ang pamamahala ay walang kabuluhan kung walang mahalagang pinamamahalaan. Ang pagboto gamit ang token sa isang walang laman na protocol ay parang pagbibihis lang. Ngunit kapag may kontrol sa tunay na daloy ang mga desentralisadong plataporma, ang mga desisyon sa pamamahala ay biglang tumutukoy sa bayarin, insentibo, risk parameter at upgrade. Ang mga token ay nagiging karapatan sa tunay na kapangyarihan sa koordinasyon, hindi lang spekulatibong instrumento.
Pareho rin sa censorship resistance. Hindi binibigyang halaga ng merkado ang abstract na pagsalungat sa censorship; binibigyang halaga nito ang mga kredibleng alternatibo. Hindi ginagamit ng mga user ang desentralisadong sistema para lang sa ideya ng pagsalungat; ginagawa nila ito dahil gumagana ang mga sistema, mas mura, o mas maaasahan.
Sinasalamin din ito ng resilience. Binabawasan ng tunay na desentralisasyon ang systemic risk sa pamamagitan ng pagtiyak na hindi nakasalalay ang ekonomiya sa iilang institusyon. Umiiral lamang ang resilience kung kayang saluhin ng mga desentralisadong plataporma ang tunay na daloy sa panahon ng krisis. Kung hindi, accessory lamang sila, hindi alternatibo. Nakita natin ang ganitong dinamika noong nagkaroon ng mga infrastructure failure gaya ng outage ng Amazon Web Services noong nakaraang taon, kung kailan naputol ang operasyon ng mga umano’y desentralisadong validator set. Ang mga staking provider na hindi naapektuhan ang operasyon ay nakinabang sa ekonomiya.
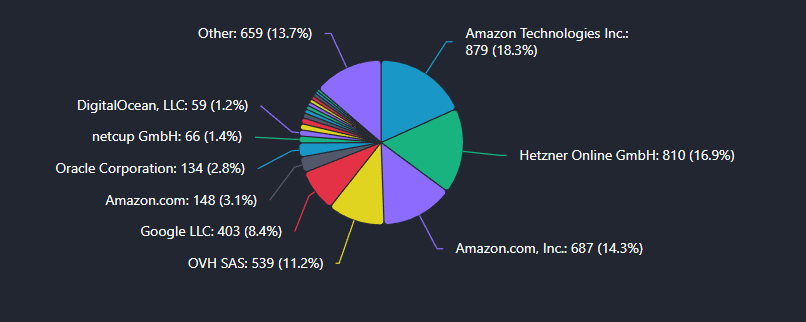 Ang karamihan ng Ethereum nodes ay naka-host sa limang provider: Amazon, Hetzner, OVH, Google at Oracle. Pinagmulan:
Tulad ng para sa mga desentralisadong teknolohiya sa privacy, malaki rin ang benepisyo nila mula sa ekonomikong daloy dahil nagiging competitive feature ang privacy tools. Kapag may tunay na daloy ang mga desentralisadong plataporma, binabawasan ng mga privacy technology ang nasusukat na gastos at panganib para sa mga user, mula sa pagprotekta sa trading strategy hanggang sa pagbabantay sa ugnayang pang-komersyo.
Sa ilang aspeto, maaaring lalo pang patalasin ng pagdating ng Wall Street sa crypto scene ang talim ng desentralisasyon kaysa pahinain ito. Sa pagpasok ng mga institusyon, likas silang hihilig sa mga pamilyar na modelo. Iniiwang bukas nito ang larangan para makipagkumpetensya ang mga desentralisadong plataporma kung saan hindi flexible ang incumbent.
Hindi kailanman tungkol sa pagtanggi sa merkado ang desentralisasyon; tungkol ito sa pagbuo ng mas magagandang merkado. Ang mga proyektong nakakaintindi nito — at walang sawang nakatutok sa pagkuha ng tunay na ekonomikong daloy — ang huhubog sa susunod na kabanata ng crypto. Ang iba ay mananatiling interesanteng ideya, hinahangaan sa teorya at hindi pinapansin sa aktwal.
Opinyon mula kay: Thomas Chaffee, co-founder ng GlobalStake.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang mga kagamitang semiconductor ay nakakaranas ng “valuation slowdown”? Itinaas ng Morgan Stanley ang inaasahang kita ng Applied Materials (AMAT.US) ngunit binawasan ang target na presyo
Ibinaba ng Morgan Stanley ang target price ng isa sa pinakamalaking tagagawa ng semiconductor equipment sa mundo, ang Applied Materials, mula sa dating $642 patungong $563.
FAA suspendido ang pag-apruba sa Boeing 737 MAX 10, bumagsak ang presyo ng stock ng halos 7%
Inanunsyo ng Federal Aviation Administration (FAA) ang pagsususpinde ng sertipikasyon para sa modelong Boeing 737 MAX 10, dahil natuklasang may bagong depekto ang software na ibinigay ng GE Aerospace. Maaaring maapektuhan nito ang automatic flight guidance function sa mga eksenang muling lilipad ang eroplano at magdulot ng dagdag na gawain para sa mga piloto. May mahigit 1,500 na pending orders para sa MAX 10; napakahalaga ng sertipikasyon para sa pagpapabuti ng cash flow ng Boeing at sa pakikipagkompetensya sa Airbus. Muling nabago ang orihinal na inaasahang pagtapos ng sertipikasyon sa Oktubre. Bumaba ng 6.9% ang presyo ng stocks ng Boeing nitong Lunes.
Pakikipag-usap ng Estados Unidos at Iran nang hindi direkta? Iran nagbigay ng konsesyon? Malaki pa rin ang mga hindi pagkakaunawaan? Saudi nagpatuloy ng export? Ang presyo ng langis nitong nakaraang gabi ay "nagbago-bago sa gitna ng iba’t ibang opinyon" habang bumababa.
Noong Lunes, ang WTI ay umabot sa pinakamataas na $96.54, at ang Brent ay tumalon sa $108.83, ngunit kapwa ito bumaba ng mahigit $5 sa loob lamang ng ilang oras. Ang muling pagpapagana ng Saudi East-West Pipeline ang naging unang konkretong negatibong balita; kasunod nito, sumunod-sunod ang mga diplomatikong balita mula sa Estados Unidos at Iran: Iniulat na handa si Trump na paluwagin ang mga parusa kapalit ng nuclear concessions, ngunit agad niya itong itinanggi; ayon sa ulat, pumayag ang Iran na pansamantalang itigil ang uranium enrichment, ngunit sinabi ng Amerika na "malaki ang kanilang mga hindi pagkakaunawaan." Dagdag pa rito, pribadong naniniwala ang Iran na maliit ang pag-asa na makamit ang kasunduan bago ang eleksyon. Inaasahang maaaring lumala ang mga labanan pagkatapos ng eleksyon, kaya't mahirap mawala ang risk premium sa merkado.
Ang presyo ng langis na isang daang dolyar ay nagpapasimula ng "re-evaluation ng cash flow"! British Petroleum (BP.US) ay nagbabalak na ibenta ang negosyo ng biofuel sa Brazil, pinapabilis ang pagtuon sa oil at gas assets
Ang BP Plc ay tinitingnan ang iba't ibang opsyon para sa kanilang negosyo ng biofuel sa Brazil, kabilang ang posibleng pagbebenta. Samantala, pinapabilis ng CEO na si Meg O'Neill ang pagbabago ng portfolio ng negosyo ng higanteng enerhiya.
Mga presyo ng crypto
Higit pa


