
Ang butterfly effect ng pagnanakaw sa Balancer: Bakit nag-depeg ang XUSD?

Muling lumitaw ang mga matagal nang isyu kaugnay ng leverage, konstruksyon ng orakulo, at transparency ng PoR.
Isinalin ng: TechFlow
Buod
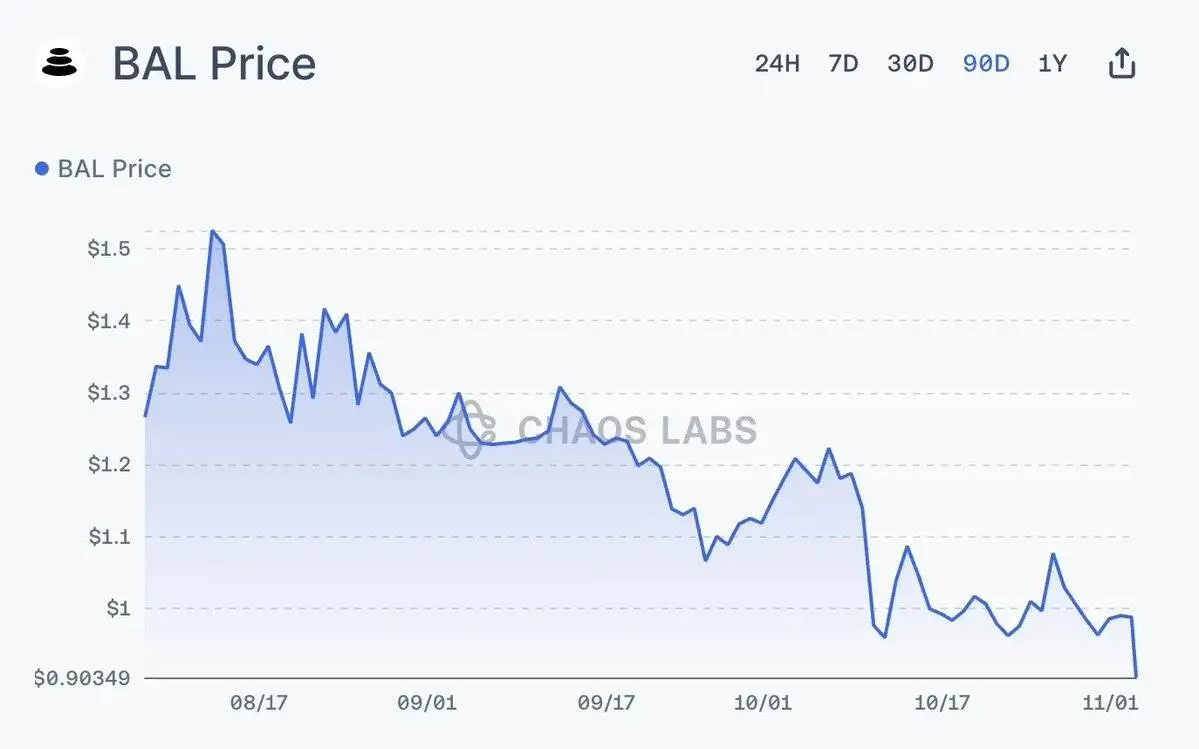
Matapos ang ilang oras ng malawakang kawalang-katiyakan sa DeFi na dulot ng pag-atake sa multi-chain platform na @Balancer, agarang nagsagawa ng hard fork ang @berachain at @SonicLabs ay nag-freeze ng wallet ng attacker.
Kasunod nito, ang presyo ng xUSD stablecoin ng Stream Finance ay malaki ang inilayo mula sa target range nito, na nagpapakita ng malinaw na depegging.
Muling Lumitaw ang Pangmatagalang Isyu
Muling naging sentro ng diskusyon ang mga matagal nang kontrobersiya ukol sa leverage operations, oracle construction, at transparency ng proof of reserve (PoR).
Ito mismo ang tipikal na kaso ng “reflexive stress event” na binigyang-diin namin noong nakaraang Biyernes sa artikulong “Black Box/Vault ng DeFi.”
Ano ang Nangyari?/Background
Pumutok ang Balancer v2 vulnerability sa maraming chain, at sa loob ng mahabang panahon, hindi pa malinaw kung aling mga liquidity pool ang apektado, at kung aling mga network o integrated protocols ang direktang nalantad sa panganib.
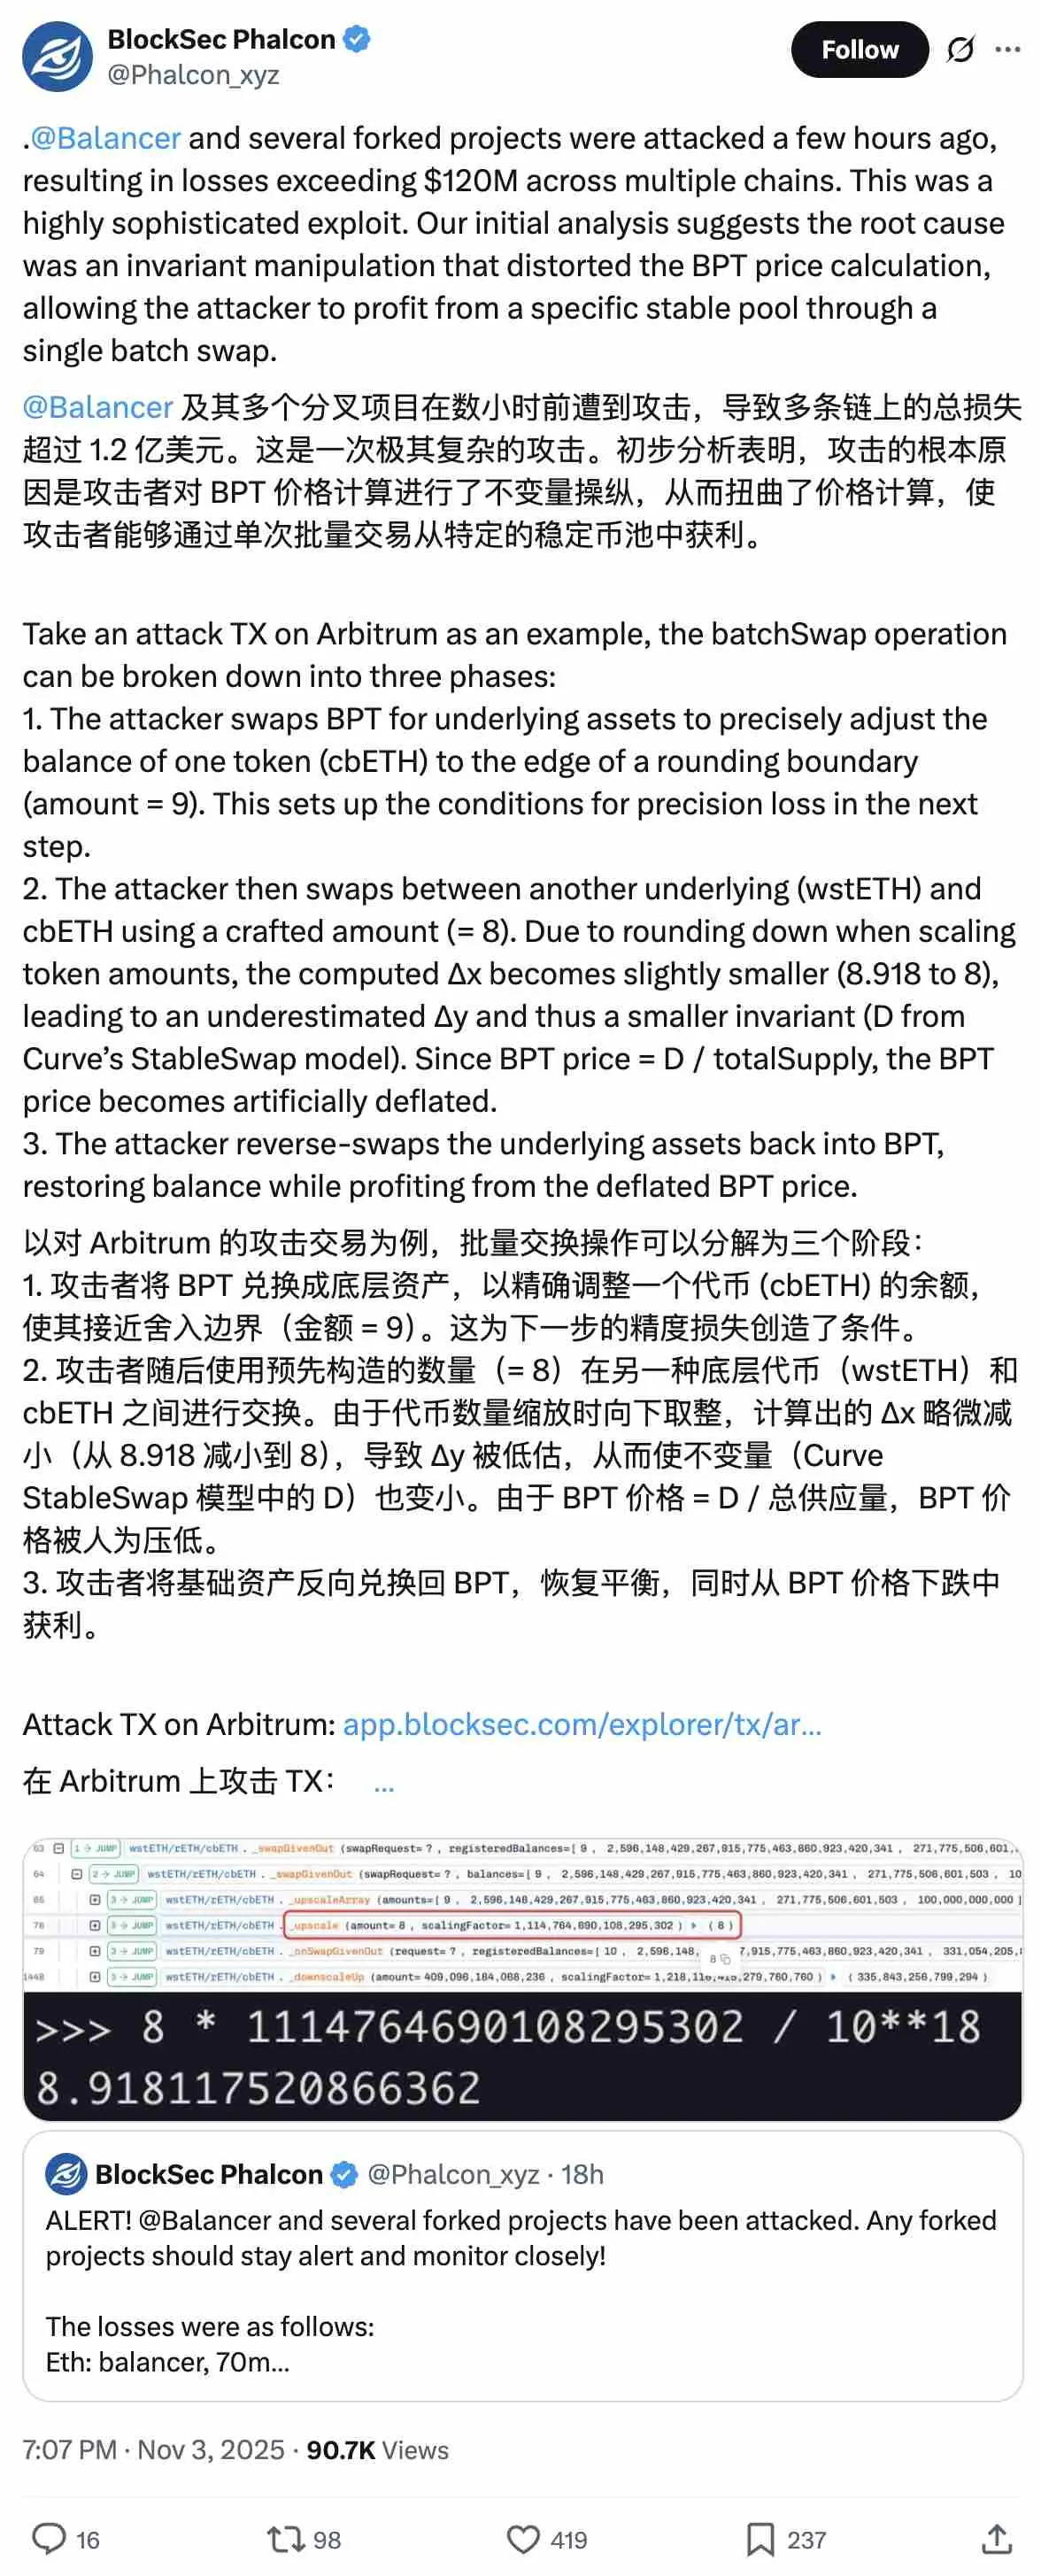
Panic ng Kapital sa Gitna ng Kakulangan ng Impormasyon
Sa kawalan ng sapat na impormasyon, predictable ang reaksyon ng kapital: nag-uunahan ang mga depositor na bawiin ang kanilang liquidity mula sa anumang lugar na sa tingin nila ay maaaring direktang o hindi direktang apektado, kabilang ang Stream Finance.
Kontrobersiya sa Kakulangan ng Transparency
Sa kasalukuyan, walang comprehensive transparency dashboard o proof of reserve (PoR) ang Stream Finance; gayunpaman, nagbibigay ito ng link papunta sa Debank Bundle upang ipakita ang mga on-chain positions nito.
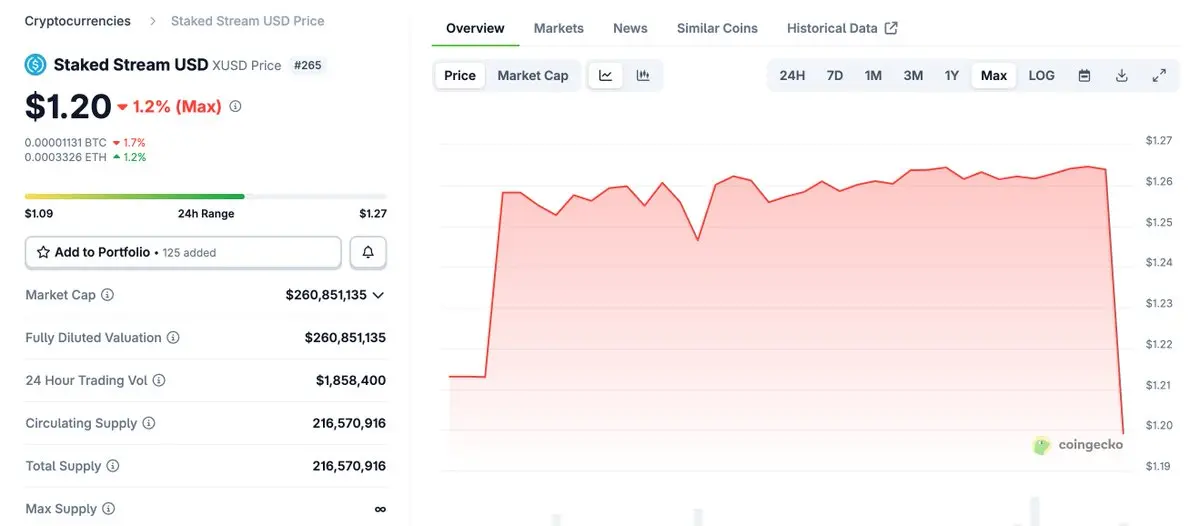
Gayunpaman, matapos ang pagputok ng vulnerability, hindi sapat ang mga simpleng disclosure na ito upang malinaw na matukoy ang risk exposure: ang presyo ng xUSD (ang overlay yield dollar product ng Stream) ay bumagsak mula sa target price na $1.26 papuntang $1.15, at kasalukuyang bumalik sa $1.20, habang may mga ulat mula sa mga user na na-pause ang withdrawals.
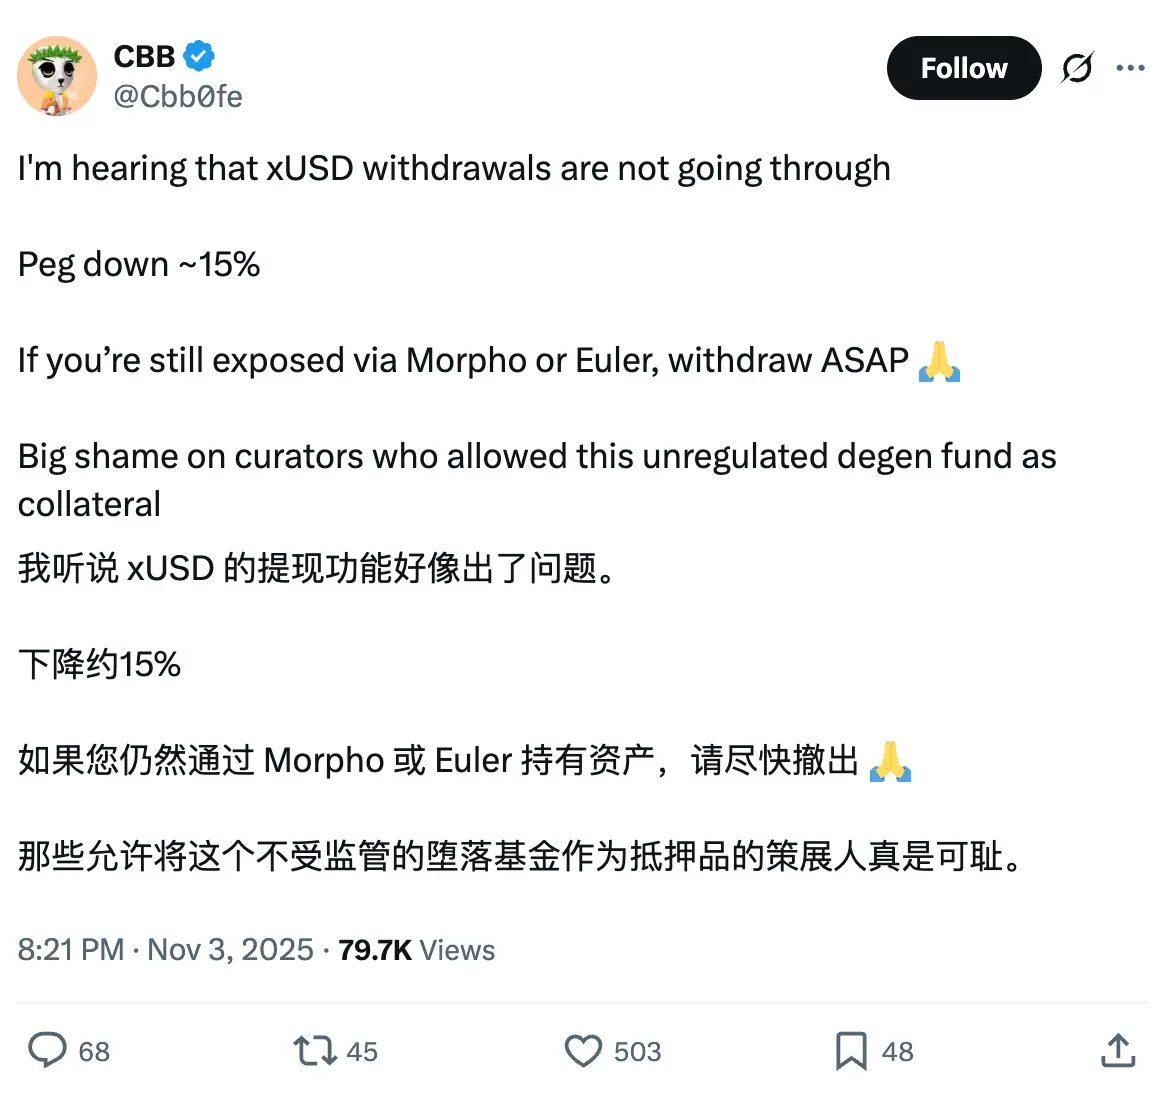
Mga Panganib at Kontrobersiya ng Stream Finance
Ang Stream ay isang on-chain capital allocation platform na gumagamit ng pondo ng mga user upang magpatakbo ng high-yield, high-risk investment strategies.
Ang portfolio nito ay binuo gamit ang makabuluhang leverage operations, na ginagawang mas resilient ang sistema sa ilalim ng stress. Gayunpaman, kamakailan ay naging sentro ito ng kontrobersiya dahil sa recursive loop/minting mechanism nito.
Bagaman hindi direktang nagpapahiwatig ng liquidity crisis ang kasalukuyang sitwasyon, ipinapakita nito ang mataas na sensitivity ng market. Kapag may lumabas na negatibong balita at nagdududa ang kumpiyansa, napakabilis ng pag-shift mula sa “mukhang ayos lang” patungong “kailangang mag-redeem agad.”
Ginagamit ang xUSD bilang collateral, na nakakalat sa maraming chain sa Curated Markets, kabilang ang Euler, Morpho at Silo, na sumasaklaw sa mga ecosystem gaya ng Plasma, Arbitrum at Plume.
Ang mismong protocol ay may makabuluhang risk exposure sa mga market na ito, kung saan ang pinakamalaki ay ang $84 million USDT na inutang gamit ang xUSD bilang collateral sa Plasma.
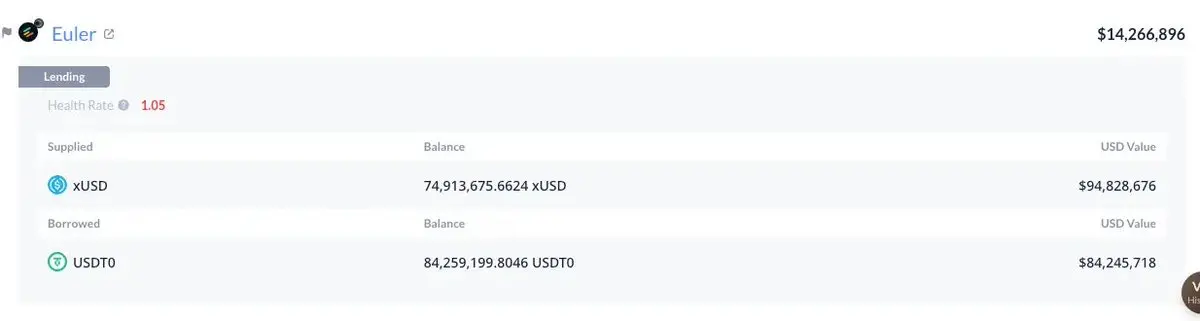
Collateral Mechanism at Risk Buffer
Kapag bumaba ang market price ng xUSD sa ilalim ng book value nito, hindi agad naliliquidate ang mga kaugnay na posisyon, dahil maraming market ang hindi naka-peg ang value ng collateral sa spot AMM price, kundi umaasa sa hard-coded o “base value” na oracle feeds, na sumusubaybay sa reported asset backing at hindi sa kasalukuyang secondary market price.
Sa mga panahong tahimik, nakakatulong ang ganitong disenyo upang maiwasan ang tail risk liquidation na dulot ng panandaliang volatility, lalo na sa mga stable na produkto. Ito rin ang dahilan kung bakit mas mahusay ang performance ng DeFi protocols noong liquidation wave ng October 10 kumpara sa centralized platforms.
Gayunpaman, maaari ring magdulot ang ganitong disenyo ng mabilis na pag-shift mula price discovery patungong trust discovery: ang pagpili ng base (o hard-coded) oracle ay nangangailangan ng masusing due diligence, kabilang ang pagiging totoo, katatagan, at risk characteristics ng asset backing.
Sa madaling salita, ang mekanismong ito ay angkop lamang kung may comprehensive proof of reserve at kayang mag-redeem sa makatwirang panahon. Kung hindi, may panganib na ang mga lender o depositor ang mauwi sa pag-ako ng bad debt.
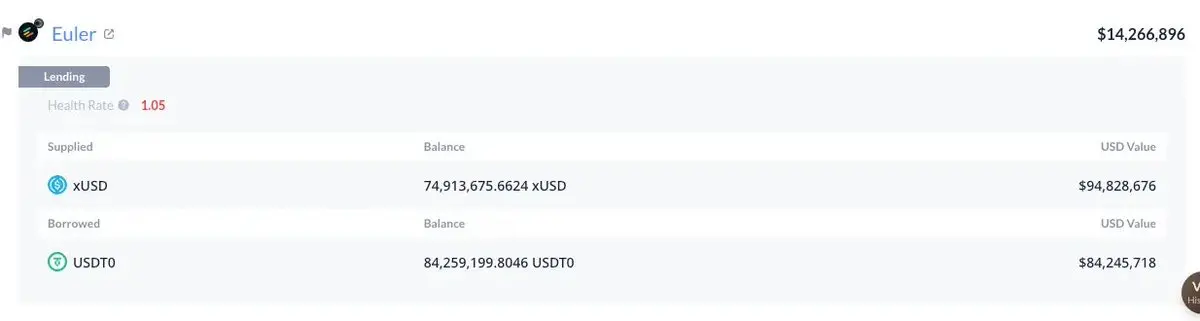
Stress Test sa Arbitrum
Halimbawa sa Arbitrum, ang kasalukuyang market price ng MEV Capital Curated xUSD Morpho Market ay mas mababa na kaysa LLTV (Lowest Loan-to-Value). Kung hindi makakabalik sa peg ang presyo ng xUSD, at umabot sa 100% ang utilization at tumaas sa 88% ang lending rate, maaaring lalong lumala ang sitwasyon.
Hindi kami tutol sa base oracle, sa katunayan, mahalaga ang papel nito sa pagpigil ng unfair liquidation na dulot ng short-term volatility. Gayundin, hindi rin kami tutol sa tokenized o kahit centralized yield-bearing assets. Ngunit naniniwala kami na kapag nagde-deploy ng money markets sa paligid ng mga asset na ito, dapat may basic transparency at gumamit ng modern, systematic, at professional risk management.
Maaaring maging engine ng responsible growth ang Curated Markets, ngunit hindi ito dapat maging karera ng paghabol sa mataas na kita kapalit ng seguridad at rationality.
Kung ang binubuo ay isang “domino-style” na complex structure, hindi dapat ikagulat ang pagbagsak nito kapag dumaan ang unang bugso ng hangin. Habang nagiging mas propesyonal ang industriya at mas nagiging structured ang ilang yield products (ngunit maaaring mas mahirap maintindihan para sa end user), kailangang itaas ng mga risk stakeholder ang kanilang standards.
Bagaman umaasa kami na malulutas nang maayos ang problema ng mga apektadong user, dapat magsilbing wake-up call ang insidenteng ito para sa buong industriya.
Orihinal na Link
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang kasikatan ng AI ay muling binabago ang industriya ng wafer foundry! Sabi ng UBS: Ang pagsabog ng demand ay nagpapabilis ng pagpapalawak ng advanced na proseso, habang ang mature na proseso ay pumapasok sa cycle ng pag-angat
Sa ulat ng UBS na inilabas kamakailan, binanggit na sa merkado ng wafer foundry, ang N2 (2-nanometer) node ay may mas malaking market scale (TAM) kaysa inaasahan, habang ang A14 (1.4-nanometer) ay bumibilis ang pagpapalawak ng produksyon, at nagsimula na ang pataas na cycle para sa mga matured na proseso.
Ang iPhone na may folding screen na nagkakahalaga ng $1999 ay handa nang ilunsad, ngunit ang Apple (AAPL.US) ay nahatulan na magbayad ng higit sa $5.7 bilyong dolyar dahil sa paglabag sa patent.
Habang ang Apple ay nagpapalawak sa negosyo ng foldable screen at AI, nahaharap ito sa isang hatol na higit sa $5.7 bilyong bayad-pinsala para sa patent ng teknolohiya ng pandamdam. Noong Setyembre 25, itinakda ng federal jury ng California na ang Taptic Engine na ginagamit sa ilang iPhone at Apple Watch ay lumabag sa dalawang patent ng Taction Technology.
Lumala ang hinaharap ng pagbubukas ng Hormuz, napapailalim sa presyon ang mga Asianong bond: 2Y Japanese bond yield malapit na sa 2%, 3Y South Korean bond yield umabot sa pinakamataas mula 2022
Ang mataas na presyo ng langis ay nagdulot ng pagtaas sa mga yield ng short-term bonds sa Korea at Japan.
5% na presyon ng US Treasury sa mga pandaigdigang asset, ang Australian Treasury ay nagbukas ng window para sa pag-layout? Malaking kompanya ng fixed income na Pimco ay nagsasabing masyadong agresibo ang inaasahang pagtaas ng interes
Ang Pacific Investment Management Company (Pimco) ay may positibong pananaw sa mga Australian bonds, dahil naniniwala itong masyadong mataas ang inaasahang pagtaas ng interest rate sa merkado. Ayon sa Pimco, ang cycle ng pagtaas ng interest rate sa Australia ay "lubos nang naipresyo," at nagsisimula nang lumitaw ang mga senyales ng kahinaan sa ekonomiya. Dahil dito, nagiging kaakit-akit ang mga Australian bonds, lalo na sa 5 hanggang 10 taong bahagi ng yield curve.
Mga presyo ng crypto
Higit pa


