
Le istituzioni di Wall Street avvertono: la Federal Reserve ha commesso il "peccato originale", il rendimento dei Treasury USA a 10 anni potrebbe raggiungere l'8%

Mentre la tempesta obbligazionaria globale continua a intensificarsi, Steven Blitz, capo economista USA presso TS Lombard, lancia un avviso: la Federal Reserve sta ripetendo gli errori storici, allentando troppo presto la politica monetaria prima che l'inflazione sia stata completamente soppressa. Questo "peccato originale" porterà il rendimento dei Treasury decennali USA a raggiungere l'8% nei prossimi anni.
Mercoledì, il rendimento del Treasury decennale è già salito al 5,30%, raggiungendo il massimo dal 2002, e la maggior parte degli istituti di Wall Street si chiede se il prossimo livello sarà il 6%. Tuttavia, secondo Blitz nel suo ultimo rapporto "Il peccato originale si ripete", questo giudizio è "troppo limitato" — il 5,75% è solo una tappa intermedia, mentre l'8% è l'obiettivo a lungo termine, quando verrà esercitata una reale pressione sul mercato azionario e finirà la mentalità degli investitori che per decenni hanno "comprato sui ribassi".
La logica principale di questa valutazione risiede nel fatto che una combinazione di politica fiscale accomodante e di politica monetaria lasca spingerà il centro dell'inflazione e dei rendimenti verso l'alto in ogni ciclo economico, e la situazione politica degli Stati Uniti rende difficile una rapida inversione di questa dinamica. Blitz afferma chiaramente che solo dal 2029 gli Stati Uniti potrebbero sviluppare una vera volontà politica di contenere l'inflazione, "ma non ci scommetterei".
"Peccato originale": allentamento prematuro, la storia si ripete
Blitz definisce il "peccato originale" della politica monetaria come: allentare anticipatamente prima che la recessione economica abbia eliminato completamente l'inflazione, "come mordere ancora una volta la stessa mela".
Nel suo racconto, questa volta il "colpevole" è il precedente presidente della Federal Reserve, Powell. Alla fine dello scorso anno, di fronte a un mercato del lavoro in raffreddamento ma a profitti aziendali in ripresa, Powell ha scelto di abbassare i tassi di interesse — Blitz sottolinea che questa decisione è avvenuta proprio due mesi prima delle elezioni presidenziali USA del 2024, offrendo oggettivamente un vantaggio politico all’allora amministrazione Biden. Blitz riconosce le "enormi pressioni" esercitate su Powell dal governo e da chi ambiva al suo incarico, inclusi alcuni membri del Federal Open Market Committee (FOMC), che volevano che Powell "chiudesse gli occhi e allentasse ancora di più".
Oggi, Trump, la Segretaria al Tesoro Bessent e il consigliere economico Bessent, tra gli altri, vorrebbero che l’attuale presidente della Federal Reserve, Waller, adottasse una politica accomodante "occhi aperti e occhi chiusi" nel nuovo ciclo di rialzo. Nella riunione di settembre sui tassi, Waller ha "resistito" con un aumento di soli 25 punti base, portando il tasso sui federal funds nella fascia 3,75%-4,00%, con voto unanime. La reazione di Blitz: "Perché non alzare di 50 punti base?"
"La recessione che non è avvenuta": l'espansione fiscale ha interrotto l'aggiustamento
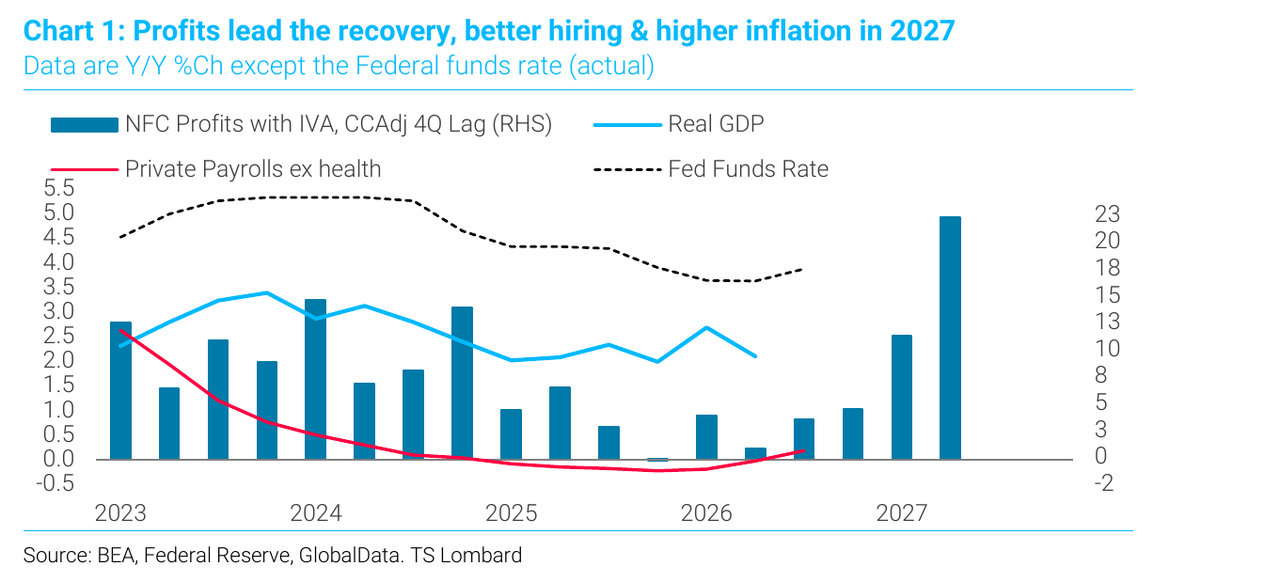
Blitz definisce il 2025 come "la recessione che non è avvenuta". Dopo circa 22 mesi di curva dei rendimenti invertita, il settore dell’occupazione privata non agricola (escluso il settore sanitario) è già in calo e la crescita reale dell’economia avrebbe dovuto contrarsi, ma ciò non è mai successo.
Per due motivi: in primo luogo, la portata dell’espansione fiscale è stata eccessiva; in secondo luogo, la Federal Reserve ha iniziato a ridurre i tassi non appena i profitti aziendali sono rimbalzati. Anche la politica dei dazi ha contribuito a questa dinamica.
Blitz cita due classiche regole di Wall Street: in primo, i profitti aziendali anticipano il lavoro, il lavoro anticipa l’inflazione; in secondo luogo, l’anno più mite per l’inflazione è spesso il primo della ripresa. Questo significa che il 2026 sarà un "buon anno", e che, nonostante dazi e shock sul prezzo del petrolio, l'inflazione di base scenderà effettivamente. Tuttavia, da ora in poi, se il mercato azionario continuerà a collaborare, i profitti elevati delle aziende stimoleranno assunzioni più rapide alimentando un riacutizzarsi dell'inflazione di fondo nel 2027.
Blitz osserva inoltre che i dati PCE core di agosto pubblicati questa settimana risultano "inferiori alle attese" solo perché il valore effettivo di 0,247% è stato approssimato a 0,2% e la revisione del benchmark ha artificialmente abbassato l’intera serie. Nel frattempo, l’inflazione "super core" è salita dello 0,4% su base mensile, la componente "altri servizi" ha registrato l’aumento più forte di sempre e anche i costi dell’istruzione sono saliti a livelli record. Il rendimento del Treasury decennale ha quindi annullato tutti i guadagni registrati dopo la pubblicazione dei dati PCE.
Swap spread: il mercato sta prezzando il rischio fiscale
La parte più peculiare dell’analisi di Blitz riguarda l’interpretazione degli swap spread. Secondo lui, la spinta profonda all’aumento dei rendimenti risiede nell’"eccesso di offerta del debito sovrano" — i governi dei mercati sviluppati devono rifinanziare costantemente il loro debito, mentre il ritmo di espansione del deficit fiscale supera la crescita nominale del PIL e le banche centrali non agiscono più come acquirenti marginali.
Il segnale più diretto arriva dagli swap spread: sempre più investitori preferiscono ricevere i tassi overnight garantiti variabili su 10 anni invece di detenere titoli di Stato a tasso fisso. Questa tendenza esiste negli Stati Uniti dal 2012, ma dopo la pandemia si è diffusa a livello globale — lo swap spread di Regno Unito e Francia si è ristretto bruscamente e anche la Germania tende all'equilibrio.
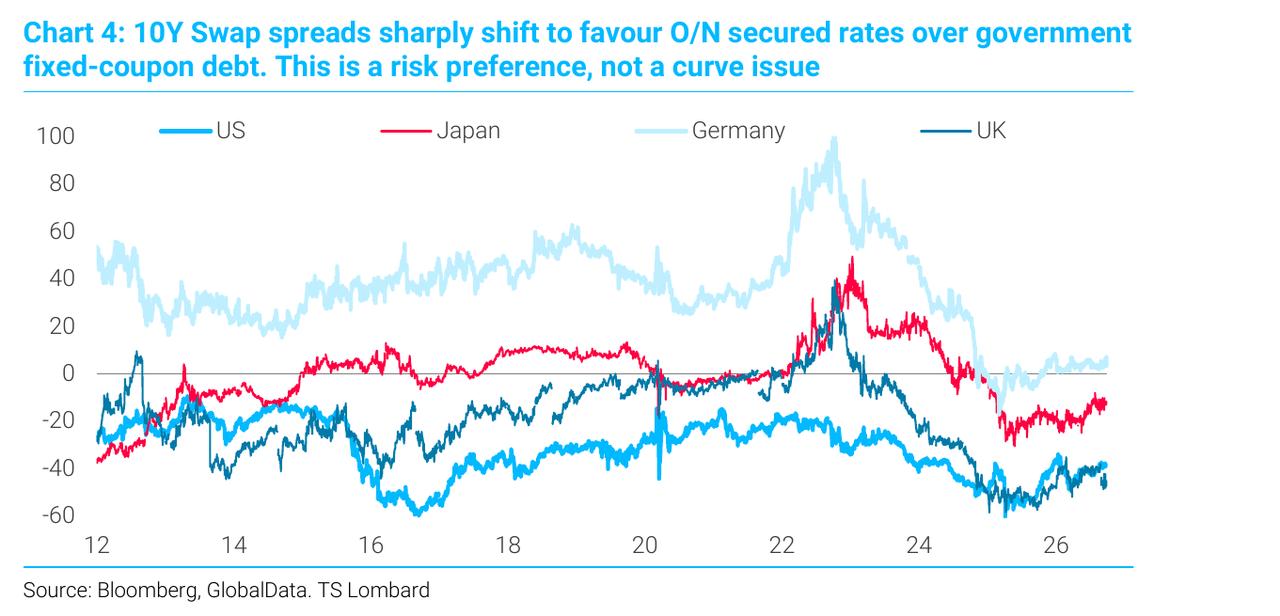
Blitz sottolinea che si tratta di una "questione di appetito per il rischio, non di forma della curva". Francia e Germania condividono la stessa banca centrale, la Bank of England di solito segue la BCE, eppure swap spread di questi paesi divergono. Il rischio che il mercato sta prezzando è quello fiscale, non il percorso dei tassi ufficiali o dell’inflazione.
Ha costruito un modello per lo swap spread a 10 anni degli Stati Uniti che mostra che, anche eliminando gli effetti della forma della curva e delle restrizioni regolatorie sui bilanci delle banche, la preferenza del mercato per i Treasury statunitensi sta diminuendo di anno in anno.
Perché 8%: combinazione di politiche e logica politica
La conclusione fondamentale di Blitz è: la combinazione di politica monetaria accomodante e politica fiscale espansiva spingerà verso l’alto i minimi di inflazione e rendimento in ogni ciclo, fino a che non emergerà la volontà politica reale di sacrificare la crescita a breve termine per abbattere l’inflazione.
Riassume questa divergenza come "Hamilton contro Jackson": il primo rappresenta l'approccio all'economia guidato dalla banca centrale, il secondo quello dipendente dalla politica di governo. "Il populismo che eleggerà il prossimo presidente pende verso Jackson". Blitz riassume così gli ultimi dieci anni della politica USA: "Le persone sono conservatrici su temi sociali e liberali su quelli fiscali".
La natura della crescita dei rendimenti è altrettanto cruciale. Finora, chiarisce Blitz, l’aumento dei rendimenti è stato guidato principalmente dai tassi reali, il che ha depresso il mercato azionario evitando al contempo un sell-off del dollaro. Tuttavia, se la spinta dovesse spostarsi sulle aspettative inflazionistiche, "il mercato azionario potrebbe anche reggere, ma per gli shortisti su USD arriveranno tempi d’oro" e allora "avrà inizio il mercato ribassista atteso da tempo sul dollaro".
La variabile decisiva è che il tasso netto di risparmio USA è sceso a zero, "senza segni di miglioramento". In questo contesto Blitz formula la sua previsione: "Alla fine, vedremo il rendimento del Treasury decennale americano arrivare all’8%".
Cosa crollerà per primo?
Blitz non prevede il crollo di uno specifico asset. Prevede invece la rottura di una modalità di pensiero — cioè la ferrea convinzione del mercato che l’inflazione tornerà al 2% e la logica riflessa del "comprare sempre azioni e obbligazioni paga". Per la generazione di investitori che ha vissuto 40 anni di trend ribassista dei tassi e si è abituata a comprare sui ribassi, sarà uno shock cognitivo importante.
È interessante notare che Blitz non è solo. Secondo quanto riportato, questa settimana Rich Privorostsky, capo delle operazioni di delta hedging di Goldman Sachs, ha affermato che l’andamento dei tassi "è ormai troppo severo per essere ignorato", sebbene "il mercato azionario mostri una resilienza impressionante".
Inoltre, il Tesoro USA non è del tutto impotente rispetto all’andamento dei rendimenti. Rabobank aveva recentemente definito il piano di riacquisto di Treasury ampliato ad agosto dal Tesoro come una sorta di "controllo leggero della curva", avvertendo che "rendimenti più alti peggiorano le prospettive fiscali, aumentando il premio per scadenza e quindi di nuovo i rendimenti": i riacquisti "interrompono questo ciclo, ma non necessariamente lo spezzano".
Il giudizio di Blitz è che: un governo che rifiuta di accettare una recessione non può scegliere attivamente il limite superiore dei rendimenti.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La carenza di NAND potrebbe durare fino al 2028! Citigroup ottimista sull'aumento dei prezzi dei chip di memoria trainato dalla domanda di AI, ribadisce il rating "Buy" su SanDisk (SNDK.US)
Secondo Citi Research, i risultati del quarto trimestre appena annunciati da Micron Technology confermano ulteriormente la tendenza di continua scarsità nell'offerta del mercato delle memorie NAND flash. Si prevede che questa situazione di squilibrio tra domanda e offerta nell'industria potrebbe persistere fino al 2028, offrendo così un sostegno ai prezzi dei chip di memoria.

Nebius (NBIS.US) acquisisce la startup israeliana Inferize per rafforzare il business dell’intelligenza artificiale; il valore dell’operazione potrebbe arrivare fino a 150 milioni di dollari.
Il fornitore di servizi di infrastruttura cloud AI Nebius ha annunciato l'acquisizione della startup israeliana di intelligenza artificiale Inferize, rafforzando ulteriormente le sue capacità di infrastruttura per l'elaborazione AI.
La relazione finanziaria di Micron è esplosiva, ma il prezzo delle azioni rimane "indifferente"! Wall Street è ancora ottimista, con un target price massimo fissato a 1625 dollari
Le performance e le indicazioni di Micron sono entrambe solide, ma il prezzo delle azioni è già aumentato del 237% quest'anno, portando a una reazione piatta nel pre-market. I giganti di Wall Street come Deutsche Bank, Bank of America, Goldman Sachs, JPMorgan rimangono tutti ottimisti: 26 accordi strategici a lungo termine con clienti garantiscono una visibilità sugli utili; UBS ha fissato il target massimo di prezzo a 1625 dollari, sostenendo la capacità di redditività cross-ciclo e il solido potenziale di crescita.
Pre-market azioni USA | I futures dei tre principali indici in rialzo, il rendimento dei Treasury decennali ai massimi dal 2002, Micron (MU.US) volatile dopo la pubblicazione dei risultati
Prima dell'apertura del mercato azionario USA il 1° ottobre (giovedì), tutti e tre i principali indici azionari statunitensi sono aumentati nei futures.
Prezzi delle criptovalute
Altro


