
PCE sorprendentemente rallenta e il PIL viene rivisto al rialzo: i rendimenti dei titoli di Stato USA crollano, l'oro sale di 10 dollari in pochi minuti – che segnali si nascondono dietro questi movimenti?

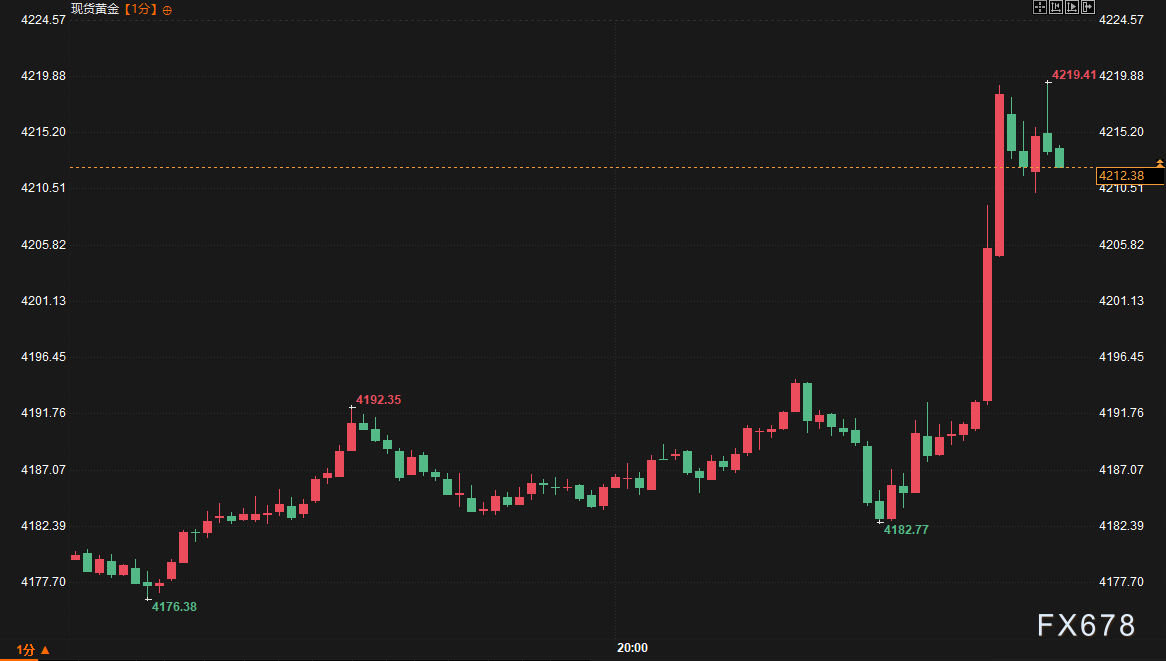
Wallstreet CN 30 settembre—— Mercoledì (30 settembre) alle 20:30 ora di Pechino, il Dipartimento del Commercio degli Stati Uniti ha pubblicato simultaneamente l'indice dei prezzi delle spese personali di consumo (PCE) di agosto e la stima finale del PIL del secondo trimestre. Il PCE core di agosto è aumentato solo dello 0,2% su base mensile e del 3,0% su base annua; il PCE complessivo dello 0,3% su base mensile e del 3,4% su base annua; la stima finale del PIL del secondo trimestre è stata rivista al rialzo al 2,2% e la spesa dei consumatori al 3,8%. Dopo la pubblicazione dei dati, l’oro spot è salito rapidamente di oltre 10 dollari fino a 4.205 dollari/oncia, mentre anche l’argento spot si è rafforzato contemporaneamente.
Mercoledì (30 settembre) alle 20:30 ora di Pechino, il Dipartimento del Commercio degli Stati Uniti ha pubblicato simultaneamente l'indice dei prezzi delle spese personali di consumo (PCE) di agosto e la stima finale del PIL del secondo trimestre. In precedenza, il consenso del mercato prevedeva un aumento mensile del PCE core dello 0,3% e annuale del 3,3%; per il PCE complessivo, un aumento dello 0,4% su base mensile e del 3,7% su base annua; la stima finale annualizzata del PIL del secondo trimestre era prevista invariata all’1,5%. I risultati effettivi si sono discostati notevolmente: il PCE core di agosto è aumentato solo dello 0,2% su base mensile e del 3,0% su base annua; il PCE complessivo dello 0,3% su base mensile e del 3,4% su base annua; la stima finale del PIL del secondo trimestre è stata rivista al rialzo al 2,2% e la spesa dei consumatori al 3,8%.
Dopo la pubblicazione dei dati, l’oro spot è salito rapidamente di oltre 10 dollari fino a 4.205 dollari/oncia, mentre anche l’argento spot si è rafforzato; il rendimento dei Treasury USA a 10 anni è sceso di circa 5 punti base fino al 5,205%, il rendimento a due anni è sceso di 4,57 punti base; i future sugli indici azionari sono saliti su tutta la linea.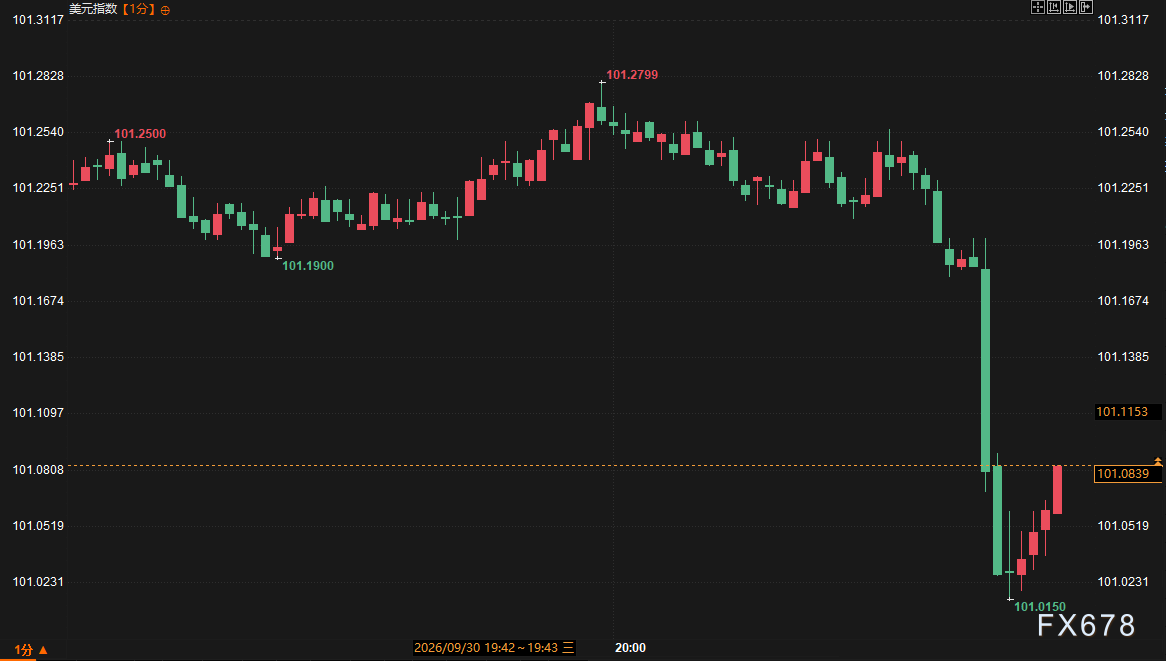
Analisi Approfondita di Connettività
A livello fondamentale, tutti gli indicatori dell’inflazione risultano inferiori alle attese, in particolare il core PCE annuale che segna il minimo da febbraio, alleviando direttamente i timori del mercato su un possibile ulteriore irrigidimento della politica da parte della Fed a breve termine. Nel frattempo, la revisione al rialzo del PIL e la crescita della spesa dei consumatori indicano una resilienza economica ancora presente, delineando una combinazione di “raffreddamento dell’inflazione + crescita solida”. In scenari storici simili, quando l'inflazione core cala altrettanto inaspettatamente e i dati di crescita non sono deboli, il rendimento dei Treasury tende a calare per primo, con benefici simultanei per asset rischiosi e metalli preziosi. Rispetto ai livelli elevati precedenti, il rendimento a 10 anni è sceso rapidamente dai massimi dopo i dati, mentre l’oro ha superato la fase di consolidamento di breve periodo.
Prima della pubblicazione dei dati molte istituzioni si concentravano sulle revisioni metodologiche che potevano abbassare i tassi annuali, tuttavia il dato mensile restava la chiave e le attese mostravano una certa rigidità; i retail erano invece più concentrati sulla potenziale volatilità di oro e azioni USA. Dopo la pubblicazione, la prospettiva degli istituzionali è subito mutata verso il “canary combo” – il raffreddamento dell'inflazione offre spazio di osservazione per la politica, mentre la crescita robusta limita le attese di un allentamento eccessivo; i retail si sono invece focalizzati sull’esplosione di breve periodo dell’oro e il rilascio emotivo dovuto al calo dei rendimenti, con aspettative molto diverse. I future sui tassi a breve termine sono saliti, i trader hanno ridotto le scommesse su un rialzo a ottobre, in linea con il calo dei rendimenti e l’aumento degli indici future. Per i metalli preziosi, oro e argento hanno ricevuto supporto di breve termine; gli asset sensibili ai tassi ne hanno beneficiato, ma l’impatto sulle singole categorie richiederà ulteriori conferme dai prossimi dati.
Prospettive di Tendenza
Proiettando la logica di mercato, il raffreddamento dei dati sull’inflazione contribuirà a contenere la pressione al rialzo sui rendimenti, sostenendo l'oro su livelli relativamente forti e aprendo la possibilità che la spinta rialzista dei future azionari prosegua anche in sessione. Tuttavia, la revisione al rialzo della crescita del secondo trimestre e la tenuta della spesa dei consumatori indicano che il motore economico non si è indebolito in modo evidente, di conseguenza il calo dei rendimenti potrebbe essere limitato dai prossimi dati su occupazione e prezzi dei servizi. Il movimento complessivo continuerà a girare attorno alla “fase di osservazione del percorso di politica monetaria” e la volatilità di breve termine di metalli preziosi e indici azionari dipenderà ancora dai rendimenti obbligazionari.
Letture di Approfondimento
Il core PCE è l’indicatore di inflazione preferito dalla Fed; un dato inferiore alle attese di solito riduce l’urgenza di ulteriori rialzi dei tassi, facendo retrocedere le attese sui tassi reali e aumentando il fascino relativo dell’oro, che non genera interessi. Il rally di oltre 10 dollari dell’oro subito dopo il dato ne è diretta testimonianza.
Il raffreddamento dell’inflazione spinge in basso i rendimenti, mentre la revisione positiva della crescita ne limita il calo. In questo caso il rendimento a 10 anni e quello a 2 anni sono scesi insieme, segnalando che il mercato ha dato più peso ai segnali di inflazione, ma se in futuro arrivassero buoni dati occupazionali i rendimenti potrebbero tornare sotto pressione.
Prima dei dati, le istituzioni erano più concentrate sulle revisioni metodologiche e sui rischi di rigidità mensile, mentre i piccoli risparmiatori guardavano alla volatilità di oro e indici; dopo i dati, le istituzioni hanno enfatizzato la “finestra di osservazione su crescita stabile + raffreddamento inflazione”, mentre i retail si sono concentrati più direttamente sull'esplosione di breve periodo e sul rilascio emotivo dei mercati.
La crescita della spesa (+0,9% mensile) supera di gran lunga quella del reddito (+0,2%) e il tasso di risparmio scende, indicando una resilienza dei consumi, ma la sostenibilità dipenderà dall’andamento futuro di redditi e occupazione.
I future sui tassi a breve mostrano una probabilità ancora più bassa di rialzo a ottobre, offrendo una finestra d’osservazione, ma l’andamento della crescita e dei consumi suggerisce che la politica non potrà cambiare rapidamente; i prossimi dati su occupazione non agricola e inflazione dei servizi saranno decisivi per ulteriori conferme.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La raccolta di finanziamenti per l'acquisizione da 110 miliardi di Paramount (PSKY.US) arriva in ritardo: emissione di obbligazioni posticipata di tre mesi, potrebbe dover pagare 500 milioni di dollari in più di interessi ogni anno.
Paramount ha continuato per mesi a presentare agli investitori obbligazioni di finanziamento per l'acquisizione di Warner Bros Discovery (WBD.US); tuttavia, mentre il periodo di negoziazione si è allungato, i costi di finanziamento sono aumentati.
Trump propone un piano di investimento energetico coreano da 200 miliardi di dollari negli Stati Uniti, coinvolgendo otto centrali nucleari e il progetto LNG in Alaska
Il presidente degli Stati Uniti Trump dovrebbe annunciare mercoledì un piano che prevede il sostegno della Corea del Sud, per un importo totale di circa 200 miliardi di dollari, a progetti energetici statunitensi che coinvolgono otto grandi centrali nucleari, un’importante struttura di produzione di energia in Texas e un progetto di esportazione di gas naturale liquefatto (LNG) in Alaska.
Apple (AAPL.US) entra finalmente nel prossimo grande settore: la casa intelligente, pronta a rilasciare il centro dispositivi il 13 ottobre, posizionandosi sulla nuova pista delle applicazioni AI.
Apple è finalmente pronta a entrare nel prossimo settore importante: la smart home.
Prezzi delle criptovalute
Altro


