
Il canarino nella miniera del credito privato: dall’esperienza di Blue Owl all’illusione dei prodotti semi-liquidi

Il 18 febbraio, Blue Owl, una delle principali società di gestione di asset alternativi a livello globale, ha annunciato che il suo veicolo di credito privato retail OBDCII interromperà definitivamente l'opzione di rimborso trimestrale, passando invece a restituire il capitale agli investitori in più fasi tramite recupero di prestiti, vendita di asset e dividendi straordinari. Allo stesso tempo, per offrire agli investitori la liquidità promessa e rimborsare i debiti, Blue Owl ha annunciato la vendita complessiva di circa 1,4 miliardi di dollari di prestiti diretti attraverso tre BDC (OBDCII, il fondo BDC quotato OBDC e il fondo di reddito tecnologico OTIC), di cui OBDCII ha venduto circa 600 milioni di dollari, pari a circa il 34% del suo portafoglio.
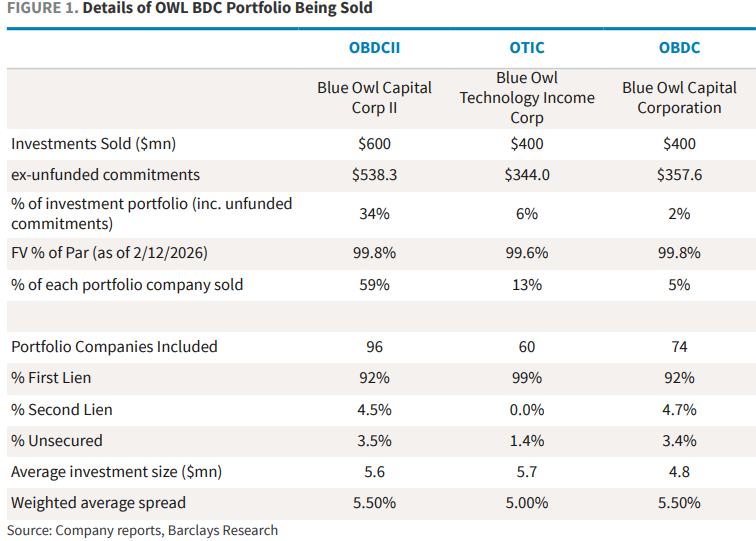
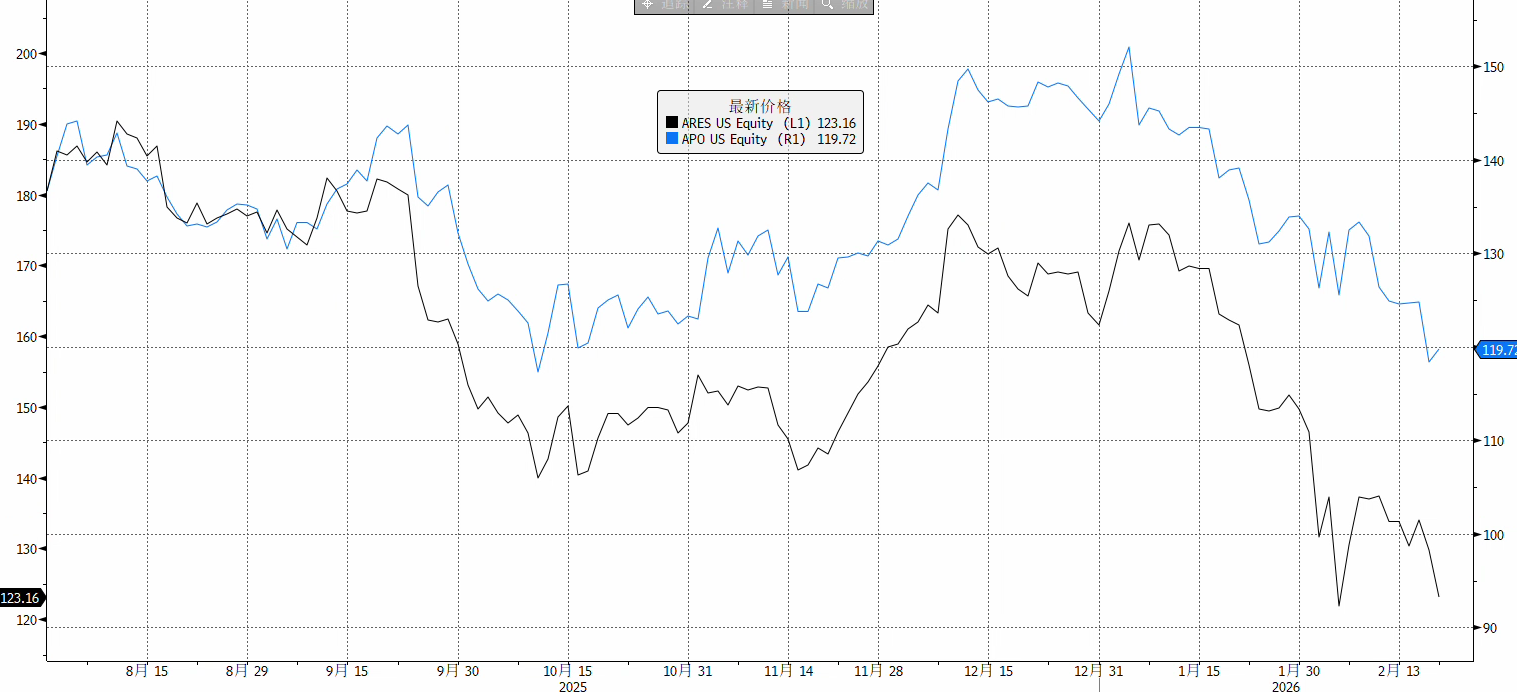
A causa di questa notizia, la reazione del mercato è stata turbolenta. Il 19 febbraio, il prezzo delle azioni Blue Owl è sceso quasi del 10% durante la giornata, toccando il minimo degli ultimi due anni e mezzo, chiudendo infine in calo del 5,9%; il panico si è rapidamente diffuso a tutto il settore della gestione di asset alternativi, con i titoli dei concorrenti come Ares, Apollo, Blackstone, KKR in calo generalizzato tra il 3% e il 6%; anche i titoli europei di CVC e Partners Group sono scesi.
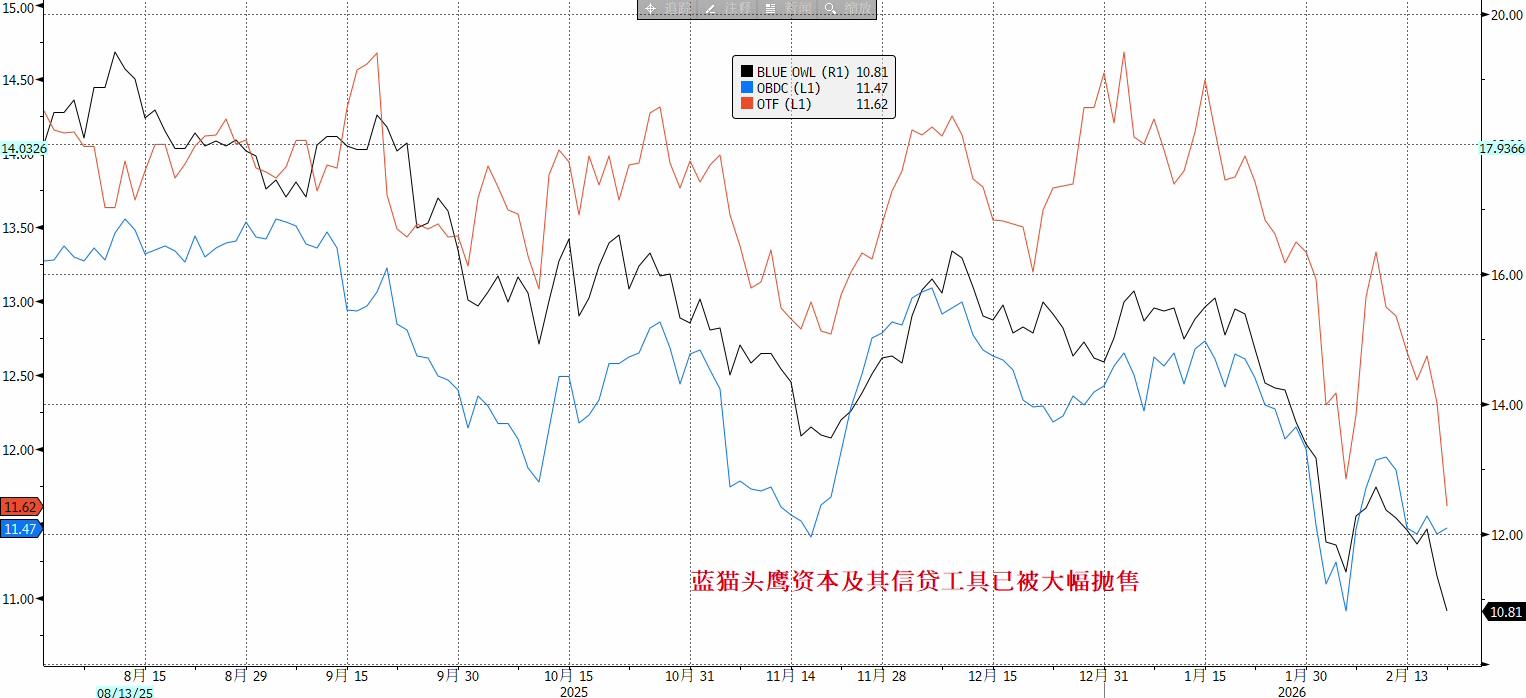
Ancora più scioccante, il 21 febbraio, il fondo hedge Saba ha proposto di acquistare le quote BDC legate a Blue Owl a un prezzo scontato del 20%-35% rispetto al più recente valore patrimoniale netto, sfidando pubblicamente la correttezza della valutazione contabile del fondo. Sebbene questa offerta non sia obbligatoria, il suo significato simbolico risiede nel fatto che si è aperta una netta divergenza tra il prezzo di liquidità offerto dal mercato secondario e il NAV comunicato dal gestore. Nel frattempo, i prezzi delle note strutturate collegate a Blue Owl sono crollati, con una nota emessa da Citi scesa sotto il 50% del valore nominale.
Nel complesso, l’evento Blue Owl non rappresenta semplicemente un errore di gestione della liquidità di una singola azienda; ha infatti smascherato l’illusione dei prodotti semi-liquidi nel mercato del credito privato, che negli ultimi anni ha raggiunto i 3.000 miliardi di dollari. Questo evento potrebbe essere il “canarino nella miniera” del credito privato, potenzialmente preludio a una ripetizione dell’evento del 2007 in cui BNP Paribas congelò i fondi — proprio l’inizio della crisi finanziaria.
Crisi di fiducia nel modello dei prodotti semi-liquidi
L’evento Blue Owl ha toccato il punto più vulnerabile del credito privato: la sostenibilità del modello di prodotto semi-liquido. Questi prodotti promettono ai piccoli investitori riscatti regolari (ad esempio trimestrali), ma sono sostenuti da prestiti privati con una durata di 5-10 anni; il problema centrale è il seguente:
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La domanda di memoria per l’AI continua a esplodere: Micron (MU.US) supera le aspettative nel quarto trimestre fiscale, con i ricavi trimestrali del core business dei data center in crescita di oltre 10 volte su base annua
Il gigante dei chip di memoria Micron Technology ha pubblicato mercoledì, dopo la chiusura dei mercati, i risultati del quarto trimestre dell’anno fiscale 2026: sia i ricavi che i profitti hanno superato le aspettative di Wall Street e le previsioni per il prossimo trimestre sono superiori rispetto alle stime di mercato.
La Federal Reserve approva la riforma degli stress test con un voto di 6 a 1: la volatilità delle richieste di capitale dimezzata, unico voto contrario avverte del rischio di perdita della resilienza
La Federal Reserve ha ufficialmente approvato due regole definitive volte ad aumentare la trasparenza e a ridurre la volatilità dei requisiti di capitale di circa il 50%. Le nuove regole prevedono una consultazione pubblica sugli scenari dei test di stress e stabiliscono che la media dei risultati dei test effettuati per due anni consecutivi sarà utilizzata per calcolare il buffer di capitale; questo meccanismo di media entrerà in vigore nel 2028. Questa riforma è il frutto di anni di negoziati nel settore bancario e i gruppi di settore l'hanno accolta positivamente. Tuttavia, alcuni critici, come il membro del consiglio Barr, avvertono che la riforma potrebbe indebolire l'efficacia dei test di stress e ridurre la resilienza complessiva del sistema bancario.

Synopsys ha raggiunto una collaborazione con OpenAI per l'IA nella progettazione di chip, il prezzo delle azioni è salito per oltre il 7%
Synopsys e OpenAI hanno firmato un accordo pluriennale legalmente vincolante per sviluppare congiuntamente GPT-Synopsys, un modello appositamente addestrato e ottimizzato per svolgere compiti di progettazione di chip. OpenAI pagherà a Synopsys una quota di abbonamento per la licenza degli strumenti e le due parti condivideranno i ricavi generati in base ai miglioramenti nella progettazione dei chip ottenuti dai clienti che utilizzano il prodotto.
Prezzi delle criptovalute
Altro


