
Merck indica una migliore visibilità di crescita nel periodo successivo alla perdita di esclusività di Keytruda

Merck MRK ha annunciato all'inizio di questo mese risultati del quarto trimestre 2025 superiori alle aspettative. L'azienda ha superato le stime sia per gli utili che per le vendite. È importante notare che, durante la conference call del quarto trimestre, il management ha fornito una prospettiva di crescita a lungo termine incoraggiante, che probabilmente ha aumentato l'ottimismo degli investitori.
Merck si sta avvicinando a una significativa scadenza brevettuale poiché la sua terapia di punta PD-1, Keytruda, perderà l'esclusività nel 2028. Sebbene ciò comporti un notevole rischio di entrate, l'azienda prevede oltre 70 miliardi di dollari in opportunità commerciali potenziali, non aggiustate per il rischio, derivanti dall'attuale pipeline entro la metà degli anni 2030. È importante sottolineare che la direzione ha osservato che questa cifra (70 miliardi di dollari) è più del doppio della precedente stima di picco di consenso sulle vendite di 35 miliardi di dollari per Keytruda nel 2028 e rappresenta un aumento di 20 miliardi rispetto a quanto l'azienda si aspettava solo un anno fa.
Sulla scia di questo ottimismo, Merck punta sui suoi nuovi prodotti, sui progressi chiave della pipeline e sull'espansione dei portafogli commerciali attraverso recenti fusioni e acquisizioni (M&A) per garantire una crescita sostenibile nel periodo post-LOE di Keytruda.
I nuovi prodotti di Merck con potenziale da blockbuster sono il suo vaccino coniugato pneumococcico 21-valente, Capvaxive, e il farmaco per l'ipertensione arteriosa polmonare, Winrevair. Capvaxive e Winrevair hanno registrato rispettivamente vendite per 759 milioni di dollari e 1,4 miliardi di dollari nel 2025. Entrambi i prodotti hanno avuto un forte lancio e hanno il potenziale di generare ricavi significativi a lungo termine.
Un altro nuovo prodotto, Welireg, un innovativo inibitore di HIF-2α, approvato per il trattamento di varie tipologie di tumori, ha generato vendite per 716 milioni di dollari nel 2025.
Merck è inoltre focalizzata sulla costruzione di una pipeline diversificata per sostenere la crescita a lungo termine. La pipeline di fase III dell'azienda è quasi triplicata dal 2021, grazie ai progressi interni e all'aggiunta di candidati tramite accordi M&A. Merck sta vivendo un forte lancio per Ohtuvayre, una terapia di mantenimento first-in-class per la broncopneumopatia cronica ostruttiva, con un potenziale commerciale di diversi miliardi di dollari. Aggiunto al portafoglio tramite l'acquisizione di Verona nel 2025, il farmaco ha generato vendite per 178 milioni di dollari nel quarto trimestre 2025. L'azienda continua a investire nel lancio statunitense di Ohtuvayre, che dovrebbe ampliare la portata ai pazienti e sostenere la crescita nel 2026 e oltre.
Merck ha recentemente acquisito Cidara Therapeutics, che ha aggiunto il principale candidato della pipeline di quest'ultima, MK-1406 (precedentemente CD388), un agente antivirale first-in-class, a lunga durata d'azione e indipendente dal ceppo, alla propria pipeline. Il candidato è attualmente in fase di valutazione in studi avanzati per la prevenzione dell'influenza stagionale in soggetti ad alto rischio di complicanze.
I nuovi prodotti e l'espansione dei portafogli di malattie respiratorie e infettive con le recenti operazioni di M&A hanno migliorato le prospettive di crescita a lungo termine di Merck.
Con una pipeline avanzata diversificata e oltre 70 miliardi di dollari di opportunità commerciali previste oltre Keytruda, le prospettive di crescita a lungo termine di Merck possono ora essere considerate più resilienti e meno dipendenti da un singolo farmaco come Keytruda.
Inibitori PD-L1 in competizione con Keytruda di MRK
Keytruda affronta la concorrenza di altri inibitori PD-L1, tra cui Bristol Myers’ BMY Opdivo, Tecentriq di Roche RHHBY e Imfinzi di AstraZeneca AZN.
Opdivo di BMY, come Keytruda, è approvato per molteplici tipi di tumore, inclusi polmoni, melanoma e reni. Bristol Myers ha registrato 10,05 miliardi di dollari di vendite per Opdivo nel 2025, con un aumento dell'8% anno su anno.
Tecentriq è il principale farmaco immuno-oncologico di Roche approvato per molteplici indicazioni oncologiche. RHHBY ha registrato 3,56 miliardi di CHF di vendite per Tecentriq nel 2025, in aumento del 3% anno su anno.
Imfinzi di AZN ha generato vendite per 6,06 miliardi di dollari nel 2025, in crescita del 28%, trainato dalla crescente domanda nelle indicazioni per tumori alla vescica e al fegato. Imfinzi ha strategicamente ampliato il suo utilizzo in molteplici indicazioni oncologiche, rafforzando il portafoglio oncologico di AstraZeneca.
Performance del prezzo, valutazione e stime di MRK
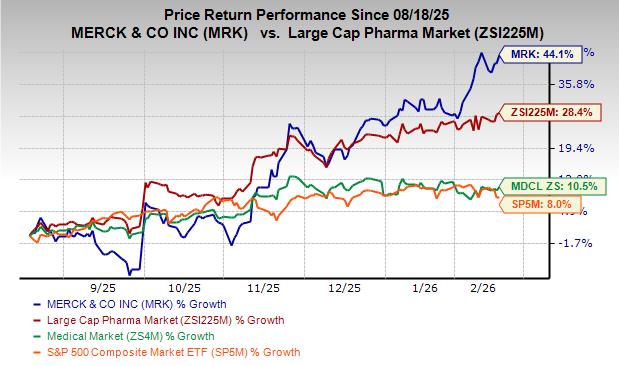
Negli ultimi sei mesi, le azioni di Merck sono aumentate del 44,1% rispetto al rialzo del 28,4% del settore. Il titolo ha inoltre sovraperformato il settore e l’S&P 500 nello stesso periodo, come si vede nel grafico sottostante.
Fonte immagine: Zacks Investment Research
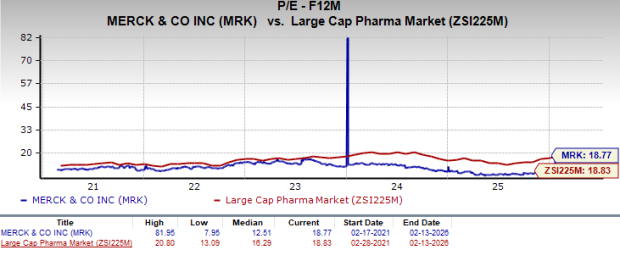
Dal punto di vista della valutazione, Merck appare interessante rispetto al settore. Considerando il rapporto prezzo/utili, le azioni della società sono attualmente scambiate a 18,77 utili futuri, inferiore a 18,83 del settore ma superiore alla media quinquennale di 12,51.
Fonte immagine: Zacks Investment Research
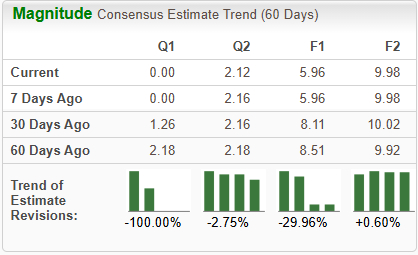
La stima di consenso Zacks per l’utile per azione del 2026 è scesa da 8,11 a 5,96 dollari, mentre quella per il 2027 è scesa da 10,02 a 9,98 dollari negli ultimi 30 giorni.
Fonte immagine: Zacks Investment Research
Zacks Rank di MRK
Attualmente Merck ha un Zacks Rank #4 (Sell).
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

La domanda per l’AI sta crescendo in modo vertiginoso, ma la “porta del credito” per i finanziamenti si sta restringendo! Sotto la pressione del rendimento del 5% dei Treasury USA, i perdenti nel settore della capacità di calcolo stanno emergendo.
Con il rendimento dei titoli di Stato statunitensi che sale ai livelli più alti dal 2007, il costo complessivo del finanziamento per la costruzione delle infrastrutture di intelligenza artificiale sta per diventare molto più elevato. JPMorgan prevede che, entro il 2030, il debito legato all’intelligenza artificiale raggiungerà i 4,1 trilioni di dollari.
Dal salvataggio di Credit Suisse alla considerazione di fusioni transfrontaliere: UBS (UBS.US) si trova in una “fortezza di capitale”, la prossima tappa sarà un'alleanza con Wall Street?
Mentre la più grande banca svizzera sta affrontando pressioni legate a requisiti di capitale più rigorosi, alcune delle principali banche internazionali hanno già contattato UBS riguardo a una potenziale fusione o altre forme di collaborazione.

Divario di volatilità tra “azioni singole vs indici”! Operazioni popolari nel mercato azionario USA: acquistare opzioni su singole azioni e coprirsi con opzioni su indici
La narrazione sull'AI si sta frammentando, il prezzo del petrolio mostra forti oscillazioni e il rendimento dei titoli di stato americani è salito ai massimi da 20 anni. Sotto questa tripla catalisi, il grado di divergenza tra i titoli dell'S&P 500 ha raggiunto il 95° percentile degli ultimi 30 anni. La volatilità delle singole azioni continua a comprimersi, rendendo relativamente basso il costo di costruzione delle posizioni. Il divario tra la volatilità dei singoli titoli e quella dell'indice si sta nuovamente ampliando, offrendo una rara finestra per operazioni di trading diversificato come "long sulle opzioni su singoli titoli e short sulle opzioni sull'indice".
Prezzi delle criptovalute
Altro


