
I volumi sani di emissione di prestiti globali guideranno gli utili del quarto trimestre di Moody's

Moody's MCO pubblicherà i risultati del quarto trimestre e dell’intero anno 2025 il 18 febbraio, prima dell’apertura dei mercati. La linea Corporate Finance, il principale contributore di ricavi della divisione Moody's Investors Service (“MIS”), dovrebbe aver registrato una buona crescita dei ricavi.
Nel quarto trimestre, l’attività globale di emissione di obbligazioni è stata solida nonostante i volumi stagionalmente ridotti di dicembre. Durante il trimestre, gli spread del debito societario hanno subito lievi fluttuazioni, rimanendo però vicino ai minimi pluriennali. Questo ha favorito il volume delle emissioni, anche se il blocco del governo potrebbe aver ostacolato alcune emissioni.
Tra le due sotto-categorie delle obbligazioni societarie non finanziarie, i prestiti investment-grade hanno registrato un notevole aumento dei volumi su base annua, mentre i volumi delle emissioni high-yield sono rimasti robusti. D’altro canto, l’emissione di leveraged loan è stata contenuta rispetto ai livelli record dello stesso periodo dell’anno precedente. La stima di consenso Zacks per i ricavi della linea Corporate Finance, pari a 467,4 milioni di dollari, indica una crescita del 22,7% rispetto al trimestre precedente.
La stima di consenso per i ricavi della business line Financial Institutions, pari a 173,4 milioni di dollari, suggerisce un incremento del 3,8% su base annua. La stima di consenso Zacks per i ricavi della business Public, Project and Infrastructure Finance, pari a 139,1 milioni di dollari, implica una crescita del 20,1%.
Passando alla finanza strutturata, i volumi trimestrali di emissione di collateral debt obligations, commercial mortgage-backed securities e asset-backed securities sono stati impressionanti. Pertanto, i ricavi da Structured Finance probabilmente sono aumentati. La stima di consenso per questi ultimi è pari a 149,8 milioni di dollari, suggerendo un incremento dell’8,5%.
La stima di consenso Zacks per i ricavi della divisione MIS per il trimestre da riportare, pari a 993,9 milioni di dollari, implica un aumento del 15,8% su base annua.
Altri fattori chiave che influenzano gli utili del Q4 di MCO
Divisione Moody's Analytics (“MA”): Con la domanda di analytics in costante crescita, i ricavi di tutte le unità della divisione MA dovrebbero essere aumentati nel quarto trimestre. Gli sforzi dell’azienda per rafforzare la redditività della divisione tramite strategie di crescita inorganica dovrebbero aver offerto qualche supporto. Pertanto, i ricavi complessivi della divisione dovrebbero essere aumentati nel trimestre oggetto di report.
La stima di consenso per i ricavi trimestrali della divisione MA è fissata a 945 milioni di dollari, indicando una crescita del 9,1% rispetto allo stesso trimestre dell’anno precedente.
Spese: Considerando gli sforzi di crescita inorganica di Moody’s, i costi legati ad acquisizioni e ristrutturazioni dovrebbero essere aumentati nel trimestre oggetto di report, con conseguente aumento delle spese totali.
Previsioni sugli utili di Moody’s
Secondo il nostro modello comprovato, le probabilità che MCO superi la stima di consenso Zacks per gli utili questa volta sono elevate. Questo perché l’azienda possiede la giusta combinazione dei due ingredienti chiave — un Earnings ESP positivo e un Zacks Rank #3 (Hold) o superiore.
Puoi scoprire le migliori azioni da acquistare o vendere prima della pubblicazione dei risultati con il nostro Earnings ESP Filter.
Earnings ESP: L’Earnings ESP per Moody’s è +0,83%.
Zacks Rank: Attualmente la società ha un Zacks Rank #2 (Buy). Puoi vedere l’elenco completo delle azioni Zacks #1 Rank (Strong Buy) di oggi qui.
Previsioni di utili e vendite del Q4 per MCO
La stima di consenso Zacks per gli utili è fissata a 3,46 dollari, valore rimasto invariato negli ultimi sette giorni. La cifra indica un balzo del 32,1% rispetto al dato riportato un anno fa.
Prezzo e sorpresa sugli utili per azione di Moody's Corporation
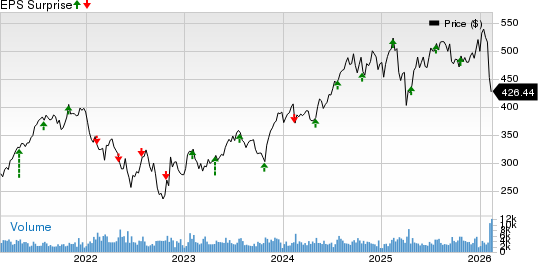
Moody's Corporation price-eps-surprise | Moody's Corporation Quote
La stima di consenso per le vendite, pari a 1,88 miliardi di dollari, suggerisce un aumento del 12,2%.
Previsioni 2025 per MCO
Moody’s prevede utili rettificati tra 14,50 e 14,75 dollari per azione. Su base GAAP, gli utili sono stimati tra 13,15 e 13,40 dollari per azione.
Moody’s prevede che i ricavi aumenteranno in una fascia percentuale a cifra singola alta. Anche i ricavi dei segmenti MIS e MA dovrebbero aumentare in una fascia percentuale a cifra singola alta.
Performance dei concorrenti di MCO
S&P Global Inc. SPGI ha riportato risultati contrastanti per il quarto trimestre 2025, con utili inferiori alla stima di consenso Zacks, mentre i ricavi l’hanno superata.
Gli utili rettificati per azione di SPGI, pari a 4,30 dollari, hanno mancato il consensus dello 0,5% ma sono cresciuti del 14,1% su base annua. I ricavi, pari a 3,92 miliardi di dollari, hanno superato la stima di consenso dello 0,5% e sono aumentati del 9% su base annua.
Accenture plc ACN ha riportato risultati impressionanti per il primo trimestre fiscale 2026.
Gli utili di ACN sono stati di 3,94 dollari per azione, superando la stima di consenso Zacks del 5,6%. Il dato è aumentato del 9,8% rispetto al trimestre precedente. I ricavi totali di 18,7 miliardi di dollari hanno superato la stima di consenso dell’1% e sono cresciuti del 6% su base annua.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Azioni statunitensi durante la notte | Indici principali misti, tensioni sul mercato da titoli di stato USA e prezzo del petrolio, preoccupazioni per il progetto data center di Oracle (ORCL.US)
Giovedì, i tre principali indici azionari statunitensi hanno chiuso con andamenti contrastanti.
Tre funzionari della Federal Reserve rilasciano dichiarazioni aggressive nello stesso giorno, le aspettative di mercato per un rialzo dei tassi a ottobre salgono al 69%
Giovedì il presidente della Federal Reserve di Filadelfia ha dichiarato che potrebbe essere necessario un ulteriore irrigidimento della politica monetaria; il presidente della Federal Reserve di New York ha affermato che un ulteriore aumento dei tassi entro l'anno è ragionevole; il presidente della Federal Reserve di Cleveland ha sottolineato che il rischio di disancoraggio delle aspettative di inflazione è aumentato in modo significativo. In precedenza, mercoledì, il governatore della Federal Reserve Michael Barr aveva detto che potrebbe essere necessario un ulteriore aggiustamento della politica; martedì il presidente della Federal Reserve di Richmond ha affermato che il rischio di un'inflazione radicata è in aumento. A seguito delle dichiarazioni restrittive dei funzionari e dei solidi dati economici, le aspettative di mercato per un aumento dei tassi a ottobre sono salite dal 53% dello scorso fine settimana al 69%.
Vendite di Treasury USA si intensificano! L’asta dei titoli del Tesoro a 7 anni registra scarso interesse, il volume di riacquisto del Tesoro resta al di sotto del limite, i rendimenti dei titoli municipali raggiungono il massimo degli ultimi 15 anni.
Giovedì, il rendimento dell'asta del Tesoro USA per i titoli di Stato a 7 anni da 44 miliardi di dollari è salito al 5,085%, segnando un nuovo massimo storico per questa scadenza, mentre la quota assegnata agli investitori esteri è scesa ai minimi da quasi due anni. Il Tesoro USA ha completato solo il 68% del tetto previsto per le operazioni di riacquisto, rispetto all’86% precedente, offrendo un sostegno alla liquidità inferiore alle aspettative. La pressione si è estesa al mercato delle obbligazioni municipali statunitensi, con il rendimento trentennale che ha superato il 5% segnando il massimo dal 2011 e il volume delle vendite ha raggiunto il picco più alto dall’inizio della pandemia. Giovedì, anche il rendimento del decennale USA ha superato il 5,2%, per la prima volta dal 2007.
Macron: la Francia fornirà assistenza militare all'Arabia Saudita per proteggere le infrastrutture petrolifere del porto di Yanbu nel Mar Rosso
Macron ha dichiarato che la Francia invierà truppe a Yanbu e fornirà sistemi radar e di difesa. Ha sottolineato che la missione è finalizzata a proteggere le strutture di Yanbu e non a intervenire nei conflitti regionali. Venerdì scorso ha affermato che, dopo le interruzioni nello Stretto di Hormuz, l'oleodotto est-ovest dell'Arabia Saudita è diventato una via di trasporto alternativa importante, ma il volume di petrolio trasportato attraverso questo oleodotto è drasticamente diminuito a causa degli attacchi degli Houthi yemeniti su Yanbu.
Prezzi delle criptovalute
Altro


