
Analisi macro speciale di SignalPlus: liquidazione forzata
È stato il giorno di liquidazione più drammatico dai tempi del crollo di FTX... Gli algoritmi di auto-deleveraging delle piattaforme di trading centralizzate hanno cancellato 19 miliardi di dollari (o forse molto di più...).
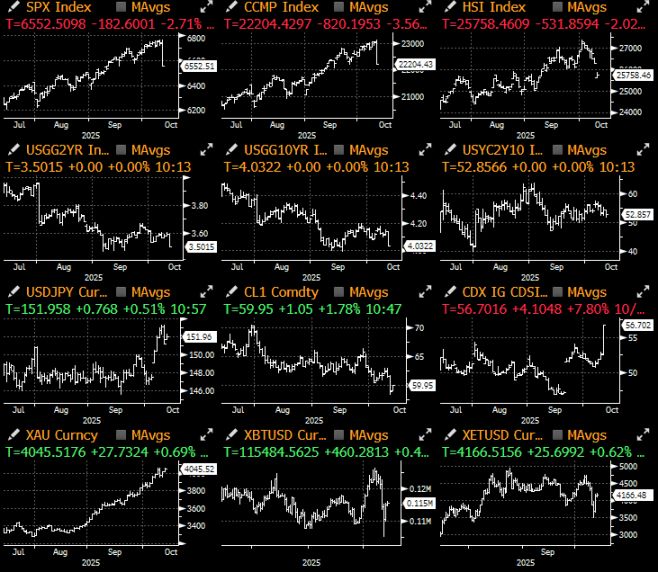
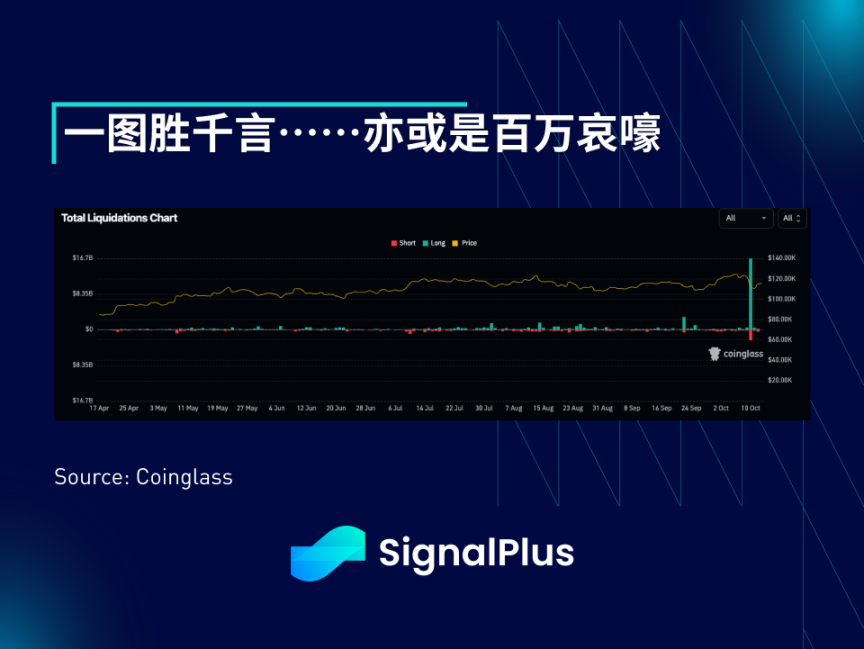
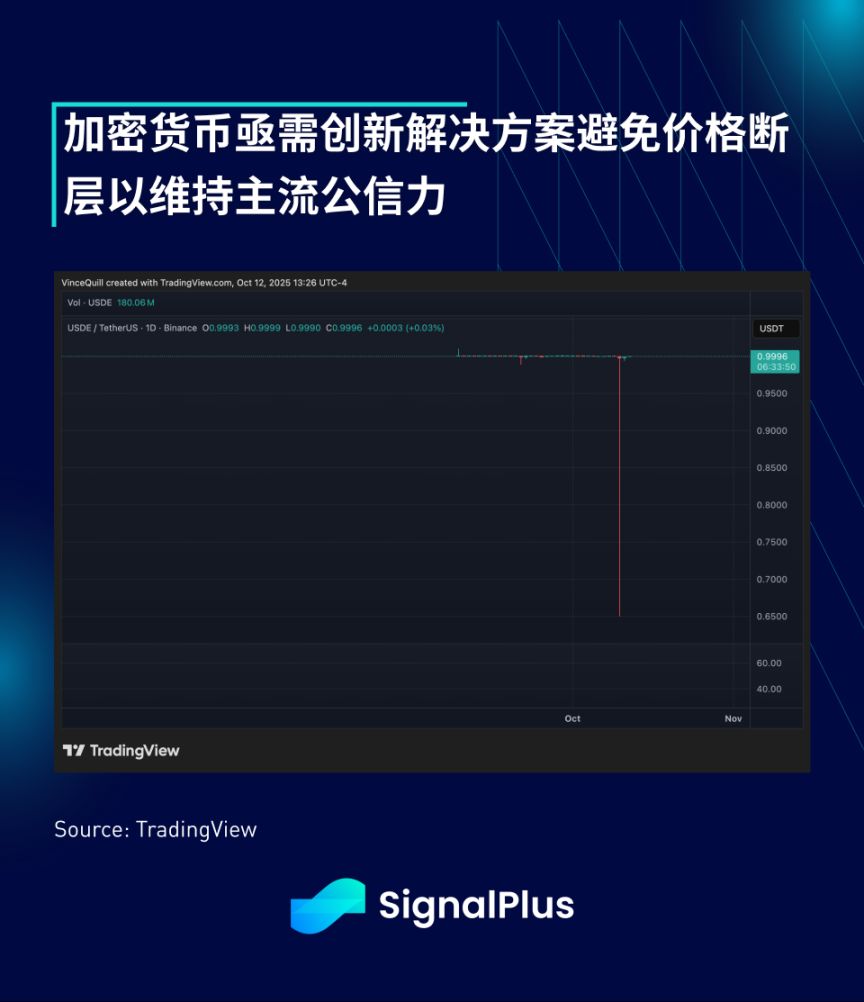
Questa è stata la giornata di liquidazioni più drammatica dalla crisi di FTX... Gli algoritmi di auto-deleveraging delle borse centralizzate hanno cancellato profitti e perdite per 19 miliardi di dollari (o anche molto di più), i market maker si sono ritirati causando il quasi azzeramento dei prezzi delle altcoin... Questa brutale chiusura di venerdì non ha bisogno di ulteriori spiegazioni per i trader di criptovalute e gli investitori macro.
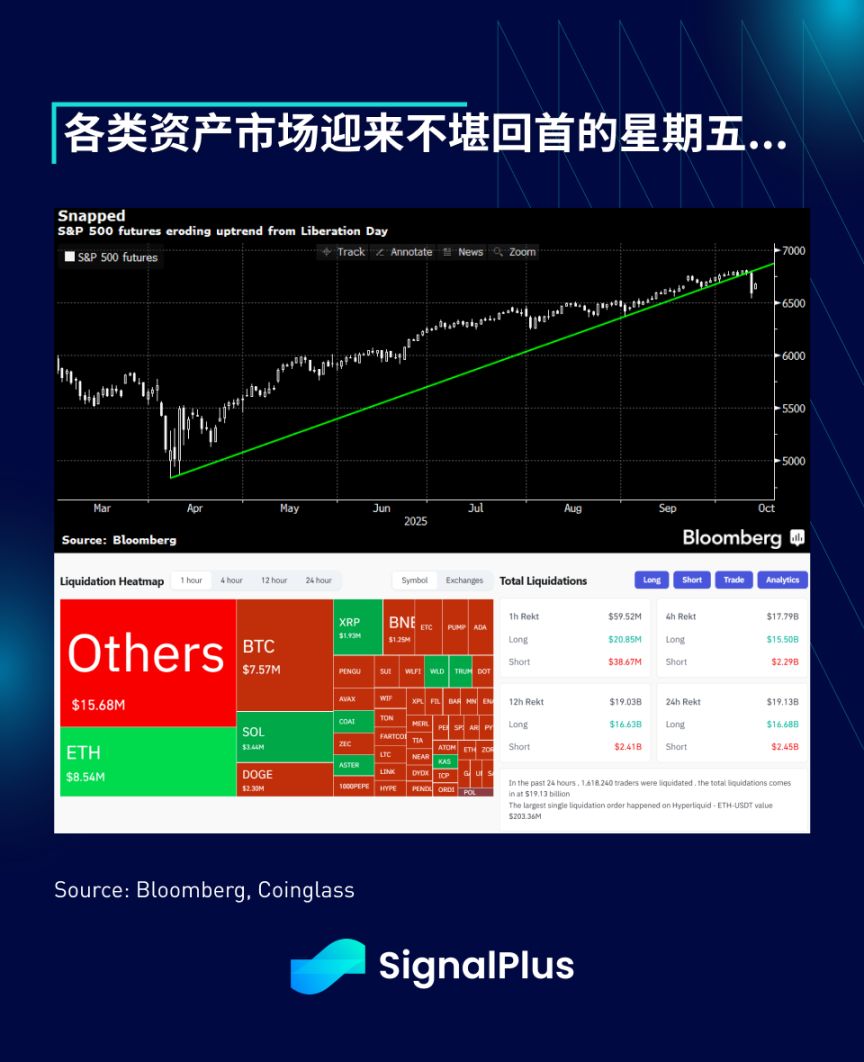
La tregua commerciale tra Cina e Stati Uniti è finita bruscamente — il presidente Trump ha risposto con toni duri alle ultime misure di controllo delle esportazioni adottate dalla Cina, rompendo la calma dei mercati. Queste misure, con la loro complessità e portata senza precedenti, hanno scosso i mercati. In coincidenza con il lungo weekend negli Stati Uniti e in Giappone, il mercato è crollato improvvisamente prima della chiusura di venerdì, portando il Nasdaq a perdere il 4% in un solo giorno e molte altcoin a toccare lo zero.
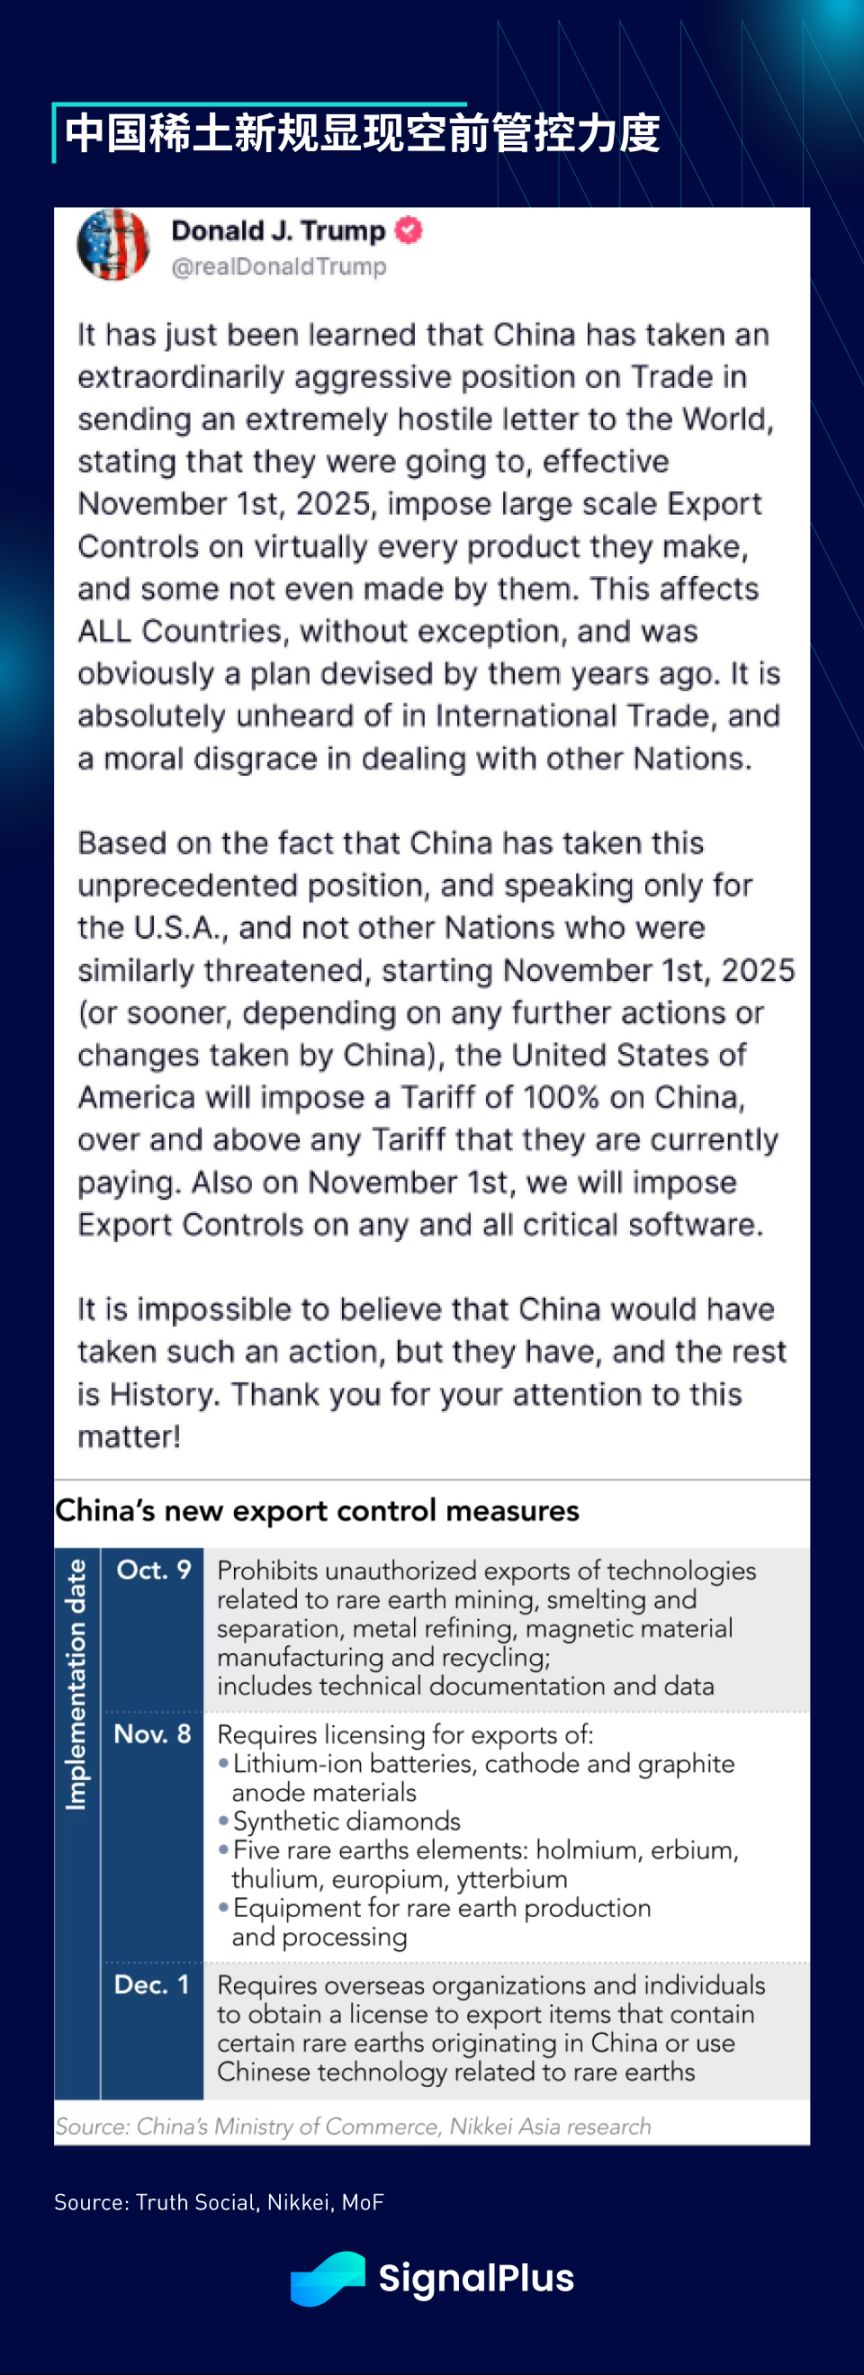
Questa tempesta ha fatto comprendere profondamente alla comunità delle criptovalute il meccanismo ADL (auto-deleveraging), ovvero il sistema di mantenimento del margine tipico della finanza tradizionale. Sebbene la logica teorica sia coerente, lo stop loss automatico diventa inefficace in mercati illiquidi e in gap di prezzo — quando il book degli ordini è vuoto, i prezzi crollano a picco verso lo zero. Ciò che spesso i trader trascurano è che, in una direzione di mercato unilaterale, i market maker spariscono collettivamente e il meccanismo di price discovery si blocca. In questi momenti, il sistema di auto-deleveraging esegue meccanicamente le liquidazioni, chiudendo le posizioni a qualsiasi prezzo, accelerando così la spirale discendente dei prezzi.
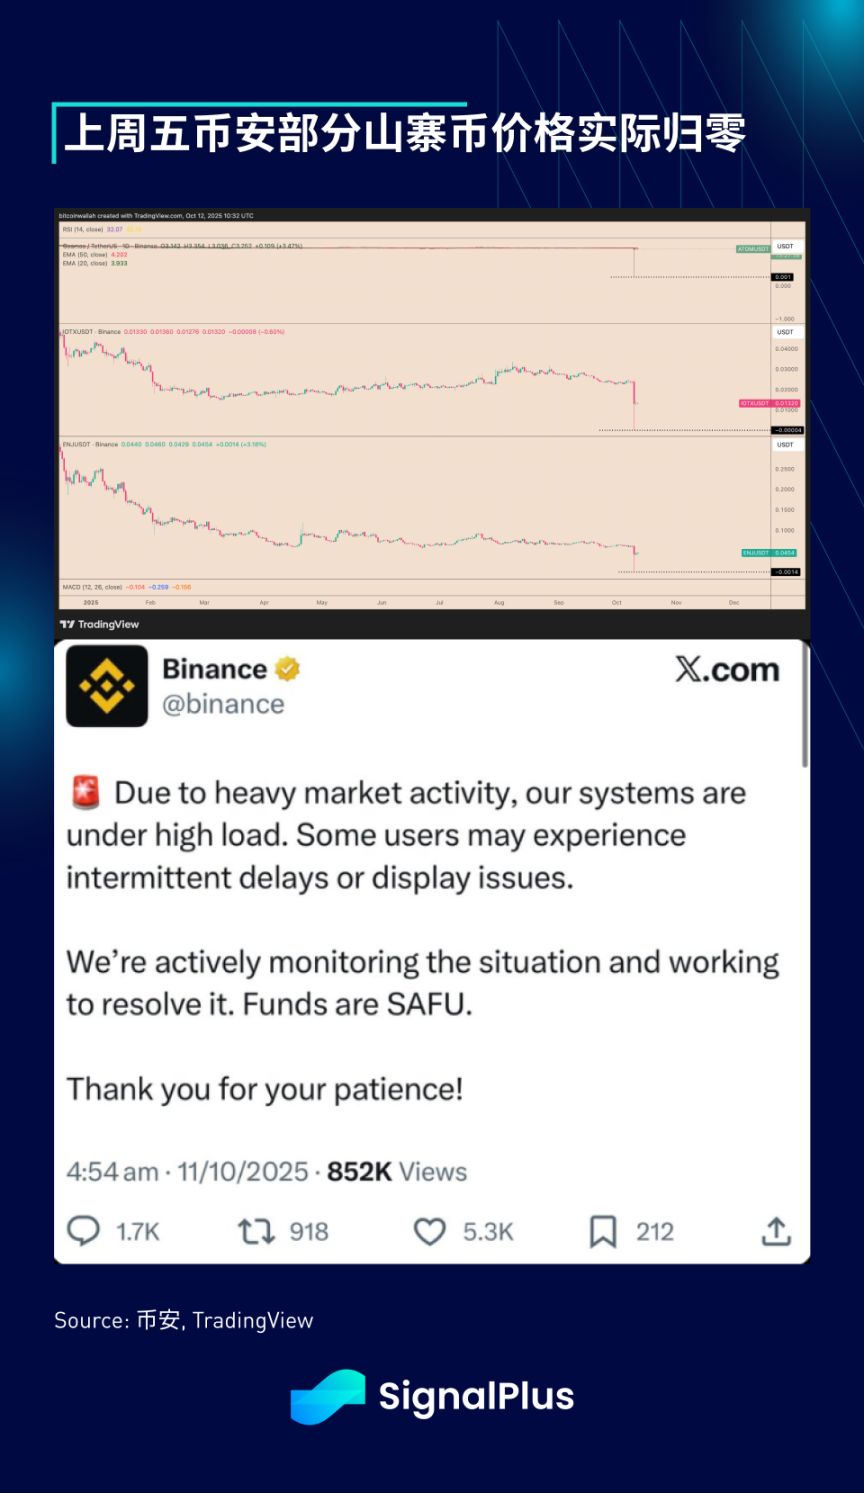
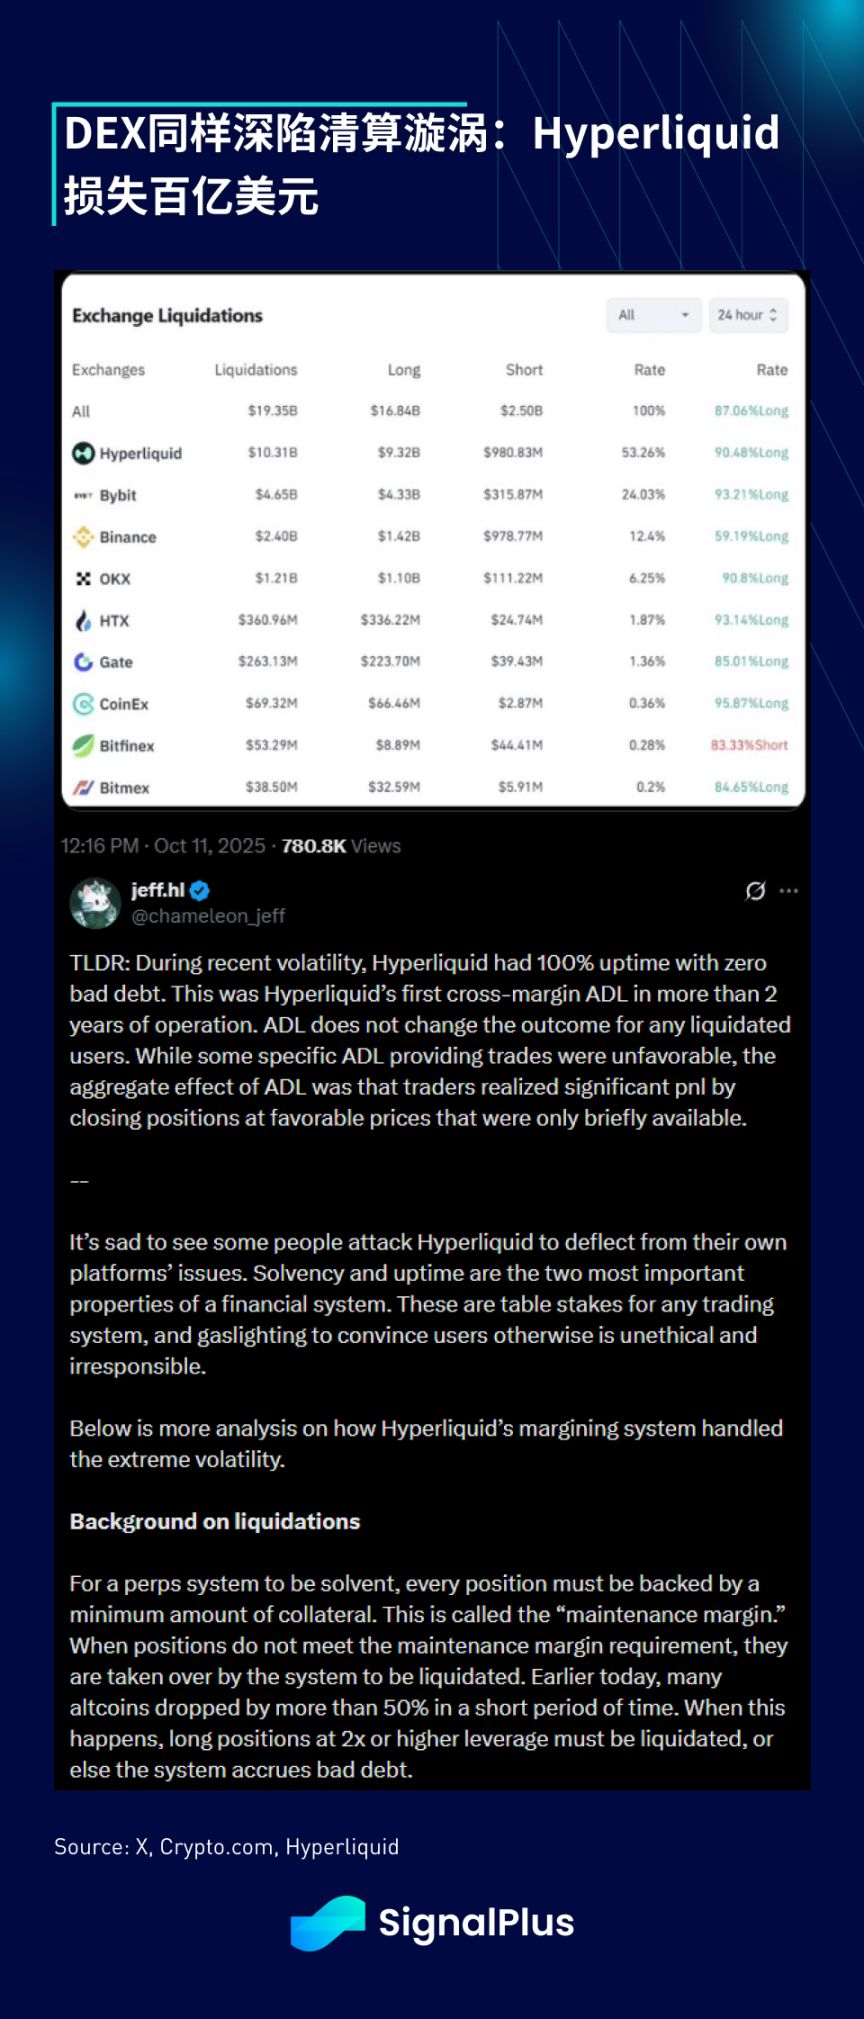
A peggiorare la situazione, l'aumento esponenziale del flusso di dati ha sovraccaricato i sistemi delle borse, con ritardi nelle trasmissioni e congestione degli ordini che hanno ulteriormente destabilizzato il meccanismo di liquidazione automatica. Questo disastro ha colpito non solo le principali borse centralizzate, ma anche quelle decentralizzate — Hyperliquid ha guidato la classifica delle liquidazioni con 10 miliardi di dollari evaporati on-chain in 24 ore. Il buco nero della liquidità non si preoccupa se i tuoi asset sono on-chain o off-chain.
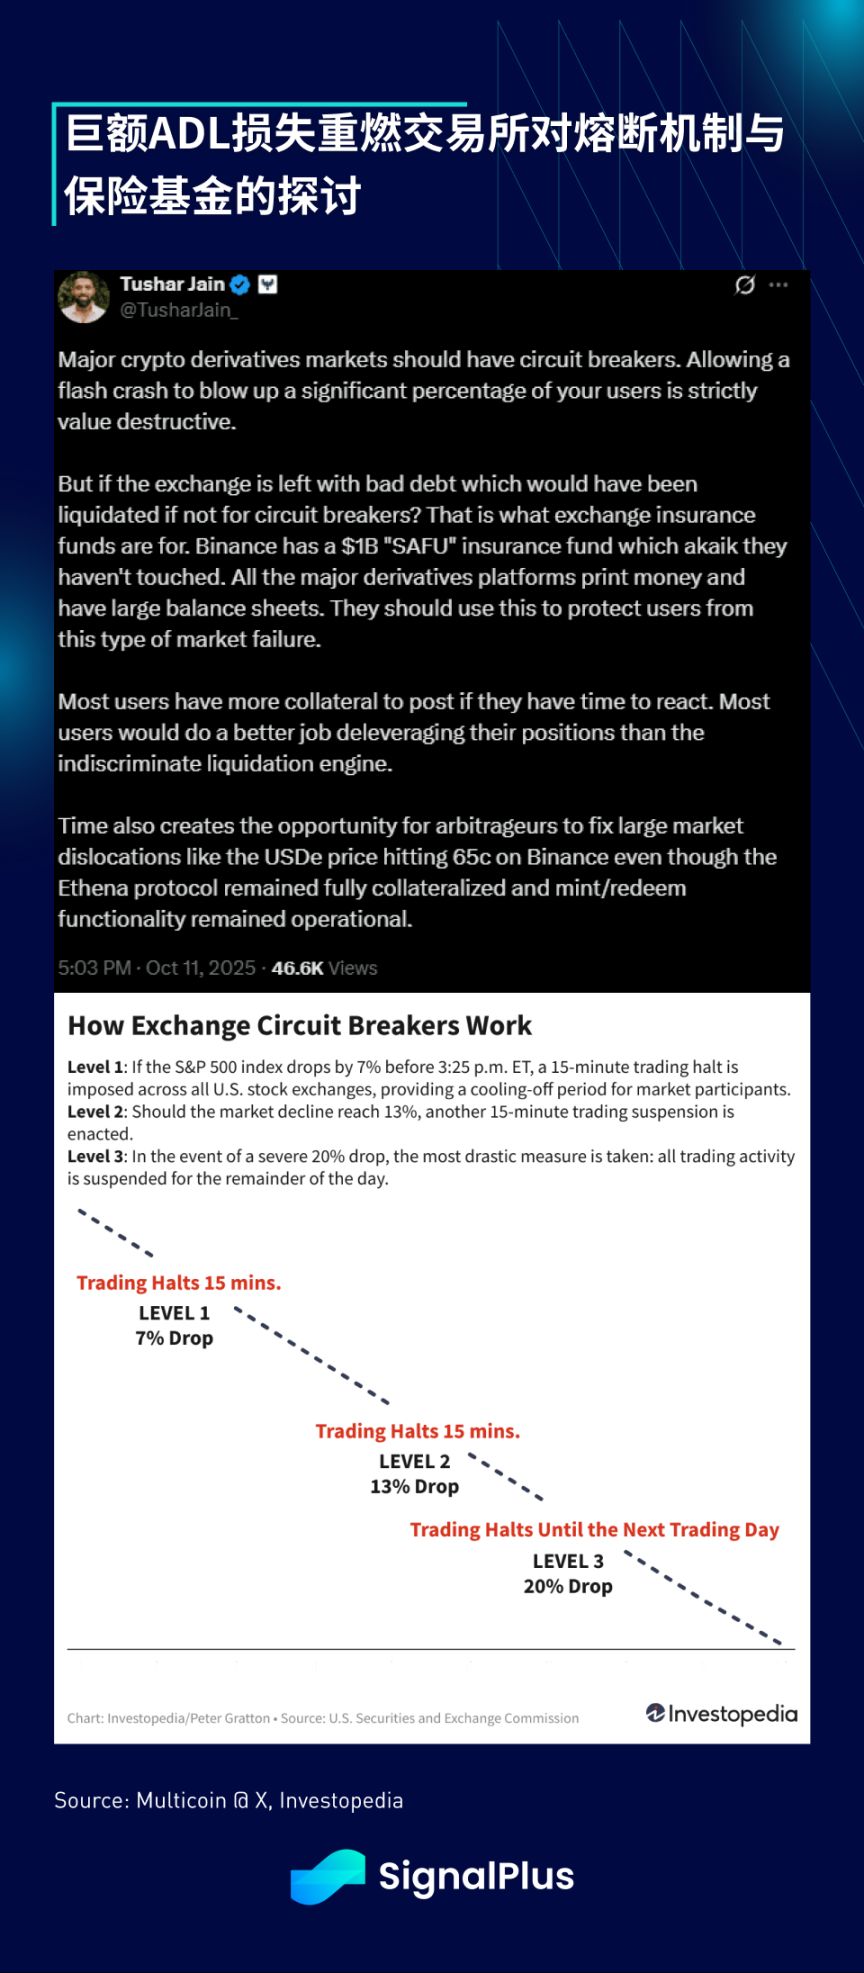
Nel settore finanziario tradizionale, meccanismi come il circuit breaker possono alleviare queste crisi, trasferendo parte delle perdite alle borse stesse, il che richiede la creazione di riserve o fondi assicurativi simili a quelli della Federal Deposit Insurance Corporation. Tuttavia, ciò aumenterebbe i costi di trading sulle borse centralizzate e ridurrebbe i livelli di leva finanziaria (uno dei motivi per cui le borse di criptovalute possono offrire leve più alte rispetto al CME), andando inoltre contro la caratteristica fondamentale del mercato crypto di essere aperto “24/7”. Tutto ha un prezzo: prevediamo che questo evento di liquidazione porterà il settore a riconsiderare le infrastrutture di base, se le criptovalute vogliono continuare il percorso verso l’istituzionalizzazione.
Guardando al futuro, grazie al fatto che Stati Uniti e Cina non hanno ulteriormente intensificato il conflitto e al lungo weekend nei mercati USA e Giappone, lunedì si è registrato un rimbalzo tecnico. Sebbene l’opinione prevalente sia che la recente disputa sia solo una mossa tattica prima dell’incontro tra Biden e Xi (ancora incerto), riteniamo che il tema del decoupling macroeconomico abbia subito un’accelerazione. La versione aggiornata del divieto sulle terre rare non è una semplice provocazione, ma sottolinea il calo di efficacia delle contromisure tariffarie statunitensi.
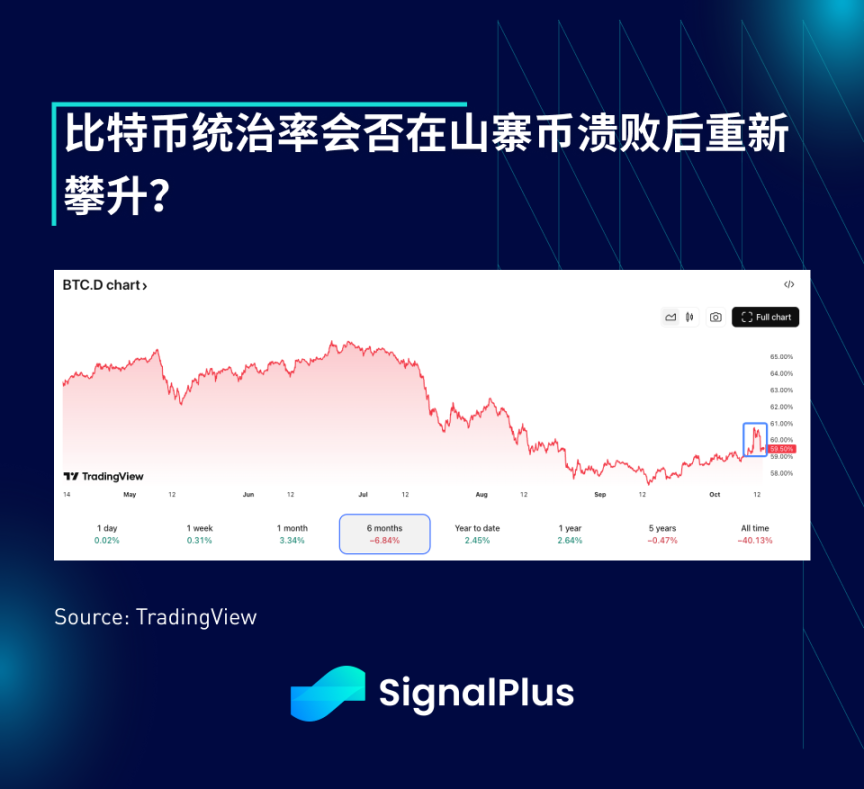
Il consenso a breve termine è che entrambe le parti cercheranno di raffreddare la situazione (i segnali sono già emersi nel weekend), offrendo ai prezzi degli asset una tregua. Tuttavia, dato il profondo danno alla struttura dei profitti e delle perdite in questa fase e il fatto che il mercato sia stato guidato principalmente da bitcoin quest’anno, lasciando molti investitori originari fuori dal mercato, restiamo cauti sulla possibilità di un rimbalzo efficace delle altcoin.

Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La Federal Reserve approva la riforma degli stress test con un voto di 6 a 1: la volatilità delle richieste di capitale dimezzata, unico voto contrario avverte del rischio di perdita della resilienza
La Federal Reserve ha ufficialmente approvato due regole definitive volte ad aumentare la trasparenza e a ridurre la volatilità dei requisiti di capitale di circa il 50%. Le nuove regole prevedono una consultazione pubblica sugli scenari dei test di stress e stabiliscono che la media dei risultati dei test effettuati per due anni consecutivi sarà utilizzata per calcolare il buffer di capitale; questo meccanismo di media entrerà in vigore nel 2028. Questa riforma è il frutto di anni di negoziati nel settore bancario e i gruppi di settore l'hanno accolta positivamente. Tuttavia, alcuni critici, come il membro del consiglio Barr, avvertono che la riforma potrebbe indebolire l'efficacia dei test di stress e ridurre la resilienza complessiva del sistema bancario.

Synopsys ha raggiunto una collaborazione con OpenAI per l'IA nella progettazione di chip, il prezzo delle azioni è salito per oltre il 7%
Synopsys e OpenAI hanno firmato un accordo pluriennale legalmente vincolante per sviluppare congiuntamente GPT-Synopsys, un modello appositamente addestrato e ottimizzato per svolgere compiti di progettazione di chip. OpenAI pagherà a Synopsys una quota di abbonamento per la licenza degli strumenti e le due parti condivideranno i ricavi generati in base ai miglioramenti nella progettazione dei chip ottenuti dai clienti che utilizzano il prodotto.
Come vede Wall Street il PCE? Goldman Sachs posticipa la previsione del rialzo dei tassi della Fed
Dopo la pubblicazione dei dati PCE di agosto negli Stati Uniti, inferiori alle aspettative, Goldman Sachs ha posticipato la previsione della seconda aumento dei tassi della Fed da ottobre a dicembre, affermando che non esclude che la Fed possa ritenere alla fine che non siano necessari ulteriori rialzi dei tassi. Timiraos, della "Nuova Agenzia della Fed", ha sottolineato che il PCE non ha modificato la tendenza già nota della ripresa dell'inflazione. Attualmente, il mercato prezza una probabilità del 39% di un aumento dei tassi a ottobre, inferiore al 45% prima della pubblicazione del PCE; la probabilità di un aumento a dicembre è del 90%. Il rendimento dei Treasury americani a 2 anni è diminuito leggermente dopo la pubblicazione del PCE, per poi risalire, mentre il rendimento a 10 anni continua a salire.
Prezzi delle criptovalute
Altro


