
Un dirigente di Bitget prevede: in questo ciclo rialzista non ci sarà una “stagione delle altcoin” — i dati e i segnali strutturali lo stanno confermando

Il COO di Bitget ha recentemente dichiarato pubblicamente:
“In questo ciclo non ci sarà una Altseason nel senso tradizionale.”
Questa è la prima piattaforma di trading mainstream che nega pubblicamente l’arrivo di una Altseason, e tale affermazione ha suscitato un acceso dibattito nel settore.
Tuttavia, se analizziamo attentamente i dati on-chain e la struttura di mercato, potremmo scoprire che — forse ha ragione.
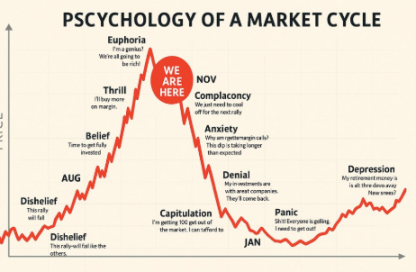
🔹1. Mancanza di nuovi motori narrativi
Ogni bull market è stato alimentato da un nuovo “motore narrativo”:
2017: la mania delle ICO
2021: DeFi e NFT
Ma nel 2025, il mercato non ha ancora visto innovazioni o trend di scala simile.
Settori come AI, RWA, DePIN sono interessanti, ma non hanno generato un consenso di mercato unificato, né l’effetto di “frenesia collettiva”.
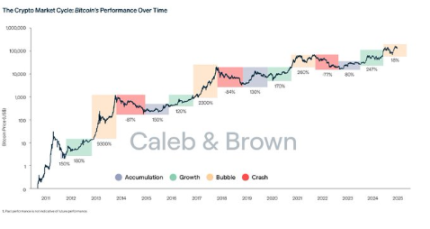
🔹2. La liquidità resta concentrata su BTC ed ETH
Attualmente, il controllo del mercato è ancora saldamente nelle mani di bitcoin ed ethereum.
La Dominance di BTC resta elevata, la struttura ETH/BTC non mostra segnali evidenti di rottura.
Ciò significa che i capitali di mercato sono principalmente concentrati sugli “asset core”,
e lo spazio per la rotazione della liquidità tra le altcoin è fortemente ridotto.
Le precedenti Altseason si sono verificate quando BTC era laterale, ETH si rafforzava e i capitali fluivano verso le small cap,
ma attualmente questa struttura non si è ancora manifestata.
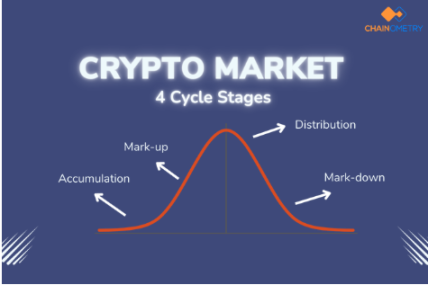
🔹3. Mancanza di entusiasmo da parte dei retail
L’Altseason del 2021 è stata accesa dal FOMO dei retail.
Ma oggi, dopo aver vissuto il crollo precedente, i retail sono molto più cauti.
L’indice di sentiment sui social media è depresso, la crescita dei wallet attivi on-chain è lenta,
il che indica che **“l’entusiasmo di massa” non è stato ancora riacceso**.
🔹4. La logica di allocazione dei capitali istituzionali è cambiata
Con la spinta degli ETF, i capitali istituzionali si sono focalizzati su BTC ed ETH.
La volatilità e la liquidità dei token a media e bassa capitalizzazione,
li rendono “non degni del rischio” nelle allocazioni istituzionali.
Questo significa che la fonte principale dei capitali in questo bull market è completamente diversa dal 2021—
più razionale, più concentrata, e meno favorevole a un rialzo generalizzato delle altcoin.
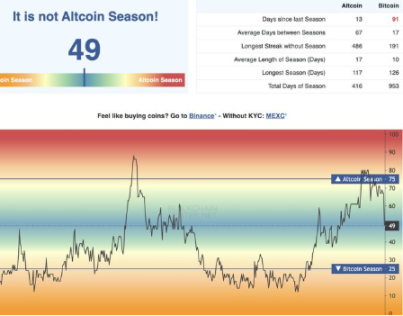
🔹5. Analisi tecnica e volumi: mancano breakout sistematici
Dal punto di vista della struttura di trading:
La maggior parte delle altcoin principali si trova ancora sotto le aree di resistenza chiave;
I volumi su DEX stanno salendo lentamente, ma sono lontani da un’esplosione;
I flussi di capitale on-chain non mostrano segnali di rotazione diffusa.
In altre parole, ciò che vediamo ora sono solo speculazioni locali e rimbalzi strutturali,
non una vera e propria Altseason generalizzata.
Conclusione:
La teoria del COO di Bitget sulla “assenza di Altseason” non è un’esagerazione.
In un contesto di liquidità macro limitata, allocazioni istituzionali razionali e fiducia retail non ancora recuperata,
questo ciclo assomiglia di più a un “Bitcoin-Dominant Cycle”,
piuttosto che a una festa collettiva delle altcoin come nel 2021.
Tuttavia, ciò non significa che non ci siano opportunità.
Anzi, significa che:
I capitali si concentreranno su pochi progetti che hanno davvero narrazione, tecnologia e liquidità.
Nei prossimi mesi,
gli investitori dovrebbero passare dal “cercare pump improvvisi” alla “selezione dei settori giusti”,
cercando le coin forti e sostenibili nei trend strutturali.
✅ In sintesi:
“Questa non è una Altseason in cui tutti possono guadagnare, ma un bull market strutturale dove solo pochi sanno come ruotare.”
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Nonostante il calo dei prezzi del petrolio e l’atteggiamento accomodante dei dirigenti della Federal Reserve, i rendimenti dei titoli di Stato USA continuano a salire
La svendita dei titoli di stato USA continua a diffondersi: il rendimento a 30 anni ha raggiunto un massimo di 24 anni pari al 5,621%, mentre il rendimento a 10 anni è salito al livello più alto dal 2002. Il calo dei prezzi del petrolio e i segnali accomodanti della politica monetaria si sono entrambi rivelati inefficaci, mentre i tassi a lungo termine seguono una propria dinamica. Gli alti rendimenti stanno rimodellando la struttura del mercato azionario americano: con la narrativa sull’AI rimasta come ultimo pilastro del mercato, qualsiasi crepa potrebbe innescare una serie di scosse a catena.
Il tavolo di negoziazione di JPMorgan, "il più preciso degli ultimi due anni", diventa rialzista
La logica di supporto si basa su cinque pilastri principali: sorprese macro positive, resilienza dei consumatori, aspettative di profitto basse, stabilità dei rendimenti e miglioramento tecnico. Dall’ultima inversione del 31 agosto, il trading abbinato long Nasdaq 100 e short Russell 2000 ha registrato un rendimento cumulato superiore all’8%, rendendo questa nuova "posizione long" ancora più convincente. A livello strategico, la tecnologia rimane il fulcro della posizione long, ma lo strumento di copertura passa dagli short su RTY ai derivati; inoltre, viene segnalato che il rischio di tassi d'interesse elevati nel lungo periodo persiste.

Prezzi delle criptovalute
Altro


