
I ricavi di Gitlab nel secondo trimestre dell'anno fiscale 2026 sono aumentati del 29% su base annua, la società annuncia le dimissioni del CFO

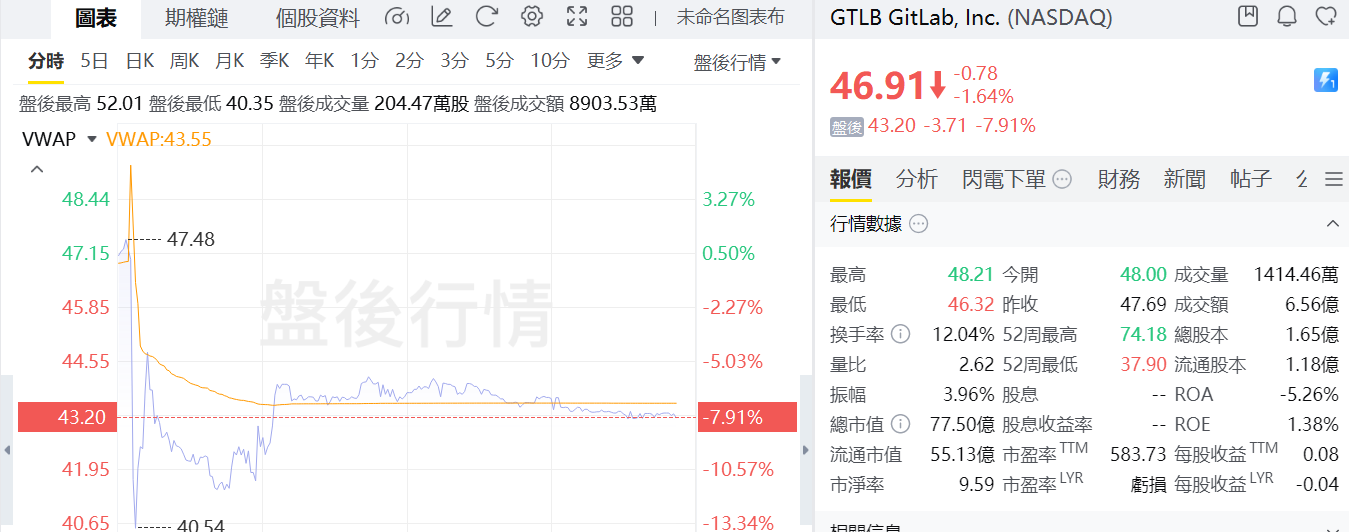
GitLab, Inc. ha annunciato i risultati finanziari del secondo trimestre dell'anno fiscale 2026. I ricavi dell'azienda hanno raggiunto 236 milioni di dollari, con un aumento del 29% su base annua; il margine operativo GAAP è stato del -8%, un netto miglioramento rispetto al -22% dello stesso periodo dell'anno precedente, mentre il margine operativo non-GAAP è stato del 17%, in crescita di 7 punti percentuali su base annua. Il prezzo delle azioni nel trading after-hours è sceso di oltre il 7%.
I ricavi del Q2 hanno raggiunto 236 milioni di dollari, con una crescita del 29% su base annua; il margine operativo secondo i principi contabili GAAP è stato del -8%; il margine operativo non-GAAP è stato del 17%.
Il flusso di cassa è stato solido, con un flusso di cassa operativo di 49,4 milioni di dollari e un free cash flow rettificato non-GAAP di 46,5 milioni di dollari, entrambi in forte crescita rispetto all'anno precedente. Per quanto riguarda i clienti, il numero di clienti con ARR annuale superiore a 5.000 dollari ha raggiunto quota 10.338 (+11%), mentre i grandi clienti con oltre 100.000 dollari sono stati 1.344 (+25%), con un tasso di retention netta in dollari del 121%.
Dal punto di vista operativo, è stata lanciata la versione beta pubblica della piattaforma GitLab Duo Agent, che integra diversi strumenti AI; è stata inoltre raggiunta una collaborazione strategica triennale con AWS. Sono stati nominati anche il nuovo Chief Product & Marketing Officer e il Chief Information Officer.
Per quanto riguarda il management, l'attuale CFO Brian Robins lascerà l'azienda il 19 settembre, e il Vice President of Finance James Shen assumerà il ruolo di CFO ad interim.
Guardando al futuro, i ricavi del terzo trimestre sono previsti tra 238 e 239 milioni di dollari, mentre i ricavi dell'anno fiscale 2026 sono stimati tra 936 milioni e 942 milioni di dollari.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il dirigente di Dell: "L'agente AI" questa volta è diversa, la carenza di componenti chiave (principalmente memoria e HDD) potrebbe durare più di 5 anni
Jeff Clarke, Chief Operating Officer di Dell Technologies, ha dichiarato che l’AI agent, assumendo un numero crescente di compiti lavorativi, sta aumentando costantemente la domanda di potenza di calcolo e di archiviazione, distinguendo questo ciclo delle infrastrutture AI dai tradizionali cicli di aggiornamento hardware. Entro il 2030, si prevede che la capacità di calcolo dei data center aumenterà di 200 gigawatt, mentre la quantità di Token generati dall’inferenza crescerà di 87 volte, portando a una continua espansione della domanda di infrastrutture.
Morgan Stanley sostiene Meta (META.US): l’ecosistema Muse continua ad espandersi, gli occhiali VR potrebbero diventare un nuovo punto di crescita nel 2027
Morgan Stanley mantiene il rating "overweight" su Meta, con un target price di 775 dollari, continuando a considerarla la sua azione preferita.
Meta (META.US) è cresciuta del 36% a settembre: Muse conferma la strategia sull’AI, la capitalizzazione di mercato punta ai 2 trilioni di dollari
Il prezzo delle azioni di Meta potrebbe registrare la migliore performance mensile dal luglio 2013, e manca solo circa l’1% di aumento per entrare nel club dei 2 trilioni di dollari di capitalizzazione di mercato.
Prezzi delle criptovalute
Altro


