
Pennellata: Il prossimo passo degli investimenti in AI: chi riuscirà a trasformare la potenza di calcolo in profitto?

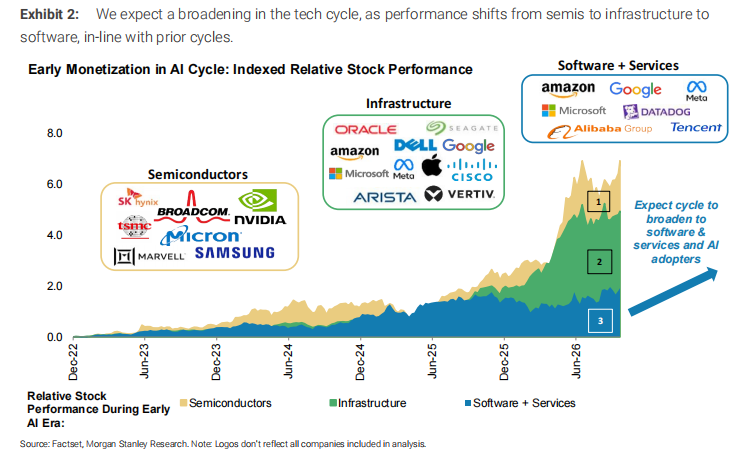
Dopo aver analizzato circa 3600 aziende, Morgan Stanley ha evidenziato un cambiamento degno di attenzione: le opportunità di investimento nell’AI si stanno spostando da “chi costruisce l’AI” a “chi realmente la utilizza al meglio”.
Negli ultimi anni, quando si parlava di investimenti nell’AI, il mercato pensava innanzitutto a chip, server e data center. È facile da capire: senza innanzitutto costruire la potenza di calcolo, non si può parlare di applicazioni su larga scala.
Tuttavia, con l’aumento degli investimenti, una domanda sta diventando sempre più importante:a chi porteranno davvero ricavi e profitti i soldi spesi? Oggi condivido con voi questo rapporto di ricerca.
Nel report pubblicato il 24 settembre, intitolato “Mapping AI's Rate of Change: From Buildout to Broadening”, Morgan Stanley definisce questa fase come la transizione da “costruzione” a “diffusione”. A mio avviso, questo è molto più interessante che discutere semplicemente se il trend dell’AI sia concluso o meno.
Primo, la storia dei chip non è ancora finita
Se le applicazioni AI si stanno diffondendo, significa che chip e data center dovrebbero passare in secondo piano? Secondo me non è così.
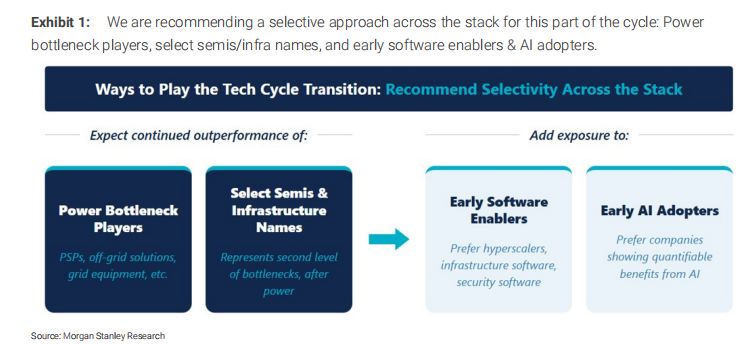
Il report afferma che la domanda di potenza di calcolo AI è ancora molto forte, ma la costruzione dei data center è limitata da fattori come elettricità, forza lavoro e permessi. Tra questi, la disponibilità tempestiva di energia elettrica è un vero e proprio collo di bottiglia.
Questo spiega perché Morgan Stanley mantiene l’attenzione su alcune aziende di semiconduttori, infrastrutture di data center, così come su attrezzature per la produzione di energia, reti elettriche e società legate all’accumulo di energia.
Tuttavia, “l’intero settore beneficia” è diverso da “ogni azienda merita di essere comprata”. Più ci si avvicina alla fine del ciclo di costruzione, più aspetti come la realizzazione degli ordini, la capacità di produzione, la crescita dei profitti e il grado in cui tutto questo è già scontato nei prezzi delle azioni diventano importanti.
Secondo, il software potrebbe iniziare ad attirare maggiore attenzione
L'hardware fornisce potenza di calcolo, ma è il software a determinare se un’azienda può davvero sfruttarla.
Per integrare l’AI nei propri processi, un’azienda deve innanzitutto organizzare i dati, affinché i modelli possano accedere alle informazioni interne; successivamente vanno monitorate le operazioni, gestiti i permessi e gli aspetti di sicurezza. Solo completati questi passaggi di base, le applicazioni AI possono entrare nei flussi di lavoro quotidiani.
Morgan Stanley ritiene dunque che i software di base e quelli legati alla sicurezza probabilmente vedranno la domanda emergere prima rispetto a molti software applicativi. I settori menzionati includono piattaforme dati, monitoraggio delle operazioni e sicurezza informatica; mentre per i software applicativi e di servizio più ampi, bisognerà attendere che i clienti sviluppino modelli di investimento produttivo ripetibili.
Secondo me questa sequenza è importante. Il mercato ama immaginare quanto saranno grandi le applicazioni finali dell’AI, ma le aziende pagano di solito per step.
Terzo, ciò che davvero conta è il conto economico degli “utilizzatori di AI”
La parte più interessante del report, secondo me, è l’analisi sugli utilizzatori di AI.
Per “utilizzatori di AI” non si intende solo aziende tecnologiche. Settori come retail, finanza, sanità, industria possono tutti migliorare tramite l’AI servizi al cliente, supply chain, R&D o operations interne. La chiave è: il miglioramento è abbastanza importante da essere rilevante nei numeri finanziari?
Nel gruppo selezionato dal report, le attese di utile per azione per i prossimi 12 mesi sono aumentate di circa il 70% negli ultimi due anni. Questo èl’evoluzione delle previsioni di profitto, non un profitto già realizzato, tanto meno una crescita diretta del prezzo delle azioni.
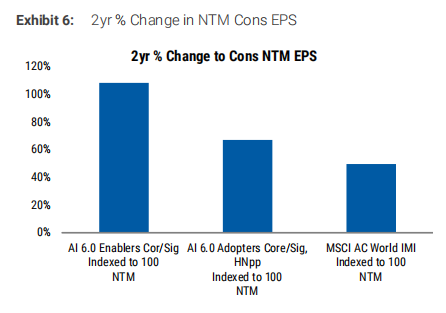
Allo stesso tempo, la ricerca mostra che il rapporto prezzo/utili prospettico mediano di queste aziende è circa 18, inferiore a quello di circa 22 degli AI builder analizzati. Morgan Stanley ritiene che quando le attese sui profitti migliorano e le valutazioni non crescono di pari passo, gli utilizzatori di AI meritano più attenzione.
Aggiungo però una condizione a questa conclusione:occorre verificare, azienda per azienda, quanto del miglioramento dei profitti sia realmente dovuto all’AI.Una maggiore redditività può anche derivare da aumenti di prezzo, riduzione dei costi o ripresa del business preesistente. Attribuire ogni miglioramento solo all’AI significa quasi certamente sopravvalutarne l’impatto.
Già emergono alcuni indizi più concreti. Ad esempio, nella rassegna delle dichiarazioni di impresa, Airbnb afferma che il suo Assistente AI già gestisce oltre il 40% delle richieste di customer care; Verizon dichiara che l’ottimizzazione della rete tramite AI ha già portato a oltre 200 milioni di dollari di risparmi energetici. Questi sono casi comunicati dalle aziende, che dimostrano come l’AI abbia un impatto operativo misurabile, ma occorre ancora vedere se questi effetti siano sostenibili e replicabili. Un altro report pubblicato da Morgan Stanley afferma che, entro luglio 2026, circa un quarto delle aziende S&P 500 avrà menzionato almeno un impatto quantificabile dell’AI nei risultati o nelle conference call.
Come vedo la prossima fase?
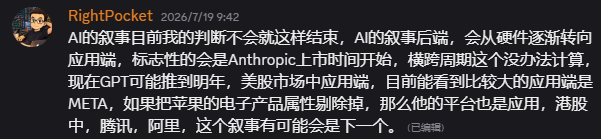
Dopo aver letto questo report, non arrivo alla conclusione “vendere chip, comprare solo applicazioni”. Una lettura più corretta è:l’investimento in AI si sta trasformando da una singola linea, a più linee di sviluppo con differenti ritmi di avanzamento.
Da un lato, restano la domanda e le restrizioni dal lato dell’offerta per chip e infrastrutture elettriche; dall’altro, il software che inizia a ricevere ordini aziendali; più avanti, ci sono gli utilizzatori capaci di trasformare l’AI in una crescita stabile dei profitti.
In futuro mi concentrerò in particolare su tre domande:
Primo, quando un’azienda dichiara di utilizzare l’AI, ci sono dati operativi concreti a supporto?
Secondo, i costi risparmiati o i ricavi incrementali possono essere consolidati nel conto economico?
Terzo, anche ammesso che la direzione sia giusta, il prezzo corrente riflette già troppe aspettative ottimistiche?
Nei giorni scorsi il modello ha preso profitto su alcune azioni AI application, ora serve continuare a verificare.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il prezzo del diesel negli Stati Uniti è aumentato dell'83% quest'anno! Il capo economista di Apollo avverte: il trasferimento dei costi potrebbe rendere l'inflazione core più persistente, la Federal Reserve non può ignorarlo.
Torsten Slok, capo economista di Apollo Global Management, ha avvertito che la minaccia di inflazione causata dal prezzo del diesel negli Stati Uniti, salito ai massimi storici, potrebbe essere più grave di quanto attualmente percepito dalla Federal Reserve.
Goldman Sachs calcola la scommessa sull'intelligenza artificiale: i sei grandi colossi dovranno guadagnare 1,42 trilioni di dollari in più tra il 2028 e il 2030 per sostenere un ROIC del 15%.
Recentemente, Goldman Sachs ha pubblicato un rapporto di ricerca sull'industria tecnologica degli Stati Uniti, al fine di stimare e dimostrare la ragionevolezza del ROIC derivante dai capitali investiti nell'AI dagli hyperscaler del cloud, determinando la scala economica dell'AI necessaria.
La spesa in capitale per l’AI si avvicina ai 1,7 trilioni di dollari: quale livello di rendimento può essere considerato ragionevole? Goldman Sachs ha fatto i conti
Le spese in conto capitale per l’AI dei principali fornitori statunitensi di servizi cloud sono in forte aumento, suscitando dibattiti sui rendimenti degli investimenti. Secondo il framework di ricerca di Goldman Sachs, sei grandi aziende come Alphabet e Microsoft dovranno generare complessivamente circa 1,42 trilioni di dollari tra il 2028 e il 2030 per raggiungere la soglia del 15% di ROIC sugli investimenti in capacità AI effettuati nel 2026-2027. Attualmente, gli ordini arretrati dei tre principali servizi cloud pubblici hanno già superato i 1,69 trilioni di dollari, fornendo un solido supporto per la monetizzazione futura e la redditività a lungo termine.
Prezzi delle criptovalute
Altro


