
Чи довіряє ринок держоблігаціям США вже не так, як раніше?

👆Натисніть на сині букви, щоб слідкувати за нами
Премія за термін
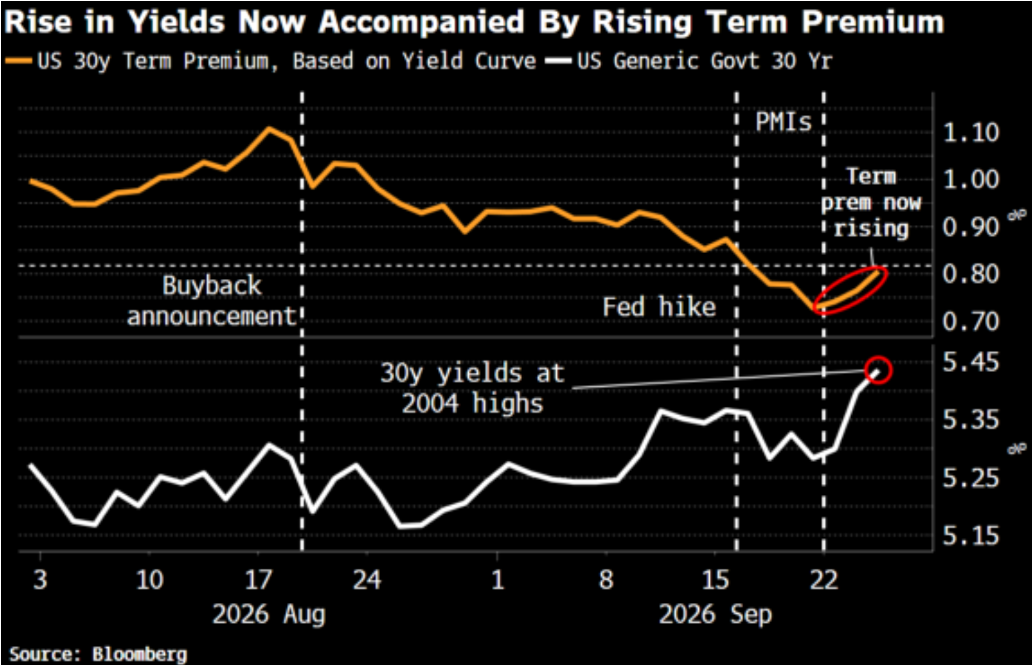
Якщо говорити про найбільший ризик на американському фондовому ринку зараз, прибутковість державних облігацій США однозначно стане одним з лідерів. За останній час, прибутковість десятирічних облігацій США абсолютно не контролюється, сьогодні вона вже наблизилась до 5,16% під час торгів, а прибутковість тридцятирічних облігацій піднялась до 5,45%, що є найвищим показником з 2004 року. Які ж фундаментальні причини такого зростання прибутковості? Як це у результаті вплине на фондовий ринок? Сьогодні внутрішній аналітичний матеріал Bloomberg надав цінний аналіз, давайте розглянемо його разом.
Макроаналітик Bloomberg Simon White вважає, що причини нещодавнього зростання прибутковості облігацій США почали змінюватися. Раніше зростання прибутковості було переважно пов’язане з очікуваннями подальшого підвищення ставок Федеральною резервною системою, і White вважає таке зростання “добрим”, оскільки воно підлягає контролю з боку центробанку — прогнозовано, де і коли воно зупиниться.
Але вчора зростання прибутковості тридцятирічних облігацій приблизно наполовину було не через очікування підвищення ставок, а через премію за термін. Премія за термін — це додаткова компенсація інвесторам, які позичають гроші уряду на довгий період. Чим довший термін, тим більша невизначеність, а отже, “ніч довга, і багато чого може статися”, саме тому інвестори просять більші відсотки. Це і є премія за термін. White зазначає, що якщо поточне зростання прибутковості облігацій США зумовлене премією за термін, це означає: інвестори почали вважати, що “ніч довга”, їм стало неспокійно щодо тривалого володіння облігаціями США. А це те, чого Федеральна резервна система напряму не може контролювати.
Дивіться на цей графік: верхня лінія — премія за термін за моделлю Bloomberg, нижня — прибутковість тридцятирічних облігацій США. Після того як у серпні Казначейство викупило довгострокові облігації США та Федеральна резервна система підвищила ставку у вересні, премія за термін йшла вниз, частково стримуючи прибутковість. Але після публікації PMI премія за термін почала повертатися вгору, а прибутковість тридцятирічних облігацій піднялася до найвищого рівня з 2004 року.
Чому ж хороші дані PMI роблять облігації США ще більш ризикованими? Відповідь White: такі позитивні дані PMI означають, що уряд продовжує великі витрати, роблячи фінансові проблеми ще гострішими. Поточне економічне зростання значною мірою базується на державних витратах. З 2020 року США накопичили бюджетний дефіцит майже в 15 трильйонів доларів, але середній рівень безробіття становить лише 4,8%; економіка не є слабкою, а уряд все ще витрачає великі кошти — це дуже нелогічно. Саме ці величезні дефіцити підвищують корпоративні прибутки, підтримують капітальні витрати на AI-інфраструктуру та позики. Отже, настільки хороші дані PMI можуть означати, що уряд витрачає кошти не обачно, що призводить до більших розпродажів облігацій США та збільшення премії за термін.
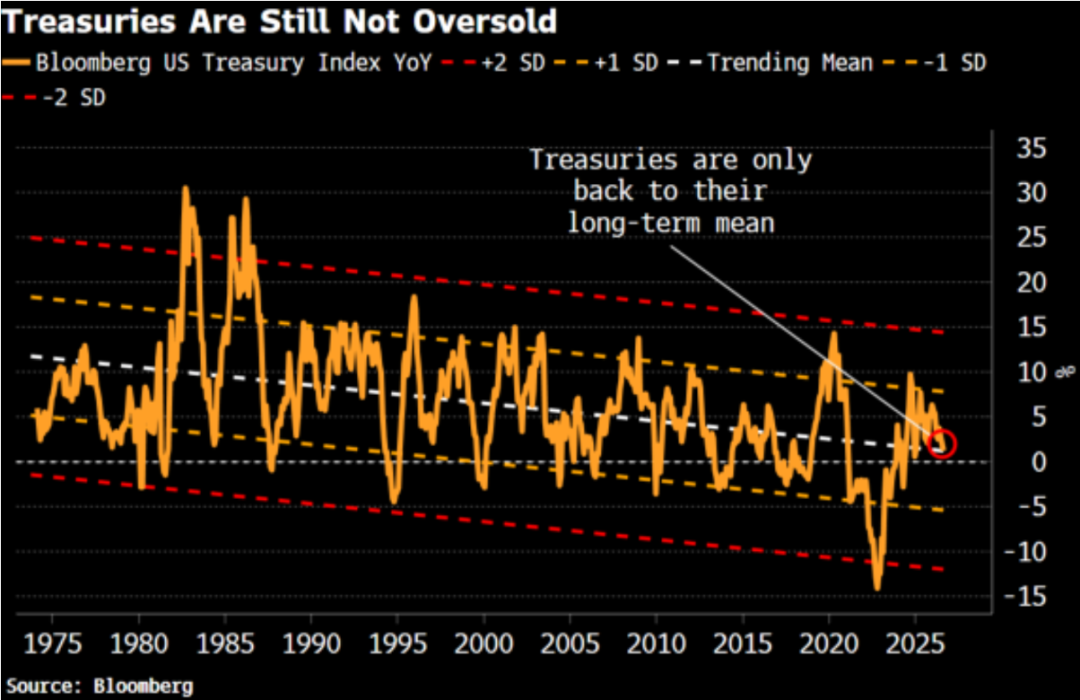
White також вважає, що, хоча облігації США вже впали, історично, ще не можна говорити про надмірний продаж. Індекс облігацій США, який відстежується Bloomberg, зараз лише повернувся до середнього значення довгострокового тренду, але ще не дійшов до позиції одного стандартного відхилення. Тому, якщо тиск на продаж продовжиться, ціни облігацій можуть впасти ще більше, а прибутковість – піднятися.
Крім того, White помітив, що якщо прибутковість десятирічних облігацій США перевищує 5,25%, майже ніколи не трапляється, щоб акції і облігації рухались у протилежних напрямках — тобто, ринок акцій та ринок облігацій можуть впасти разом. Зазвичай ці активи рухаються у протилежних напрямках, що дозволяє зменшити ризик інвестиційного портфеля, але якщо обидва ринки падають одночасно, інвестори продають ще більше облігацій, що піднімає прибутковість і створює згубний цикл.
Аналіз White на цьому закінчується. Тепер розглянемо думку Justin, аналітика, який найкраще розуміє облігації США у нашій команді американських інвестицій.
Justin вважає, що для зниження довгострокової прибутковості потрібні дві умови: перша — фінансовий простір для переходу Федеральної резервної системи до пом’якшення, друга — чітке скорочення державних витрат. Але зараз жодна з цих умов не виконана, і в короткостроковій перспективі на це сподіватися не можна.
Розглянемо Federal Reserve — економіка зараз має високий попит, ціни на нафту залишаються високими, компанії здатні перекласти зростаючі витрати на споживача, інфляцію важко знизити. У такій ситуації Federal Reserve важко одразу перейти до пом’якшення лише через зростання довгострокової прибутковості. Поки інфляція, зайнятість і споживання не охолонуть значно, центробанк зосередиться на боротьбі з інфляцією.
Фінансові проблеми ще очевидніші: зараз, мабуть, немає нікого, хто не знає наскільки серйозно ситуація з облігаціями США. За прогнозом Бюджетного офісу Конгресу США, лише чисті процентні витрати федерального уряду цього року перевищать 1 трильйон доларів, а до 2036 року зростуть удвічі — до 2,1 трильйона доларів. У результаті запозичення стане ще дорожчим, тягар відсотків зростає, і ринки все більше хвилюються щодо тривалих фінансових перспектив США.
Тому Justin вважає, що довгострокова прибутковість усе ще під великим тиском — навіть якщо Federal Reserve припинить підвищення ставок, довгострокова прибутковість залишиться високою через фінансові проблеми. Таким чином, я вважаю, довгострокові облігації понад 5% можуть стати новою нормою.
Які наслідки це матиме для фондового ринку? По-перше, капітал буде переміщатись з акцій високого зростання до акцій з більш передбачуваним прибутком — про це я вже говорив вчора. Але ще важливіше — це те, що White говорить про подальше зростання прибутковості та падіння як акцій, так і облігацій. Якщо це станеться, це буде не лише ротація секторів. Через те, що ринкова частка кредитного плеча зараз не низька — за даними FINRA, у серпні інвестори позичили у брокерів близько 1,45 трильйона доларів для купівлі акцій, що на 37% більше ніж рік тому. Це означає, що коли акції та облігації падають разом, заставна вартість зменшується; деякі інвестори можуть бути змушені поповнювати гарантію або навіть продавати активи, що може призвести до ланцюгової реакції на фондовому ринку. Тому, якщо прибутковість облігацій США і надалі безконтрольно зростатиме, доцільно підготуватись до короткострокового коригування акцій, не припускати, що фондовий ринок є імунізованим — потрібно бути уважним.
Зв’яжіться з нами
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Morgan Stanley вважає, що бум навколо AI досягне переломного моменту: розвиток обчислювальних потужностей переходить до масштабного впровадження в індустрії, а стратегія "штанги" стає основною лінією розміщення активів
Morgan Stanley оприлюднив тематичний аналітичний звіт, у якому висунуто ключове твердження: інвестування в AI вже залишило етап простого ставлення на upstream потужності, і переходить до нового періоду "гирьового" дволінійного розміщення.

UBS: бажання Capex американських компаній досягло дна і почало відновлюватися, подальше підвищення ставок може мати обмежений вплив на економіку
UBS вважає, що традиційні інвестиції у США вже тривалий час перебувають у стагнації і знаходяться на низькому рівні, а потенціал для подальшого підвищення ставок обмежений. Тим часом, грошові потоки від операційної діяльності компаній зросли на 25%, внутрішніх коштів достатньо, тому вплив відсоткових ставок на капітальні інвестиції може послабитися. Разом із відновленням схильності до капітальних витрат із історичних мінімумів спостерігаються ознаки стабілізації і в не-AI інвестиціях, і, ймовірно, інвестиції американських компаній перейдуть у фазу відновлення.

У момент подання заявки Nscale, Bernstein “оцінює” хмарну AI потужність: CoreWeave (CRWV.US) “відстає від ринку”, IREN (IREN.US) “випереджає ринок”
Новий лідер в AI-обчислювальному секторі Великобританії, Nscale, минулої п’ятниці офіційно подав проспект емісії S1. Цей давно очікуваний документ став новою відправною точкою для Bernstein у аналізі бізнес-моделі, конкурентних бар’єрів і потенційних ризиків нового покоління хмарних обчислювальних сервісів.
Ціни на криптовалюти
Більше


