
Золото спрямовується до 4000, долар відступає — цей показник PCE явно не перевищив очікування, то чому ж волатильність все одно була активована?

UkrForex, 25 червня—— У четвер (25 червня) о 20:30 за східноазіатським часом Міністерство торгівлі США оприлюднило індекс цін особистих споживчих витрат (PCE) за травень та фінальні дані по ВВП за перший квартал. Чи означає прорив PCE вище 4% неминучість підвищення ставки Федеральним резервом у вересні? Як вплине перегляд ВВП до 2,1% на оцінку економічного циклу?
У четвер (25 червня) о 20:30 за східноазіатським часом Міністерство торгівлі США оприлюднило індекс цін особистих споживчих витрат (PCE) за травень та фінальні дані по ВВП за перший квартал. PCE зріс на 4,1% у річному вимірі, що відповідає прогнозам ринку, але вперше з квітня 2023 року перевищив 4%; базовий PCE зріс на 3,4% у річному вимірі. Водночас фінальне значення ВВП за перший квартал переглянуто до 2,1% річних, що вище минулого проміжного прогнозу у 1,6%. Перед публікацією даних ринок демонстрував очевидні розбіжності щодо політики Федерального резерву: частина інститутів побоювалась, що ціни на енергоносії підтримають інфляцію, ставочний ф'ючерсний ринок показував високі шанси підвищення ставки у вересні; інші вважали, що зниження цін на нафту та стійкість економіки пом’якшать тиск.
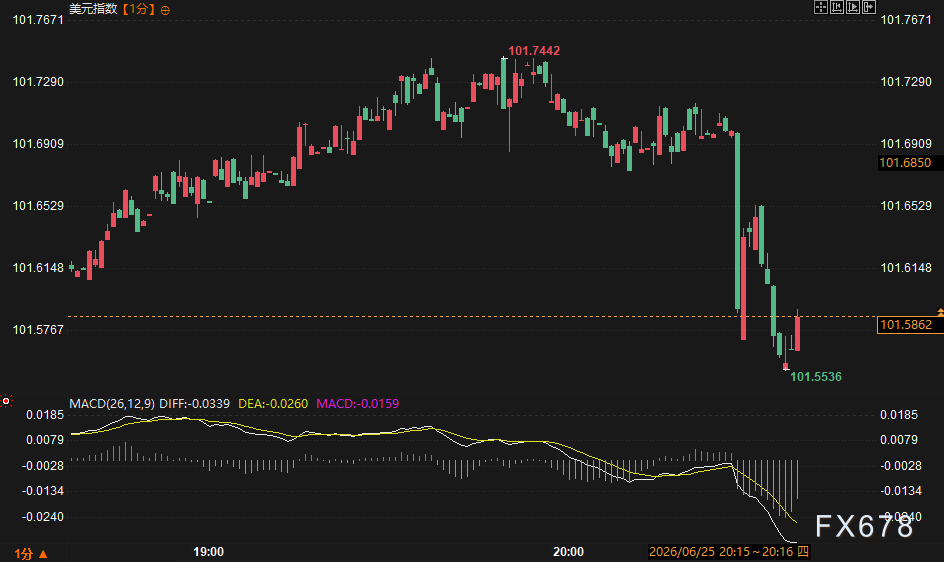
Після оприлюднення даних, STOXX 600 Європи продовжив зростання і розширився до 0,9%; ф’ючерси на американські індекси залишаються позитивними; спотове золото різко підскочило і коливається біля $4000 за унцію; індекс долара США впав на 10 пунктів; доходність американських облігацій загалом трохи знизилась. Загалом, дані не викликали екстремальної волатильності, проте посилили увагу ринку до інфляційної траєкторії.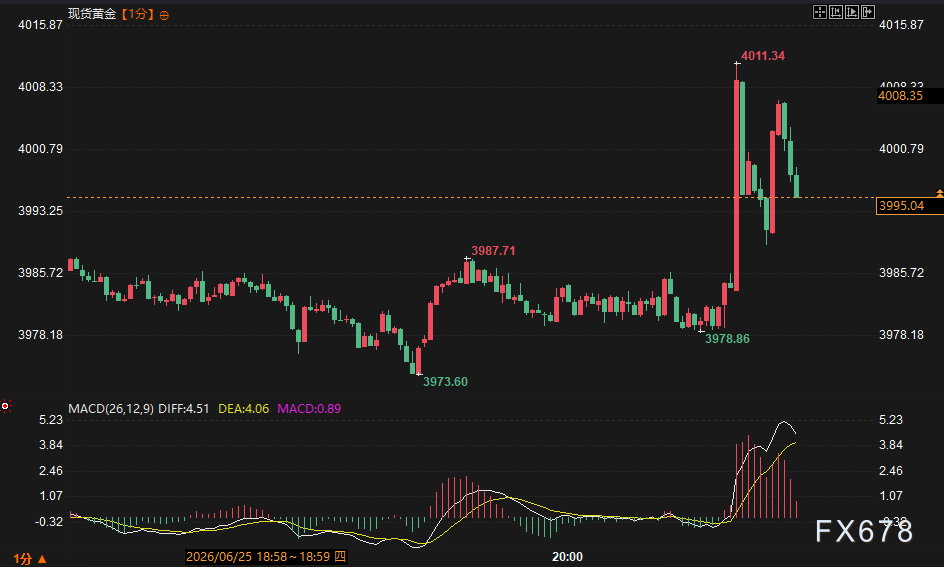
Глибокий аналіз Interlinked
Ці дані PCE разом із переглядом ВВП спільно окреслюють структуру американської економіки як “зростання з підвищеною стійкістю і інфляційним тиском”. PCE у річному вимірі 4,1% переважно був зумовлений цінами на енергоносії; компоненти такі як бензин чутливо вплинули на показник, а базовий PCE, очищений від продуктів харчування та енергоносіїв, зріс на 3,4% у річному вимірі й на 0,3% у місячному, що вказує на помірне й поступове поширення цінового тиску. Споживчі витрати зросли на 0,7% у місячному вимірі (UTC+8), що швидше за квітневі 0,4%, й це відображає підтримку від податкових повернень, ефекту багатства на фондовому ринку та використання заощаджень. Це корелює з переглядом ВВП до 2,1% — перегляд імпорту та зміни у споживанні внесли вклад в цю зміну.
З історичної перспективи, PCE вище 4% за останні три роки зустрічався рідко — попередній подібний рівень був у на початку 2023, коли Federal Reserve швидко підвищував ставку. Нині ставка федерального фонду — у діапазоні 3,50%-3,75%, Federal Reserve минулого тижня залишила ставку незмінною, але квартальні прогнози показують ймовірність подальшого підвищення протягом року. Останні дані мають невеликий відхилення від очікувань, але прорив психологічної межі 4% посилив оцінки стосовно жорсткості політики. У порівнянні із високою інфляцією 2022-2023 років, цю хвилю характерно стимулює енергетичний фактор, а на боці споживання не видно істотної слабкості, що частково компенсується сигналом від індексу національної активності Chicago Fed за травень, який знизився до -0,10: вклад категорій виробництва та зайнятості був негативним, що вказує на локальне уповільнення.
Перед та після публікації даних й учасники ринку змінили позицію. До звіту, на Wall Street прогнози щодо дій Federal Reserve сильно розходились. Деякі управляючі активами вважали, що падіння цін на нафту пом’якшить інфляцію, імовірне ослаблення ринку праці у другому півріччі може обумовити збереження ставки чи навіть її зниження; інші, як Laffer Tengler Investments, наголошували: інфляція переважно зумовлена енергетикою і надалі може розвернутися. Citibank прогнозує, що найраніше ставка буде знижена на 25 базисних пунктів у жовтні, а BofA Securities очікує три підвищення протягом року. Плоска доходність кривої відображає очікування щодо збереження високих короткотермінових ставок на ринку.
Після оприлюднення даних фінансові ринки раціонально відреагували: золото, подолавши позначку $4000, коливається, що вказує на існування разом як захисних мотивів, так і запит на страховку від інфляції; ф’ючерси на фондові індекси продовжують зростати, виграючи від сильних споживчих даних; індекс долара США трохи просів, доходність облігацій США знизилась на коротких термінах. Серед роздрібних трейдерів перед даними часто обговорювали ризик “стагфляції”, а після — фокус змістився на те, чи зможе споживча стійкість підтримувати “м’яке приземлення” економіки. Відомі інститути більше акцентують увагу на сигналах від подальшої “точкової діаграми” Federal Reserve, наголошують що траєкторія падіння цін на енергоносії визначить, чи втілиться сценарій підвищення ставки. Загальна розбіжність полягає у тому, що перед подією песимістичні очікування щодо інфляції були сильнішими, ніж реальний шок від даних, після події ринок швидко сфокусувався на оцінці “високе зростання — висока інфляція” для різних класів активів.
З технічної точки зору, пов’язані інструменти чітко реагували на дані. Індекс долара тимчасово отримав підтримку біля 101,60, золото демонструвало хвилеподібність на психологічному рівні $4000, а ф’ючерси на фондові індекси залишаються в становищі “бика”. Довгостроково дані по PCE та ВВП не змінили кардинально позицію економічного циклу, але посилили вплив політичної невизначеності на волатильність.
Прогноз тенденцій
Взявши до уваги фундаментальні фактори й реакцію ринку, подальший рух котирувань залежатиме від темпів зниження інфляції, змін у економічних показниках та комунікації Federal Reserve. У короткій перспективі, якщо ціни на енергоносії збережуть тенденцію до зниження, тиск базової інфляції пом’якшиться, що може зменшити надмірну оцінку ймовірності вересневого підвищення ставки й підтримати ризикові активи; навпаки, якщо споживчі витрати будуть й далі активно підвищувати попит, крива доходності може залишитись плоскою, що сприятиме довгостроковим облігаціям.
Довгострокова логіка: стійкість американської економіки підтримує ціноутворення активів, але стан інфляції вище цільового рівня вимагає обережності з боку політики. Золото та інші захисні інструменти можуть отримати тимчасову підтримку у періоди невизначеності, а індекси акцій залежатимуть від подальших прибутків компаній та споживання. Для стратегічного прогнозування слід стежити за майбутніми CPI, даними зайнятості та заявами представників Federal Reserve; ймовірно, волатильність залишатиметься на високому рівні, доки не проясниться траєкторія інфляції.
Поширені питання та відповіді
Запитання: Чи прорив даних PCE вище 4% означає неминучість вересневого підвищення ставки Federal Reserve?
Наразі ринкові оцінки частково враховують підвищення ставки, але дані відповідають прогнозам і базові показники лише помірно збільшились у місячному вимірі. Federal Reserve прийматиме рішення на основі комплексної оцінки майбутніх даних. Історичний досвід показує: одне місячне зростання інфляції через енергоносії не обов'язково призводить до негайної зміни політики; слід стежити чи зниження цін на енергоносії буде стійким, а також чи з'являться зміни у споживанні.
Запитання: Як перегляд ВВП до 2,1% впливає на оцінку економічного циклу?
Перегляд в основному зумовлений корекцією імпорту та змінами у споживанні, що демонструє, що вперше квартал був стійкішими ніж прогнозувалося. Це узгоджується зі зростанням споживчих витрат, вказує, що короткострокова динаміка не показує суттєве уповільнення, але негативний індекс Chicago Fed сигналізує про локальний тиск. Загалом економіка перебуває у фазі уповільнення зростання, але не у рецесії.
Запитання: Яка логіка реакції золота та долара після оприлюднення даних?
PCE відповідає очікуванням, але перевищення 4% викликало короткий сплеск попиту на захисні активи, що підняло ціну золота; короткострокове зниження долара відображає те, що дані не були надзвичайно агресивними, а сильні споживчі показники підтримують позитивні очікування щодо зростання. Обидва активи демонструють обмежену волатильність, що свідчить про швидке встановлення ринкової ціни.
Запитання: Чи може стійкість споживчих витрат і надалі підтримувати економіку?
Місячне зростання у травні на 0,7% завдячує податковим поверненням, ефекту багатства та використанню заощаджень, але у високій інфляції реальні доходи зазнають тиску, тож далі треба стежити за змінами у споживанні у третьому кварталі. Історично, стійкість споживання більш тривка в стабільних умовах політики та зайнятості.
Запитання: Які висновки для глобальних ринків можна зробити на основі цих даних?
Європейський фондовий ринок продовжує зростати, доходність американських облігацій трохи знизилась, що вказує на позитивне трактування сигналу “м’якого приземлення” американської економіки. Далі глобальне ціноутворення активів залежатиме від дій Federal Reserve, різниці між економіками США та Європи та геополітичних факторів, слід стежити за передачею волатильності між ринками.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Трамп планує створити "Армію штучного інтелекту", раніше називав "ризики безпеки AI" обманом
Трамп оголосив про створення федерального «Штату штучного інтелекту» та призначення «Голови по справах AI», заявивши, що AI може становити 25% ВВП США. Проте функції цього органу, фінансування та керівник залишаються невизначеними, а зв'язок із існуючими установами також незрозумілий. Внутрішні радники Білого дому мають розбіжності щодо рівня регулювання, і політика залишається нестабільною.
Хедж-фонди вперше за 14 місяців роблять ставку на зміцнення єни, чи є це сигналом до розвороту арбітражних угод?
Хедж-фонди вперше з липня 2025 року стали оптимістично оцінювати японську єну і почали робити ставки на її зміцнення.
Ціни на криптовалюти
Більше


