
Швидкий огляд фінансового звіту Tesla: прибуток утримується, зростання не повернулося, як довго автомобілі зможуть “живити” AI та роботів?

Звіт Tesla за цей квартал: фінансові показники випередили, а операційні залишилися на тому ж рівні.
Q1 2026, виручка Tesla склала 22,387 млрд доларів, валова маржа за GAAP — 21,1%, операційний прибуток — 941 млн доларів, чистий прибуток за GAAP — 477 млн доларів, операційний грошовий потік — 3,937 млрд доларів, вільний грошовий потік — 1,444 млрд доларів, готівка та короткострокові інвестиції на кінець періоду — 44,743 млрд доларів.
За сторону поставок: цього кварталу поставлено 358 тис. авто, дні запасів зросли до 27, розгорнуто 8,8 ГВт·год енергосховищ, кількість підписників FSD — 1,28 млн.
Прибуток і грошовий потік збереглися, але дані щодо поставок, запасів і енергетичних сховищ не дають такого ж чіткого сигналу.
Звідки покращення прибутку?
У пояснювальних матеріалах до квартального звіту досить докладно розписано причини зростання маржі прибутку.
Позитивні фактори з боку доходу включають:
-
Зростання поставок, зростання сервісу та інших видів діяльності
-
Девальваційний позитив у розмірі 900 млн доларів
-
Вища середня ціна продажу авто
-
Збільшення продажів і підписок на FSD
Додатково прибуток отримав вигоду від:
-
Разових доходів у авто- та енергетичному бізнесі й гарантій, тарифів
-
Девальваційний позитив у розмірі 200 млн доларів
Що тягне вниз: зменшення доходу від регуляторних кредитів, у витратах триває тиск через дослідження й розробки у сфері штучного інтелекту, акціонну мотивацію, пов’язану з винагородою CEO, і управлінські витрати на продажі.
Покращення прибутку у Q1 забезпечили структура продукту, монетизація ПЗ, зниження витрат на матеріали, а також низка разових та девальваційних сприятливих факторів.
Операційний тиск зберігається
Відновлення прибутку не позбавило компанію операційного тиску.
-
Загальний випуск у Q1 — 408,4 тис. авто, що на 50,4 тис. більше, ніж поставки, запаси продовжують зростати
-
Дохід від енергосховищ знизився з 3,837 млрд доларів у минулому кварталі до 2,408 млрд доларів, а обсяг встановлення скоротився з 14,2 ГВт·год до 8,8 ГВт·год
-
Дохід від авто зріс на 16% р/р, сервісу та інших — на 42% р/р, а дохід від енергосховищ знизився на 12% р/р
В тому ж звіті маржа, поставки, запаси та енергосховища рухаються різними темпами. Автомобільний основний бізнес досі генерує прибуток, але відновлення зростання відбувається не надто гладко.
Цього сезону справжнє покращення в "економіці одного авто"
Якщо розбити показники, цього сезону Tesla покращила передусім показники з кожної машини.
Валова маржа автомобільного бізнесу у Q1 за GAAP — 21,1%, чиста маржа авто без урахування регуляторних кредитів — 19,2% (обидві вищі за попередній квартал); кількість підписників FSD збільшилася на 51% р/р, дохід від сервісу та інших операцій зріс на 42% р/р.
Останні два роки ринок пильно спостерігав саме за поставками, але цього разу важливіше – скільки прибутку залишиться на кожну продану машину, кожну нову підписку на програмне забезпечення і кожний долар зі смарт-сервісів. Фінансове покращення у звіті почалося саме з цього.
Інша важлива цифра, оголошена під час дзвінка
Після звіту на конференц-колі керівництво озвучило важливий сигнал: ціль по капітальних витратах на 2026 рік підвищено з початкових "понад 20 млрд доларів" на "понад 25 млрд доларів", а також чітко зазначили, що вільний грошовий потік на решту 2026 року стане від’ємним.
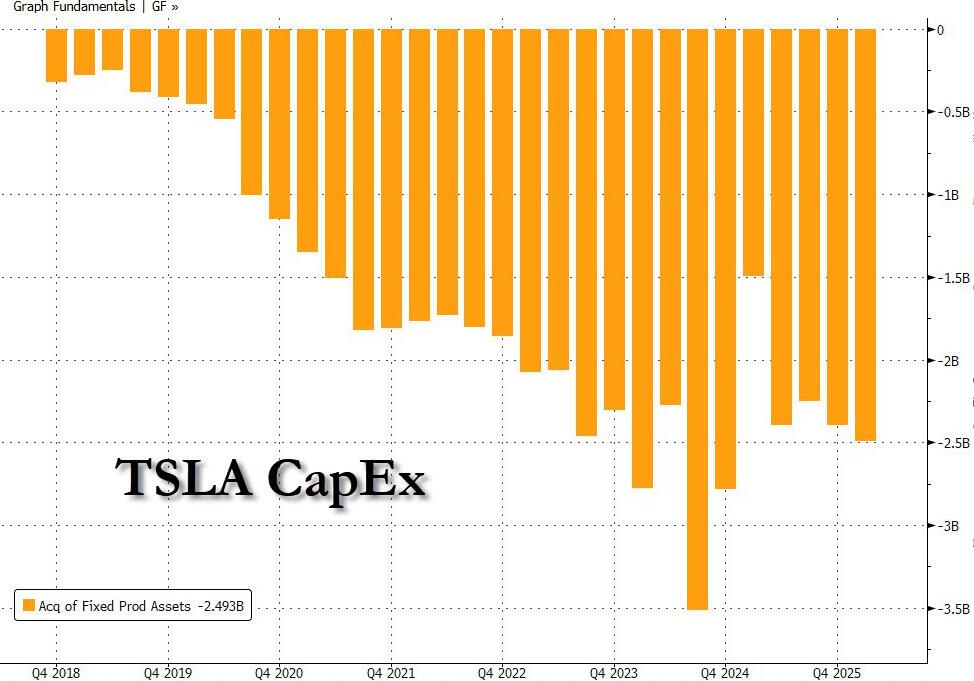
Компанія вже у звітних матеріалах розмістила наступні напрямки як ключові:
-
Розширення обчислювальної потужності для штучного інтелекту
-
Зростання потужностей заводів з виробництва акумуляторів та матеріалів
-
Підготовка ліній виробництва Megapack 3, Cybercab і Semi
Q1 тільки-но відновив позитивний грошовий потік, але компанія одразу відкрила нові плани щодо інвестицій.
Довгострокові інвестиції прискорюються
Це і є нинішній стан Tesla: поточний прибуток забезпечують авто, софт та сервіси, а ШІ, Robotaxi та роботи формують довгострокове інвестування.
Щодо прогресу: у квітні в Нідерландах схвалено наглядову версію FSD, у Dallas і Houston вже запущено автономні поїздки Robotaxi, а плани серійного виробництва Cybercab, Semi, Megapack 3 залишаються не раніше 2026 року.
Усі ці новації поступово просуваються, але до фінансового результату ще не досягли. Прямо зараз на показники впливає автомобільний бізнес.
Наступні кілька кварталів: ці три пункти заслуговують найбільше уваги
Логіка цього звіту нескладна: прибуток стабілізовано, але зростання не повернулося.
У найближчі 1-2 квартали важливіше таких питань, ніж просто цифра поставок:
-
Чи покращаться одночасно поставки та запаси?
-
Чи залишиться стабільною маржа авто без разових факторів?
-
Як зміниться вільний грошовий потік після зростання капіталовкладень?
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Кількість звільнень у компаніях США у вересні досягла найнижчого рівня за чотири роки для цього періоду, але готовність до найму впала до найнижчого рівня за п'ятнадцять років для цього періоду.
Згідно з доповіддю Challenger, Gray & Christmas, кількість оголошених звільнень американськими компаніями у вересні знизилася на майже 20% у порівнянні з аналогічним періодом минулого року, тоді як кількість звільнень у технологічних компаніях зросла на 77% порівняно з попереднім місяцем. Кількість заяв про намір найму у вересні впала на 23% у річному вимірі. У той же день було оприлюднено дані, що кількість вперше поданих заявок на допомогу з безробіття у США минулого тижня знизилась до 197 тисяч, що наближається до мінімальних значень з 1969 року.

Дефіцит NAND може тривати до 2028 року! Citi позитивно оцінює зростання цін на чіпи для зберігання даних завдяки попиту на AI, підтверджує рейтинг "купувати" для SanDisk (SNDK.US)
Дослідження Citi зазначає, що нещодавно оприлюднені фінансові результати Micron Technology за четвертий квартал ще раз підтверджують тенденцію до постійної напруги у постачанні ринку NAND флеш-пам'яті. Очікується, що дисбаланс між попитом та пропозицією в галузі може зберегтися до 2028 року, що забезпечить підтримку цін на чипи пам'яті.

Nebius (NBIS.US) придбав ізраїльський стартап Inferize для посилення бізнесу AI-інференції, сума угоди може сягнути 150 мільйонів доларів.
Хмарний сервісний провайдер інфраструктури для AI Nebius оголосив про придбання ізраїльського стартапу в галузі штучного інтелекту Inferize, ще більше зміцнюючи свої можливості інфраструктури для AI-інференції.
Звіт про фінансові результати Micron вражає, але акції залишаються "невозмутимими"! Уолл-Стріт все ще оптимістично налаштований, максимальна цільова ціна — 1625 доларів.
Результати та прогнози Micron демонструють сильні показники, але акції вже зросли на 237% цього року, що призвело до стриманої реакції на передринкових торгах. Deutsche Bank, Bank of America, Goldman Sachs, JPMorgan та інші великі гравці з Wall Street залишаються оптимістичними — 26 довгострокових стратегічних клієнтських угод забезпечують прогнозований прибуток, UBS навіть встановила максимальну цільову ціну у 1625 доларів, підкреслюючи її кроссциклічну прибутковість та міцний потенціал до зростання.
Ціни на криптовалюти
Більше


