
Пік заборгованості збігається з революцією штучного інтелекту: Bain Capital попереджає про наближення хвилі дефолтів у софтверній індустрії

За інформацією Wise Finance, Bain Capital нещодавно попередила, що через зростаючий деструктивний вплив штучного інтелекту (AI), а також наближення піку виплат заборгованості, рівень дефолтів за кредитами у програмному секторі ризикує зрости до двозначних показників.
Керівник підрозділів спеціальних ситуацій Bain Capital у Північній Америці та Європі Анджело Руфіно в інтерв’ю зазначив: “Ринковий тиск ось-ось проявиться. Це типовий прояв кредитного циклу — спочатку індустрія переживає надмірний ажіотаж, після чого в неї вливається величезна кількість капіталу.”
Руфіно прогнозує, що рівень дефолтів у програмному секторі може підскочити до високих однозначних або низьких двозначних значень. Для порівняння, цього року загальний рівень дефолтів за кредитами з левереджем у США очікується максимум 5%, що співпадає з прогнозом на 2025 рік.
Наразі Волл-стріт вже неодноразово била на сполох, попереджаючи, що нові інструменти продуктивності на базі AI не лише вплинуть на програмний сектор, але й потенційно трансформують сферу фінансових послуг і управління активами.
Погляди Руфіно збігаються з раніше висловленою позицією голови Marathon Asset Management LP Брюса Річардса. Річардс у четвер раніше зазначив, що рівень дефолтів у програмному секторі на ринку приватного кредитування може сягнути 15% — це приблизно втричі більше за його прогноз для загального рівня дефолтів за прямим кредитуванням, і відповідає “найгіршому сценарію” від аналітиків UBS.
Як інвестиційна установа, що спеціалізується на програмному секторі, Bain Capital володіє такими активами, як Rocket Software Inc. Хоча остання нещодавно відчула тиск боргового навантаження, у Bain повідомили, що частка ризику у програмному секторі в їхньому підрозділі спеціальних ситуацій становить менше 5%, але загальний обсяг боргу не розкривається.
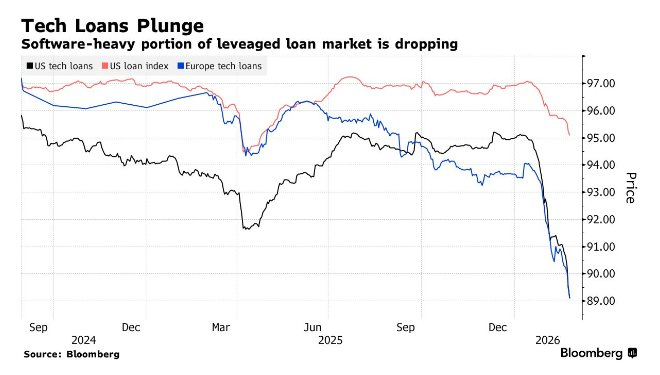
Руфіно вважає, що попри те, що багато компаній програмних сервісів мають стабільний дохід від підписок і надають корисні продукти з низькими витратами, зростання AI обмежить їхню здатність домовлятися про підвищення цін. Це негативно вплине на мультиплікатори оцінки компаній і стійку вартість бізнесу, що ускладнить рефінансування боргу.
“У міру розвитку кредитного циклу ринок буде змушений заново налаштувати капітальну структуру відповідно до прибутковості цих бізнес-моделей”, — зазначає Руфіно. — “Безумовно, багато компаній зіткнуться з труднощами при рефінансуванні.”
Утім, він також додав, що після багаторічної тенденції до зниження рівня боргу та стабільного економічного зростання у США, криза у програмному секторі навряд чи переросте у системну проблему для всього кредитного ринку.
“Швидше за все, ця турбулентність залишиться у кількох специфічних галузях, і я не очікую значного стрибка рівня дефолтів усього кредитного ринку,” — підсумовує Руфіно.
Водночас він вважає, що з урахуванням потенційних ризиків ринку поточний рівень кредитних спредів залишається надто вузьким. Премія у близько 300 базисних пунктів за високодохідними облігаціями порівняно з держоблігаціями США “з точки зору співвідношення ризику і доходності є невиправданою”.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Запущено за 23 дні, підрив споживчого Agent! Morgan Stanley глибоко аналізує "Muse 6 ключових питань"
Morgan Stanley вважає, що в короткостроковій перспективі Muse має зосередитись на зростанні кількості користувачів, а в довгостроковій перспективі має потенціал для комерціалізації через транзакції споживачів, корпоративні послуги та API. Висока вартість обчислювальних потужностей є як викликом, так і потенційною конкурентною перевагою, а наявні CPU-ресурси Meta достатньо для подальшої експансії. Тим часом, співпраця з Amazon вплине на вхід Agent у сферу електронної комерції, а корпоративний ринок відкриває нові можливості для доходів. Поточна оцінка вже відображає частину очікувань, і подальший розвиток буде залежати від реалізації комерційних ініціатив.
Шалений бум AI зустрічає випробування «фінансовою лінією відсічі»? Відомий стратег з Wall Street попереджає: долар і прибутковість держоблігацій США не досягли вершини, підвищити ризикові настрої буде важко
Майкл Хартнетт з Bank of America заявив, що інвестори уникатимуть більш ризикованих угод, доки не з'являться ознаки досягнення піку нещодавнього зростання долара США. У звіті цей стратег також зазначив, що ринкова турбулентність може зберігатися доти, поки дохідність облігацій не знизиться з найвищих рівнів за понад двадцять років. Він порадив інвесторам «купувати на просадках» активи, які зазнали сильного падіння, та рекомендував підвищити частку облігацій у портфелі.
У вересні кількість нових робочих місць, ймовірно, знизиться до 90 тисяч: справжній "вибух" цього вечора може бути у тому, чи буде дані за серпень суттєво переглянуто вниз.
Уолл-стріт, як правило, очікує, що кількість нових робочих місць у вересні зменшиться до 90 тисяч, а рівень безробіття залишиться на рівні 4,1%. Сильні дані за серпень були в основному зумовлені аномальними сезонними факторами, і ступінь їх корекції безпосередньо вплине на сприйняття міцності вересневих даних. Оскільки останні заяви посадовців Федеральної резервної системи знизили ймовірність підвищення ставки в жовтні до 25%, увага ринку змістилася до довготривалих ставок. Наразі системні фонди мають приблизно 390 мільярдів доларів коротких позицій у глобальних облігаціях, і якщо дані по зайнятості несподівано виявляться слабкими, це може спровокувати серйозну ринкову турбулентність.
Роздрібні покупки демонструють "велике скорочення"! Morgan Stanley Capital Flow розкриває, що Nvidia та SanDisk проти тенденції залучають капітал, ETF американських облігацій знову в полі зору роздрібних інвесторів
Роздрібні інвестори зосереджують вибір акцій на кількох компаніях з високою обчислювальною потужністю, зберіганням даних та великих технологічних гравцях. Що стосується облігацій, то з'явилася ще одна чітка тенденція: в умовах тиску на ціни довгострокових державних облігацій США та високих доходів, ETF довгострокових державних облігацій за тиждень отримали чистий притік у розмірі 260 мільйонів доларів.

Ціни на криптовалюти
Більше


