
Акції AVO торгуються поблизу 52-тижневого максимуму: купувати на зростанні чи зачекати?

Mission Produce, Inc. AVO демонструє стабільну тенденцію до зростання в останні місяці. Завдяки балансуванню між зростанням на нових ринках і стабільним попитом у більш зрілих регіонах, компанія зайняла позицію, яка дозволяє їй захоплювати нові можливості, не жертвуючи послідовністю. Такий широкий спектр присутності не лише підсилює видимість зростання виручки, а й підвищує стійкість у галузі, яку часто формують волатильність та регіональні зміни в постачанні.
AVO, провідний виробник і дистриб’ютор авокадо, досягла 52-тижневого максимуму $15,02 у четвер. Зараз акція торгується лише на 3,4% нижче цього піку і на 51,9% вище свого 52-тижневого мінімуму $9,56.
Чи є загальна динаміка акцій AVO такою ж вражаючою?
За останні три місяці акції компанії виросли на 26,2%, випереджаючи ширший сектор Agricultural - Operations із зростанням у 16%, сектор Consumer Staples із зростанням у 13% та скромне зростання S&P 500 на 2,9%.
Динаміка ціни акцій AVO за три місяці
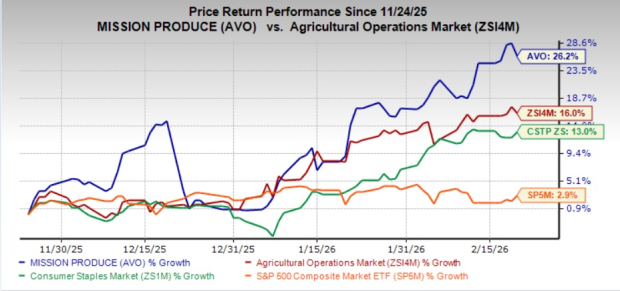
Джерело зображення: Zacks Investment Research
Результати AVO також суттєво перевершують конкурентів: Corteva Inc. CTVA, Adecoagro AGRO та Dole Plc DOLE, які за останні три місяці показали зростання на 16,2%, 17,2% та 14,2% відповідно.
Акція торгується вище своїх 50-денної та 200-денної простих ковзних середніх (SMA), що вказує на бичачі настрої. SMA — це важливий інструмент технічного аналізу, що допомагає інвесторам оцінювати цінові тенденції шляхом згладжування короткострокових коливань. Такий підхід дає чіткіше уявлення про довгостроковий напрямок руху акції.
Акції AVO торгуються вище 50- та 200-денної ковзних середніх
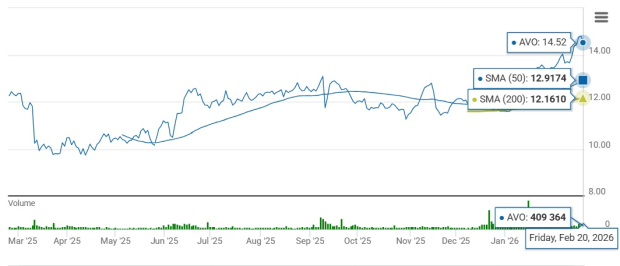
Джерело зображення: Zacks Investment Research
Що стимулює недавню перевагу AVO?
Останній імпульс акцій Mission Produce відображає зростаючу довіру інвесторів до вертикально інтегрованої бізнес-моделі компанії, яка забезпечує більший контроль над закупівлями, якістю та дистрибуцією на світових ринках. Така інтегрована платформа дозволяє AVO швидко реагувати на зміни в попиті й пропозиції, оптимізувати розподіл фруктів по регіонах і підтримувати стабільний рівень обслуговування ключових клієнтів. Така операційна гнучкість зміцнила відносини з клієнтами і підвищила репутацію Mission Produce як надійного партнера на фоні постійної волатильності аграрних ринків.
Розширення глобальної присутності компанії — ще один важливий фактор підтримки. Mission Produce набирає обертів за межами основного північноамериканського ринку, чому сприяє ефективна діяльність у Європі та інших міжнародних регіонах. Покращений доступ до різноманітних регіонів вирощування, особливо в Південній Америці, підвищив стабільність поставок і зменшив залежність від окремої географії. Така широка присутність не лише підтримує зростання обсягів, а й дозволяє компанії захоплювати можливості на міжнародних ринках із вищими темпами зростання.
Mission Produce демонструє впевнене зростання у сегментах авокадо, манго та лохини, що підтримується розширенням виробництва, зростанням споживчого попиту та покращенням проникнення на ринок. Авокадо залишається основним двигуном зростання, виграючи від зростання споживання в домогосподарствах та розширення міжнародної присутності, особливо в Європі та Азії, де стабільність постачання дозволила поглибити партнерство з роздрібними мережами.
Бізнес із манго продовжує набирати обертів завдяки зосередженню на розширенні можливостей закупівлі, покращенні доступності та підвищенні обізнаності споживачів, що сприяє зростанню ринкової частки та зміцненню позицій у категорії. Тим часом сегмент лохини поступово нарощує обсяги завдяки введенню нових площ у виробництво, що підтримує вищі обсяги й посилює присутність Mission Produce на ринку корисних снеків, забезпечуючи компанії гарні перспективи для сталого довгострокового зростання у всіх трьох категоріях.
Тенденція перегляду прогнозів Mission Produce
Консенсус-прогноз Zacks для прибутку AVO у 2026 та 2027 фінансових роках залишався незмінним протягом останніх 30 днів. Для 2026 фінансового року консенсус-прогноз Zacks щодо виручки та EPS AVO передбачає річне зниження на 10,2% та 10,1% відповідно. Для 2027 фінансового року консенсус-прогноз Zacks щодо виручки та EPS AVO передбачає річне зростання на 1,7% та 4,2% відповідно.
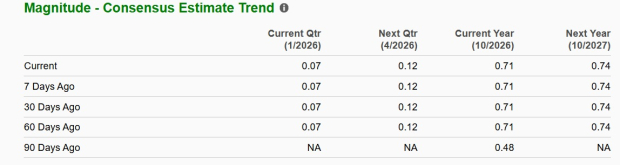
Джерело зображення: Zacks Investment Research
Основні виклики для AVO
AVO працює в умовах притаманної галузі волатильності цін, де коливання в пропозиції авокадо та ринкових цінах можуть тиснути на фінансові результати в короткостроковій перспективі. Періоди підвищеної пропозиції на ринку, особливо з ключових регіонів постачання, як правило, знижують ціни продажу і можуть приховувати реальне зростання обсягів. Хоча компанія управляє своїм бізнесом, орієнтуючись на обсяги і прибуток з одиниці, різкі цінові коливання все ж створюють мінливість у звітній виручці та відсотках маржі, роблячи квартальні результати менш передбачуваними і підвищуючи чутливість до ринкових умов, які не контролюються менеджментом.
Компанія також стикається з операційними труднощами, пов’язаними з аграрною продуктивністю та тиском витрат на своїх фермерських операціях. Нові площі, особливо у вирощуванні лохини, зазвичай мають вищі одиничні витрати на початкових етапах, а погодні зміни можуть впливати на врожайність і прибутковість. Одночасно постійні інвестиції для підтримки глобального розширення створюють додатковий тиск на виконання, і будь-яка нездатність трансформувати зростання обсягів у стійке покращення маржі може негативно вплинути на прибутковість і настрої інвесторів.
Преміальна оцінка AVO
Mission Produce наразі торгується за форвардним 12-місячним показником P/E на рівні 22,71X, що вище середнього по галузі значення 14,87X. Така підвищена оцінка підкреслює довіру ринку до довгострокової історії зростання компанії, унікальної операційної моделі та здатності долати притаманну сектору плодів і овочів волатильність. Інвестори, схоже, готові платити премію за масштаб Mission Produce, вертикальну інтеграцію та розширення глобальної присутності, які разом відрізняють її від традиційних аграрних конкурентів.
За поточної оцінки Mission Produce торгується із суттєвою премією порівняно з кількома близькими конкурентами, зокрема Adecoagro, Corteva та Dole, які демонструють стабільне зростання, але мають суттєво нижчі мультиплікатори прибутку. Adecoagro, Corteva та Dole мають форвардні 12-місячні P/E на рівні 7,6X, 20,09X та 10,96X — усі значно нижчі за показник AVO.
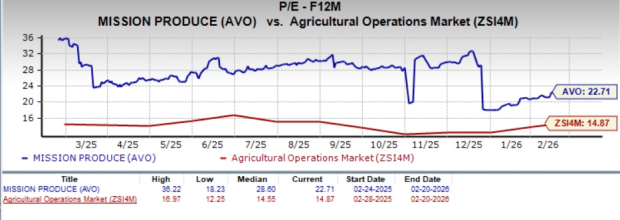
Джерело зображення: Zacks Investment Research
Чи варто зараз купувати акції AVO?
Останнє зміцнення ціни акцій Mission Produce відображає зростаючу довіру інвесторів до її вертикально інтегрованої бізнес-моделі та розширення глобальної присутності, що підвищило операційну гнучкість і охоплення ринків. Здатність компанії управляти постачанням, оптимізувати дистрибуцію і нарощувати обсяги у сегментах авокадо, манго та лохини підкреслює її довгостроковий потенціал зростання.
Втім, Mission Produce й надалі стикається з викликами, пов’язаними з волатильністю цін на сировину, тиском на аграрну продуктивність та вищими витратами у нових операціях. У поєднанні з преміальною оцінкою порівняно з конкурентами, ці фактори свідчать, що короткострокові результати можуть залишатися непередбачуваними. Для тих, хто вже інвестував, утримання акцій може бути розумним вибором, враховуючи сильний потенціал у довгостроковій перспективі.
Mission Produce наразі має рейтинг Zacks #3 (Hold). Ви можете переглянути повний список акцій із сьогоднішнім рейтингом Zacks #1 (Strong Buy) тут.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Розбіжність у оцінці AI посилюється! IPO Anthropic: шалений Силіконовий Долина оцінює у 2 трлн доларів, спокійний Уолл-стріт визнає лише 1,5 трлн
Обговорення оцінювання IPO Anthropic відкриває розрив у визначенні вартості між Силіконовою долиною та Волл-стріт. Венчурні інвестори Силіконової долини досі роблять великі ставки на зростання AI за високими цінами, деякі інвестиційні банки на ранній стадії обговорюють оцінку близько 2 трильйонів доларів; а інституційні інвестори відкритого ринку Волл-стріт зосереджені на високих відсоткових ставках, капітальних витратах на обчислювальні потужності та постійному тиску на фінансування, тяжіють до оцінки в 1,5 трильйона доларів.
Micron (MU.US) Q4 конференц-звіт: керівництво висловлює "не бачимо моменту балансу попиту і пропозиції", 75% постачань на наступний рік вже заблоковано, 2028 буде ще більш напруженим, ніж 2027
Керівництво Micron Technology (MU.US) під час конференц-дзвінка за четвертий фінансовий квартал висловило оптимістичний прогноз, заявивши, що попит на пам'ять, стимулований AI, залишається стабільно високим, а баланс попиту і пропозиції буде напруженим у 2027 та 2028 роках.
Після того, як я спробував Muse, я повністю розпродав Airbnb
Один досвідчений аналітик, який мав значні інвестиції в Airbnb, вирішив повністю продати свої акції Airbnb після всього лише 10 днів використання застосунку Meta AI Muse. На його думку, Muse не лише розуміє його вподобання, але й допомагає бронювати житло, оминаючи Airbnb, з економією до 60%. Коли AI-асистенти починають порівнювати ціни, скасовувати та переоформляти замовлення замість вас, “фортеці трафіку”, на яких будувалися інтернет-платформи, зазнають удару — можливо, розпочинається епоха «активної електронної комерції».
Goldman Sachs: Штучний інтелект спочатку має бути складним, щоб потім приносити користь
Ціни на криптовалюти
Більше


