
Radpie – незабаром з’явиться “Convex” для RDNT

Penpie $PNP IDO після відкриття зріс у 5 разів. Magpie, скориставшись популярністю, оголосив, що продовжить впроваджувати субDAO-модель, запускаючи "Convex" для Radiant $RDNT – Radpie. За підтримки численних наративів, чи зможе Radpie повторити або навіть перевершити прибутковість PNP?
Magpie, скориставшись моментом, оголосив про подальший запуск "Convex" для Radiant $RDNT у форматі subDAO — Radpie. Чи зможе він, за підтримки багатьох наративів, повторити або навіть перевершити прибутковість PNP?
У цій статті ми познайомимо вас із механізмом Radpie, перевагами та недоліками продукту, основними наративами, а також інформацією щодо участі в екосистемі Magpie.
A. Механізм Radpie
Простіше кажучи, Radpie для RNDT — це як Convex для Curve. Протокол кредитування на всіх ланцюгах, концепт Layerzero — Radiant — застосовує обмеження для стимулювання ліквідності. Простіше кажучи, вам потрібно опосередковано заблокувати певну кількість RNDT, щоб отримувати прибуток від майнінгу. Конкретно, вам потрібно мати dLP, еквівалентний 5% від суми депозиту. dLP — це LP пулу Balancer 80% RDNT/20% ETH. Якщо співвідношення менше 5%, ви не отримаєте прибуток від розподілу RDNT.
Якщо ви використовуєте функцію loop в один клік для RDNT, і ваша частка dLP менше 5%, система автоматично позичить кошти для купівлі dLP.
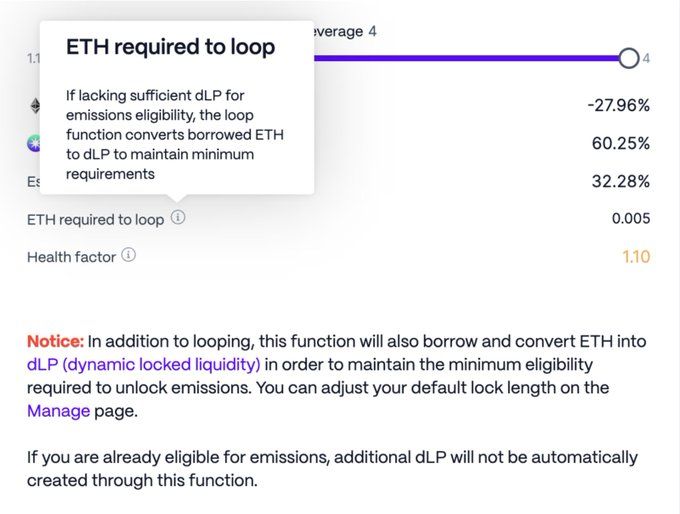
Це також забезпечує RDNT кращу стійкість, адже під час майнінгу RDNT ви також забезпечуєте довгострокову ліквідність для RDNT.
Адже dLP має вимогу до часу блокування, і чим довше ви блокуєте, тим вищий APR.
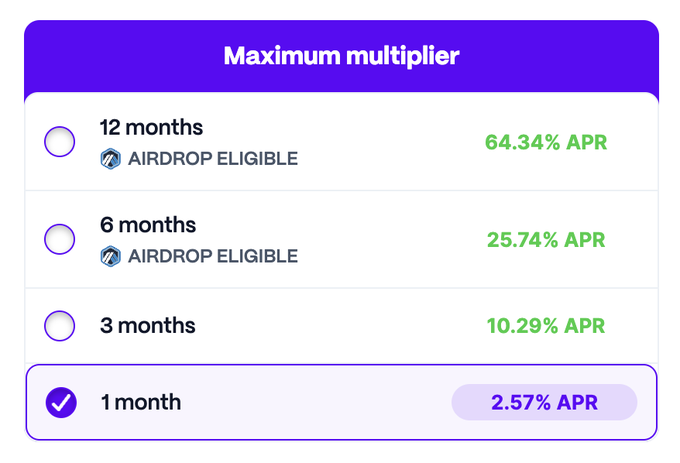
Radpie займається збором dLP і подальшим розподілом його серед DeFi-майнерів, дозволяючи їм майнити без необхідності володіти RDNT. Це дуже схоже на спільне використання veCRV у Convex. Зібраний dLP також видається у вигляді токену mDLP, що аналогічно перетворенню CRV через Convex у cvxCRV.
Для власників RNDT це означає, що вони можуть сформувати dLP і через Radpie конвертувати його в mDLP, отримуючи високий прибуток, зберігаючи позицію в RNDT. Логіка схожа на cvxCRV, адже dLP містить 80% RNDT, і його ціна дуже близька до RDNT. Для проєкту Radiant це також вигідно, адже після конвертації в mDLP ліквідність блокується назавжди, частина RNDT відправляється у "чорну діру" для підтримки довгострокової ліквідності RDNT, а також це допомагає залучити більше легких користувачів.
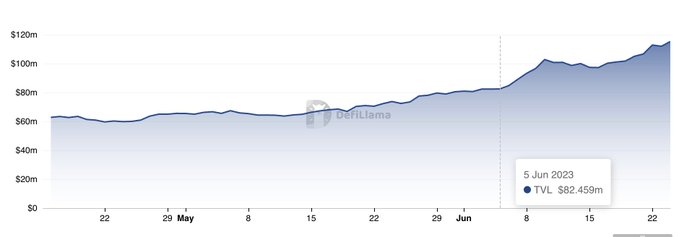
Наприклад, як показано нижче, Pendle після запуску продукту "Convex" у своїй екосистемі почав стрімко зростати, і очікується, що Radiant також отримає вигоду від цього.
Недолік у тому, що Radiant, на відміну від Pendle/Curve, не розподіляє стимули через голосування, тому відсутній дохід від "bribe".
Втім, Radiant вже чітко заявив про подальший розвиток DAO, тож у майбутньому права управління можуть отримати більшу цінність, а Radpie, який володіє великою кількістю прав управління (dlp), також може отримати вигоду.
B. Переваги та недоліки продукту
Як і Penpie, Radpie — це проєкт, що стоїть на плечах гігантів, і його межі досить чіткі. Для порівняння: FDV Aura становить 35% від Balancer, Convex — 14% від Curve. RDNT, маючи FDV 300 мільйонів доларів і лістинг на Binance, робить оцінку Radpie досить порівнянною.
Недолік у тому, що Radpie не має горизонтальної здатності до розширення, як материнський DAO Magpie, але він також виграє від внутрішньої та зовнішньої циркуляції в системі subDAO Magpie, про що йдеться у наступному розділі.
C. Наративи
LayerZero/ ARB airdrop / надсуверенне управління з левереджем / подвійна циркуляція / subDAO — це основні наративи Radpie.
LayerZero: RNDT — відомий токен концепції LayerZero, і Radpie також використовуватиме LayerZero для кросчейн-інтероперабельності.
ARB airdrop: DAO RNDT вже вирішив роздати 40% отриманого ARB airdrop новим dLP, заблокованим у найближчий час, і 30% — рівномірно розподілити серед dLP, що залишаться протягом наступного року. Radpie якраз потрапляє в цей період і має шанс взяти участь у розподілі понад 2 мільйонів ARB, що дуже допоможе запуску проєкту.
Надсуверенне управління з левереджем: за традицією, велика кількість RDP буде розподілена в казначейство Magpie. З одного боку, прибуток від цих токенів буде розподілятися між власниками MGP, з іншого — під час прийняття рішень у Radiant DAO власники MGP також зможуть брати участь через контрольовані ними RDP.
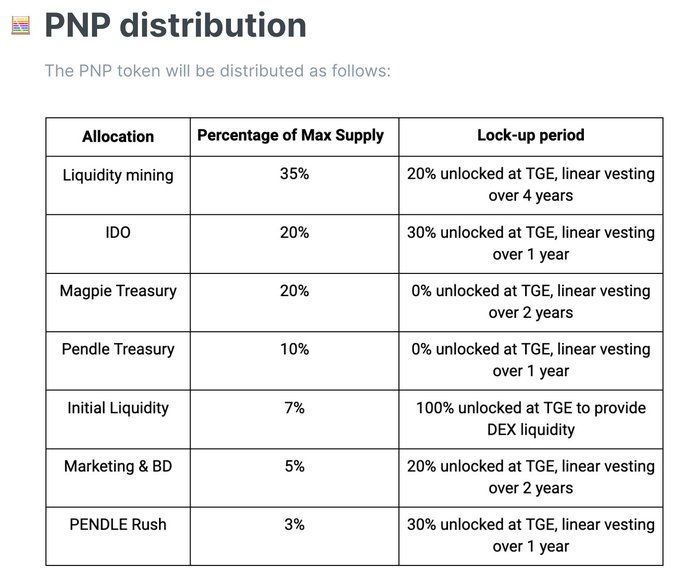
Враховуючи, що MGP у RDP і RDP у RDNT діють як єдине ціле, це створює певний левередж. Якщо MGP голосує за певний пункт, то через свою велику частку RDP, якщо інші не виступлять проти, рішення буде прийнято. У голосуванні RDNT 100% dLP, контрольованих Radpie, також проголосують за цей пункт — це і є суть надсуверенного управління з левереджем.
Подвійна циркуляція: це унікальна система, створена Magpie шляхом розширення через subDAO у сфері управління.
Наприклад, торгову пару mdLP/dLP, ймовірно, буде розміщено на wombat, і шляхом "bribe" для власників vlMGP можна отримати більше стимулюючих виплат wom. Якщо в майбутньому mDLP з’явиться на Pendle, тоді Radpie буде "bribe" Penpie.
Всі ці токени залишаються в екосистемі Magpie — це так звана внутрішня циркуляція, коли "м’ясо залишається у каструлі", зменшуючи чисті зовнішні витрати.
Зовнішня циркуляція означає спільне використання ресурсів між різними проєктами для зниження витрат і підвищення ефективності. Наприклад, Ankr отримує стимули Pendle через Penpie Bribe, а якщо Radiant у майбутньому відкриє Bribe, це також буде легко організувати.
subDAO: неважко помітити, що надсуверенне управління з левереджем і система подвійної циркуляції базуються на розширенні Magpie через subDAO. Окрім цих двох пунктів, subDAO має й інші переваги: по-перше, в умовах численних Rug-проєктів найважливішим є репутація, і subDAO може успадкувати репутацію материнського DAO; по-друге, порівняно з прямою інтеграцією, випуск окремого токена дозволяє повністю використати переваги токеноміки для зростання; по-третє, це дає ринку більше інструментів для ставок, забезпечуючи, що материнський проєкт зможе підтримувати більшість наративів.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Три посадовці Федеральної резервної системи одного дня заявили про жорстку позицію, очікування ринку щодо ймовірності підвищення ставок у жовтні зросли до 69%.
У четвер голова Федерального резервного банку Філадельфії заявив, що подальше посилення політики може бути необхідним; голова Федерального резервного банку Нью-Йорка зазначив, що повторне підвищення ставки цього року є доцільним; голова Федерального резервного банку Клівленда заявила про значне зростання ризику розAnchoring інфляційних очікувань. Раніше в середу член ради Федеральної резервної системи Michael Barr заявив, що може знадобитися подальше коригування політики; у вівторок голова Федерального резервного банку Річмонда зазначив, що ризики закріплення інфляції зростають. Під впливом яструбиних заяв посадовців і сильних економічних даних, очікування ринку щодо підвищення ставки у жовтні зросли з 53% минулими вихідними до 69%.
Розпродаж державних облігацій США посилюється! Аукціон семирічних державних облігацій США не користується попитом, масштаб викупу Міністерством фінансів знову нижчий за ліміт, а дохідність муніципальних облігацій досягла найвищого рівня за 15 років
У четвер, дохідність семирічних державних облігацій США на аукціоні Міністерства фінансів зросла до 5,085%, встановивши історичний максимум для цього терміну. Частка розподілу серед закордонних інвесторів знизилася до найнижчого рівня за майже два роки. Міністерство фінансів США здійснило розширену операцію з викупу лише на рівні 68% від встановленого ліміту, що менше ніж попередні 86% та не виправдало очікувань щодо підтримки ліквідності. Цей тиск поширився на ринок муніципальних облігацій США: дохідність тридцятирічних облігацій перевищила 5%, що є найвищим показником з 2011 року, а обсяг розпродажу досяг максимального рівня з початку пандемії. У четвер дохідність десятирічних облігацій США перевищила 5,2%, вперше з 2007 року.
Макрон: Франція надасть військову допомогу Саудівській Аравії для захисту нафтових об'єктів у порту Янбу на Червоному морі
Макрон заявив, що Франція відправить війська до Єнбу та надасть радарні і оборонні системи. Він підкреслив, що завданням операції є захист об'єктів у Єнбу, а не втручання у регіональні конфлікти. Минулої п'ятниці він сказав, що після блокування Ормузької протоки східно-західний нафтопровід Саудівської Аравії став важливим альтернативним маршрутом транспортування, але через напад хуситів з Ємену на Єнбу транспортування нафти цим трубопроводом різко скоротилося.
Уповільнення моделей AI не обов'язково є негативним: три структурні сприятливі фактори традиційних дата-центрів переважають підвищення ставки
HSBC вважає, що традиційна логіка зростання дата-центрів переходить від передових моделей до комерційного поширення AI. Зростання попиту на інференцію, розширення капітальних витрат хмарних постачальників, а також посилення обмежень щодо електроенергії та регулювання сприяють тому, що баланс між попитом і пропозицією залишиться напруженим до 2028 року. Навіть при підвищенні процентних ставок, складені темпи зростання AFFO на одну акцію в 2025—2028 роках очікуються на рівні 11%—12%, що свідчить про високу стійкість прибутковості.
Ціни на криптовалюти
Більше


