
Аналітичний звіт|Детальний огляд проєкту avantisfi та аналіз ринкової капіталізації AVNT
1. Опис проєкту
2. Основні переваги проєкту
-
Універсальний леверидж-шар, що охоплює різноманітні класи активів
-
Високий леверидж і модель з нульовою комісією для підвищення ефективності капіталу
-
Технічні інновації, низька затримка на ончейні
-
Орієнтація на спільноту та сталий розвиток
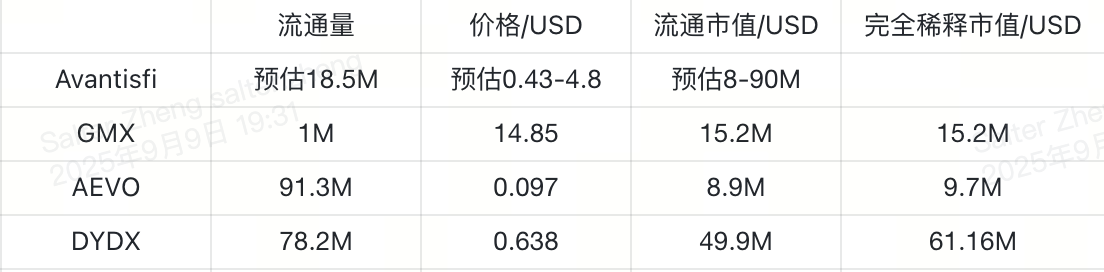
3. Очікування щодо ринкової капіталізації
4. Економічна модель
Загальна кількість токенів
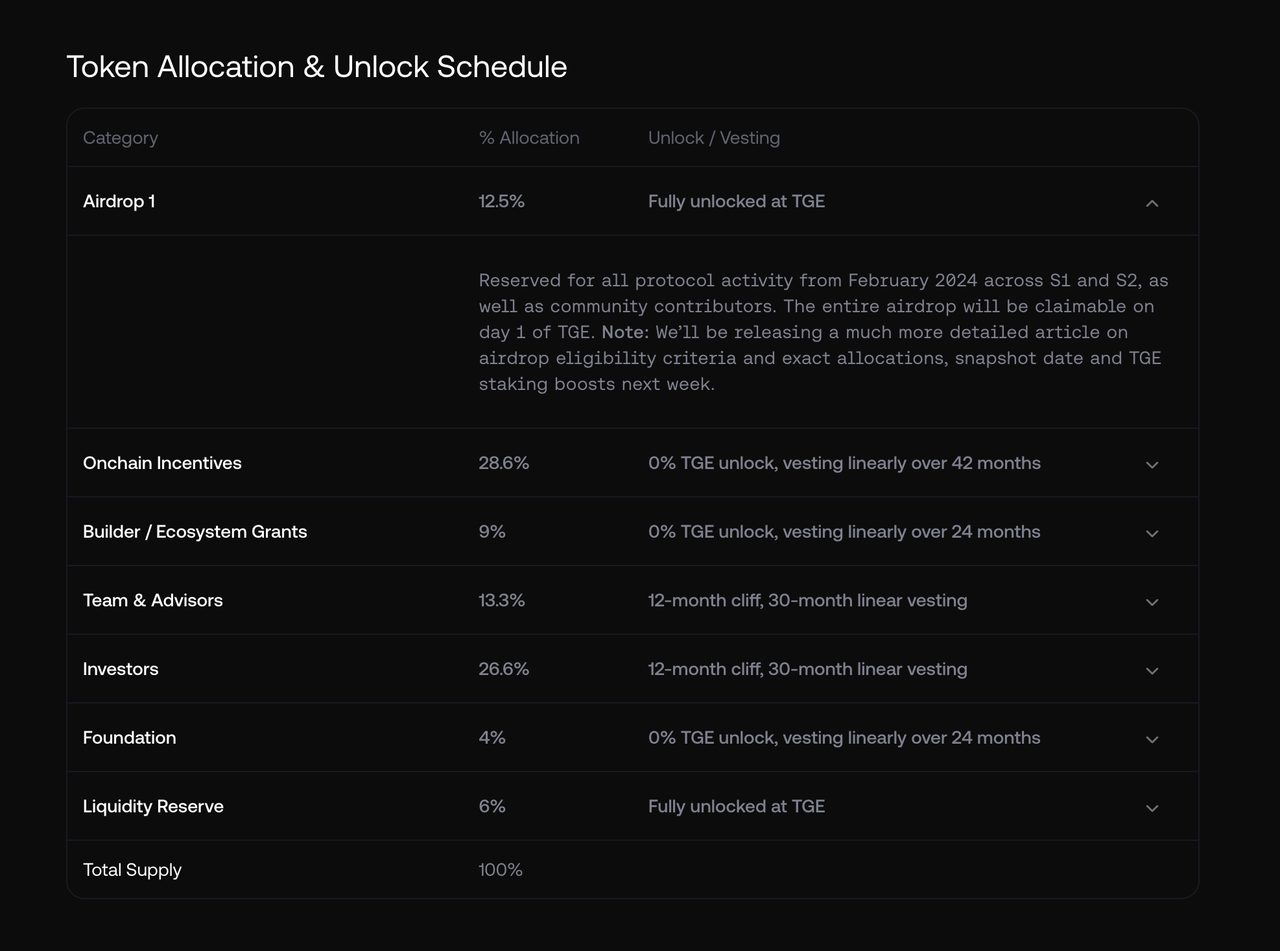
Структура розподілу
-
Перший airdrop — 12.5%: повністю розблоковано з початку TGE;
-
Ончейн-стимули — 28.6%: 0% на TGE, лінійне розблокування протягом 42 місяців;
-
Будівельники та екосистемні гранти — 9%, 0% на TGE, лінійне розблокування протягом 24 місяців;
-
Команда та радники — 13.3%: розблокування починається через 12 місяців після TGE, лінійне розблокування протягом 30 місяців;
-
Інвестори — 26.6%: розблокування починається через 12 місяців після TGE, лінійне розблокування протягом 30 місяців;
-
Фонд — 4%: 0% на TGE, лінійне розблокування протягом 24 місяців;
-
Резерв ліквідності — 6%: повністю розблоковано з початку TGE.
Використання токенів
-
Голосування за управління: власники токенів можуть брати участь в управлінні протоколом, визначаючи напрямок розвитку проєкту та коригування параметрів.
-
Стейкінг: користувачі можуть стейкати токени для отримання винагород, підвищуючи безпеку мережі та попит на токен.
-
Надання ліквідності: токени можуть використовуватися у пулах ліквідності для отримання комісій, сприяючи активності торгівлі в екосистемі.
-
Внутрішньоекосистемні платежі: як засіб оплати за послуги платформи та торгові витрати.
-
Механізми стимулювання: винагороди користувачам за майнінг або виконання завдань, що сприяє активності спільноти та розширенню екосистеми.
5. Інформація про команду та фінансування
Інформація про команду
Інформація про фінансування
6. Потенційні ризики
-
Початковий TGE випуск ліквідності становить 18.5%, після airdrop можливий тиск продажу;
-
Ризик тиску продажу після щомісячного лінійного розблокування для інвесторів і команди;
-
Ризик тиску продажу з боку команди та фонду.
-
Частка ончейн-стимулів становить 28.6%, не виключено, що команди, які отримали винагороди, можуть продавати токени після розблокування.
7. Офіційні посилання
-
Website: https://www.avantisfi.com
-
Twitter: https://x.com/avantisfi
-
Discord: відсутній
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Повернення до "страху скорочення" 2013 року! "Глобальний еталон ціноутворення активів" зріс на 50 базисних пунктів за місяць, що є рідкістю
Ринок державних облігацій США переживає найгірше падіння за чотири роки — дохідність 10-річних паперів у вересні зросла більш ніж на 50 базисних пунктів, перевищивши 5,3% та досягнувши найвищого рівня з 2002 року. Примусові розпродажі відбуваються один за одним, і вже сформовано порочне коло: маржинальні покупці відсутні, політичні інструменти неефективні, Goldman Sachs попереджає про перевищення місячного «ліміту швидкості», а історичні закономірності вказують на серйозний удар по фондовому ринку. Ця нестабільність може стати початком кінця епохи низьких глобальних процентних ставок.
Micron телефонна конференція: 75% виробничих потужностей на 2027 рік вже продано, точку балансу між попитом і пропозицією поки не видно, фізичний штучний інтелект стане наступною точкою вибухового зростання
Керівники компанії під час фінансового звіту прямо заявили, що "не бачать кінця балансу між попитом і пропозицією". Наразі підписано 26 довгострокових контрактів на суму близько 150 млрд доларів США, і очікується, що ринок зберігання у 2027 та 2028 роках буде ще більш дефіцитним, ніж у 2026 році. Завдяки сильному грошовому потоку, Micron оголосила, що капітальні витрати за першу половину 2027 фінансового року становитимуть 25 млрд доларів, а також пообіцяла повернути акціонерам 100% надлишкових коштів у майбутньому.
Ціни на криптовалюти
Більше


