
Najważniejsze punkty z raportu finansowego ASML za II kwartał 2026: wyniki powyżej oczekiwań rynkowych + znaczna podwyżka całorocznej prognozy, silny popyt na litografię napędzany przez AI!
 2026/07/15 05:46
Kluczowe punkty:
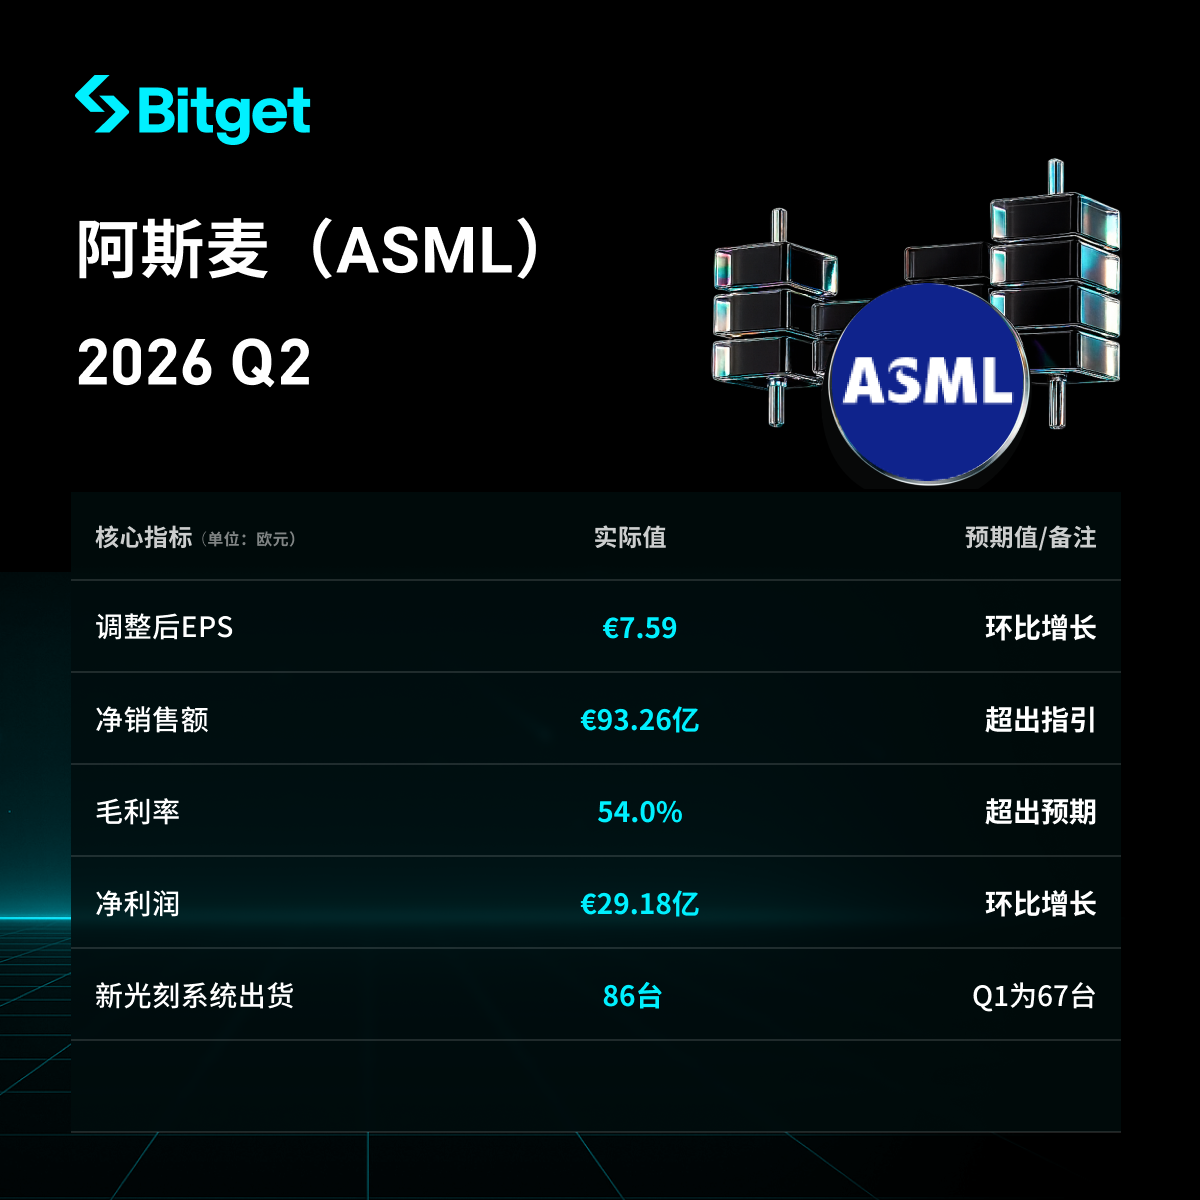
ASML sprawozdanie finansowe za Q2 2026 charakteryzuje się silnym ogólnym wynikiem, zarówno sprzedaż netto, jak i marża brutto przekroczyły prognozy, głównie dzięki mocnej sprzedaży Installed Base Management (zarządzanie/serwis + upgrade już zainstalowanych systemów). Liczba nowych dostaw systemów znacznie wzrosła w porównaniu z poprzednim kwartałem, firma znacząco podniosła też prognozę na cały rok 2026, co odzwierciedla rosnący popyt na zaawansowane chipy Logic i Memory związane z AI, skłaniając klientów do przyspieszenia rozbudowy produkcji. Rynek spodziewa się, że ten rezultat będzie katalizatorem wzrostu ceny akcji ASML oraz wpłynie korzystnie na cały łańcuch półprzewodników/sprzętu do litografii.
Szczegółowa analiza:
- Ogólna sprzedaż i wyniki finansowe
- Całkowita sprzedaż netto: 9,326 mld euro (Q1: 8,767 mld euro), powyżej średniej prognozy Q2 (ok. 8,7 mld euro).
- Marża brutto: 54,0% (Q1: 53,0%), przekroczyła prognozy.
- Zysk netto: 2,918 mld euro (Q1: 2,757 mld euro).
- Podstawowy EPS: 7,59 euro (Q1: 7,15 euro).
- Poprawa w stosunku do poprzedniego kwartału wynika głównie z działalności Installed Base Management, wysokomarżowe usługi i upgrade'y zapewniają stabilne dochody.
- Nowe systemy litograficzne i wyniki Installed Base Management
- Dostawy nowych systemów litograficznych: 86 sztuk (Q1: 67 sztuk), dostawy używanych systemów: 5 sztuk.
- Sprzedaż Installed Base Management: 2,762 mld euro (Q1: 2,488 mld euro), znaczący wzrost w stosunku do poprzedniego kwartału, główny czynnik przekroczenia prognozy Q2.
- Ten segment dostarcza główne źródło wysokiej marży, wspiera widoczność długoterminową dla zaawansowanych technologii (zwłaszcza high NA EUV).
- Wyniki innych działów biznesowych
- Główne źródło działalności to sprzedaż i serwis systemów litograficznych, wzrost liczby dostaw nowych systemów odzwierciedla przyspieszenie rozbudowy przez głównych producentów chipów Logic/Memory.
- Dane dowodzą wzrostu udziału usług i upgrade'ów, co zwiększa stabilność strumienia dochodów wysokomarżowych, amortyzując wpływ zmian makroekonomicznych.
- Plany rozbudowy zdolności produkcyjnych
- W oparciu o solidne zamówienia i plany przyspieszenia rozbudowy przez klientów, ASML planuje w 2027 roku zwiększyć zdolności produkcyjne low NA EUV o ok. 30% w stosunku do roku 2026 (bazowo ok. 65 maszyn) oraz DUV immersion, z możliwością dalszego wzrostu w 2028 roku.
- Segment upgrade'ów również intensywnie się rozwija, by sprostać zapotrzebowaniu zaawansowanych technologii napędzanych przez AI.
- Prognoza na kolejny okres
- Prognoza Q3 2026: Całkowita sprzedaż netto: 11-12 mld euro, marża brutto: 55-57% (R&D ok. 1,2 mld euro, SG&A ok. 400 mln euro).
- Prognoza całoroczna na 2026: Całkowita sprzedaż netto: 43-45 mld euro (wcześniejsza prognoza: 36-40 mld euro), marża brutto: 54-56%, znaczna podwyżka, odzwierciedlająca mocny popyt.
- CEO Christophe Fouquet podkreśla, że inwestycje związane z AI i postęp technologiczny zwiększają popyt na zaawansowane chipy Logic i Memory, klienci szybko rozbudowują zdolności produkcyjne.
- Tło rynkowe i obawy inwestorów
- Czynniki napędzające: Trwa boom na AI, TSMC, Intel, Samsung oraz inni wielcy gracze Logic/Memory przyspieszają rozbudowę produkcji, rośnie zapotrzebowanie na high NA EUV i zaawansowane technologie. ASML jako monopolista w technologiach litograficznych jest „wskaznikiem” cyklu półprzewodników.
- Ryzyka: Wciąż istnieją zagrożenia geopolityczne/ograniczenia eksportowe oraz makroekonomiczne (prognozy uwzględniają pewien margines bezpieczeństwa), należy monitorować faktyczną realizację zobowiązań klientów.
- Wpływ na łańcuch wartości: Korzystne dla dostawców sprzętu/materiałów (np. AMAT, LRCX, Tokyo Electron), usługodawców (np. TSMC) oraz producentów chipów AI (np. NVDA, AMD, Broadcom).
- Perspektywa transakcyjna: Gwałtowne podniesienie prognozy na cały rok plus motyw AI wzmacniają krótkoterminowe nastroje wokół powiązanych spółek; zaleca się obserwować reakcje cen akcji po publikacji wyników, powiązać z raportami NVDA/TSMC, a także zwracać uwagę na ryzyko w handlu lewarowanym.
Promocja akcji ograniczona czasowo:Lipcowe korzyści dla nowych użytkowników: kup akcje amerykańskie i otrzymaj akcje Nvidia gratis Teraz handel jest jeszcze bardziej opłacalny!
Zastrzeżenie: Treść niniejszego artykułu ma charakter wyłącznie informacyjny i nie stanowi żadnej rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
UBS: Amerykańska chęć Capex osiągnęła dno i odbija się, dalsze podwyżki stóp procentowych mogą mieć ograniczony wpływ na gospodarkę
UBS uważa, że tradycyjne inwestycje w USA od dłuższego czasu pozostają na niskim poziomie, a przestrzeń do dalszych podwyżek stóp procentowych jest ograniczona. Jednocześnie przepływy pieniężne z działalności przedsiębiorstw wzrosły o 25%, co zapewnia im wystarczające środki wewnętrzne i może osłabić wpływ stóp procentowych na wydatki kapitałowe (Capex). Wraz z odbiciem skłonności do inwestycji kapitałowych z historycznie niskiego poziomu, pojawiają się oznaki stabilizacji także w inwestycjach nie związanych z AI. Inwestycje amerykańskich przedsiębiorstw mogą więc wchodzić w fazę odbudowy.

W momencie składania dokumentów przez Nscale, Bernstein „analizuje” AI chmurę obliczeniową: CoreWeave (CRWV.US) „gorszy od rynku”, IREN (IREN.US) „lepszy od rynku”
Nowa gwiazda brytyjskiego rynku mocy obliczeniowej AI, Nscale, w ubiegły piątek oficjalnie złożyła prospekt emisyjny S1. Ten długo oczekiwany dokument stanowi zupełnie nowy punkt odniesienia dla analizy przez Bernstein modelu biznesowego, barier konkurencyjnych oraz potencjalnych ryzyk w nowej generacji sektora chmury mocy obliczeniowej.
Dyrektor Dell: "Agent AI" tym razem jest inny, kluczowe komponenty (głównie pamięć i HDD) mogą być niedostępne przez ponad 5 lat
Jeff Clarke, dyrektor operacyjny Dell Technologies, stwierdził, że Agent AI, poprzez przejmowanie coraz większej liczby zadań, stale zwiększa zapotrzebowanie na moc obliczeniową i magazynową, co odróżnia obecny cykl infrastruktury AI od tradycyjnego cyklu aktualizacji sprzętu. Do 2030 roku przewiduje się, że moc obliczeniowa centrów danych wzrośnie o 200 GW, ilość generowanych tokenów wnioskowania zwiększy się 87-krotnie, a zapotrzebowanie na infrastrukturę będzie nadal rosło.
Morgan Stanley wspiera Meta (META.US): Ekosystem Muse stale się rozszerza, a okulary VR mogą stać się nowym punktem wzrostu w 2027 roku
Morgan Stanley utrzymuje rekomendację "przeważaj" dla Meta, docelową cenę akcji ustala na 775 dolarów i nadal uważa ją za akcję pierwszego wyboru.
Ceny krypto
Więcej


