
Po gwałtownych wzrostach 59% wartości amerykańskiego rynku akcji opiera się na oczekiwaniach dotyczących przyszłości, w tym sezonie raportowania prognozy są ważniejsze niż wyniki

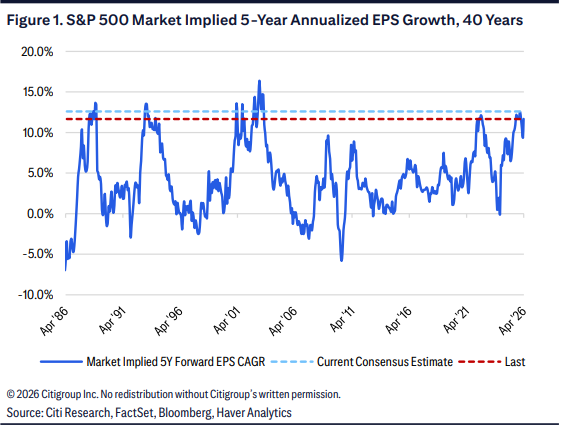
S&P 500 odnotował znaczące odbicie od kwietniowego dołka, co sprawiło, że problem wyceny znów znalazł się w centrum uwagi. Obecna logika wyceny na rynku wymaga, aby EPS w ciągu najbliższych pięciu lat wzrastał średnio o ponad 11% rocznie, a poziom ten niemal nigdy nie był utrzymywany w ciągu ostatnich czterdziestu lat – wyjątkiem jest szczyt bańki technologicznej z 2000 roku. Gdy próg wzrostu jest tak wysoki, każdy szum podstawowy może wywołać gwałtowne reakcje.
Zgodnie z raportem z Trading Desk Momentum, zespół strategów akcji amerykańskich Citi pod kierownictwem Scott Chronert wskazał w najnowszym raporcie: obecnie nie jest czas na sygnał sprzedaży, ale „odpowiedzialność za udowodnienie podstawowych fundamentów” znacznie wzrosła. W oparciu o odwrotną wycenę DCF, obecny indeksowy ukryty roczny wzrost EPS na okres pięciu lat wynosi +11,7%, podczas gdy konsensus analityków z analiz oddolnych wynosi +12,6%, co oznacza, że nie ma praktycznie żadnej przestrzeni na błędy.
Co ważniejsze, to napięcie nie pojawia się wyłącznie w kilku akcjach o dużej wadze. Analiza rozkładu wyceny akcji S&P 500 z ostatnich trzydziestu lat pokazuje, że zarówno na poziomie 20, 50, jak i 80 percentyla, obecne wskaźniki ceny do zysku są na wysokich poziomach historycznych – większość percentyli znajduje się powyżej 88% historycznych wartości z ostatnich 30 lat. Rozszerzenie wyceny dotyczy całego indeksu, a nie tylko kilku gigantów technologicznych.
Trwający sezon sprawozdań Q1 mierzy się z trudnym dylematem: nawet doskonałe wyniki kwartalne mogą nie wystarczyć, aby utrzymać ceny akcji. Ponieważ obecna cena akcji zależy tak naprawdę od tego, czy rynek wciąż wierzy w niezachwianą ścieżkę wzrostu przez najbliższe lata.
Około 60% wartości indeksu opiera się na „przyszłości”
Bardziej intuicyjnym sposobem zrozumienia obecnej presji wyceny jest rozbicie wartości indeksu na dwie części: jedna odpowiada wartości „niezmiennie utrzymywanych aktualnych zysków”, druga to premia, którą rynek płaci za przyszły wzrost.
Aktualny stosunek wynosi około 41% do 59% – a więc około 60% ceny S&P 500 opiera się na przekonaniu rynku, że zyski będą w przyszłości rosły. W bardziej szczegółowym podziale, 39% wartości indeksu wynika z oczekiwań na „wzrost przekraczający 3% normalnego tempa gospodarczego”, co jest na poziomie 95 percentyla historycznego z ostatnich 40 lat.
Ta liczba lepiej oddaje istotę problemu niż sam mnożnik cena/zysk, ponieważ w wycenie obecnej wartości uwzględniono także zmiany stóp procentowych. Faktycznie, dla NTM P/E, TTM P/E oraz wyceny bieżącej wartości, cztery różne narzędzia analityczne Citi wskazują historyczne percentyle pomiędzy 87% a 95%, co daje spójny wniosek.
Gdy tak wiele wartości opiera się na „przyszłości”, sama wiara inwestorów w trajektorię zysków staje się zmienną handlową – być może ważniejszą niż rzeczywiste wyniki danego kwartału. To wyjaśnia, dlaczego ostatnio podczas sezonu wyników, nawet jeśli firma przekroczy oczekiwania, wystarczy konserwatywna prognoza lub niewielka wada w jednej z linii biznesowych, aby wywołać sprzedaż jej akcji.
To nie tylko problem Nvidia czy Apple
Do tej pory, gdy dyskutowano o wysokiej wycenie rynku, dominowała „teoria koncentracji siedmiu gigantów” – kilka akcji o największej kapitalizacji podbijało wskaźniki całego indeksu. Analiza percentyli stawia jednak to podejście pod znakiem zapytania.
Jeśli przestudiować rozkład wskaźników ceny do zysku dla wszystkich akcji S&P 500 miesiąc po miesiącu przez ostatnie 30 lat i śledzić wartości dla 20, 50 i 80 percentyla: obecnie 20 percentyl (najtańsza jedna piąta) ma NTM P/E na poziomie 12,4 – to 70 percentyl z ostatnich 30 lat; 50 percentyl wynosi 19,1 – 88 percentyl; 80 percentyl to 29,9 – 89 percentyl.
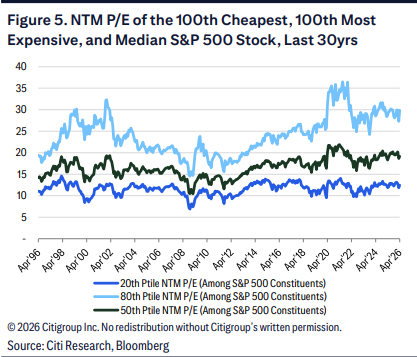
Drogie nie są pojedyncze akcje, lecz cały las.
Warto zauważyć, że choć absolutna różnica między grupą wycenianą wysoko a nisko się zwiększyła, nie oznacza to, że tanie akcje rzeczywiście są tanie – są po prostu „relatywnie mniej drogie”. Przez ostatnie dziesięć lat wartość 20 percentyla była względnie stabilna, to jedyny wyjątek w ramach „wysokiego historycznego percentyla”. Zdecydowana większość akcji po kryzysie finansowym przeszła trwałą ekspansję wyceny, a narracja o AI jest najnowszym napędzającym ten trend silnikiem.
Prawdziwa próba sezonu wyników: prognoza ważniejsza od wyniku
Kiedy 59% wartości indeksu zależy od przyszłego wzrostu, kwartalne sprawozdania z natury stają się „zakotwiczeniem przyszłości”, a nie „potwierdzeniem teraźniejszości”. Jeśli firma ma w kwartale lepsze od oczekiwań przychody i zysk, ale zarząd przedstawia zbyt ostrożną prognozę lub jedna z gałęzi biznesowych nie rośnie wystarczająco szybko, to wystarczy, by rynek na nowo ocenił długoterminową ścieżkę zysków – i sprzedał akcje.
To nie jest irracjonalność rynku, wręcz przeciwnie – to logiczny efekt struktury wyceny. „Scenariusz niezmiennego zysku” daje indeksowi wsparcie na poziomie niższym niż kiedykolwiek w historii; innymi słowy, jeśli opowieść o wzroście zacznie się kruszyć, nie ma żadnych hamulców dla spadków.
Według Citi, nie chodzi o wezwanie do wycofania się. Wysoka wycena w połączeniu z wysokimi oczekiwaniami wzrostu nie są sygnałem do shortowania. Oznacza to jednak, że tolerancja rynku na błędy została zredukowana niemal do zera – dla posiadaczy pozycji to ważny parametr ryzyka, a nie tylko szum „długoterminowego optymizmu”.
~~~~~~~~~~~~~~~~~~~~~~~~
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Synopsys nawiązuje współpracę z OpenAI w zakresie AI do projektowania chipów, akcje wzrosły o ponad 7%.
Synopsys podpisał z OpenAI wieloletnią, prawnie wiążącą umowę na wspólne opracowanie GPT-Synopsys — modelu specjalnie wytrenowanego i dostosowanego do zadań związanych z projektowaniem układów scalonych. OpenAI będzie płacić Synopsys opłatę za subskrypcję licencji na narzędzia, a obie strony będą dzielić się przychodami w zależności od efektów usprawnień projektowania chipów uzyskanych przez klientów korzystających z tego produktu.
Jak Wall Street ocenia PCE? Goldman Sachs opóźnia oczekiwany termin podwyżki stóp przez Fed
Po opublikowaniu niższych niż oczekiwano danych o amerykańskim wskaźniku PCE za sierpień, Goldman Sachs przesunął swoją prognozę drugiej podwyżki stóp procentowych przez Fed z października na grudzień i stwierdził, że nie wyklucza, iż Fed ostatecznie uzna dalsze podwyżki za niepotrzebne. „Nowy komunikator Fed”, Timiraos, zauważył, że PCE nie zmienił wcześniej zaobserwowanego trendu ponownego wzrostu inflacji. Obecnie rynek wycenia prawdopodobieństwo podwyżki stóp w październiku na 39%, podczas gdy przed publikacją PCE wynosiło ono 45%; prawdopodobieństwo podwyżki w grudniu to 90%. Rentowność 2-letnich amerykańskich obligacji skarbowych po ogłoszeniu danych PCE nieznacznie spadła, by następnie wzrosnąć, natomiast rentowność 10-letnich obligacji rośnie nadal.
Pilne! Nowa linia produktów Apple ujawniona, Siri AI wkracza do domu
Ceny krypto
Więcej


