
Strategia Watch #2

Pełny raport jest dostępny bezpłatnie w formacie PDF.
Witamy w Strategy Watch #2
Strategy Watch został stworzony, aby odpowiedzieć na wyraźne zapotrzebowanie na wysokiej jakości, bezstronną analizę wyników funduszy oraz trendów alokacji w ramach aktywów cyfrowych.
Pierwsze wydanie potwierdziło to zapotrzebowanie, docierając do szerokiego grona kluczowych decydentów — od czołowych globalnych zarządzających aktywami, funduszy hedgingowych, wiodących banków inwestycyjnych, najlepszych funduszy natywnych dla kryptowalut oraz Fund of Funds.
Budując na tym wczesnym sukcesie, nasz cel jest prosty — uczynić Strategy Watch pozycją obowiązkową każdego miesiąca dla społeczności inwestującej w aktywa cyfrowe.
Publikacja jest wzmacniana przez bezpośredni wkład uczestników rynku. Fundusze i alokatorzy, którzy dostarczają dane i spostrzeżenia, pomagają kształtować pełniejszy oraz bardziej wartościowy obraz branży.
Jeśli masz spostrzeżenia, dane lub aktualizacje dotyczące alokacji warte podzielenia się, zapraszamy do współpracy.
Przedstaw swoje najnowsze inicjatywy i aktualizacje wyselekcjonowanemu gronu instytucjonalnych alokatorów.
Co znajdziesz w najnowszym Strategy Watch
Raport jest podzielony na sześć głównych sekcji, z których każda skupia się na odrębnym aspekcie instytucjonalnej aktywności w zakresie aktywów cyfrowych:
01 Monitor Przepływów Instytucjonalnych |
02 Wyniki Funduszy i SMA | Luty przyniósł drastyczne spadki, sprawdź tę sekcję, aby zobaczyć jedyny typ strategii, który w zeszłym miesiącu zanotował pozytywny wynik.
03 Szczegółowa Analiza Strategii: Strategie Makro | Posłuchaj bezpośrednio od zarządzającego portfelem makro, jak radzi sobie z bieżącymi wyzwaniami geopolitycznymi.
04 Wyniki Skarbców On-chain | Czy kuratorzy ETH osiągają gorsze wyniki niż rentowność ze stakingu ETH?
05 Monitor Zarządzających | Dowiedz się, jak ponad 300 zarządzających przewiduje rozwój rynku kryptowalut w ciągu najbliższych trzech miesięcy.
06 Aktualizacje Alokacji | Nowy Fund of Funds o wartości 750 mln USD wkrótce zostanie uruchomiony. Sprawdź tę sekcję, aby dowiedzieć się więcej.
Wiodąca platforma do alokacji aktywów cyfrowych.
Monitor Przepływów Instytucjonalnych
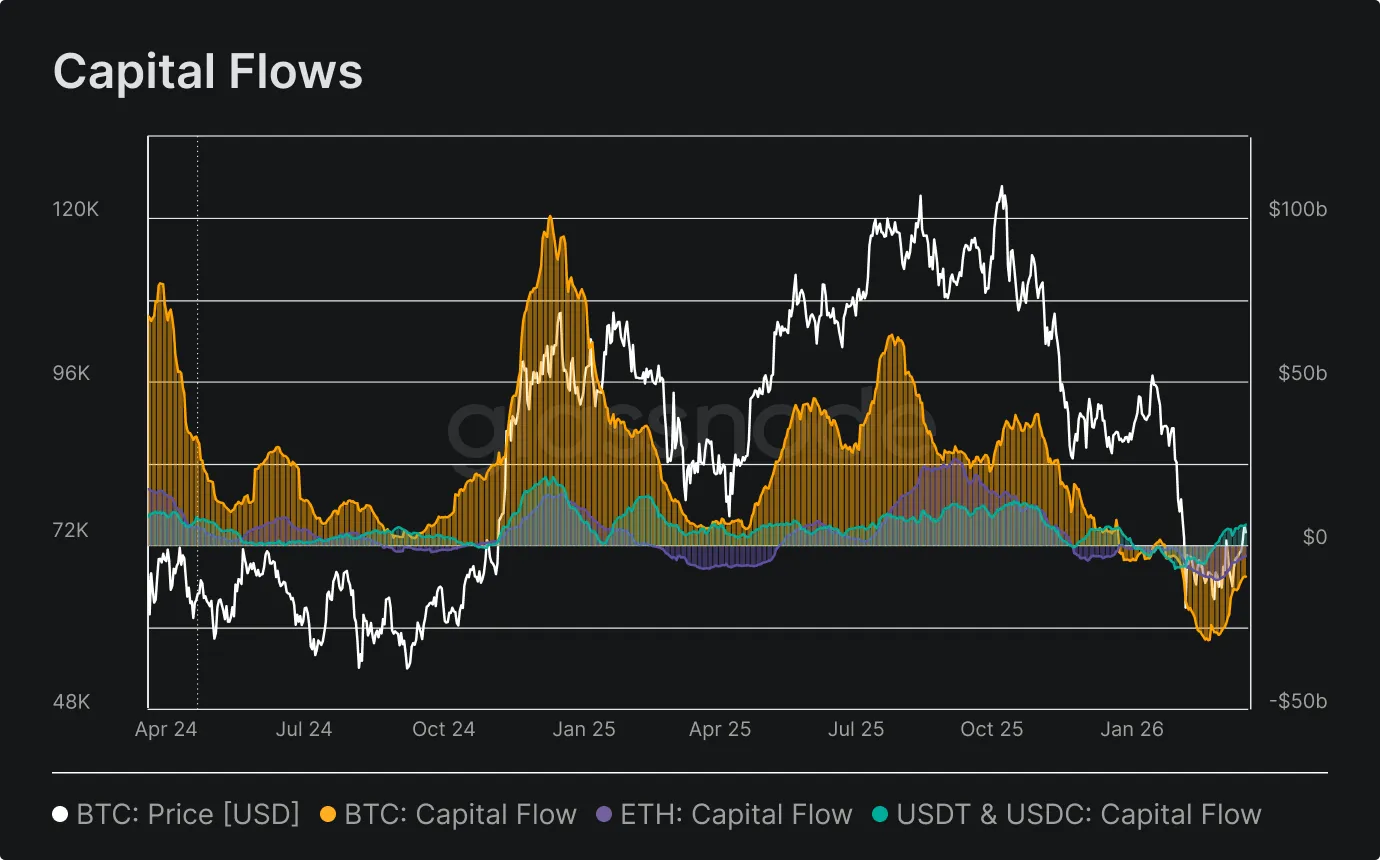
- Przepływy kapitału do BTC i ETH pozostały wyraźnie negatywne przez luty i początek marca, podczas gdy stablecoiny stały się dodatnie na początku marca, co wskazuje na rotację inwestorów w kierunku pozycji o niższym ryzyku.
Bitcoin i Ethereum nadal odnotowywały utrzymujące się odpływy netto, rejestrując przepływy kapitałowe BTC i ETH na poziomie -9,6 mld USD i -3,2 mld USD. Jednak stablecoiny przerwały szeroki negatywny trend, odnotowując napływy netto w wysokości +6,2 mld USD. Zamiast sygnalizować szeroki powrót apetytu na ryzyko, ta rotacja prawdopodobnie odzwierciedla defensywne przetasowanie portfeli, z migracją kapitału do dolarowych instrumentów on-chain, podczas gdy przekonanie do aktywów spot pozostaje słabe w obliczu zbliżającego się połowy pierwszego kwartału 2026 roku.
ETF & DAT Przepływy Netto
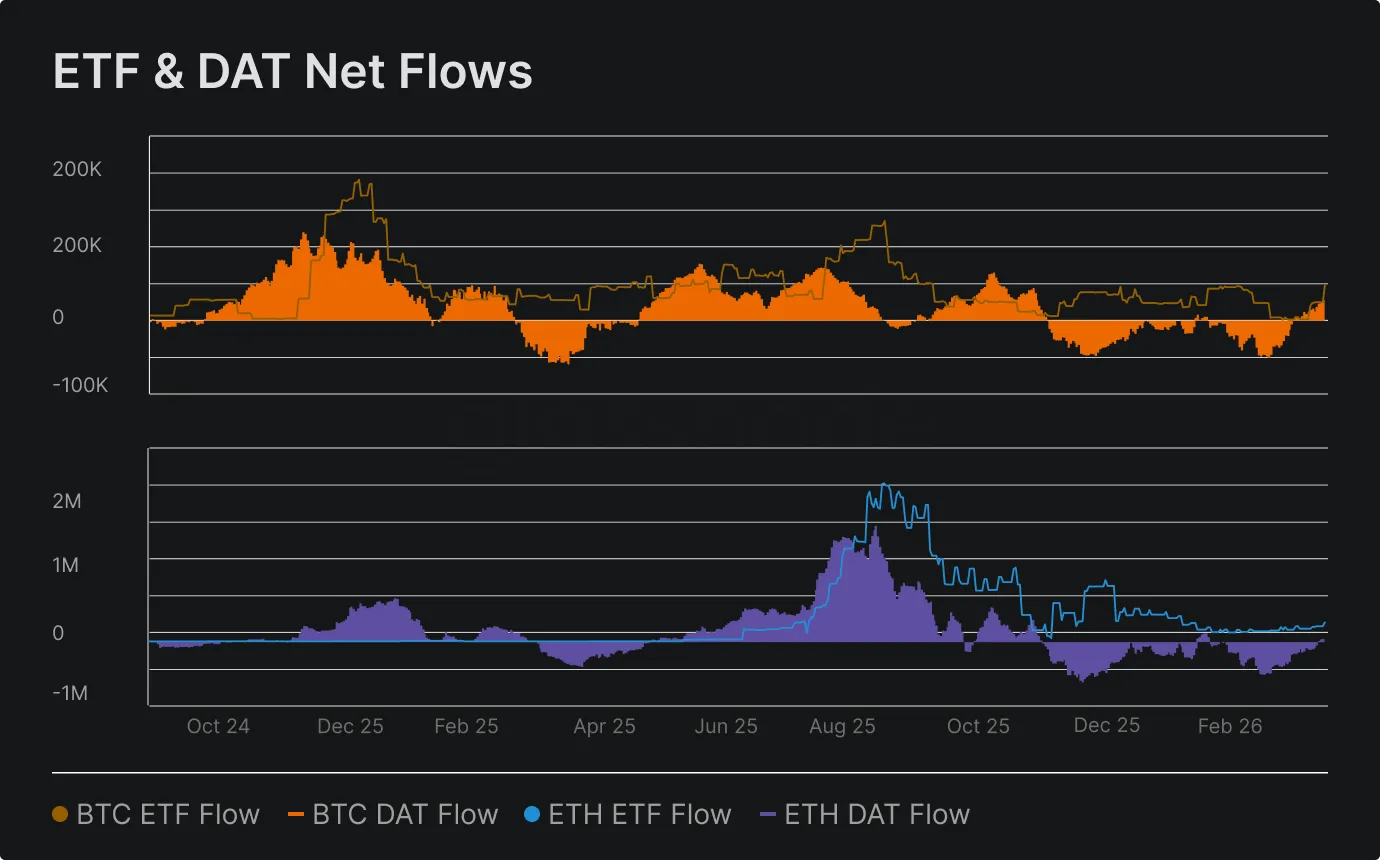
- Po utrzymujących się odpływach w lutym, przepływy BTC ETF i DAT powróciły na plus, natomiast instytucjonalne przepływy ETH wykazują pierwsze oznaki stabilizacji.
Po utrzymujących się odpływach w lutym, przepływy ETF Bitcoin i DAT wróciły na pozytywne wartości, odzyskując odpowiednio +28k BTC i +46,8k BTC. Przepływy Ethereum były bardziej wyważone, z przepływami ETF blisko neutralnych na poziomie +46,5k ETH oraz DAT stabilizującymi się na +295,8k ETH. Choć kierunek zmian jest zachęcający, odbicie wciąż jest na wczesnym etapie i nierównomierne, dlatego byłoby przedwczesne określać to jako szeroki wzrost instytucjonalnego przekonania.
DeFi TVL & Kapitalizacja Stablecoinów
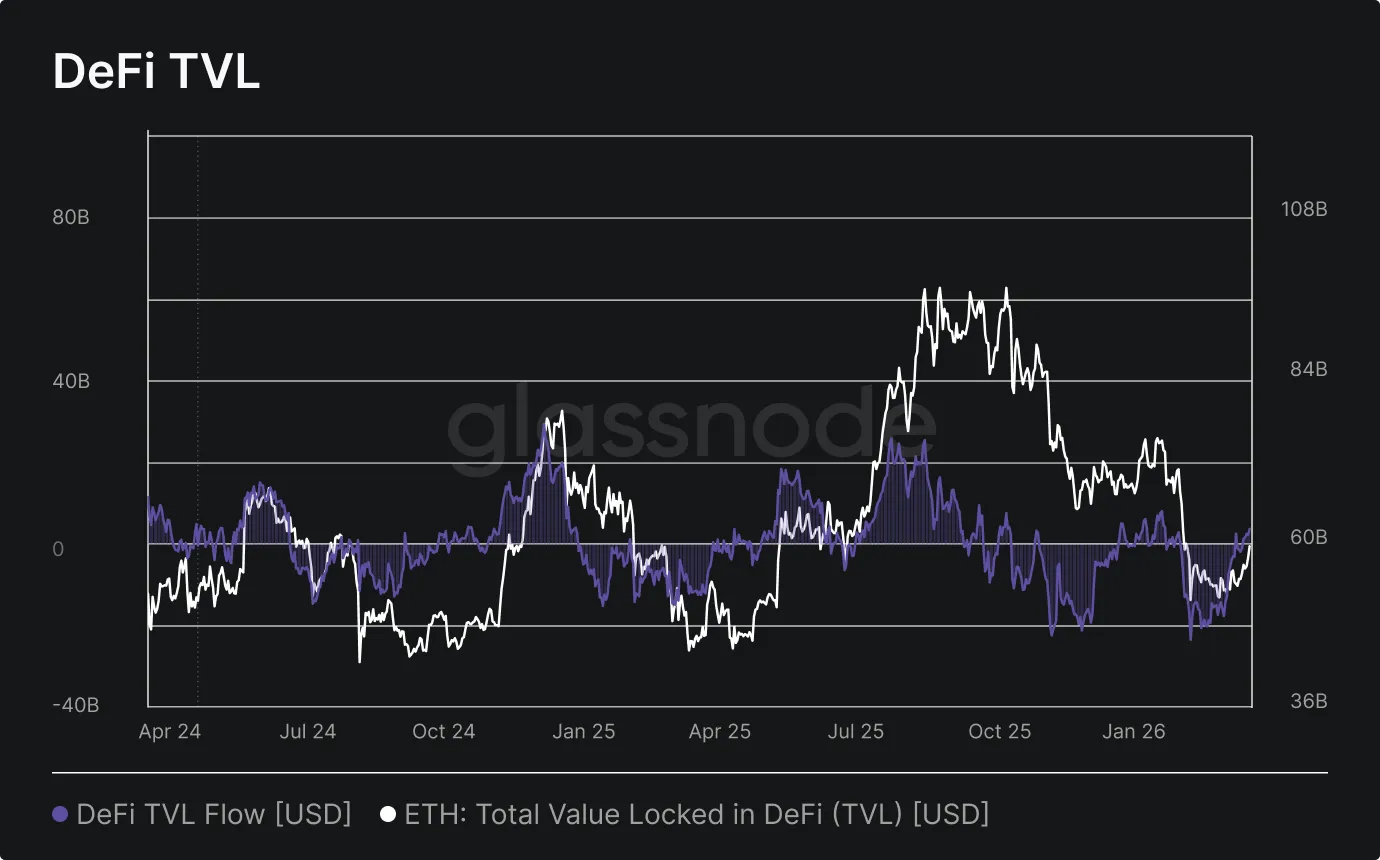
- DeFi TVL na Ethereum odnotował gwałtowne skurczenie w lutym, zanim pojawiły się pierwsze oznaki stabilizacji w marcu, lecz szeroki trend spadkowy utrzymuje się od sierpnia 2025 roku.
Wartość Total Value Locked na Ethereum odnotowała szczytowe odpływy w wysokości -23,7 mld USD miesięcznie w lutym, co oznacza trwałe wycofywanie się większych alokatorów z działań on-chain takich jak udostępnianie płynności czy strategie rentowności. Samo spowolnienie nie jest wystarczające, aby sygnalizować odwrócenie trendu, a zmniejszona wiara w skorygowane pod względem ryzyka zwroty DeFi nadal wskazuje na płytszą płynność w całym ekosystemie.
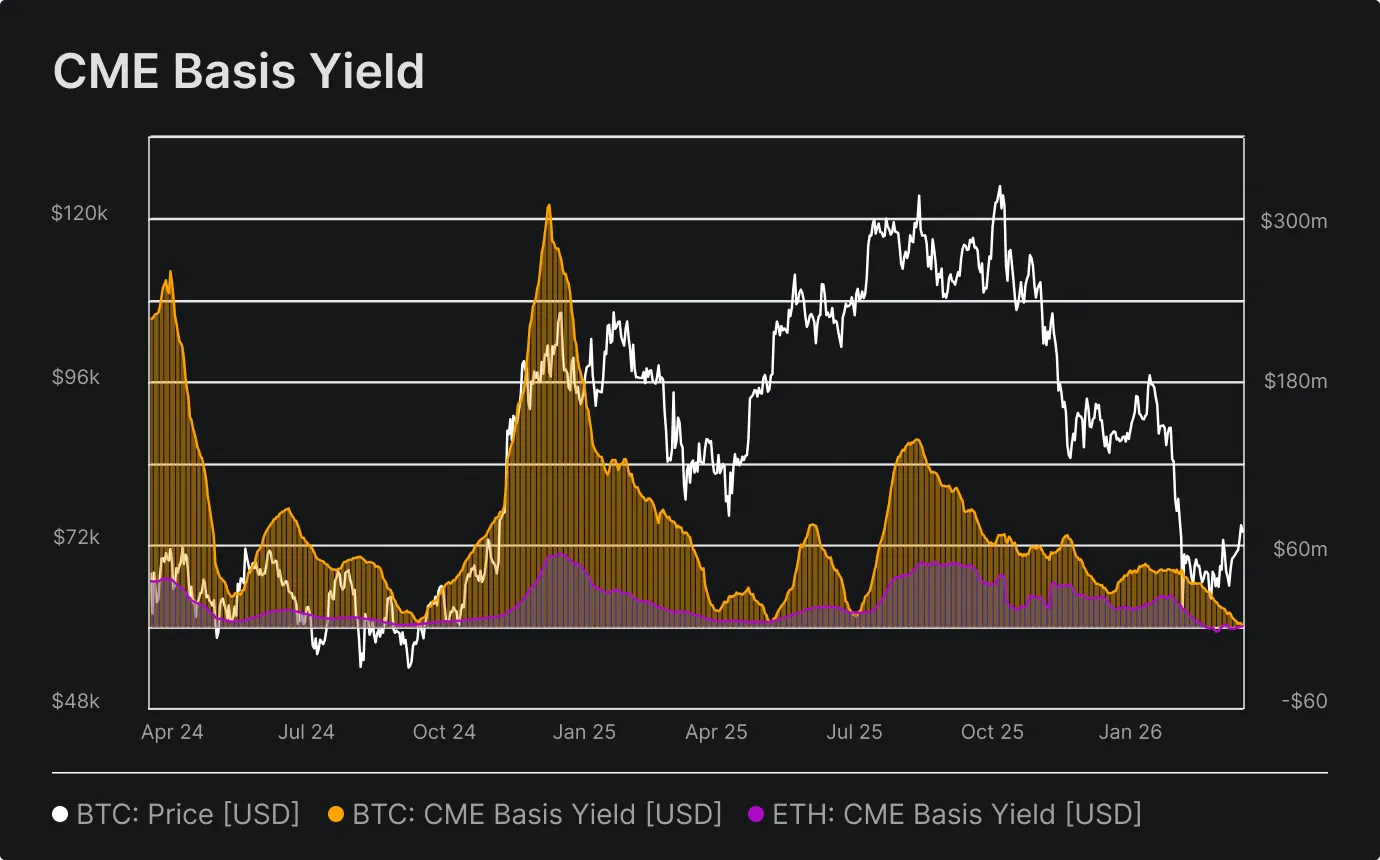
Rentowność na bazie CME
- Rentowność na bazie CME skurczyła się jeszcze bardziej w lutym, wzmacniając słabnące zachęty do strategii neutralnych wobec rynku w porównaniu ze styczniem.
Miesięczna wartość dolara uzyskiwana przez instytucje poprzez transakcje cash-and-carry wyraźnie spadła zarówno dla Bitcoin, jak i Ethereum, bazując na gwałtownej kompresji obserwowanej od sierpnia 2025 roku. To zacieśnienie bazowe odzwierciedla mniejsze wykorzystanie dźwigni, słabszy popyt na kontrakty futures oraz ciągłe wycofywanie zaangażowania kapitałowego w obliczu zaostrzonych warunków płynności, które utrzymują się od stycznia do wczesnego marca 2026 roku.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Synopsys nawiązuje współpracę z OpenAI w zakresie AI do projektowania chipów, akcje wzrosły o ponad 7%.
Synopsys podpisał z OpenAI wieloletnią, prawnie wiążącą umowę na wspólne opracowanie GPT-Synopsys — modelu specjalnie wytrenowanego i dostosowanego do zadań związanych z projektowaniem układów scalonych. OpenAI będzie płacić Synopsys opłatę za subskrypcję licencji na narzędzia, a obie strony będą dzielić się przychodami w zależności od efektów usprawnień projektowania chipów uzyskanych przez klientów korzystających z tego produktu.
Jak Wall Street ocenia PCE? Goldman Sachs opóźnia oczekiwany termin podwyżki stóp przez Fed
Po opublikowaniu niższych niż oczekiwano danych o amerykańskim wskaźniku PCE za sierpień, Goldman Sachs przesunął swoją prognozę drugiej podwyżki stóp procentowych przez Fed z października na grudzień i stwierdził, że nie wyklucza, iż Fed ostatecznie uzna dalsze podwyżki za niepotrzebne. „Nowy komunikator Fed”, Timiraos, zauważył, że PCE nie zmienił wcześniej zaobserwowanego trendu ponownego wzrostu inflacji. Obecnie rynek wycenia prawdopodobieństwo podwyżki stóp w październiku na 39%, podczas gdy przed publikacją PCE wynosiło ono 45%; prawdopodobieństwo podwyżki w grudniu to 90%. Rentowność 2-letnich amerykańskich obligacji skarbowych po ogłoszeniu danych PCE nieznacznie spadła, by następnie wzrosnąć, natomiast rentowność 10-letnich obligacji rośnie nadal.
Pilne! Nowa linia produktów Apple ujawniona, Siri AI wkracza do domu
Ceny krypto
Więcej


