
Nadchodzące wygasanie opcji na bitcoin o wartości 10,5 mld dolarów może zakończyć rynek niedźwiedzia: Oto jak

Kluczowe wnioski:
Byki na Bitcoinie potrzebują wzrostu o 9% od obecnych poziomów, aby uzyskać przewagę podczas piątkowego wygasania opcji o wartości 10,5 miliarda dolarów.
90% korelacja między Bitcoinem a indeksem Nasdaq 100 pokazuje, że nastroje inwestorów technologicznych napędzają zaufanie na rynku.
Cena Bitcoin (BTC) wzrosła w środę do ośmiodniowego maksimum, skutecznie tworząc podwójne dno w okolicach poziomu 62 500 dolarów. Pomimo tych ostatnich wzrostów, cena Bitcoina pozostaje o 21% niższa niż miesiąc temu, co sugeruje, że byki raczej nie wyjdą na prowadzenie podczas piątkowego miesięcznego wygasania opcji BTC o wartości 10,5 miliarda dolarów. Czy byki zdołają odwrócić sytuację w ostatniej chwili i przywrócić impet na swoją korzyść, pozostaje kwestią otwartą.
Deribit pozostaje dominującym liderem z udziałem w rynku na poziomie 76%, obejmującym 4,5 miliarda dolarów w opcjach call (kupno) i 3,4 miliarda dolarów w instrumentach put (sprzedaż). OKX zajmuje drugie miejsce z 610 milionami dolarów w opcjach call i 385 milionami dolarów w opcjach put, co stanowi 10% całości. CME zamyka pierwszą trójkę z 255 milionami dolarów w opcjach call i 287 milionami dolarów w opcjach put, co daje 5% udziału w rynku.
Opcje put są lepiej ustawione pomimo mniejszego otwartego zainteresowania
Na pierwszy rzut oka łączne otwarte zainteresowanie opcjami put wydaje się o 25% niższe niż równoważnymi opcjami call. Jednak bardziej szczegółowa analiza pokazuje, że strategie neutralne do byczych zostały zaskoczone gwałtownym spadkiem Bitcoina poniżej 75 000 dolarów na początku lutego. 88% opcji call na Deribit wygaśnie bezwartościowo, jeśli cena Bitcoina pozostanie poniżej 70 000 dolarów w piątek.
 Opcje call (kupno) BTC z 27 lutego na Deribit. Źródło: Deribit
Nawet pomijając opcje call celujące w 105 000 dolarów i więcej, które zazwyczaj są częścią złożonych strategii wieloetapowych o niższych kosztach nabycia, tylko 37% pozostałych zakładów znajduje się poniżej 75 000 dolarów. Realnie rzecz biorąc, efektywne otwarte zainteresowanie opcjami call na Deribit wynosi około 780 milionów dolarów. W obecnej sytuacji warto przeanalizować, czy niedźwiedzi traderzy nie przeszacowali już swoich szans.
 Opcje put (sprzedaż) BTC z 27 lutego na Deribit. Źródło: Deribit
1,44 miliarda dolarów w otwartym zainteresowaniu opcjami put na Deribit celuje w ceny Bitcoina poniżej 60 000 dolarów, choć jest mało prawdopodobne, by zakłady na 40 000 i 45 000 dolarów faktycznie miały na celu te poziomy. Strategie kalendarzowe i spready proporcjonalne są zazwyczaj powiązane z ekstremalnymi celami cenowymi, ponieważ nie wymagają krachu cenowego, aby przynieść zysk.
Opcje put na poziomie 72 000 dolarów i wyżej stanowią łącznie 1,15 miliarda dolarów otwartego zainteresowania na Deribit, co w zupełności wystarcza, by zrównoważyć istniejące opcje call. Chociaż spadek Bitcoina w kierunku 60 000 dolarów prawdopodobnie nie był powiązany z trendami makroekonomicznymi, nie można lekceważyć znaczenia wyników finansowych Nvidia (NVDA US) po zamknięciu rynku w USA w środę.
Sukces sektora sztucznej inteligencji, w szczególności trwałe marże operacyjne największych światowych firm, pozostają kluczowe dla każdego rynku ryzyka. Historia sugeruje, że korelacja Bitcoina z rynkiem akcji rzadko utrzymuje się długo, ale los piątkowego wygasania opcji o wartości 10,5 miliarda dolarów może zostać przesądzony przez wyniki giełdy.
Zobacz także: Bitcoin przekracza 69,5 tys. dolarów po odbiciu rynku akcji, silne wyniki finansowe wzmacniają apetyt na ryzyko
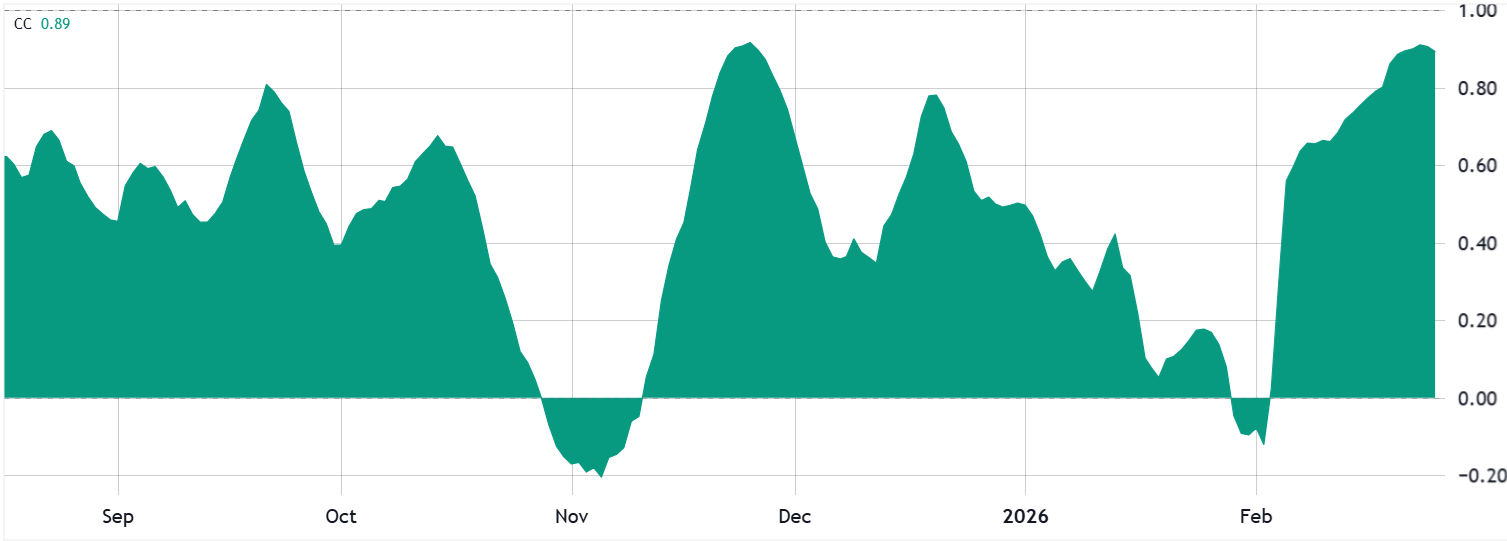 30-dniowa korelacja Bitcoina z Nasdaq 100 Index. Źródło: TradingView
Obecna 90% korelacja między Bitcoinem a indeksem Nasdaq 100 jest wyraźnym dowodem na to, że rozgrywki technologiczne są głównym czynnikiem napędzającym zaufanie traderów, ale dopóki cena Bitcoina pozostaje poniżej 75 000 dolarów, przewaga nadal należy do opcji put.
Poniżej przedstawiono trzy prawdopodobne scenariusze dla piątkowego wygasania opcji BTC na Deribit w oparciu o obecne trendy cenowe:
Pomiędzy 65 000 a 69 000 dolarów: Wynik netto faworyzuje instrumenty put (sprzedaż) o 1,15 miliarda dolarów.
Pomiędzy 69 001 a 71 000 dolarów: Wynik netto faworyzuje instrumenty put (sprzedaż) o 845 milionów dolarów.
Pomiędzy 71 001 a 74 000 dolarów: Wynik netto faworyzuje instrumenty put (sprzedaż) o 470 milionów dolarów.
Ostatecznie byki na Bitcoinie potrzebują wzrostu o 9% od obecnego poziomu 68 800 dolarów, aby odwrócić sytuację podczas wygasania opcji w lutym.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Macron: Francja udzieli wsparcia militarnego Arabii Saudyjskiej, aby chronić instalacje naftowe w porcie Yanbu nad Morzem Czerwonym
Macron oznajmił, że Francja wyśle wojska do Yanbu oraz zapewni systemy radarowe i obronne. Podkreślił, że celem operacji jest ochrona obiektów w Yanbu, a nie ingerowanie w konflikty regionalne. W zeszły piątek powiedział, że po zablokowaniu Cieśniny Ormuz rurociąg naftowy biegnący ze wschodu na zachód Arabii Saudyjskiej stał się ważną alternatywną trasą transportową, jednak przesył ropy tym rurociągiem gwałtownie spadł po ataku sił Huti z Jemenu na Yanbu.
Spowolnienie modeli AI niekoniecznie jest negatywne: trzy strukturalne korzystne trendy tradycyjnych centrów danych przewyższają wzrost stóp procentowych
HSBC uważa, że tradycyjna logika wzrostu centrów danych przechodzi od iteracji modeli na frontach do komercjalizacji AI. Wzrost zapotrzebowania na inferencję, ekspansja wydatków kapitałowych dostawców usług chmurowych, oraz zaostrzenie ograniczeń związanych z energią i regulacjami mogą utrzymać napiętą sytuację podaży i popytu do 2028 roku. Nawet przy wzroście stóp procentowych skumulowany roczny wskaźnik wzrostu AFFO na akcję w latach 2025–2028 prognozowany jest na poziomie 11%–12%, wykazując dużą odporność na zyski.
Tym razem obligacje amerykańskie załamią amerykański rynek akcji?
Strateg Simon White z Bloomberg ostrzega, że rentowności obligacji skarbowych USA przechodzą od wcześniejszego „zdrowego” wzrostu napędzanego oczekiwaniami dotyczącymi stóp procentowych, do nieuporządkowanego wzrostu wywołanego rozszerzaniem się premii za termin zapadalności. Analitycy rynkowi zauważają, że wzrost długoterminowych stóp procentowych jednocześnie podnosi stopę dyskontową wycen spółek notowanych na amerykańskich giełdach oraz koszty finansowania przedsiębiorstw, a także zwiększa presję do zamykania pozycji w aktywach o wysokiej dźwigni finansowej. Jeśli stopy procentowe powyżej 5% staną się nową normą, wyceny amerykańskich akcji będą podlegały stałej presji na spadek.
Ceny krypto
Więcej


