
Hindi na kasing taas ng dati ang tiwala ng merkado sa US Treasury Bonds?

👆I-click ang asul na teksto para sundan kami
Term premium
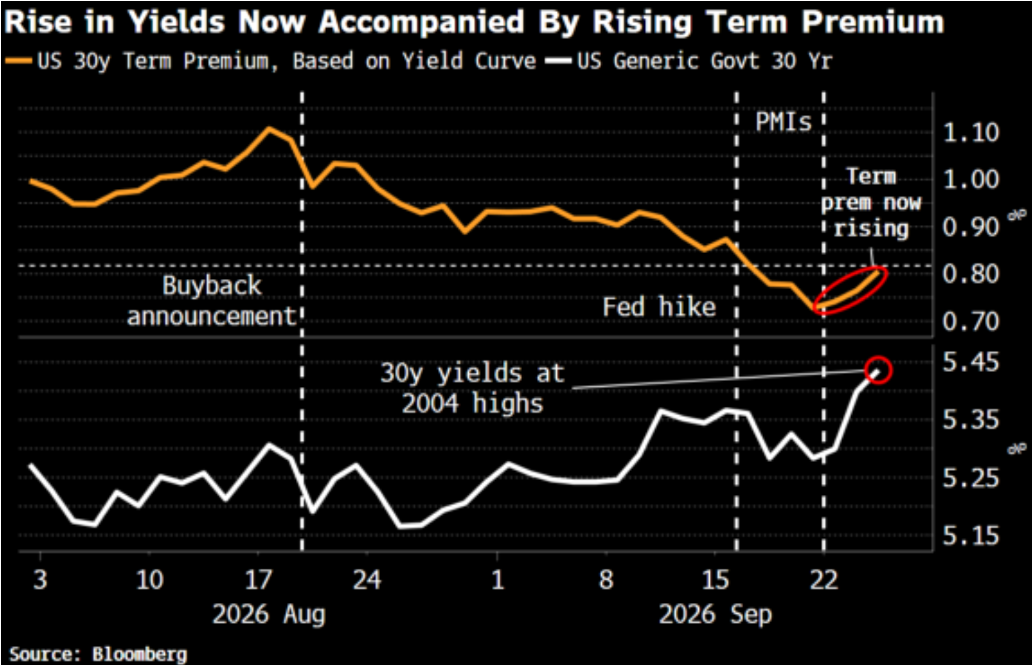
Kung pag-uusapan ang pinakakinakatakutang panganib sa kasalukuyang US stock market, ang kita ng US Treasury ay siguradong nauuna sa listahan. Sa nakaraang panahon, ang 10-taong US Treasury yield ay tila hindi mapigilan, ngayong araw umabot na ito ng halos 5.16% sa kalagitnaan ng session, habang ang 30-taong yield ay umakyat sa 5.45%, pinakamataas mula noong 2004. Ano nga ba talaga ang ugat ng pag-akyat ng yield na ito? At paano ito mag-aapekto sa stock market? Ngayon, isang internal na artikulo mula sa Bloomberg ang nagbigay ng napakahalagang pagsusuri. Tingnan natin ito nang sabay-sabay.
Ayon kay Simon White, isang Bloomberg macro analyst, ang dahilan ng patuloy na pag-akyat ng US Treasury yields kamakailan ay nagsimulang magbago. Dati, ang pagtaas ng US Treasury yields ay pangunahing dahil sa pananaw ng market na magpapatuloy pa ang US Federal Reserve sa pagtaas ng interest rate. Para kay White, ang ganitong pagtaas ay ‘maganda’ dahil kaya itong kontrolin ng Fed—alam kung hanggang saan tataas, at kailan titigil, may mga palatandaan namang sinusundan.
Pero kahapon, sa pagtaas ng 30-taong yield, mga kalahati nito ay hindi na sanhi ng expectation ng interest rate hike, kundi dala ng tinatawag na term premium. Ang term premium ay ang karagdagang kabayaran na hinihiling ng mga investor kapag nagpapautang ng pera sa gobyerno sa mas mahabang panahon. Habang humahaba ang panahon, mas tumitindi ang kawalang-katiyakan, kaya mas mataas ang interes na hinihingi ng investors. Ito ang tinatawag na term premium. Ayon kay White, kung ang kasalukuyang pagtaas ng US Treasury yield ay dahil sa term premium, nangangahulugan ito na nagsisimula nang kabahan ang mga investor sa posibleng panganib sa hinaharap, at nagiging di komportable sa pangmatagalang hawak ng US Treasury. At ang ganitong sitwasyon ay labas na sa direktang kontrol ng Fed.
Makikita sa graph na ito, ang itaas na linya ay ang term premium base sa modelo ng Bloomberg, habang ang ibabang linya naman ay ang 30-taong US Treasury yield. Matapos ang Treasury buyback noong Agosto at rate hike ng Fed noong Setyembre, bumaba ang term premium at nabawasan ang pressure sa yield. Pero matapos lumabas ang PMI, pumihit pataas ang term premium, at tumama ang 30-taong yield sa pinakamataas mula 2004.
Bakit nga ba kapag maganda ang PMI data, mas nagiging delikado ang US Treasury? Ang sagot ni White: Ibig sabihin kasi niyan, patuloy ang malalaking paggastos ng gobyerno, lumalala ang problema sa fiscal. Ang paglago ng ekonomiya nitong huling cycle ay malaki ang nakasalalay sa fiscal spending. Mula 2020 hanggang ngayon, halos $15 trilyon na ang naipong budget deficit ng US, pero ang average unemployment rate ay 4.8% lang, at maganda naman ang ekonomiya, pero tuloy pa rin sa malakiang paggasta ang gobyerno—hindi ito normal. Ang malalaking deficit na ito ay nagtutulak pataas sa kita ng mga kumpanya at nagpapalakas sa capital expenses at utang para sa mga AI infrastructure. Kaya, kung kahit maganda ang PMI, patuloy parin ang paggasta ng gobyerno, nagiging dahilan ito para dumami ang nagbebenta ng US Treasury at tumaas ang term premium.
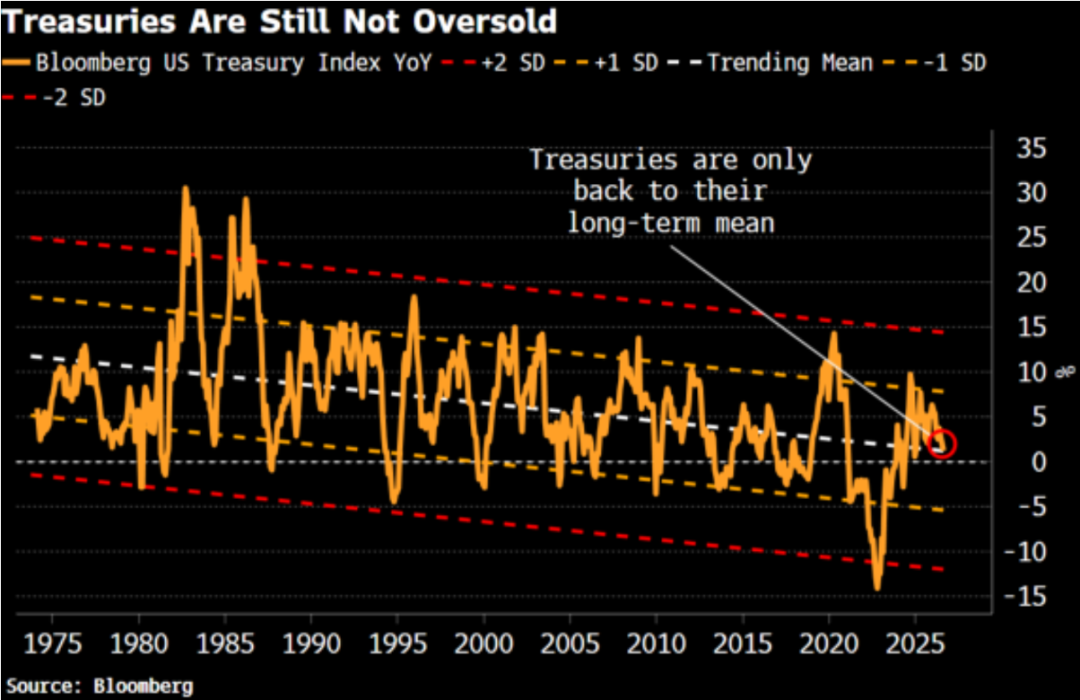
Dagdag ni White, kahit bumaba na ang halaga ng US Treasury, kung titingnan ang kasaysayan, hindi pa ito tinatawag na oversold. Ang US Treasury index na sinusubaybayan ng Bloomberg ay bumalik lang sa long-term average, malayo pa sa isang standard deviation. Kaya kung magpatuloy ang selling pressure, may puwang pa itong bumaba, at puwedeng umakyat pa ang yield.
Nakita pa ni White na basta lagpas 5.25% ang 10-taong US Treasury yield, bihirang mangyari na bumabagsak ang stocks pero tumataas ang US Treasury o baliktad. Sa madaling sabi, posible na sabay bumaba ang stocks at bonds. Karaniwan magka-contra ang galaw ng dalawang asset na ito, nakakatulong magbawas ng risk sa portfolio, pero kung sabay silang bumagsak, mas maraming magbebenta ng US Treasury, mas lalong tataas ang yield, at magiging masama ang cycle.
Hanggang dito ang analysis ni White, balikan naman natin ang pananaw ni Justin, analyst na pinakamalalim ang kaalaman sa US Treasuries sa aming Meitou team.
Para kay Justin, para mapababa ang long-end yield, dalawang bagay ang kailangan: Una, kailangang may puwang na mag-dovish ang Fed, o magluwag; ikalawa, kailangang mahigpit ang fiscal policy ng US. Kaso, wala ang dalawa sa ngayon, at mukhang malabong dumating sa malapit na hinaharap.
Unahin natin ang Fed: Malakas pa ang demand ng ekonomiya ngayon, mataas ang presyo ng langis, kaya kayang ipasa ng mga negosyo sa konsyumer ang tumataas na gastos, at mas mahirap pabain ang inflation. Sa ganitong sitwasyon, mahirap sa Fed na agad magluwag dahil lang sa pag-akyat ng long-end yield. Hangga’t walang malinaw na pagbaba sa inflation, employment, at consumption, nakatutok ang Fed sa pagpigil ng inflation.
Patungkol sa fiscal, wala nang hindi nakakaalam kung gaano kaseryoso ang US Treasury issue, ‘di ba? Ayon sa Congressional Budget Office, ngayong taon pa lang mahigit $1 trilyon ang net interest payment ng pederal na gobyerno, at sa 2036, aakyat pa ito sa $2.1 trilyon. Dahil dito, mas magiging mahal ang umutang, mas malaki ang interes na babayaran, at mas malaki rin ang alinlangan ng market sa fiscal sustainability ng US.
Kaya para kay Justin, malaki pa rin ang pressure sa long-end yield. Kahit itigil ng Fed ang interest rate hike, mananatili itong mataas dahil sa fiscal issues. Sa tingin ko, magiging bagong normal na ang higit 5% na long-end yield.
Ano ang ibig sabihin nito para sa stock market? Una, muling lilipat ang kapital mula sa mga high-growth stock patungo sa mga kumpanyang may mas tiyak na kita—nabanggit ko na iyan kahapon. Pero mas dapat pagtuunan, gaya ng sabi ni White, ay ang posibleng sabayang pagbagsak ng stock at bond market dulot ng pag-akyat lalo ng yield. Kapag nagkataon, hindi lang ito simpleng rotation ng sector. Dahil mataas din ang market leverage ngayon, ayon sa datos ng FINRA, noong Agosto, umabot ng humigit-kumulang $1.45 trilyon ang pangungutang ng investors sa brokers para bumili ng stocks—37% ang itinaas kumpara taon nakaraan. Ibig sabihin, kung sabay bumagsak ang stock at bond market, liliit ang value ng collateral, mapipilitang magdagdag ng margin o magbenta ng asset ang iba, magdudulot ng domino effect sa stock market. Kaya, kung hindi pa rin tumitigil sa pag-akyat ang US Treasury yield, kailangang maging handa sa posibleng pullback ng stock market sa maikling panahon—huwag agad i-assume na immune ang stock market, mag-ingat tayo.
Makipag-ugnay sa amin
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin

UBS: Ang kagustuhan ng Capex ng mga kumpanyang Amerikano ay bumaba ngunit muling tumaas, ang karagdagang pagtaas ng interest rate ay maaaring limitado lang ang epekto sa ekonomiya
Ayon sa UBS, ang tradisyonal na pamumuhunan sa Estados Unidos ay matagal nang mababa at nananatiling nasa mababang antas, kaya limitado na ang espasyo para sa karagdagang pagtaas ng interes. Kasabay nito, tumaas ng 25% ang cash flow mula sa operasyon ng mga kumpanya, kaya masagana ang panloob na pondo at maaaring humina ang epekto ng interes sa Capex. Habang bumabawi ang kagustuhan sa capital expenditure mula sa makasaysayang mababang antas, nagpapakita rin ng mga senyales ng pagsasaayos ang mga hindi AI na pamumuhunan. Maaaring pumasok sa yugto ng pagbangon ang corporate investment sa Estados Unidos.

Sa pagsumite ng Nscale, bernstein ay "nagbibigay ng pagsusuri" sa AI computing cloud: CoreWeave (CRWV.US) ay "hindi makasabay sa merkado," IREN (IREN.US) ay "nakalampas sa merkado"
Ang bagong sikat na kumpanya ng AI compute power sa UK, Nscale, ay opisyal na nagsumite ng S1 prospectus noong nakaraang Biyernes. Ang matagal nang inaasahang dokumentong ito ay nagbigay ng bagong sanggunian para sa pagsusuri ng Bernstein sa business model, competitive barriers, at potensyal na mga panganib ng bagong henerasyon ng cloud compute power track.
Opisyal ng Dell: "Ang Agent AI ngayon ay kakaiba, ang kakulangan sa mahahalagang bahagi (lalo na ang memory at HDD) ay maaaring tumagal nang higit sa 5 taon"
Sinabi ni Jeff Clarke, Chief Operating Officer ng Dell Technologies, na ang mga agent AI ay tumutulong sa mas maraming gawain, kaya patuloy na tumataas ang pangangailangan sa computing at storage, na nagiging dahilan kung bakit kakaiba ang kasalukuyang cycle ng AI infrastructure sa tradisyonal na hardware upgrade cycle. Hanggang 2030, inaasahan na ang computing power ng data center ay madaragdagan ng 200 gigawatts, at ang bilang ng inference token na nalilikha ay tataas ng 87 beses, kaya patuloy na lalawak ang pangangailangan sa infrastructure.
Mga presyo ng crypto
Higit pa


