
Rupiah ng Indonesia sa Putikan

Bilang pinakamalaking ekonomiya sa Timog-Silangang Asya, ang Indonesia ay nakaranas ng pagbaba ng Jakarta Composite Index ng 29% ngayong taon, habang ang halaga ng Indonesian Rupiah laban sa dolyar ay bumaba ng higit sa 6%. Sa loob ng nakaraang anim na buwan, naharap ang Indonesia sa sunod-sunod na pagbagsak sa stock, bond, at foreign exchange market. Nitong Enero, inanunsyo ng MSCI ang pagyeyelo ng lahat ng rebalancing ng index para sa Indonesia at hindi na isasama ang anumang bagong Indonesian stocks sa emerging market index. Naglabas din ito ng mahigpit na babala: mayroong pangunahing kakulangan sa pagiging investable ng Indonesian market, at kung hindi masolusyonan sa itinakdang panahon, ibababa ang Indonesia mula emerging market papuntang frontier market.
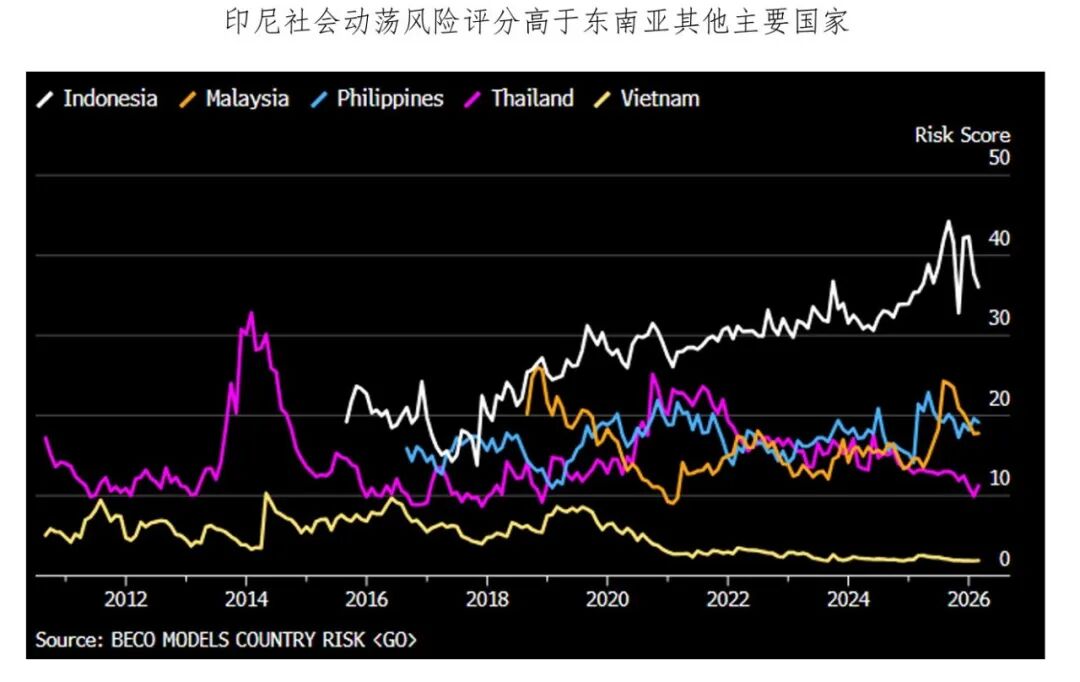
Noong nakaraang linggo, pinili ng MSCI na panatilihin ang kasalukuyang rating, ngunit ibinaba ang sub-rating para sa "information flow" sa negatibo. Sa loob ng wala pang isang buwan, nagtaas din ang Central Bank ng Indonesia ng 100BP, dahilan upang bahagyang bumalik mula sa lowest historical level ang rupiah. Totoo bang tapos na ang krisis?
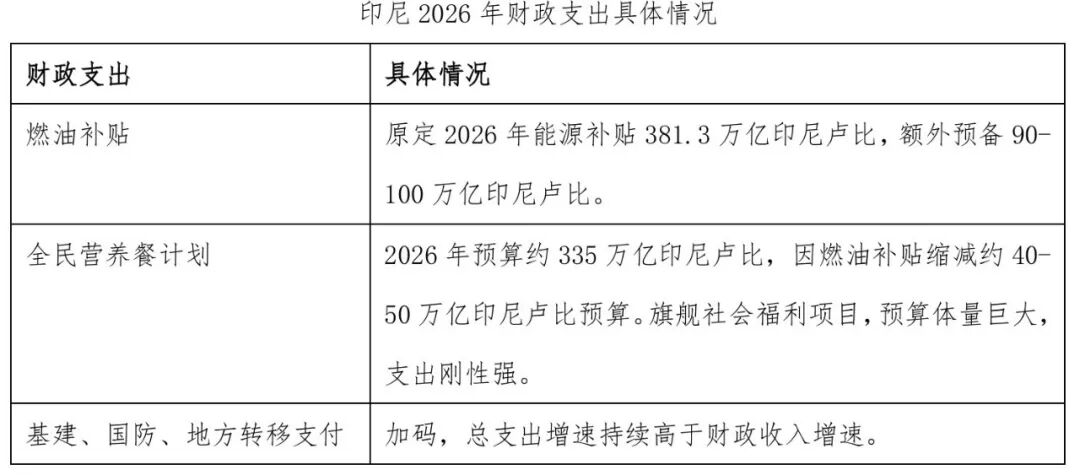
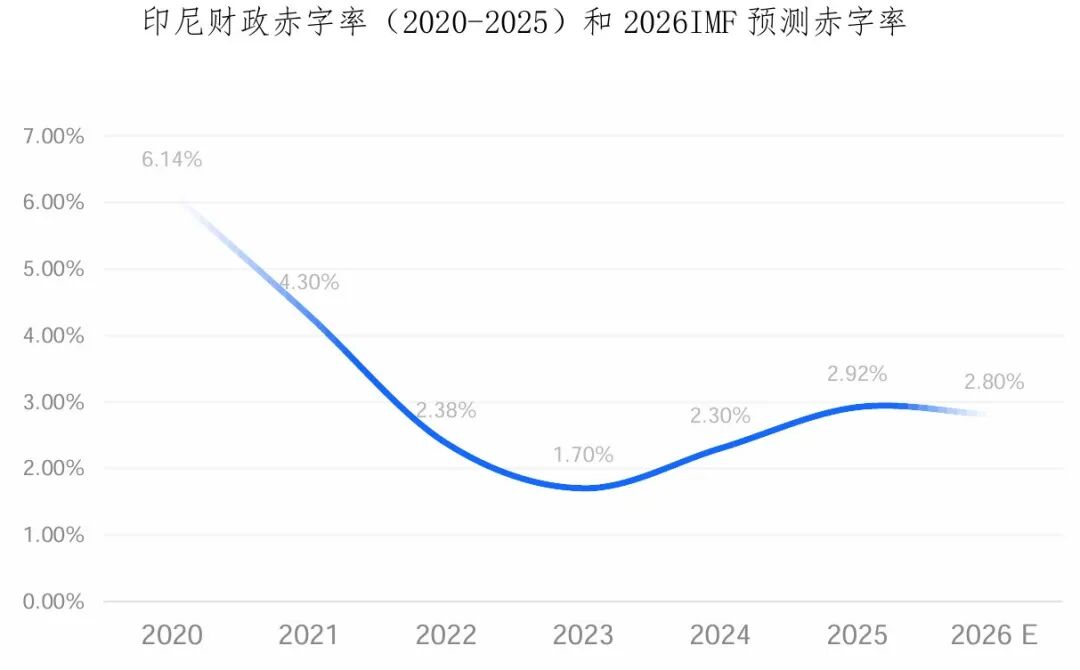
Mataas ang fiscal deficit, at nasa ilalim ng pressure ang palitan ng pera.Mahigpit na itinakda ng "Batas Pampananalapi ng Estado" ng Indonesia ang upper limit ng fiscal deficit sa 3% at government debt ratio sa 60%. Sa 2025, tumaas ang fiscal deficit ng Indonesia sa pinakamataas na antas mula pagkatapos ng pandemya (pansamantalang itinaas ang limitasyon noong pandemya). Dahil sa pagtaas ng international oil prices bunga ng tensyon ng U.S. at Iran, napilitang taasan ng gobyerno ang subsidiya sa langis, habang itinutulak ang national nutrition at infrastructure programs. Sa harap ng mataas na gastusin, mabagal naman ang paglago ng kita—kaya may alinlangan ang merkado sa kakayahan at sustainability ng fiscal ng Indonesia.
Ang net import ng langis ay naging dahilan ng pressure sa palitan ng pera mula nang magsimula ang hidwaan ng U.S. at Iran.Kung ihahambing, parehong eksport-oriented na commodity economies ang Brazil at Indonesia, ngunit magkaiba ang performance ng kanilang currency. Sa komparasyon ng trade structure, naging net exporter ng langis ang Brazil dahil sa deep-sea oil technology. Samantala, bagamat may trade surplus ang Indonesia (karamihan ay mula sa coal, palm oil, at nickel-based alloy), nanatiling net importer ito ng oil at gas kaya naman malaki ang nakukuha nilang energy mula sa import. Dahil dito, lalo pang nagkakaiba ang galaw ng kanilang mga currencies bunso ng pagtaas ng oil price dahil sa tensyon ng U.S. at Iran.
Sa artikulong "Digmaan sa Depensa ng Currency sa Asya" inilahad namin kung paano ipinagtanggol ng Bank Sentral ng Indonesia ang rupiah ngayong taon—gamit ang direct na interbensyon mula foreign reserves, at pagpapatupad ng mga macroprudential at capital control measures, at tuloy-tuloy na pagtaas ng interest rates mula Mayo. Bagamat pansamantalang nagbigay ito ng ginhawa, hindi pa rin naaayos ang pangunahing dahilan ng paghina ng rupiah:
(1) Malawak na fiscal deficit at nananatiling mataas ang deficit ratio; inaasahang lalo pang lalamang ang pressure sa fiscal dahil sa pagtaas ng interest rate at mas mahinang currency;
(2) Ang pinakabagong pagpapatupad ng strategic resources state enterprise monopoly policy (pagkontrol sa coal, palm oil at titanium alloy—tanging mga kumpanyang kontrolado ng sovereign wealth fund ang lehitimong middleman para sa export) ay layuning pataasin ang fiscal revenue, ngunit maraming pagtutol mula sa merkado, at maaaring makasama sa export gayundin sa matagal nang problema sa net energy import, kaya't tataas ang uncertainty sa trade.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Goldman Sachs: Huwag maghintay ng midterm elections, ang "Goldilocks" market ay maaaring mas maagang magsimula ng year-end rally sa U.S. stocks
Ayon sa Goldman Sachs, labis nang naipresyo ng merkado ang panganib ng stagflation at mataas na yield, humihina na ang epekto ng taripa, maaaring magdulot ng deflasyon ang enerhiya, at ang consumerisasyon ng AI at pagbaba ng gastos ay magpapababa ng inflation; bagamat bumabagal ang paglago, nananatiling matatag ang pangunahing kita, at limitado ang kakayahan ng central bank na maging hawkish. Sa sitwasyon ng "Goldilocks", muling sumiklab ang FOMO sa AI, hindi na kailangang maghintay ng midterm elections, maaaring maaga nang magliyab ang "Goldilocks" rally sa dulo ng taon ng US stock market.
Sa paparating na third quarter report, ang Samsung Electronics at SK Hynix ay haharap sa "napakataas na inaasahan", pagsubok sa "global AI trading"
Ang alon ng AI ay nagtutulak sa pandaigdigang "super cycle" ng semiconductors, at ang pinagsamang kita ng Samsung at SK Hynix sa ikatlong quarter ay maaaring lumapit sa rekord na 190 trilyong Korean won. Umiigting ang labanan sa HBM4, kung saan pinapataas ng intelligent AI agents ang pangangailangan sa bandwidth ng storage nang sampung beses, at ang memory ay nagiging tunay na "dugo" ng mga AI data center. Dalawang paparating na financial report ang magpapasya kung ang kasaganaan na ito ay panandalian lamang o magsasanhi ng isang estrukturang pagbabago sa pundasyon ng teknolohiya.

Meta AI pinuno Alexandr Wang: Bakit ko gustong gawin ang Muse
Muse ay naabot ang 2.8 milyong downloads sa loob ng 12 araw, nilampasan ang ChatGPT sa parehong panahon, at nagtala ng 264,000 downloads sa U.S. sa loob lamang ng isang araw—dahil dito, ang market value ng Meta ay tumaas ng $234 bilyon. Sa likod nito ay ang bukas na liham ng Chief AI Officer Alexandr Wang na tumatalakay sa "mga hangarin ng tao," at ang $14.3 bilyong "baliw" na pagkuha ni Zuckerberg noon na pinagtawanan. Ngayon, maaring ito na ang pinaka-kapaki-pakinabang na recruitment deal sa kasaysayan ng Silicon Valley.
UBS: Panatilihin ang “Neutral” na rating sa Tesla (TSLA.US) Target na presyo $385 Ang AI na naratibo ang pangunahing nagbibigay ng lohika sa pagpepresyo ng stock
Inaasahan ng UBS na ang global na bilang ng mga sasakyang idedeliver ng Tesla sa ikatlong quarter ng 2026 (3Q26) ay humigit-kumulang 470,000 units, na katumbas ng 5% pagbaba kumpara sa kaparehong panahon noong nakaraang taon at 1% pagbaba kumpara sa nakaraang quarter.
Mga presyo ng crypto
Higit pa


