
Ang ilusyon ng mababang interes

Morning FX
Matapos pumasok ang US dollar sa panahon ng pagtaas ng interes, upang mapababa ang gastos sa pagpopondo, may ilang mga kumpanya ang humihiram ng banyagang utang gamit ang mababang interes na pera sa merkado bilang kapalit ng US dollar o Chinese yuan na pautang.
Gayunpaman, hindi namamalayan ng maraming kumpanya na ang paghiram ng mababa ang interes na foreign debt, kasama ang halaga ng forward currency hedge, ay sa esensya ay walang pinagkaiba sa direktang paghiram ng US dollar loan.
Ang dahilan ay ang pagbubuo ng forward exchange rate ay nakabase sa Interest Rate Parity Theory.
Ayon sa Interest Rate Parity Theory, kapag may pagkakaiba sa interest rate ng dalawang bansa, nagkakaroon ng arbitrage ang mga investor sa pagitan ng mga bansa (halimbawa, mababa ang interest rate ng yen, mataas ang interest rate ng US dollar, kaya sa simula, humihiram sila ng yen at nagpapalit ng US dollar para makakuha ng mataas na interes, at sa katapusan ay ibinabalik sa yen). Ang arbitrage na ito ay nagdudulot ng pagbagsak sa spot rate at pagtaas sa forward rate ng mababang interest rate na currency, at kabaligtaran naman sa mataas ang interest rate. Hihinto lang ang arbitrage kapag ang swap points cost ay katumbas na ng interest rate differential ng dalawang bansa.
Ang formula ng interest rate parity ay tulad ng sumusunod (ang bahagi sa kaliwa ay ang swap points cost, ang nasa kanan ay interest rate differential):
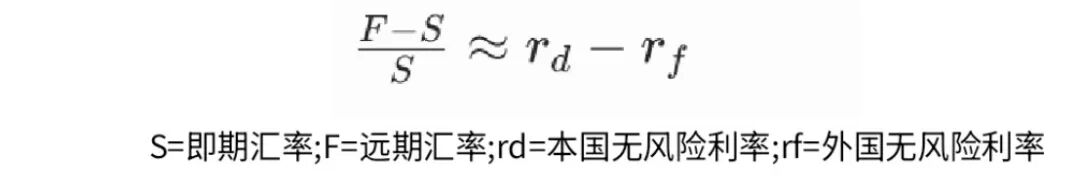
Kaya't, ang forward exchange rate ay hindi talaga tumutukoy sa inaasahang galaw ng exchange rate, kundi ito ay price compensation para sa interest rate differential. Sa ideal na Interest Rate Parity situation, basta't na-lock mo ang exchange rate risk, alin mang currency ang hiramin mo ay pareho lang ang magiging cost. (Sa realidad, may mga paglihis dulot ng volatility at market isolation.)
Dahil matagal nang mababa ang interest rate sa yen, ang pinakakaraniwan sa merkado ay ang humiram ng Japanese yen na may mababang interes bilang kapalit ng US dollar loan o Chinese yuan na loan, ngunit ang ganitong paraan ay hindi tunay na nagbababa sa aktuwal na gastos sa paghiram.
Halimbawa 1: Ang isang Japanese yen 1-taon loan ay may cost na 1%, at ang kumpanya ay nagpapalit ng yen sa USD sa exchange rate na 161.7, at nagla-lock ng forward na exchange rate ng USD sa yen sa 156.79, swap points -491pips. Dahil negative ang swap, kailangan ng mas maraming USD para sa settlement sa maturity, kaya may dagdag na exchange rate cost sa pagbabayad ng yen loan sa maturity.
Ang exchange rate cost para sa transaction na ito ay: (161.7-156.79)/161.7=3.03%
Ang kabuuang funding cost ng transaction na ito ay: 1.00%+3.03%=4.03%
Kaya ang total funding cost = yen interest rate + exchange cost ≈ US dollar interest rate.

Kapag isinama natin ang forward currency hedge cost, maliban sa iba pang mga bayarin, walang gaanong pinagkaiba ang paghiram ng yen na may mababang interes at ang direktang paghiram ng US dollar.
Tingnan natin ang isa pang halimbawa.
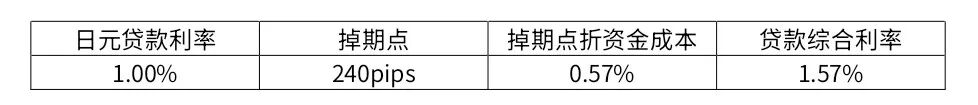
Halimbawa 2: Ang isang Japanese yen 1-taon loan ay may cost na 1%, ang kumpanya ay nagpapalit ng yen sa RMB sa exchange rate na 4.21, at nagla-lock ng forward na exchange rate ng RMB sa yen sa 4.2340, swap points 240pips. Dahil positive ang swap, kailangan ng mas maraming RMB sa maturity, kaya may dagdag na exchange rate cost sa pagbabayad ng yen loan sa maturity.
Ang exchange rate cost para sa transaction na ito ay: (4.2340-4.21)/4.21=0.57%
Ang kabuuang funding cost ay: 1.00%+0.57%=1.57%
Kaya, total funding cost = yen interest rate + exchange cost = computed RMB interest rate.
Ihambing natin ito sa US dollar loan. Ang US dollar 1-year loan ay may cost na 4.10%, USD to RMB 1-year swap points -1760pips, negative swap, kaya't pagkatapos i-lock ang rate, mas kaunting RMB ang gagamitin sa maturity para bayaran ang USD loan.
Kaya, ang kabuuang funding cost para sa transaction na ito = USD interest rate - exchange gain = 4.1%-2.57%=1.53%=computed RMB interest rate.
Nakita natin na, hindi isinasaalang-alang ang service charges at iba pang mga bayarin, halos pareho lang ang gastos ng paghiram ng yen ipinapalit sa RMB at paghiram ng USD ipinapalit sa RMB.
Sa kabuuan, ang ganitong paraan ng paghiram ng low interest rate na loan bilang kapalit ay hindi talaga nakakatulong sa pagpapababa ng fund cost, at ito ay isang “illusion ng mababang interest rate.”
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Anthropic lumapit na sa pag-lista: Inihayag na nagtutungo sa IPO na may 2 trilyong halaga bago ang Thanksgiving, gaganapin ang Investor Day sa Oktubre 14
Ayon sa ulat, posibleng simulan ng Anthropic ang roadshow sa Nobyembre at maghangad na makumpleto ang public listing bago ang holiday ng Thanksgiving sa Amerika sa Nobyembre 26. Magkakaroon ng Pre-IPO Investors' Day kasama ang mga potensyal na mamumuhunan sa Oktubre 14, at nagpadala na ng imbitasyon sa ilang institusyonal investors. Naniniwala ang ilang potensyal na mamumuhunan na maaaring umabot sa $1.8 trilyon hanggang $2 trilyon ang makatwirang pagpapahalaga sa kumpanya.

Mataas ang ani ng US Treasury, nagpapabigat ng pressure; ang stock index ng mga bangko ay malalim sa adjustment range, bumagsak ng halos 5% ang Citigroup sa kalakalan
Sa kalagitnaan ng kalakalan noong Huwebes, ang KBW bank index ay nagtala ng bagong apat na buwang low, bumaba ng 14% mula sa pinakamataas noong kalagitnaan ng Agosto. Tinukoy ng mga analyst na ang sektor ng pananalapi nitong Setyembre ay nagpakita ng pinakamasamang performance kumpara sa ibang mga industriya sa parehong panahon mula noong 1990. May ilang analyst din na nagsabing labis na ang pag-aalala ng merkado ukol sa banta ng AI intelligent agents, mga posibleng epekto ng midterm elections sa Amerika, at pagtaas ng interest rates. Sa Oktubre 13 magsisimula ang season ng financial reports ng malalaking bangko, at ang performance ng kita ang magiging susi sa pagberipika.
JP Morgan: Ang Nakatagong Panganib sa US Stock Market: Bumalik na Naman ang Leverage
Mga presyo ng crypto
Higit pa


