
JP Morgan: Ang Nakatagong Panganib sa US Stock Market: Bumalik na Naman ang Leverage

Kamusta kayong lahat, ako si Youdu.
Kapag tumataas ang merkado, madali para sa mga tao na baguhin ang kanilang paghatol tungkol sa panganib.
Pagkatapos ng isang siklo ng pagsasaayos, ang inaalala ng lahat ay kung paano mabawasan ang pagkalugi. Kapag muling lumalakas ang galaw ng merkado, nagiging alalahanin naman kung masyadong magaang ba ang posisyon nila; dapat bang bilhin muli ang mga stock na naibenta noon; dapat bang magdagdag ng kaunting leverage para makabawi sa mga kinita na hindi nakuha?
Noong Setyembre 30, inilabas ng JPMorgan ang ulat na 《Flows & Liquidity》 na may subtitle na《Equity vulnerabilities》,na maaaring ipakahulugan bilang “Kahinahan ng stock market”.
Tinalakay sa ulat na ito ang isang isyu na madaling matakpan ng pagtaas: matapos ang pag-deleverage noong Hunyo at Hulyo, muling bumalik ang ilang mga posisyon at leverage. At may ilang leverage na maaaring hindi kailanman malinaw na nabawasan.
Pagkatapos basahin, ang pinakamahalaga para sa akin ay kung bakit sabay na nangyari ang dalawang bagay na ito.
Noong Hunyo at Hulyo nagbawas ng leverage, sino talaga ang bumaba?
Sinabi noon ng JPMorgan noong katapusan ng Hulyo na ang proseso ng pag-deleverage noong Hunyo ay mas mabilis kaysa sa inaasahan, at ang labis na akumulasyon sa mga stock position at leverage noon ay kalakhan nang na-reset.
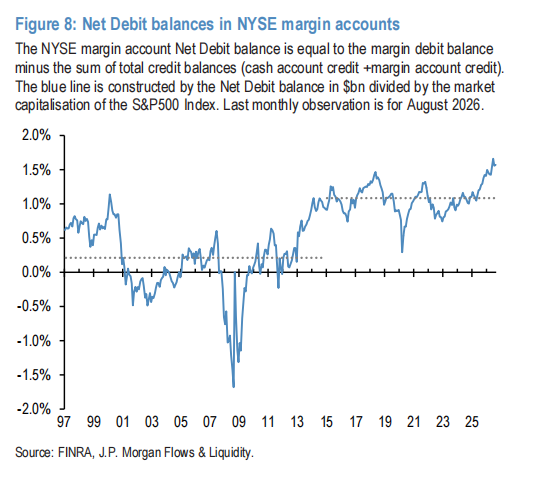
Pero makalipas ang dalawang buwan, napansin nilang muli ang ilan sa mga overheated na indicator.
Isa sa mga dapat bigyang-pansin ay ang mga financing account.
Ginamit ng ulat ang net lending balance ng financing accounts bilang ratio sa kabuuang market value ng S&P 500 upang obserbahan ang leverage ng mga retail investor sa US. Sa metric na ito, kinakaltas ang cash credit balances kaya hindi ito direktang katumbas ng karaniwang nakikitang kabuuang utang sa financing sa mga balita.
Hanggang Agosto, nananatiling mataas ang indicator na ito.Ayon kay JPMorgan, halos walang malinaw na epekto ang pag-deleverage noong Hunyo at Hulyo sa leverage sa mga financing account.
Dito, dapat tayong maging mas tumpak: ang mga account na ito ay kinabibilangan ng indibidwal at institusyon. Tinataya ng JPMorgan na karamihan ay mula sa mga retail investor, kaya ginamit nila ito bilang proxy indicator ng leverage ng mga retail investor. Hindi ito indibidwal na imbentaryo ng bawat retail account.
Ngunit malinaw ang ipinapahiwatig nitong kaibahan:Ang pagdaan ng merkado sa deleverage ay hindi nangangahulugang lahat ng uri ng kalahok ay nagbawas na ng leverage.
May mga pondo na na-adjust na ang risk exposure, ngunit may mga pondo pa rin na may mataas na leverage sa merkado. Kung index lang ang tinitingnan, mahirap makita ang ganitong kaibahan.
Ang mga pondo na bumaba noon ay muling nagdadagdag.
Walang malinaw na pagbaba sa leverage ng mga financing account, samantalang ang risk exposure ng ilang institusyon ay nagsisimula nang tumaas muli.
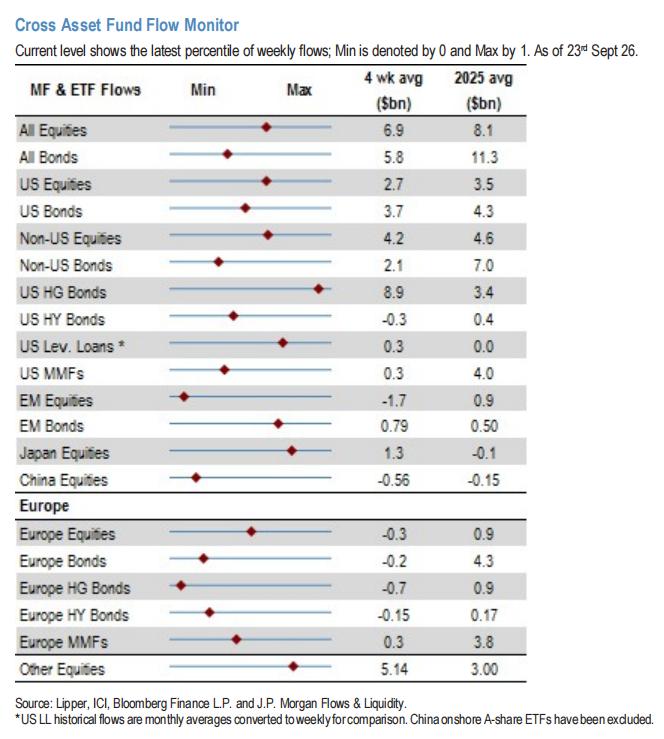
Ipinakita ng ulat na ang pinagsamang holding indicator ng asset management institutions at leveraged funds sa US stock futures ay bumalik na sa mga malalapit sa high ng taon.
Ang mas malawak na composite indicator para sa stock position ay bumalik rin malapit sa mga top level sa Setyembre. Gayunpaman, itinuro rin ng JPMorgan na maaaring naabot na ng indicator na ito ang tuktok noong Setyembre. Hindi dapat ipakahulugan na ang “pagbalik sa mataas na antas” ay nangangahulugan na “lahat ng pondo ay patuloy na nagdaragdag ng posisyon”.
May ganoon ding pagbabago sa trend-following funds. Ayon sa momentum signals ng JPMorgan, maaaring nagsimula nang magbukas muli ng long positions sa Nasdaq at ilang Asian tech index ang mga CTA at ibang trend-following investors, ngunit malayo pa ito sa dating extreme level.
Nagbibigay rin ng ibang anggulo ang leveraged ETF.
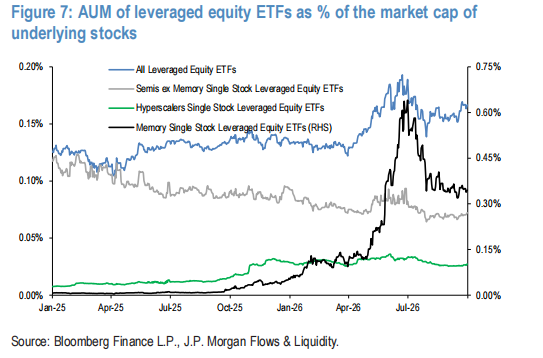
Ang sinusubaybayan ng ulat ay ang ratio ng asset size ng leveraged stock ETF sa underlying market value. Muling tumaas ang indicator na ito noong mga huling linggo matapos ang pag-bottom noong Hulyo, na bumalik na sa 70% range mula low ng Abril hanggang high ng Hunyo.
Ang 70% dito ay tumutukoy sa posisyon nito sa loob ng high-low range, hindi ibig sabihin na ang leveraged ETF ay 70% ng buong market.
Ang pangamba ni JPMorgan ay kung magpapatuloy pa ang pagtaas ng ratio na ito, maaaring muli ang leveraged ETF ang pagmulan ng deleverage at abnormal volatility.
Pagsamahin ang mga palatandaan na ito, mas madaling maunawaan ang estruktura ng merkado: may ilang pondo palaging high-leveraged, may ibang pondo naman na muling nagdagdag ng risk exposure matapos ang pagsasaayos. Gayunpaman, sa kabuuan ay itinuturing ng JPMorgan na mas mababa ang overheat ng posisyon at leverage ngayon kaysa noong Hunyo, Hulyo.
Ayon sa aking pagkaintindi, magiging mas sensitibo ang merkado sa mga pagbabago ng volatility. Kapag ang iba-ibang pondo ay kailangang sabay-sabay magbawas ng exposure, hindi nangangahulugang dahil sa negosyo ng mga kumpanya, maaari rin na dahil sa kani-kanilang risk limits.
May hangganan din ang puwersa ng pagtaas.
Tinalakay rin sa ulat ang short covering.
Noong simula ng Setyembre, ang proporsyon ng SPY short shares sa circulating shares ay bumaba na sa all-time low at pagkatapos ay tila nag-bottom. Ang short ratio sa semiconductor-related ETF, kabilang ang SMH at DRAM, ay bumalik na rin sa normal mula sa dating mataas na antas.
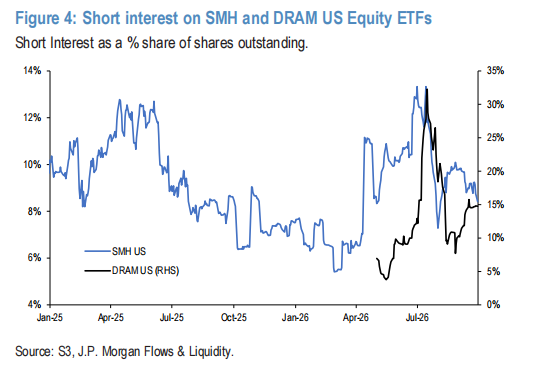
Dahil dito, tinatayang ng JPMorgan na ang puwersang dala ng short covering ay halos naubos na.
Kapag nagko-cover ng shorts (nagbabayad ng utang) ang nagbebenta, kailangan nilang bumili ng securities. Ang pagbiling ito ay nagbibigay ng upward pressure sa presyo ngunit hindi nangangahulugan ng bagong pondo na nagre-reassess ng long-term value.
Kapag natapos na ang short covering, kakailanganin ang iba pang sources ng bumili upang magpatuloy ang trend ng merkado.
Hindi nito pinatutunayan na bababa agad ang merkado, at ang mababang short ratio ay hindi direktang indicator ng top. Paalala lang ito na ang dating nagtutulak ng pag-akyat ay maaaring hindi na kasinglakas tulad ng dati.
May mga panganib, pero bakit nananatiling optimistic si JPMorgan sa teknolohiya?
Ito rin ang dahilan kung bakit maganda basahin ang ulat na ito.
Habang nangangamba sa risk ng position at leverage, naniniwala rin ang JPMorgan na may solid na batayan ang industries na konektado sa teknolohiya at AI.
Nagbigay sila ng tatlong dahilan.
Una, nananatiling pataas ang presyo ng storage, na nagbibigay suporta sa mga bumubuo nito.
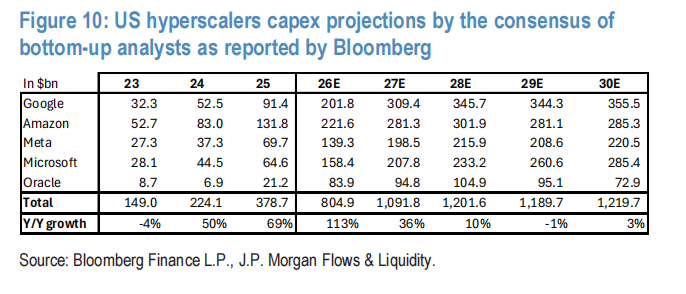
Ikalawa, patuloy na tinaas ng mga analyst ang forecast para sa capital expenditures ng malalaking cloud provider. Nakolekta sa ulat ang Google, Amazon, Meta, Microsoft at Oracle: ang pinagsamang forecast para sa 2026 ay mula $758 bilyon (hanggang Hulyo 1) ay tumaas sa $805 bilyon; para sa 2027, mula $925 bilyon tumaas sa halos $1.1 trilyon.
Ang mga numerong ito ay forecast para sa capex, hindi aktuwal na kumpirmadong gastusin ng limang kumpanya, at hindi lahat ay tumutukoy lamang sa AI gasto. Ngunit ipinapakita nitong tumataas pa rin ang inaasahan sa scale ng infrastructure investment.
Ikatlo, ang presyo ng computing power, gaya ng pag-upa sa NVIDIA Hopper GPU, ay may mga positibong senyales kamakailan. Naniniwala si JPMorgan na makakatulong ito upang suportahan ang monetization prospects ng AI capex, at nababawasan din ang pangamba ng ibang investor tungkol sa mabilis na pagkaluma ng device.
Dahil dito, tinataya nila na kahit magkaroon ulit ng risk contraction tulad ng Hunyo at Hulyo, maaaring hindi nito maputol ang bull market sa teknolohiya.
Ang paghatol na ito ay kay JPMorgan at hindi garantiya ng susunod na galaw ng merkado.
Para sa akin, ang pinakamahalagang insight ng ulat ay ang sabay na pagtingin sa negosyo ng kumpanya at mga market holdings.
Maaaring magpatuloy ang AI demand at investment ng mga kaugnay na kumpanya, ngunit puwedeng magdulot pa rin ng matinding volatility ang crowded position at leverage contraction.
Ang pag-usad ng operasyon ng kumpanya, at kung gaano kalaki ang tiis ng mga pondo na humahawak ng stock, ay parehong may epekto sa presyo.
Kung ipalalagay mong nawala na ang lahat ng risk dahil sa pagtaas, madaling malimutan ang kabilang aspekto.
Sa pagpasok ng ika-apat na quarter, ang inspirasyon na nakuha ko dito ay: sa pagtingin sa isang rally, bukod sa tanong kung ano ang nangyayari sa kumpanya, dapat ding tanungin kung paano hinahawakan ng participants ang mga asset na ito.
Aling pondo ang gumagamit ng leverage? Aling position ang malapit na sa high? Kung biglang tumaas ang volatility, aling mga buyers ang maaaring maging sellers?
Maaring hindi nito matutulungan tayong mahulaan ang eksaktong petsa ng susunod na correction, ngunit makakatulong itong maintindihan kung bakit kahit may batayan pa ang rally, bigla itong nagiging mahirap pagkatiwalaan.
Ang positibong pananaw sa hinaharap ng isang kumpanya at ang kakayahang tiisin ang volatility habang hawak ito ay dalawang bagay na parehong dapat seryosong pag-isipan.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Mataas ang ani ng US Treasury, nagpapabigat ng pressure; ang stock index ng mga bangko ay malalim sa adjustment range, bumagsak ng halos 5% ang Citigroup sa kalakalan
Sa kalagitnaan ng kalakalan noong Huwebes, ang KBW bank index ay nagtala ng bagong apat na buwang low, bumaba ng 14% mula sa pinakamataas noong kalagitnaan ng Agosto. Tinukoy ng mga analyst na ang sektor ng pananalapi nitong Setyembre ay nagpakita ng pinakamasamang performance kumpara sa ibang mga industriya sa parehong panahon mula noong 1990. May ilang analyst din na nagsabing labis na ang pag-aalala ng merkado ukol sa banta ng AI intelligent agents, mga posibleng epekto ng midterm elections sa Amerika, at pagtaas ng interest rates. Sa Oktubre 13 magsisimula ang season ng financial reports ng malalaking bangko, at ang performance ng kita ang magiging susi sa pagberipika.
Ang bilang ng mga kumpanya sa Estados Unidos na nagbawas ng empleyado noong Setyembre ay bumaba sa pinakamababang antas sa apat na taon, ngunit ang kagustuhan sa pagre-recruit ay bumaba sa pinakamababang antas sa labinlimang taon.
Ayon sa ulat ng Challenger, Gray & Christmas, ang bilang ng inihayag na tanggalan ng empleyado ng mga kompanya sa Estados Unidos noong Setyembre ay bumaba ng halos 20% kumpara sa nakaraang taon, ngunit ang bilang ng mga tinanggal na empleyado sa sektor ng teknolohiya ay tumaas ng 77% buwan-sa-buwan. Ang bilang ng mga planong i-hire ng mga kompanya noong Setyembre ay bumaba ng 23% kumpara sa nakaraang taon. Sa parehong araw, ang bilang ng unang aplikasyon para sa benepisyo ng unemployment sa Estados Unidos noong nakaraang linggo ay bumaba sa 197,000, halos umabot sa pinakamababang antas mula pa noong 1969.

Maaaring magpatuloy hanggang 2028 ang kakulangan ng suplay ng NAND! Optimistic ang Citi tungkol sa AI demand na magtutulak ng pagtaas ng presyo ng storage chip at muling pinagdiinan ang "buy" rating para sa SanDisk (SNDK.US)
Ayon sa pananaliksik ng Citigroup, ang pinakabagong ulat ng ika-apat na quarter ng Micron Technology ay muling nagpapatunay na patuloy pa ring masikip ang suplay sa merkado ng NAND flash memory. Inaasahang magpapatuloy ang kakulangan sa pagitan ng suplay at demand sa industriya hanggang 2028, na magsisilbing suporta sa presyo ng mga memory chip.

Nebius(NBIS.US) bumili ng Israeli na startup na Inferize upang palakasin ang AI inference business, maaaring umabot sa $150 milyon ang halaga ng transaksiyon
Inanunsyo ng AI cloud infrastructure service provider na Nebius ang pagkuha sa Israeli AI startup na Inferize, upang higit pang palakasin ang kanilang kakayahan sa AI inference infrastructure.
Mga presyo ng crypto
Higit pa


