
Masyadong mataas ang net asset value, may limitasyon sa pagtubos! Ang kasalukuyang "PE pribadong pautang na krisis" ba ay isang bagong "subprime crisis"?

Isang takot hinggil sa merkado ng pribadong pautang ang lumalaganap. Nagbigay ng matinding babala si Orlando Gemes, Chief Investment Officer ng Fourier Asset Management: “Ang mga panganib na nakikita natin ngayon sa larangan ng pribadong pautang ay nakakagulat na kahawig ng nangyari noong 2007.”
Partikular niyang binigyang-diin ang paglala ng mga probisyon sa proteksyon ng nagpapautang, gayundin ang masalimuot na mga probisyon sa likididad na “nagtatago ng hindi pagtutugma sa pagitan ng mga asset na inaakala ng mga mamumuhunan na hawak nila at ng mga asset na aktuwal na maaaring mai-withdraw.”
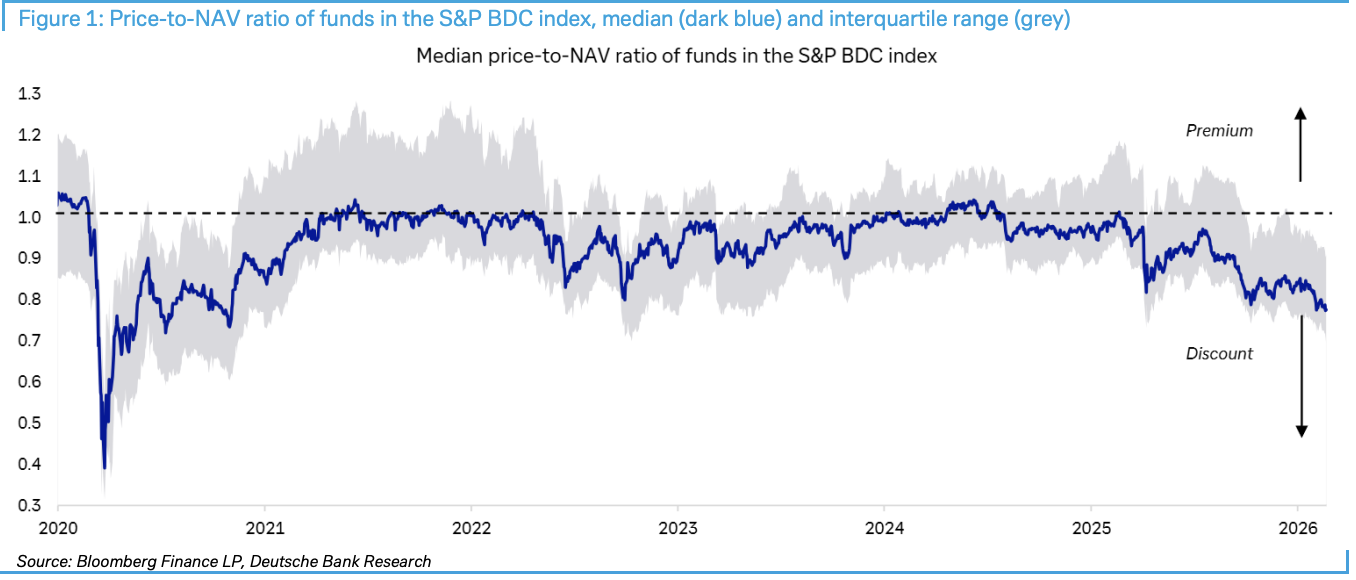
Ayon sa Trading Desk ng Hangin, noong Pebrero 23 ay naglabas ng ulat ang Deutsche Bank na pinamagatang “Private credit: Smoke, yes, but how much fire?”. Ipinunto ng ulat na ang price-to-net-asset-value ratio ng mga pondo sa S&P BDC Index ay bumagsak sa pinakamalaking diskwento mula noong tumama ang pandemya, at ang mga kaganapan tulad ng restriction sa redemption ng Blue Owl at pagkalugi ng valuation ng Breitling ay lalong nagpalala ng sitwasyon.
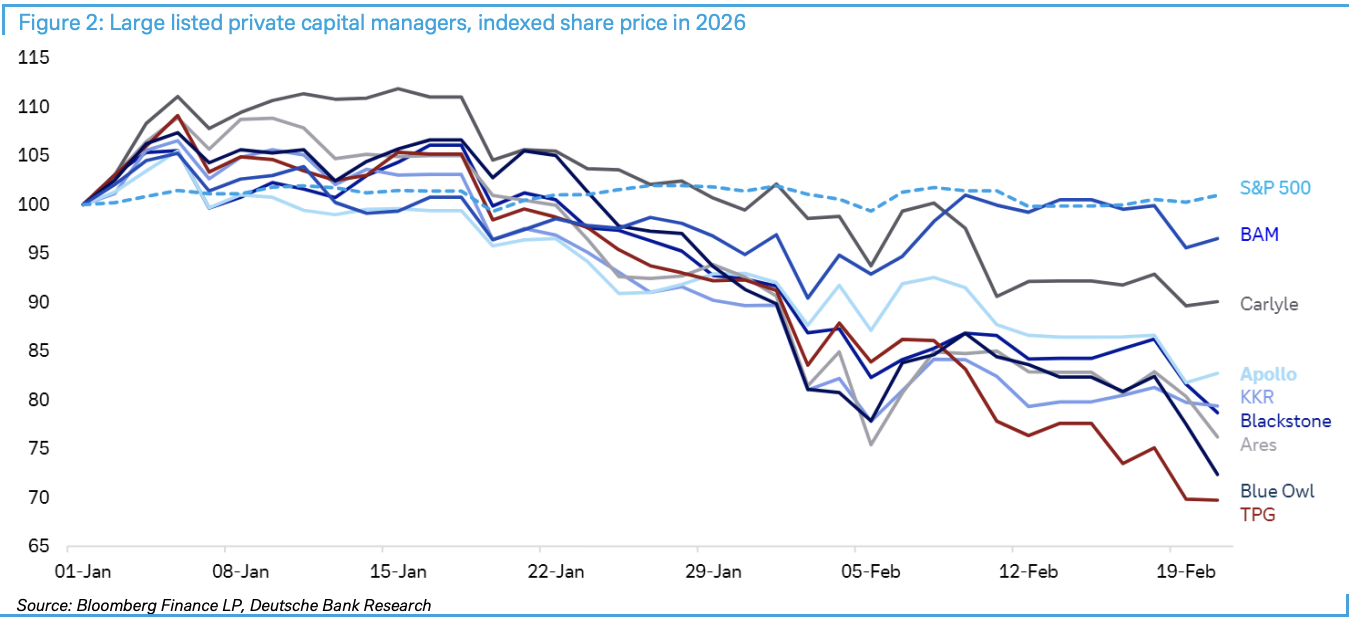
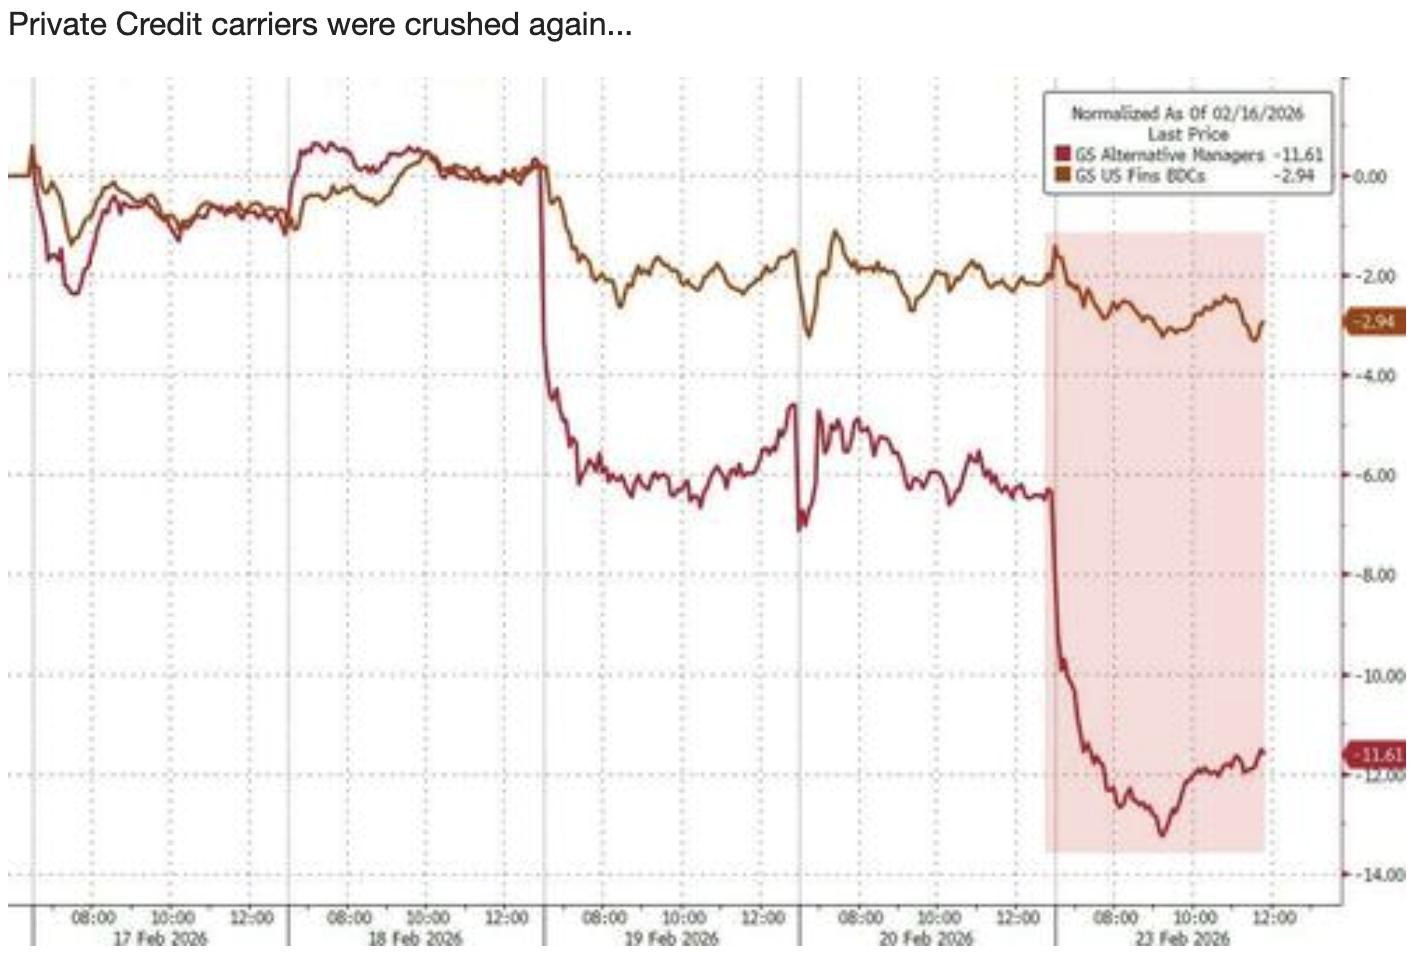 Sa kabila ng kamakailang pagbagsak ng mga presyo ng kaugnay na stocks, naniniwala ang Deutsche Bank na hindi pa handa ang mga kondisyon para sa malawakang market contagion sa kasalukuyan. Kailangang tutukan ng mga mamumuhunan ang apat na pangunahing trigger indicators: credit spreads, corporate profits, treasury stress, at regulatory changes. Kasabay nito, dapat kilalanin na ang mahigit $3 trilyon na “dry powder” (hindi pa na-iinvest na pondo) ay maaaring maging mahalagang buffer.
Rekord ang Discuento ng BDC: Termometro ng Takot sa Merkado
Ang mga Business Development Company (BDC) ay nagiging barometro ng krisis sa pribadong pautang. Ayon sa datos ng Deutsche Bank, ang mga nakalistang institusyon na malaki ang exposure sa pribadong pautang at software industry ay nakaranas na ng pinakamalaking diskwento ng presyo kumpara sa net asset value mula noong pandemya.
Lalo pang lumala ang takot noong nakaraang linggo. Inanunsyo ng Blue Owl na magpapatupad ito ng paghihigpit sa redemption at pagbebenta ng asset ng isa nitong pondo. Bagamat layunin nitong palakasin ang kumpiyansa, ilang mamumuhunan ang nagbenta ng mga asset na may kaugnayan sa pribadong kapital. Kasunod nito, iniulat ng Financial Times ng UK na ang pribadong equity owner ng Breitling ay binawasan ng kalahati ang halaga ng kanilang investment, na nagdagdag pa sa takot ng merkado.
Non-Bank Financial Institutions: Ang Hindi Napapansing Sistemikong Panganib
Ang tunay na nakakaalarma ay ang lumalaking bahagi ng Non-Bank Financial Intermediaries (NBFI) sa sistema ng pananalapi. Itinampok ng isang kamakailang pag-aaral ng New York Fed ang panganib na dulot ng paglago ng NBFI sa mga bangko. Mababasa sa mahahalagang datos na ang NBFI ay sumasakop na sa mahigit 50% ng pandaigdigang financial assets, at sa Estados Unidos ay umaabot pa ito sa 60%.
Dapat bantayan ang risk transmission mechanism: Kahit nabawasan ng mga bangko ang kanilang direct exposure sa real economy mula noong financial crisis, nakalantad pa rin sila nang hindi direkta sa pamamagitan ng kanilang obligasyon sa NBFI. Partikular dito, ang mga bangko ay nagbibigay ng senior loans sa NBFI, at ang NBFI naman ay nagpapautang ng junior credit sa susunod na borrowers. Ang ganitong multi-layered na structure—kapag nagkaproblema—ay maaaring magdulot ng chain reaction.
Binanggit ni Federal Reserve Vice Chair Bowman na bago ang financial crisis, 60% ng mortgage loans ay nagmumula sa mga bangko, ngunit halos nabawasan ito ng kalahati—lumipat na sa non-bank lending institutions ang mga nanghihiram.
$3 Trilyong “Dry Powder”: Kaligtasan ba o Kulang na Tulong?
Ayon sa Deutsche Bank, may mahigit $3 trilyong “dry powder” sa kasalukuyang pribadong kapital na merkado—sapat para tugunan ang mga kasalukuyang suliraning pinansyal dahil ang karamihan ng malalaking pribadong kapital na pautang ay ibinibigay ng malalaking institusyon. Mataas ang diversification ng mga institusyong ito at malaki ang impluwensya, kaya’t maliit ang posibilidad na tumanggi ang kanilang mga mamumuhunan sa capital call.
Ngunit ibang-iba ang kalagayan sa mid-market. Maraming mid-market institutions ang lubhang umaasa sa software investments na malaki ang ibinaba kamakailan, at kulang ang diversification—sila ngayon ang pinaka-marupok na bahagi ng sistema.
Apat na Pangunahing Indicator: Kritikal na Punto ng Krisis
Malinaw na tinukoy ng Deutsche Bank na para maging realidad ang negatibong scenario at magdulot ng contagion sa mga bangko, kailangang lumala ang economic at market backdrop. Tiak na nangangailangan ito ng kombinasyon ng mga sumusunod na kaganapan:
-
Biglaang pagtaas ng credit spread at/o interest rate
-
Malaking pagliit ng corporate profits
-
Pagkakaroon ng stress sa treasury market, lalo na sa auction ng utang
-
Pagbabago sa regulasyon ng bangko o capital requirements para sa exposures sa private market
Ang mahalagang konklusyon: Wala pa sa kasalukuyan ang apat na indicator na ito sa antas na nagdudulot ng panganib sa private capital market pagdating sa potensyal nitong magdulot ng mas malawak na market contagion at pinsala.
Kasalukuyang Pagsusuri: May Usok Ngunit Wala Pang Malaking Apoy
Tinukoy ng Deutsche Bank ang kasalukuyang sitwasyon bilang “makapal ang usok, pero hindi pa klaro ang apoy,” at binigyang-diin na huwag agad ipagpalit ang liquidity volatility sa isang credit meltdown. Bukod pa rito, madalas napagkakamalan ng mga mamumuhunan na ang mga isolated na problema sa ilang investments ay sumasalamin sa buong market trend—isang klasikong pagkakamali ng “correlation, hindi causation.”
Bagamat may AI-driven sell-off dahil sa pangamba ng pangmatagalang disruption ng software companies, karamihan ng mga kumpanyang ito ay malamang na mapanatili pa rin ang kanilang kliyente at kita—na nagbibigay ng cash flow sa short term para bayaran ang creditors.
Mas mahalaga pa, dahil sa malakas na performance ng stock at credit market, matibay na corporate profits, matatag na US labor market, at pangkalahatang malusog na ekonomiya, wala pa ang mga kondisyon na magdudulot ng biglaang pagbagsak ng kumpiyansa.
Para sa mga mamumuhunan, kailangang tutukan sa short term ang apat na observation indicators na binanggit ng Deutsche Bank, pati na rin kung patuloy na lalawak ang “net asset discount” ng mga BDC at iba pang carriers. Kapag ang discount ay mula sa emosyon ay naging mahigpit na constraint sa financing chain, doon magsisimula ang pagkalat ng panganib mula sa lokal patungo sa buong sistema.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Mataas ang ani ng US Treasury, nagpapabigat ng pressure; ang stock index ng mga bangko ay malalim sa adjustment range, bumagsak ng halos 5% ang Citigroup sa kalakalan
Sa kalagitnaan ng kalakalan noong Huwebes, ang KBW bank index ay nagtala ng bagong apat na buwang low, bumaba ng 14% mula sa pinakamataas noong kalagitnaan ng Agosto. Tinukoy ng mga analyst na ang sektor ng pananalapi nitong Setyembre ay nagpakita ng pinakamasamang performance kumpara sa ibang mga industriya sa parehong panahon mula noong 1990. May ilang analyst din na nagsabing labis na ang pag-aalala ng merkado ukol sa banta ng AI intelligent agents, mga posibleng epekto ng midterm elections sa Amerika, at pagtaas ng interest rates. Sa Oktubre 13 magsisimula ang season ng financial reports ng malalaking bangko, at ang performance ng kita ang magiging susi sa pagberipika.
JP Morgan: Ang Nakatagong Panganib sa US Stock Market: Bumalik na Naman ang Leverage
Ang bilang ng mga kumpanya sa Estados Unidos na nagbawas ng empleyado noong Setyembre ay bumaba sa pinakamababang antas sa apat na taon, ngunit ang kagustuhan sa pagre-recruit ay bumaba sa pinakamababang antas sa labinlimang taon.
Ayon sa ulat ng Challenger, Gray & Christmas, ang bilang ng inihayag na tanggalan ng empleyado ng mga kompanya sa Estados Unidos noong Setyembre ay bumaba ng halos 20% kumpara sa nakaraang taon, ngunit ang bilang ng mga tinanggal na empleyado sa sektor ng teknolohiya ay tumaas ng 77% buwan-sa-buwan. Ang bilang ng mga planong i-hire ng mga kompanya noong Setyembre ay bumaba ng 23% kumpara sa nakaraang taon. Sa parehong araw, ang bilang ng unang aplikasyon para sa benepisyo ng unemployment sa Estados Unidos noong nakaraang linggo ay bumaba sa 197,000, halos umabot sa pinakamababang antas mula pa noong 1969.

Maaaring magpatuloy hanggang 2028 ang kakulangan ng suplay ng NAND! Optimistic ang Citi tungkol sa AI demand na magtutulak ng pagtaas ng presyo ng storage chip at muling pinagdiinan ang "buy" rating para sa SanDisk (SNDK.US)
Ayon sa pananaliksik ng Citigroup, ang pinakabagong ulat ng ika-apat na quarter ng Micron Technology ay muling nagpapatunay na patuloy pa ring masikip ang suplay sa merkado ng NAND flash memory. Inaasahang magpapatuloy ang kakulangan sa pagitan ng suplay at demand sa industriya hanggang 2028, na magsisilbing suporta sa presyo ng mga memory chip.

Mga presyo ng crypto
Higit pa


