
Ipinapakita ng Merck ang Mas Maliwanag na Paglago Matapos ang Panahon ng LOE ng Keytruda

Merck MRK ay nag-anunsyo ng mas maganda sa inaasahang resulta para sa ika-apat na quarter ng 2025 ngayong buwan. Nalampasan ng kumpanya ang inaasahan para sa kita at benta. Mahalaga, sa tawag ng kumperensya para sa ika-apat na quarter, nagbigay ang pamunuan ng masiglang pangmatagalang pananaw sa paglago, na posibleng nagtaas ng optimismo ng mga namumuhunan.
Papalapit na ang Merck sa mahalagang panahon ng pagkawala ng patent dahil ang kanilang blockbuster na PD-1 therapy na Keytruda ay mawawalan ng eksklusibidad sa 2028. Habang ito ay nagdudulot ng malaking panganib sa kita, tinataya ng kumpanya na higit sa $70 bilyon ang potensyal na hindi pa na-aadjust sa panganib na mga oportunidad sa komersyo mula sa kasalukuyang pipeline pagsapit ng kalagitnaan ng 2030s. Mahalaga, binanggit ng pamunuan na ang bilang na ito ($70 bilyon) ay higit doble kaysa sa dating tuktok ng consensus sales estimate na $35 bilyon para sa Keytruda sa 2028 at kumakatawan sa $20 bilyong pagtaas mula sa inaasahan ng kumpanya noong nakaraang taon lamang.
Bilang dagdag ng optimismong ito, umaasa ang Merck sa kanilang mga bagong produkto, mahahalagang pag-usad ng pipeline, at pagpapalawak ng mga komersyal na portfolio sa pamamagitan ng mga pinakabagong mergers and acquisitions (M&A) upang makapaghatid ng napapanatiling paglago pagkatapos ng Keytruda LOE period.
Ang mga bagong produkto ng Merck na may potensyal na maging blockbuster ay ang kanilang 21-valent pneumococcal conjugate vaccine, Capvaxive, at gamot sa pulmonary arterial hypertension na Winrevair. Ang Capvaxive at Winrevair ay nagtala ng benta na nagkakahalaga ng $759 milyon at $1.4 bilyon, ayon sa pagkakasunod, noong 2025. Parehong nakaranas ng malakas na paglulunsad ang dalawang produkto at may potensyal na makalikha ng makabuluhang kita sa pangmatagalan.
Isa pang bagong produkto, ang Welireg, isang bagong uri ng HIF-2α inhibitor, na aprubado para gamutin ang iba't ibang uri ng kanser, ay nag-generate ng benta na nagkakahalaga ng $716 milyon noong 2025.
Nakatuon din ang Merck sa pagbuo ng mas malawak na pipeline upang suportahan ang pangmatagalang paglago. Ang phase III pipeline ng kumpanya ay halos tatlong beses na mas malaki mula 2021, na suportado ng mga pag-unlad mula sa sariling pipeline at pagdagdag ng mga kandidato sa pamamagitan ng mga M&A deal. Nakakakita ang Merck ng malakas na paglulunsad para sa Ohtuvayre, isang first-in-class maintenance therapy para sa chronic obstructive pulmonary disease, na may potensyal na multi-bilyong dolyar sa komersyo. Nadagdag ito sa portfolio sa pamamagitan ng 2025 acquisition ng Verona, at ang gamot ay nakalikom ng $178 milyon sa ika-apat na quarter ng 2025. Patuloy na namumuhunan ang kumpanya sa paglulunsad ng Ohtuvayre sa U.S., na inaasahang magpapalawak ng abot ng pasyente at susuporta sa paglago sa 2026 at mga susunod pa.
Kamakailan, nakuha ng Merck ang Cidara Therapeutics, na nagdagdag ng pangunahing pipeline candidate nito, MK-1406 (dating CD388), isang first-in-class, long-acting, strain-agnostic antiviral agent, sa kanilang pipeline. Ang kandidatong ito ay kasalukuyang sinusuri sa mga huling yugto ng pag-aaral para sa pag-iwas sa seasonal influenza sa mga indibidwal na may mas mataas na panganib ng komplikasyon.
Ang mga bagong produkto at pagpapalawak ng kanilang respiratory at infectious disease portfolios sa mga pinakabagong M&A deal ay nagpaigting sa pangmatagalang prospect ng paglago ng Merck.
Sa isang mas malawak na late-stage pipeline at tinatayang higit sa $70 bilyon sa mga komersyal na oportunidad lampas sa Keytruda, ang pangmatagalang pananaw sa paglago ng Merck ay mas matibay at hindi na lubos na nakasalalay sa iisang gamot tulad ng Keytruda.
PD-L1 Inhibitors na Kumakalaban sa Keytruda ng MRK
Ang Keytruda ay may kakumpitensya mula sa iba pang PD-L1 inhibitors, kabilang ang Bristol Myers’ BMY Opdivo, Roche’s RHHBY Tecentriq at AstraZeneca’s AZN Imfinzi.
Ang Opdivo ng BMY, tulad ng Keytruda, ay aprubado sa maraming uri ng kanser, kasama na ang sa baga, melanoma at kidney cancers. Nagtala ang Bristol Myers ng $10.05 bilyon sa benta ng Opdivo noong 2025, tumaas ng 8% kumpara noong nakaraang taon.
Ang Tecentriq ay pangunahing immuno-oncology drug ng Roche na aprubado para sa maraming indikasyon ng kanser. Nagtala ang RHHBY ng CHF 3.56 bilyon sa benta ng Tecentriq noong 2025, tumaas ng 3% taon-taon.
Ang Imfinzi ng AZN ay nakalikom ng benta na $6.06 bilyon noong 2025, tumaas ng 28%, na pinangunahan ng paglago ng demand sa mga indikasyon ng kanser sa pantog at atay. Malinaw na pinalawak ng Imfinzi ang paggamit nito sa maraming indikasyon ng kanser, na nagpapatibay sa oncology portfolio ng AstraZeneca.
Pagganap ng Presyo, Halaga at Tantiya ng MRK
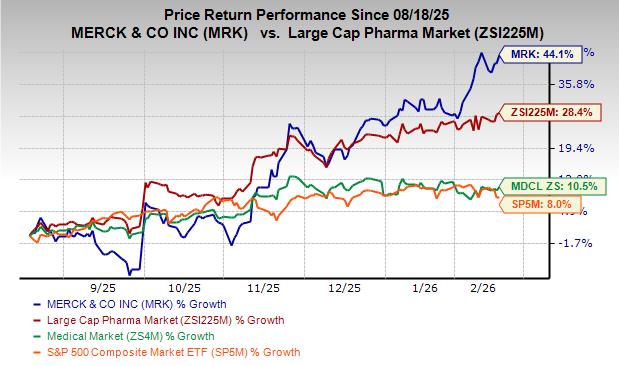
Sa nakalipas na anim na buwan, ang mga shares ng Merck ay tumaas ng 44.1% kumpara sa 28.4% na pagtaas ng industriya. Nalampasan din ng stock ang sektor at ang S&P 500 sa parehong panahon, tulad ng makikita sa chart sa ibaba.
Pinagmulan ng Imahe: Zacks Investment Research
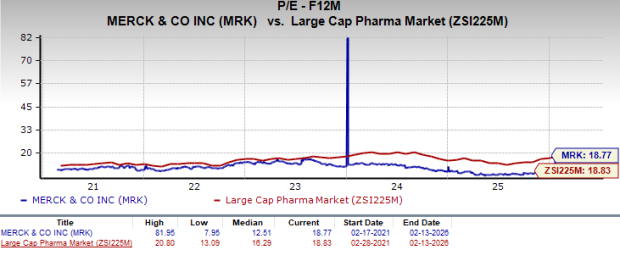
Mula sa pananaw ng halaga, mukhang kaakit-akit ang Merck kumpara sa industriya. Batay sa price/earnings ratio, ang shares ng kumpanya ay kasalukuyang nagte-trade sa 18.77 forward earnings, mas mababa kaysa sa 18.83 ng industriya ngunit mas mataas kaysa sa 5-year mean nitong 12.51.
Pinagmulan ng Imahe: Zacks Investment Research
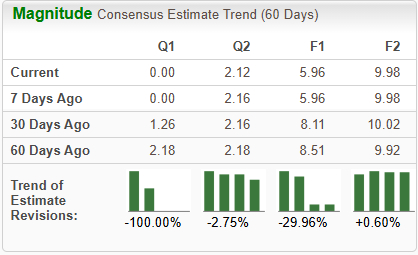
Ang Zacks Consensus Estimate para sa 2026 earnings per share ay bumaba mula $8.11 papuntang $5.96, habang ang para sa 2027 ay bumaba mula $10.02 papuntang $9.98 sa nakaraang 30 araw.
Pinagmulan ng Imahe: Zacks Investment Research
Zacks Rank ng MRK
Sa kasalukuyan, ang Merck ay may Zacks Rank #4 (Sell).
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang pangangailangan ng AI ay nagtutulak sa TSMC na pabilisin ang pagpapalawak ng produksyon, ang buwanang kapasidad ng 2-nanometer ay magtatangkang umabot sa 120,000 wafers sa katapusan ng taon
Ayon sa ulat, ang mga higante tulad ng Apple, Nvidia, at AMD ay sama-samang nagdagdag ng orders ng 10% hanggang 20%, na direktang nagtulak sa buwanang produksyon ng TSMC ng 2nm na umabot sa 120,000 wafers sa pagtatapos ng taon, lampas ng mahigit 20% kumpara sa orihinal na pagtatantya, at naabot nang mas maaga ng dalawang taon ang target para sa 2027. Limang pabrika ang sabay-sabay na magpapalawak ng produksyon, na kauna-unahan sa kasaysayan, at mula 2026 hanggang 2028, tinatayang aabot sa 70% ang taunang compound growth rate ng kapasidad.
Ang patuloy na pagbebenta ng long-term na mga government bonds ay nagaganap pa rin! Ang 10-taong US Treasury yield ay muling lumampas sa 5.2%, ang naratibo ng “pagputok ng mga AI agent VS pagtaas ng gastos sa financing” ay lalo pang sumusidhi
Noong Lunes, dahil sa pagtanggi ni Pangulong Donald Trump ng Estados Unidos sa pinakabagong alok ng Iran na muling buksan ang Strait of Hormuz, tumindi ang pag-aalala tungkol sa implasyon, tumaas ang presyo ng langis, at muling ibinenta ang US Treasury bonds.
Kumikita ang mga bangko sa nakatiwangwang na pondo sa loob ng maraming taon, babaguhin ba ito ng AI intelligent agents?
Sa loob ng maraming taon, kumikita ang mga bangko mula sa hindi nagagalaw na pondo ng kanilang mga kliyente, ngunit maaaring baguhin ito ng mga AI agent.
Goldman Sachs: Ang US stock market ay nagpapakita ng "malakas na index, mahina ang kumpiyansa" na pattern, maaaring maging pangunahing tema ng susunod na yugto ang catch-up rally
Ayon sa Goldman Sachs, ang kasalukuyang kalakaran sa stock market ng Estados Unidos ay nagpapakita ng kakaibang sitwasyon—malakas ang performance ng mga index ngunit mahina ang kumpiyansa ng mga mamumuhunan. Ibig sabihin, may potensyal pa ang merkado para sa karagdagang pagtaas, at may posibilidad na makahabol sa pag-angat ang mga stock na naiwan ng mga nangungunang kompanya ng AI kamakailan.

Mga presyo ng crypto
Higit pa


