
Bumagsak ng 21% ang NVO sa loob ng isang buwan: Palatandaan ba ito na dapat ibenta ang stock?

Novo Nordisk Ang mga shares ng NVO ay bumagsak ng 20.5% sa nakaraang buwan. Ang matinding pagbebenta ng stock ay pangunahing dulot ng mas mahina kaysa inaasahang pananalaping outlook para sa 2026 na inilabas ng kumpanya, sa kabila ng paglagpas ng resulta ng ika-apat na quarter ng 2025 sa parehong earnings at sales estimates.
Ang Novo Nordisk ay isang dominanteng manlalaro sa larangan ng cardiometabolic, pinangungunahan ng mga blockbuster na semaglutide-based (GLP-1) na gamot nito, Ozempic (para sa type II diabetes [T2D]) at Wegovy (para sa obesity), na kumita ng DKK 206.2 bilyon noong 2025, kabilang ang DKK 53.7 bilyon sa ika-apat na quarter. Gayunpaman, bumagal ang sales momentum sa nakaraang taon dahil sa tumitinding kompetisyon mula sa Eli Lilly LLY, malawakang paggamit ng compounded semaglutide sa Estados Unidos, presyur sa presyo at mga hadlang sa foreign-exchange.
Kahit pa may legal na aksyon at mas mahigpit na oversight ng FDA na maaaring makapigil sa mga compounded na alternatibo, nananatiling hindi nalulutas ang mga estruktural na hamon ng paglago ng Novo Nordisk, na malinaw sa outlook nito para sa 2026.
Kahit pa headline sales at operating profit ay makikinabang mula sa isang beses na $4.2 bilyong reversal ng U.S. 340B rebate provisions, hindi isinama ng NVO ang kita na ito sa bago nitong non-IFRS adjusted metrics, na naglalantad ng kahinaan sa core na negosyo. Sa adjusted na batayan, inaasahan ng Novo Nordisk na bababa ang sales at operating profit ng 5-13% sa CER sa 2026, na may karagdagang FX headwinds sa DKK terms. Kahit sa reported basis, ipinapahiwatig ng guidance ang halos flat na sales at bahagyang paglago ng operating profit, na nagha-highlight ng limitadong core momentum kapag tinanggal na ang mga hindi pa ulit na benepisyo.
Inaasahan na ang paglago sa International Operations, na pinapalakas ng mas malawak na pagtanggap ng GLP-1 at roll-out ng Wegovy, ay matatalo ng tumataas na kompetisyon, presyur sa presyo at pagkawala ng eksklusibidad ng semaglutide. Sa Estados Unidos — ang pinakamahalagang merkado ng Novo Nordisk — bumabagal ang prescriptions, nabawasan ang Medicaid obesity coverage at bumaba ang nakuha na presyo sa ilalim ng mga access initiatives at ng MFN agreement na nagpapabigat sa mga inaasahan. Kasabay nito, ang mas mataas na gastusin sa R&D at commercial ay magpapababa ng margins, na walang mauulit na paborableng gross-to-net adjustments na nagpalakas ng resulta ng 2025.
Ang nakakadismayang guidance para sa 2026 ay halos nabura na ang optimismo na sumunod sa approval at paglalabas ng oral Wegovy — ang unang GLP-1 therapy sa anyong tabletas para sa pamamahala ng timbang. Bagaman ang oral formulation ay unang nagtaas ng pag-asa bilang makabuluhang bagong growth driver, tila hindi kumbinsido ang mga investors na kaya nitong saluhin ang humihinang panandaliang outlook ng Novo Nordisk o palakasin nang makabuluhan ang competitive position nito.
Inilunsad ni Eli Lilly ang Zepbound para sa obesity noong Disyembre 2023, na mas huli kaysa sa paglulunsad ng NVO ng Wegovy injection ilang taon bago. Gayunpaman, nakamit ng Zepbound ang mas mataas na market share kaysa sa Wegovy at nalampasan ang benta ng huli noong 2025. Kung mauulit ang kasaysayan, maaaring mabilis na mapantayan ni Lilly ang agwat kapag naaprubahan ng FDA ang GLP-1 oral pill nito, orforglipron, na kasalukuyang nire-review, bandang huling bahagi ng 2026.
Sa humihinang demand, tumitinding kompetisyon, presyur sa presyo, tumataas na gastos at limitadong panandaliang catalysts, lumalala ang growth outlook ng Novo Nordisk sa maraming aspeto. Halina’t masusing suriin at unawain ang mga lakas at kahinaan ng kumpanya upang malaman kung paano laruin ang stock.
Semaglutide — Nanatiling Pangunahing Top-Line Driver ng NVO
Ang tagumpay ng Novo Nordisk nitong mga nakaraang taon ay hinango mula sa mga benta ng Ozempic at Rybelsus (oral) para sa T2D, at Wegovy para sa obesity. Ang kumpanya ay may isa sa pinakamalawak na diabetes at obesity care portfolios sa industriya.
Ang Ozempic at Wegovy ang pangunahing nagdadala ng kita. Pinalalawak ng Novo Nordisk ang access sa Wegovy sa pamamagitan ng mas malawak na distribusyon at pakikipagsosyo sa mga pangunahing U.S. pharmacies, telehealth providers, at proprietary at third-party platforms upang matiyak na makakakuha ang mga pasyente ng tunay, FDA-approved na mga paggamot. Kung magiging matagumpay, ang estratehiyang ito, kasama ang legal na crackdown, ay maaaring makatulong na mapagaan ang problema sa compounded alternatives.
Pinalalawak ng Novo Nordisk ang saklaw ng semaglutide sa pamamagitan ng mga bagong indikasyon. Ang Wegovy injection ay ngayon ay aprubado na para sa pagbawas ng major cardiovascular events, pag-alis ng HFpEF symptoms, at pag-ginhawa ng pananakit ng tuhod dahil sa osteoarthritis sa obesity.
Ang label ng Rybelsus sa Estados Unidos at EU ay pinalawak na rin upang isama ang cardiovascular benefits para sa mga diabetes na pasyente. Ang 7.2 mg na dosis ng Wegovy, na nagpapakita ng hanggang 25% na pagbaba ng timbang sa STEP UP study, ay kasalukuyang nire-review sa Estados Unidos at EU. Hinahangad din ang label expansion para sa Ozempic sa paggamot ng peripheral artery disease sa Estados Unidos at EU.
Si Eli Lilly ang matinding kakompetensya ng Novo Nordisk sa larangan ng diabetes/obesity. Sa kabila ng mas maikling panahon sa merkado, ang mga tirzepatide-based na injection ng LLY, Mounjaro (T2D) at Zepbound (obesity), ay naging pangunahing top-line drivers nito, na kumakain ng market share mula sa NVO. Matapos ang malalakas na resulta ng ika-apat na quarter, nag-anunsyo si Lilly ng positibong outlook para sa 2026. Noong 2025, ang Mounjaro at Zepbound ay nagsama ng benta na $36.5 bilyon, na bumubuo sa mga 56% ng kabuuang kita ng LLY.
Pinalalawak ng NVO ang Presensya sa Rare Diseases at Liver Care
Higit pa sa GLP-1 portfolio nito, pinalalawak ng Novo Nordisk ang presensya nito sa mga rare diseases. Nagsumite ang kumpanya ng regulatory filing na humihiling ng approval para sa Mim8 sa hemophilia A sa Estados Unidos. Nakuha na rin ng NVO ang parehong EU at U.S. approvals para sa Alhemo upang gamutin ang hemophilia A at B, may o walang inhibitors.
Binigyan din ng FDA ng pinabilis na approval ang Wegovy bilang kauna-unahang GLP-1 therapy para gamutin ang noncirrhotic metabolic dysfunction-associated steatohepatitis na may katamtaman hanggang advanced na liver fibrosis. Ito ay isang mahalagang milestone sa liver care na nag-aalok sa mga pasyente ng paggamot na maaaring parehong huminto ng disease activity at mag-reverse ng liver damage.
NVO Nakatuon sa Next-Generation Drugs para sa Obesity
Ang Novo Nordisk ay nagde-develop din ng ilang next-generation obesity candidates sa pipeline nito, lalo na para sa kumikitang merkado ng Estados Unidos. Bukod sa CagriSema, na kasalukuyang naghihintay ng evaluation ng FDA, naghahanda ang NVO na ilunsad ang isang dedikadong late-stage program para sa pagsusuri ng cagrilintide bilang monotherapy para sa obesity.
Naghahanda rin ang Novo Nordisk na isulong ang isa pang next-generation candidate, amycretin, para sa weight management papuntang late-stage development. Ang phase III program para sa amycretin ay planong simulan sa unang quarter ng 2026. Nagde-develop din ang kumpanya ng oral monlunabant sa isang mid-stage obesity study. Kamakailan ay pumirma ito ng $2.2 bilyong kasunduan sa Septerna para sa pag-develop at commercialization ng oral small-molecule medicines para sa paggamot ng obesity, diabetes at iba pang cardiometabolic diseases.
Presyo ng Stock ng NVO, Halaga at Estimates
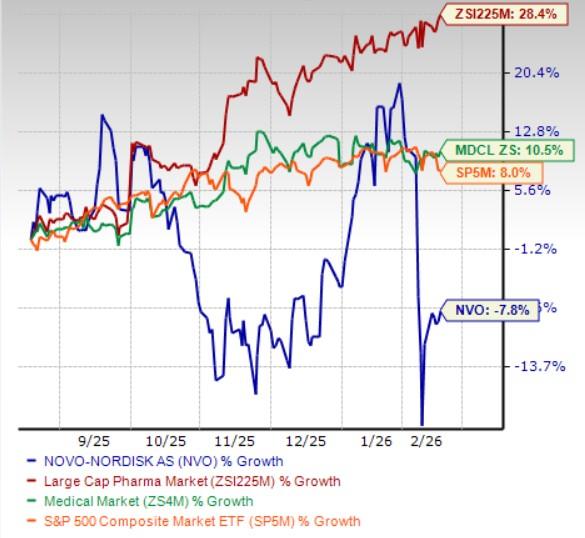
Sa nakalipas na anim na buwan, bumaba ang shares ng Novo Nordisk ng 7.8% kumpara sa 28.4% na paglago ng industriya. Ang kumpanya ay underperformed din sa sektor at S&P 500 sa parehong panahon, gaya ng makikita sa chart sa ibaba.
Stock ng NVO Hindi Nakakasabay sa Industriya, Sektor & S&P 500
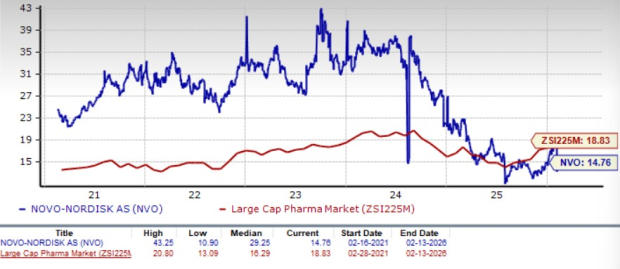
Nagte-trade ang Novo Nordisk sa discount kumpara sa industriya, gaya ng makikita sa chart sa ibaba. Batay sa price/earnings ratio, ang shares ng kumpanya ay kasalukuyang nagte-trade sa 14.76 forward earnings, na mas mababa kaysa 18.83 ng industriya. Ang stock ay mas mababa nang husto sa five-year mean na 29.25.
Halaga ng NVO Stock
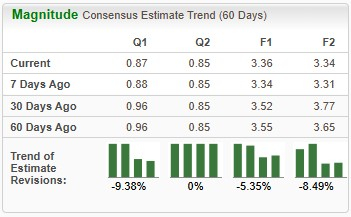
Ang earnings estimates para sa 2026 ay bumaba mula $3.55 hanggang $3.36 bawat share sa nakalipas na 60 araw. Sa parehong panahon, bumaba rin ang 2027 earnings estimates ng Novo Nordisk mula $3.65 hanggang $3.34.
Galaw ng Estimate ng NVO
Narito Kung Paano Laruin ang NVO Stock
Dahil sa humihinang panandaliang outlook para sa Novo Nordisk, na kasalukuyang may Zacks Rank #5 (Strong Sell), maaaring mas mainam para sa mga investors na bawasan ang exposure sa maikling panahon. Ang nakakadismayang guidance ng kumpanya para sa 2026 ay nagpapahiwatig ng bumabagal na core growth, margin pressure mula sa tumataas na R&D at commercial spending, at limitadong earnings support kapag tinanggal ang mga one-off accounting benefits. Kasabay nito, mabilis na tumitindi ang kompetisyon — lalo na mula sa Eli Lilly — habang ang presyur sa presyo, bumabagal na U.S. prescriptions at nabawasang reimbursement coverage ay nagpapabigat sa demand. Ang katotohanang nabura na ng mahina na guidance ang karamihan sa sigla sa oral Wegovy ay nagpapahiwatig na maaaring manatiling marupok ang sentimyento, na nagpapataas ng panganib ng karagdagang volatility at pagbaba sa mga darating na quarter.
Ang risk profile sa medium hanggang long-term ay tila lalong hindi pabor. Ang labis na pag-asa ng Novo Nordisk sa semaglutide franchise ay nag-iiwan dito na bukas sa pagguho ng market share, pagkawala ng eksklusibidad at tumitinding innovation-driven competition, habang ang mga pamumuhunan sa pipeline ay maaaring tumagal ng ilang taon bago maging makabuluhang kita. Ang patuloy na pagbaba ng estimate, bumabagal na paglago sa mga pangunahing merkado at hindi tiyak na kompetisyon sa obesity at diabetes ay nagpapataas ng alalahanin sa pagpapatuloy ng earnings expansion. Kahit na mas mura ang trading ng NVO shares, ang discount ay sumasalamin sa lumalalang pundasyon sa halip na isang kaakit-akit na entry point.
Ang kompetisyon sa merkado ng obesity treatment ay tumitindi habang dumadami ang mga bagong kalahok bukod kina Eli Lilly at Novo Nordisk. Ang mas maliliit na biotech firms, gaya ng Viking Therapeutics VKTX, ay sumusulong ng GLP-1–based therapies upang hamunin ang mga incumbent. Nagde-develop ang Viking Therapeutics ng dual GIPR/GLP-1 RA, VK2735, sa parehong oral at subcutaneous formulations para sa paggamot ng obesity. Hanggang sa lumitaw ang mas malinaw na senyales ng matibay na paglago, pag-stabilize ng kompetisyon at pag-recover ng margin, ang pagbawas ng exposure sa NVO stock sa maikli, katamtaman at pangmatagalang panahon ay tila mas maingat na estratehiya.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Anthropic lumapit na sa pag-lista: Inihayag na nagtutungo sa IPO na may 2 trilyong halaga bago ang Thanksgiving, gaganapin ang Investor Day sa Oktubre 14
Ayon sa ulat, posibleng simulan ng Anthropic ang roadshow sa Nobyembre at maghangad na makumpleto ang public listing bago ang holiday ng Thanksgiving sa Amerika sa Nobyembre 26. Magkakaroon ng Pre-IPO Investors' Day kasama ang mga potensyal na mamumuhunan sa Oktubre 14, at nagpadala na ng imbitasyon sa ilang institusyonal investors. Naniniwala ang ilang potensyal na mamumuhunan na maaaring umabot sa $1.8 trilyon hanggang $2 trilyon ang makatwirang pagpapahalaga sa kumpanya.

Mataas ang ani ng US Treasury, nagpapabigat ng pressure; ang stock index ng mga bangko ay malalim sa adjustment range, bumagsak ng halos 5% ang Citigroup sa kalakalan
Sa kalagitnaan ng kalakalan noong Huwebes, ang KBW bank index ay nagtala ng bagong apat na buwang low, bumaba ng 14% mula sa pinakamataas noong kalagitnaan ng Agosto. Tinukoy ng mga analyst na ang sektor ng pananalapi nitong Setyembre ay nagpakita ng pinakamasamang performance kumpara sa ibang mga industriya sa parehong panahon mula noong 1990. May ilang analyst din na nagsabing labis na ang pag-aalala ng merkado ukol sa banta ng AI intelligent agents, mga posibleng epekto ng midterm elections sa Amerika, at pagtaas ng interest rates. Sa Oktubre 13 magsisimula ang season ng financial reports ng malalaking bangko, at ang performance ng kita ang magiging susi sa pagberipika.
JP Morgan: Ang Nakatagong Panganib sa US Stock Market: Bumalik na Naman ang Leverage
Mga presyo ng crypto
Higit pa


