
Ganito Pinapalakas ng R&D Spending ang Pangmatagalang Kakayahang Kumita ng ATRO

Astronics Corporation ATRO ay nagbibigay ng matinding diin sa pananaliksik at pag-unlad (R&D) bilang pangunahing haligi ng pangmatagalang paglago at kakayahang makipagkompetensya. Bilang isang nangungunang tagapagbigay ng mga advanced na teknolohiya sa pandaigdigang industriya ng aerospace, depensa, at electronics, ang tuloy-tuloy na R&D ay nagpapapanatili ng kahalagahan nito. Ang kakayahan nitong manalo at mapanatili ang mga pangmatagalang kontrata ay nakasalalay sa teknolohikal na pagkakaiba — isang salik na nakaugat sa tuloy-tuloy na R&D.
Nakaranas ang Astronics ng kanais-nais na kondisyon ng demand sa parehong defense at commercial aerospace. Ang tumataas na mga badyet sa depensa sa buong mundo ay nagtutulak ng tuloy-tuloy na demand para sa mga military aircraft program, habang ang patuloy na paglawak ng air travel ay nagtutulak sa mga airline na mamuhunan sa cabin upgrades, kabilang ang in-seat power at mga solusyon sa in-flight connectivity. Ang tuloy-tuloy na R&D ay naglalagay sa Astronics sa posisyon upang mapakinabangan ang pagkakataong ito sa paglago at mapalawak ang merkado nitong maaaring tugunan.
Nakakatulong din ang inobasyon sa mas matatag na kita. Ang paglago ng backlog at pag-stabilize ng margins sa Aerospace segment ay patunay nito. Ang matatag na backlog — na sinuportahan ng mga kakaibang alok dahil sa tuloy-tuloy na R&D — ay nagbibigay ng kalinawan sa kita, operational leverage, at pinahusay na kakayahang kumita.
Ang mga gastos nito sa R&D ay umabot sa $52.1 milyon noong 2024 at $32.8 milyon sa unang siyam na buwan ng 2025.
Ang R&D ay hindi opsyonal para sa Astronics — ito ay isang estratehikong pangangailangan. Ito ang makina na nagpapahintulot ng episyenteng gastos, kapangyarihan sa pagpepresyo, pagkakaiba ng produkto, pagpapalawak ng margin, at tumutulong dito na mapakinabangan ang mga oportunidad sa paglago, inilalagay ito para sa tuloy-tuloy na pangmatagalang paglikha ng halaga.
Paano Naman ang mga Kumpetidor?
Tulad ng ATRO, ang gastos sa R&D ay mahalaga sa pangmatagalang kakayahang makipagkompetensya at kakayahang kumita ng Kratos Defense & Security Solutions KTOS at Rocket Lab USA, Inc RKLB.
Ang Kratos Defense ay naglalaan ng malaking puhunan para sa mga advanced na unmanned systems, hypersonic platforms, satellite communications, at defense electronics, nagpapalakas ng pagkakaiba, nagpapalawak ng backlog, at sumusuporta sa matatag na organic growth.
Ang Rocket Lab ay tumututok ng R&D sa susunod na henerasyon ng mga launch vehicle tulad ng Neutron, mga solusyon para sa satellite, at mga vertically integrated space technologies, inilalagay ang kumpanya para sa mga oportunidad na may mas mataas na kita at mga benepisyo ng scale.
Sa pamamagitan ng pagpapahalaga sa inobasyon, pinapalakas ng Kratos Defense at Rocket Lab ang kapangyarihan sa pagpepresyo, pinalalawak ang margin, at bumubuo ng matibay na kalamangan sa kompetisyon.
Pagganap ng Presyo ng ATRO
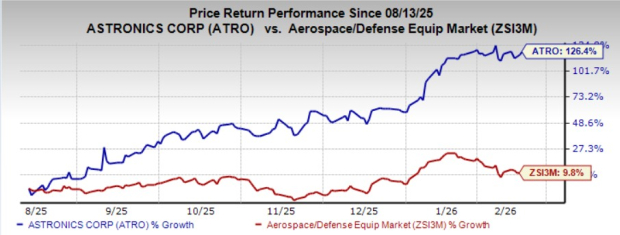
Ang mga bahagi ng Astronics ay tumaas ng 126.4% sa nakalipas na anim na buwan, na higitan ang industriya.
Pinagmulan ng Larawan: Zacks Investment Research
Discounted Valuation ng ATRO
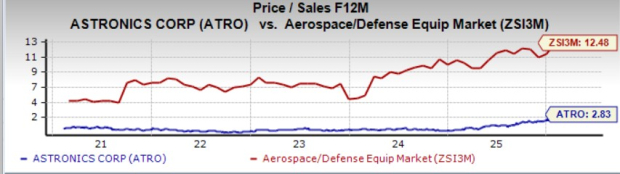
Ang stock ay undervalued kumpara sa industriya nito. Sa kasalukuyan, ito ay nakikipagkalakalan sa price-to-sales multiple na 2.83, na mas mababa kaysa sa industry average na 12.48.
Pinagmulan ng Larawan: Zacks Investment Research
Paggalaw ng Tantiya para sa ATRO
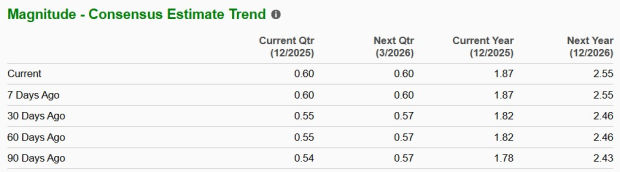
Ang Zacks Consensus Estimate para sa 2026 revenues ay nagpapahiwatig ng 12.5% na pagtaas taon-sa-taon, at ang pareho para sa earnings ay nagpapahiwatig ng 36.4% na pagtaas taon-sa-taon.
Ang Zacks Consensus Estimate para sa unang quarter ng 2026 ay tumaas ng 3 cents sa nakalipas na 30 araw. Ang consensus estimate para sa 2026 earnings ay tumaas ng 3.7% sa nakalipas na 30 araw.
Pinagmulan ng Larawan: Zacks Investment Research
Ang ATRO stock ay kasalukuyang may Zacks Rank #2 (Buy). Maaari mong makita ang kumpletong listahan ng kasalukuyang Zacks #1 Rank (Strong Buy) stocks dito.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Goldman Sachs: Huwag maghintay ng midterm elections, ang "Goldilocks" market ay maaaring mas maagang magsimula ng year-end rally sa U.S. stocks
Ayon sa Goldman Sachs, labis nang naipresyo ng merkado ang panganib ng stagflation at mataas na yield, humihina na ang epekto ng taripa, maaaring magdulot ng deflasyon ang enerhiya, at ang consumerisasyon ng AI at pagbaba ng gastos ay magpapababa ng inflation; bagamat bumabagal ang paglago, nananatiling matatag ang pangunahing kita, at limitado ang kakayahan ng central bank na maging hawkish. Sa sitwasyon ng "Goldilocks", muling sumiklab ang FOMO sa AI, hindi na kailangang maghintay ng midterm elections, maaaring maaga nang magliyab ang "Goldilocks" rally sa dulo ng taon ng US stock market.
Sa paparating na third quarter report, ang Samsung Electronics at SK Hynix ay haharap sa "napakataas na inaasahan", pagsubok sa "global AI trading"
Ang alon ng AI ay nagtutulak sa pandaigdigang "super cycle" ng semiconductors, at ang pinagsamang kita ng Samsung at SK Hynix sa ikatlong quarter ay maaaring lumapit sa rekord na 190 trilyong Korean won. Umiigting ang labanan sa HBM4, kung saan pinapataas ng intelligent AI agents ang pangangailangan sa bandwidth ng storage nang sampung beses, at ang memory ay nagiging tunay na "dugo" ng mga AI data center. Dalawang paparating na financial report ang magpapasya kung ang kasaganaan na ito ay panandalian lamang o magsasanhi ng isang estrukturang pagbabago sa pundasyon ng teknolohiya.

Meta AI pinuno Alexandr Wang: Bakit ko gustong gawin ang Muse
Muse ay naabot ang 2.8 milyong downloads sa loob ng 12 araw, nilampasan ang ChatGPT sa parehong panahon, at nagtala ng 264,000 downloads sa U.S. sa loob lamang ng isang araw—dahil dito, ang market value ng Meta ay tumaas ng $234 bilyon. Sa likod nito ay ang bukas na liham ng Chief AI Officer Alexandr Wang na tumatalakay sa "mga hangarin ng tao," at ang $14.3 bilyong "baliw" na pagkuha ni Zuckerberg noon na pinagtawanan. Ngayon, maaring ito na ang pinaka-kapaki-pakinabang na recruitment deal sa kasaysayan ng Silicon Valley.
UBS: Panatilihin ang “Neutral” na rating sa Tesla (TSLA.US) Target na presyo $385 Ang AI na naratibo ang pangunahing nagbibigay ng lohika sa pagpepresyo ng stock
Inaasahan ng UBS na ang global na bilang ng mga sasakyang idedeliver ng Tesla sa ikatlong quarter ng 2026 (3Q26) ay humigit-kumulang 470,000 units, na katumbas ng 5% pagbaba kumpara sa kaparehong panahon noong nakaraang taon at 1% pagbaba kumpara sa nakaraang quarter.
Mga presyo ng crypto
Higit pa


