
Sumabog ang non-farm payrolls, bakit hindi tumaas ang dolyar? Sino nga ba ang bumibili ng ginto sa V-shaped rebound na ito?

Balitang Pinansyal Pebrero 11—— Noong Miyerkules (Pebrero 11), inilabas ng U.S. Bureau of Labor Statistics ang ulat ng non-farm employment para sa Enero na lubos na lumampas sa mga inaasahan, dahilan upang mabilis na humupa ang inaasahan ng merkado para sa pagbaba ng interest rate ng Federal Reserve. Matapos ang paglabas ng datos, tumaas ang halaga ng dolyar bago bumalik sa dati, nagpakita ang ginto ng “V” shaped reversal, at tumaas ang yield ng US Treasury bonds sa lahat ng maturity. Tatalakayin ng artikulong ito ang mga signal na dala ng datos ng non-farm mula sa tatlong pananaw: reaksyon ng merkado, lohikal na interpretasyon, at mga susunod na dapat bantayan.
Noong Miyerkules (Pebrero 11), inilabas ng U.S. Bureau of Labor Statistics ang ulat ng non-farm employment para sa Enero na lubos na lumampas sa mga inaasahan, dahilan upang mabilis na humupa ang inaasahan ng merkado para sa pagbaba ng interest rate ng Federal Reserve. Matapos ang paglabas ng datos, tumaas ang halaga ng dolyar bago bumalik sa dati, nagpakita ang ginto ng “V” shaped reversal, at tumaas ang yield ng US Treasury bonds sa lahat ng maturity. Tatalakayin ng artikulong ito ang mga signal na dala ng datos ng non-farm mula sa tatlong pananaw: reaksyon ng merkado, lohikal na interpretasyon, at mga susunod na dapat bantayan.
Pagsilip sa Datos: Malawakang Lumampas sa Inaasahan, Hindi Natabunan ng Benchmark Revision ang Katatagan
Noong Enero, nadagdag ang 130,000 sa non-farm employment, na malayo sa inaasahan ng merkado na 70,000; bumaba ang unemployment rate sa 4.3%, mas mababa sa inaasahang 4.4%; ang average hourly wage ay tumaas ng 0.4% buwan-sa-buwan, at 3.7% taon-sa-taon, parehong mas mataas sa inaasahan.
Nagdagdag ang pribadong sektor ng 172,000 na trabaho; ang pangunahing kontribusyon ay mula sa healthcare, social services, at construction, habang ang manufacturing ay bahagyang nadagdagan ng 5,000. Ang datos para Disyembre at Nobyembre ay na-revise pababa sa +48,000 at +41,000, at ang benchmark revision para sa buong 2025 ay binaba ng humigit-kumulang 898,000, ngunit ang datos ng Enero para sa isang buwan ay na-interpret pa rin ng merkado bilang patunay ng katatagan ng labor market.
Reaksyon ng Merkado: Dolyar Tumaas Bago Bumalik, Ginto Nagpakita ng V-shaped Reversal, Yield ng US Treasury Bonds Tumaas
Pagkalabas ng datos, mabilis na na-presyo ng merkado ang “paglamig ng inaasahan sa rate cut.”
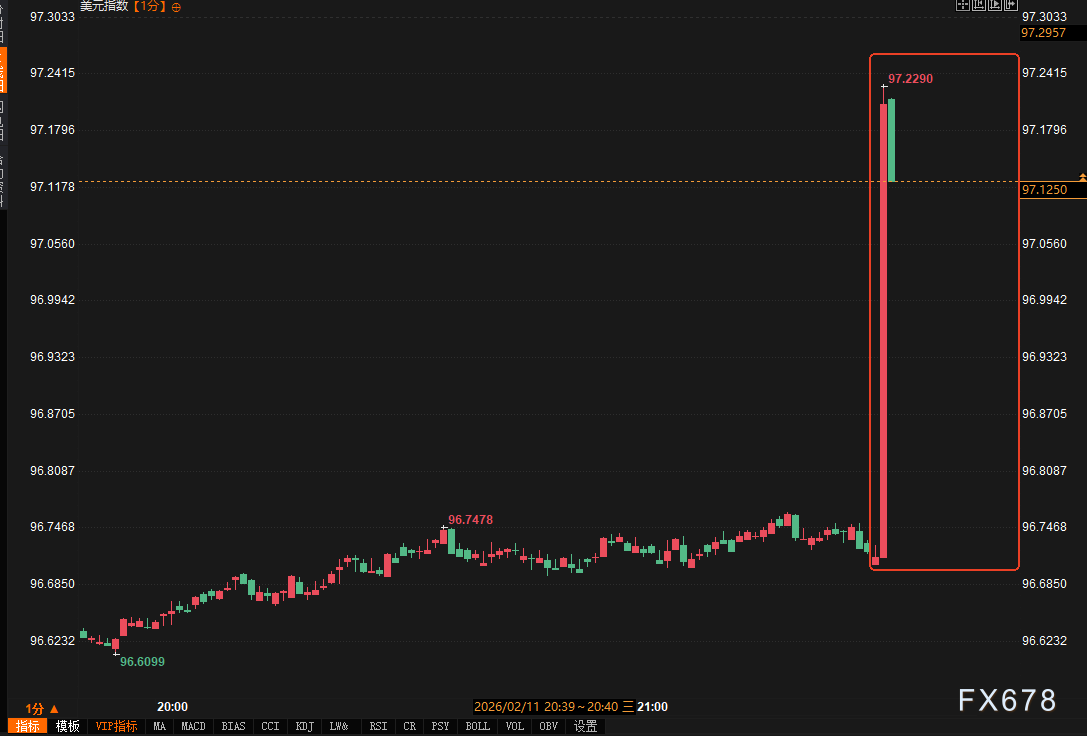
Ang dollar index ay agad na tumaas mula 96.61 hanggang 97.27, lagpas sa resistance level na 97.09, pero hindi ito nagtagal at bumalik sa 97.00 area; ang 1-minutong K-line ay nagpakita ng mahaba at mataas na upper shadow, indikasyon ng matinding tunggalian ng bulls at bears.
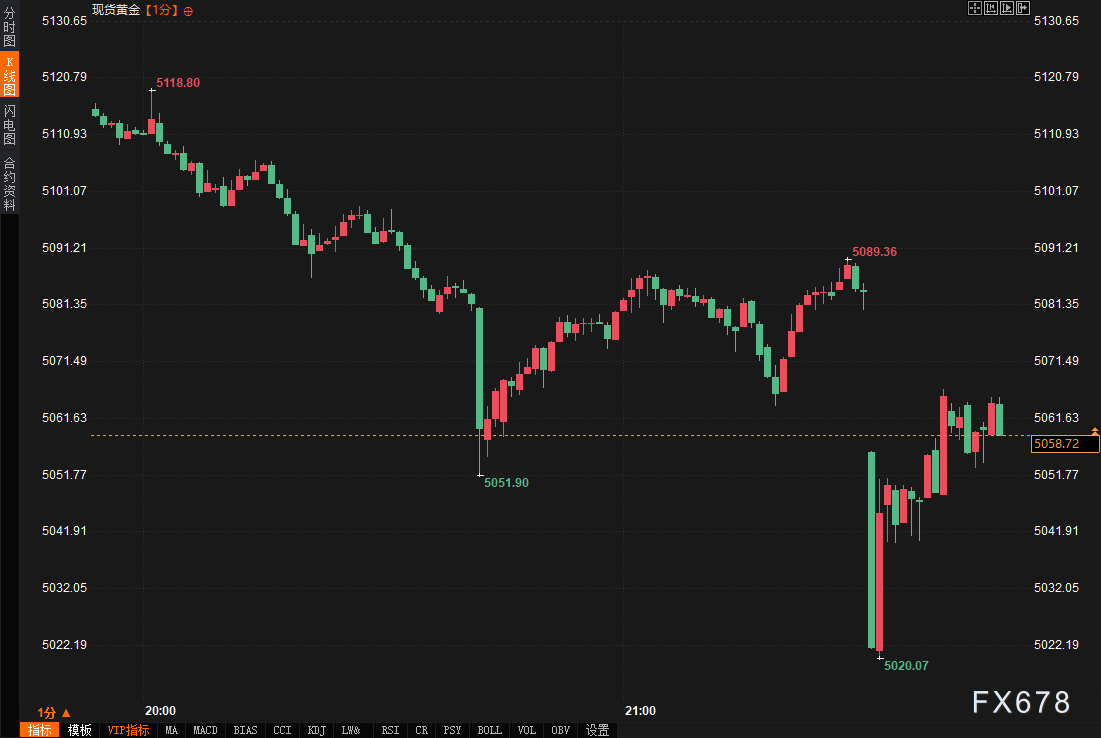
Ang spot gold sa loob ng isang minuto ay nagpakita ng tipikal na “V” shaped reversal: mabilis na bumaba sa $5,020.07, pagkatapos ay mabilis na tumaas sa $5,089.36. Sa kasalukuyan, ito ay nasa itaas ng support level na $5,056, na may fluctuation na mahigit $60.
Kasabay nito, humina ang US bond market, kung saan ang 2-year Treasury yield ay umabot ng 3.55%, pinakamataas sa isang linggo; mabilis ding tumaas ang 10-year yield, sumasalamin sa muling pag-presyo ng merkado sa interest rate path ng Federal Reserve.
Bahagyang tumaas ang stock index futures, nagpapakita na nananatili ang kaunting optimismo ng merkado hinggil sa “katatagan ng labor market” at posibilidad ng soft landing ng ekonomiya.
Interpretasyon ng Opinyon: Mga Institusyon ay Lumipat sa “Repricing”, Konsensus ng Retail “Hindi Mainit, Hindi Rin Malamig na Ulat”
Bago at pagkatapos ng paglabas ng datos, malinaw ang kaibahan ng pananaw ng merkado.
Bago ang paglabas ng datos, malawakang inaasahan ng merkado na magpapatuloy ang paghina ng employment growth, na may institutional forecast na nakapokus sa 50,000 hanggang 75,000 at mataas ang presyo ng merkado sa rate cut para Marso.
Matapos lumabas ang datos, mabilis na nagbago ang interpretasyon ng mga institusyon patungo sa “pagkumpirma ng katatagan.” Naniniwala ang mga institusyon na ang 172,000 na dagdag mula sa pribadong sektor noong Enero ay sapat upang mapanatili ng Federal Reserve ang pahayag nitong “patungo sa katatagan,” kaya kailangang babaan ng merkado ang inaasahang bilang ng rate cuts para sa buong taon.
Sa mga retail trader, madalas lumabas ang pahayag na “hindi mainit, hindi rin malamig na ulat,” ibig sabihin ay “malakas ang employment, matatag ang sahod, banayad ang revision, at nandoon sa gitna ang Federal Reserve—sa madaling salita, short-term bullish sa dolyar, bearish sa ginto.” May ilang trader din na nagbanggit na hindi nagawang mag-hold ng dollar index ang 97.09, kaya posibleng pumasok ito sa 97.00-97.50 na fluctuation range sa short-term.
Lohikal na Analisis at Maikling Pananaw
Sa pananaw ng fundamentals, nabawasan ng datos ng Enero ang pangamba ng merkado sa “hard landing.” Bumaba ang unemployment rate, bahagyang tumaas ang labor participation rate sa 62.5%, at sinamahan pa ito ng matatag na pagtaas ng trabaho sa pribadong sektor—nagpapatibay sa pananaw ng Federal Reserve na “patungo sa katatagan” ang labor market. Bagama’t ang taon-sa-taon na pagtaas ng sahod na 3.7% ay lampas pa rin sa antas na kaakibat ng 2% inflation target, ang buwanang pagtaas na 0.4% ay banayad at hindi nagdulot ng bagong inflation panic.
Ang inaasahan ng merkado para sa rate cuts sa 2025 ay mula 4-5 beses, bumaba na sa halos 3 beses, at ang tsansa ng rate cut sa Marso ay mula sa mahigit 60% bago lumabas ang datos, bumaba sa mas mababa sa 40%.
Sa teknikal na pananaw, nahirapan ang dollar index sa resistance na 97.27, kaya pansamantalang tutok sa support area na 97.00-96.90; kung magho-hold ito, posibleng subukan muli ang 97.50-97.80. Nakabawi ang spot gold mula 5020 na support at ngayon ay tutok sa support area na 5050-5060; kung mabasag ito, susunod na target ay 5000 na psychological level; kung maibalik ang 5090-5100, muling tataas ang momentum.
Mga Susunod na Dapat Bantayan
Ang malakas na performance ng non-farm employment noong Enero ay nagbigay ng panibagong ebidensya ng katatagan ng ekonomiya ng US, ngunit ang benchmark revision para sa buong 2025 ay nagpapahiwatig na hindi pa tuluyang nababaligtad ang trend ng paghina ng paglago dati. Kailangan pa ring tutukan ang datos ng employment para Pebrero, CPI, at mga pahayag ng mga opisyal ng Federal Reserve upang mapatunayan kung tuloy-tuloy ang “patungo sa katatagan.”
Sa maikling panahon, malamang na mag-fluctuate ang dollar index sa 96.80-97.50 range, habang ang ginto ay maghahanap ng balanse sa 5020-5100 range. Ang market sentiment ay lumipat na mula sa “rate cut trading” patungo sa “data validation,” at bahagyang bumalik ang risk appetite ngunit mananatili ang mataas na volatility.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang bilang ng mga bakanteng trabaho sa JOLTS ng US noong Agosto ay bumaba sa pinakamababang antas sa loob ng 5 buwan, hindi naabot ang inaasahan sa ikatlong sunod na buwan
Noong Agosto, bumaba ang bilang ng mga bakanteng trabaho sa Estados Unidos sa 7.079 milyon, mas mababa kumpara sa inaasahan ng mga ekonomista na 7.228 milyon. Ang mga bakanteng trabaho sa sektor ng real estate at pag-upa ay nagtala lamang ng 50,000, halos kalahati ng bilang kumpara sa nakaraang buwan. Ang quit rate ay nanatili sa 1.9%, na kapantay ng pinakamababang antas mula noong 2020. Ang ratio ng mga bakanteng trabaho sa bilang ng mga walang trabaho ay bumaba sa 1.0. Ayon sa pagsusuri, ang netong pag-hire na ipinapahiwatig ng JOLTS ay mas mababa sa non-farm report sa loob ng tatlong sunod na buwan, kaya may malaking downside risk sa non-farm data na ilalabas ngayong Biyernes.

Ang "malaking shortseller" Burry ay muling tumarget sa NVIDIA (NVDA.US): binatikos si Huang Renxun na parang CEO ng Palantir na si Karp, ang $150 bilyong buyback ay kinuwestiyon.
Muling binatikos ng kilalang nagdududa sa kasikatan ng AI infrastructure tulad ng Nvidia (NVDA.US), si Michael Burry, ang kumpanyang gumagawa ng chips. Inihalintulad niya ang CEO nitong si Jensen Huang sa CEO ng Palantir na si Alex Karp.
Mga presyo ng crypto
Higit pa


