
ING: Ang merkado ng ginto at pilak ay nakararanas ng muling pagsasaayos ng mga posisyon, hindi ng pagbabago ng trend

Balitang Pinansyal Pebrero 5—— Matapos ang matinding pagbagsak mula sa mga makasaysayang mataas na presyo at mataas na bolatilidad ng merkado, muling nakakuha ng interes ang ginto at pilak mula sa mga mamimili, kasabay ng pag-stabilize ng overall market environment at paghina ng dolyar. Bagama't malamang na magpatuloy ang malalaking short-term swings, naniniwala kami na ang kasalukuyang galaw ng presyo ay pangunahing dulot ng repositioning ng mga holdings, at hindi isang pundamental na pagbabago sa trend.
Sa gitna ng tumitinding bolatilidad, bumagsak nang malaki ang presyo ng ginto at pilak mula sa record highs, ngunit nang bumuti ang kalagayan ng merkado at humina ang dolyar, muling bumalik ang mga mamimili sa dalawang metal na ito. Bagama't magpapatuloy pa rin ang short-term volatility, naniniwala kami na ang mga kamakailang galaw ay higit na dulot ng muling pag-aayos batay sa kondisyon ng merkado, at hindi isang fundamental na turning point.
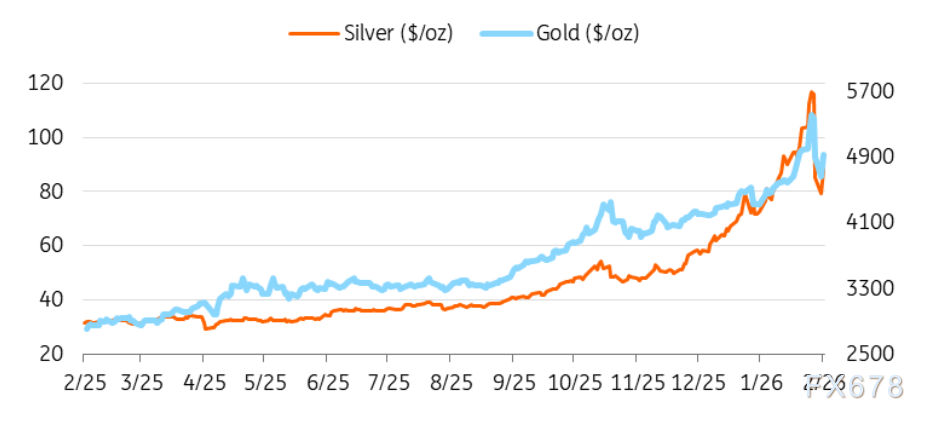
Ang bilis at laki ng kasalukuyang bentahan ng precious metals ay itinuturing na bihira. Noong nakaraang Biyernes, nagtala ang ginto ng pinakamalaking one-day drop mula 2013, habang ang pilak ay nagtala ng pinakamalaking one-day drop sa kasaysayan. Matapos ang pagbagsak ng ginto at pilak noong Biyernes, nagpatuloy ang kahinaan ng merkado noong Lunes at maraming investors ang nagsara ng kanilang labis na long positions.
Bago ang bentahang ito, ang precious metals ay dumaan sa isang tatlong buwang epic na pagtaas: mula $4,000 kada ounce umakyat ang ginto sa mahigit $5,500, at ang pilak mula halos $50 kada ounce tumaas sa halos $120. Ang pagtaas ay pangunahing pinagana ng speculative buying mula sa China—mula retail traders hanggang sa malalaking stock funds ay lumipat sa commodities, at ang dagdag na kapital ay nagtulak ng presyo sa matinding taas, hanggang sa biglaang reversal noong nakaraang linggo.
Ang agarang sanhi ng reversal noong Biyernes ay ang plano ni Pangulong Trump na italaga si Kevin Warsh bilang susunod na Federal Reserve Chairman. Itinuturing ng merkado si Warsh bilang pinaka-hawkish na kandidato, na nagdulot ng malaking lakas ng dolyar at nag-udyok sa mga investors na tumaya sa mahinang dolyar na mag-take profit.
Habang naging masyadong crowded ang market positions at tumindi ang volatility, itinaas ng mga exchange at brokers ang margin requirements, na senyales na overextended na ang merkado.
Ang pagbagsak ng presyo sa pagkakataong ito ay pangunahing dulot ng crowded speculative positions na napilitang magsara at mga passive forced liquidation, at hindi dahil sa pagbagsak ng macroeconomic o fundamental ng precious metals.
Habang bumabalik ang risk appetite ng merkado, nagkaroon ng malakas na rebound ang presyo ng ginto at pilak noong Martes: spot gold ay tumaas ng higit 6%, at ang pilak ay tumaas ng halos 8%, na nabawi ang bahagi ng mga naunang lugi. Ipinapakita ng rebound na ito na may elementong oversold sa nakaraang pagbagsak, at pinalala pa ito ng momentum trading at leverage funds.
Sa pangmatagalan, natapos ng correction na ito ang repositioning ng mga holdings at natanggal ang labis na speculation sa merkado. Ngunit paalala rin ito na ang precious metals ay nananatiling sensitibo sa pagbabago ng liquidity, repositioning, at overall risk sentiment.
Nagkaroon ng rebound ang precious metals kasabay ng overall na pag-init ng global financial markets, habang humina ang dolyar at nabawi ang ilan sa mga naunang pagtaas mula sa simula ng bentahan.
Muling lumitaw ang negative correlation ng precious metals at dolyar, dahilan para maging mas sensitibo ang presyo ng ginto at pilak sa short-term na galaw ng exchange rate. Sa hinaharap, mananatiling pangunahing driver ng short-term price action ang dolyar, at malamang na magpakita ng inverse movement ang precious metals at dolyar.
“Supercharged na Ginto”
Kadalasang tinutukoy ang pilak bilang “supercharged na ginto”: ang percentage price swings nito ay karaniwang mas malaki kaysa sa ginto. Mas maliit ang market size ng pilak, at pinagsasama nito ang investment at industrial demand, dahilan para lumaki ang galaw ng presyo—isang katangian na kitang-kita sa bentahan at kasunod na rebound.
Bagama't mananatiling mataas ang short-term volatility ng pilak, hindi pa nagbabago nang malaki ang mid- to long-term fundamentals nito. Ang industrial demand na konektado sa electrification transition, at ang patuloy na masikip na physical supply, ay patuloy na sumusuporta sa presyo ng pilak. Kasabay nito, mas mataas ang volatility ng pilak, kaya't mas sensitibo ito kaysa sa ginto sa market sentiment at repositioning.
Gayunpaman, para magpatuloy ang mas sustainable na rebound ng pilak, kailangan munang tumigil ang capital outflows mula sa ETF. Ang silver ETF holdings ay bumababa na ng walong sunod na araw, at ang ETF demand ay nananatiling core driver ng presyo ng pilak.
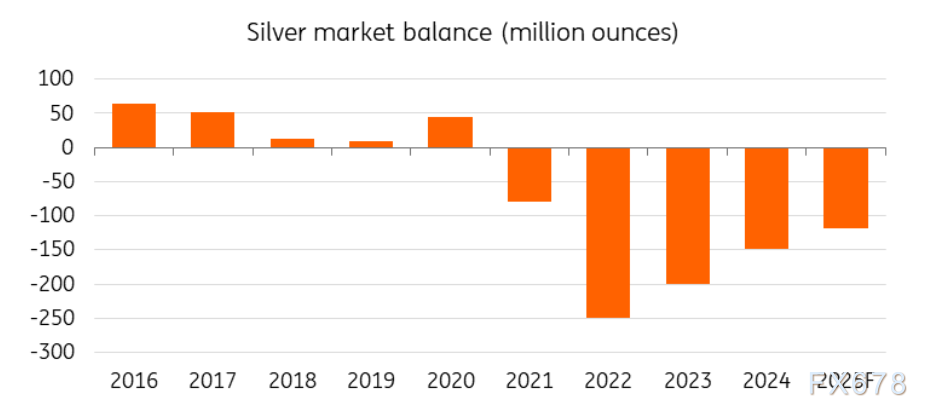
(Pinagmulan ng data: World Silver Association, ING Research Department)
Para sa ginto, hindi sumasalamin ang correction na ito sa isang fundamental na pagbabago ng macro logic. Sa mid- to long-term, ang safe-haven demand, tuloy-tuloy na pagbili ng mga central bank, at ang real interest rate outlook ay patuloy na susuporta sa presyo ng ginto.
Bagama't ang short-term drivers ang nagtulak sa kasalukuyang pagtaas, ang pundasyon ng multi-year bull market ng ginto ay ang tuloy-tuloy na pagdagdag ng mga central bank. Nagsimula ang central bank gold buying boom noong 2022 matapos ang Russia-Ukraine conflict, kung kailan muling nirepaso ng mga bansa ang seguridad at diversification strategy ng kanilang FX reserves. Simula noon, ang opisyal na demand para sa ginto ay naging matatag at tuloy-tuloy na suporta sa market.
Bagama't bahagyang bumagal ang gold buying ng mga central bank nitong nakaraang taon, net buyers pa rin ang mga institusyon. Sa kasalukuyang price level at matapos ang correction na ito, malamang na muling lalakas ang gold buying ng central banks. Ang central bank buying ay may strategic at long-term na katangian, halos hindi apektado ng short-term price swings, kaya't nagbibigay ito ng structural support sa mid- to long-term trend ng ginto.
Mahalagang tandaan na ang short-term price movement ng ginto ay patuloy na ididikta ng macro data, monetary policy expectations, at volatility ng dolyar, at hindi ng patuloy na one-sided uptrend.
Kahit nasa record highs ang presyo ng ginto, matatag pa rin ang demand mula sa central banks
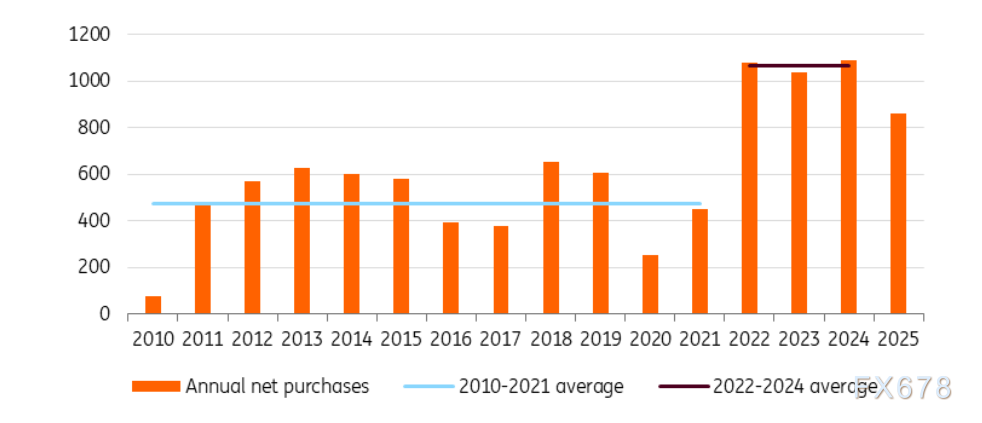
(Pinagmulan ng data: World Gold Council, ING Research Department)
Sa short-term, patuloy na ina-adjust ng market ang positions nito, at malamang na manatiling mataas ang volatility ng precious metals. Hangga't walang fundamental na pagbabago sa macro environment, naniniwala kami na ang bentahang ito ay isang corrective adjustment at hindi isang structural trend reversal. Gayunpaman, ang bilis at pagpapatuloy ng rebound ng ginto ay nakadepende pa rin sa galaw ng dolyar, rate expectations, at overall market risk sentiment.
Mas malamang na gumalaw ang precious metals pataas sa mas mahinahon at non-linear na paraan, sa halip na muling maulit ang explosive rally ng mga nakaraang buwan.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin

Ang Morgan Stanley ay ibinaba ang target na presyo ng Apple (AAPL.US) sa $355: Nakaka-excite ang roadmap, ngunit puno na ang valuation, tumaas ng halos 200% ang gastos sa storage ng bawat iPhone
Ang koponan ng analyst na si Erik Woodring mula sa Morgan Stanley ay naglabas ng ulat na Apple Global Idea, bahagyang binawasan ang target na presyo mula $360 patungong $355, at pinanatili ang rating na “dagdagan ang hawak” (overweight).
Morgan Stanley: Micron (MU.US) "mataas ang aktibidad" ay inaasahan na magtatagal, muling kinumpirma ang "dagdagan" na rating at pinanatili ang target na presyo na $1200
Sinabi ng Morgan Stanley na kamakailan lamang ang diskusyon sa merkado ay nagbago mula sa "Gaano kaganda ang maaaring maging performance" patungo sa "Gaano katagal maaaring magtagal ang mataas na sigla," at ipinapakita ng Micron na patuloy na lumalawak ang visibility ng kanilang negosyo sa hinaharap.
Ang pangunahing implasyon ay 2.8% at nananatiling matibay, ang eksport ay $120.9 bilyon na rekord, tumataas ang inaasahan ng pagtaas ng rate ng Bangko Sentral ng Korea sa Nobyembre
Ang pangunahing inflation na 2.8% ay nananatiling mas mataas kaysa target; tumaas ang presyo ng transportasyon ng 7.7% na siyang pangunahing nagtulak nito. Ang export ng semiconductor ay lumobo ng 263% hanggang $60.3 bilyon, na nagtutulak sa inaasahang paglobo ng taunang kita sa buwis ng 28% tungo sa bagong pinakamataas na tala. Ang malakas na export ay nagbibigay ng "policy space" sa central bank para magtaas ng interest rate nang hindi makakasama sa paglago—inaasahan ng mga ekonomista na magpapahinga muna ng pagtaas sa Oktubre at muling magsisimula ng pagtaas sa Nobyembre, at posibleng umabot sa 3.25% ang benchmark rate.

Mga presyo ng crypto
Higit pa


