
Bitcoin at Pandaigdigang Likido: Talaga bang Sumusunod o Nangunguna?

Bumaba ang presyo ng Bitcoin, maaaring ito ay isang "maagang paghahanda" para sa pag-igting ng liquidity.
Bumaba ang Bitcoin, maaaring ito ay isang "maagang pagpoposisyon" para sa paghigpit ng liquidity.
May-akda: Michael Nadeau
Pagsasalin: Chopper, Foresight News
Maraming mga kasangkapan at balangkas upang maunawaan ang galaw ng presyo ng Bitcoin, tulad ng Equation of Exchange (MV = PQ), stock-to-flow ratio, network value to transaction ratio, network value to Metcalfe’s Law ratio, realized price to market cap ratio, cost of production, at iba pa.
Ngunit sa kasalukuyang merkado, lahat ay sa huli ay nauuwi sa mga kondisyon ng liquidity.
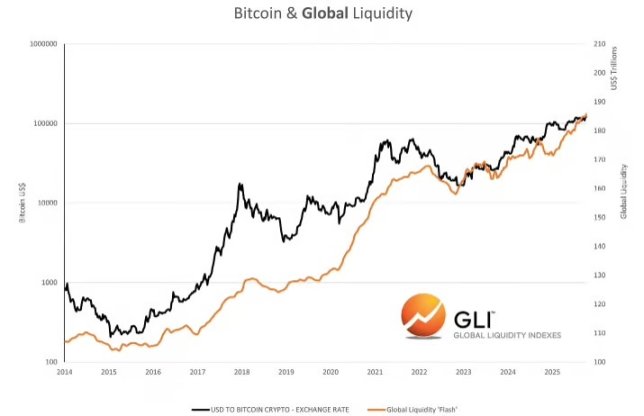
Sa artikulong ito, tatalakayin natin ang ugnayan ng Bitcoin at global liquidity: Talaga bang "nahuhuli" ang Bitcoin sa global liquidity?
Bitcoin at Global Liquidity
Pinagmulan ng datos: Global Liquidity Indexes
Ayon sa pananaliksik ng Global Liquidity Indexes: "Ipinapakita ng kasaysayan na ang pagbabago sa liquidity ay kadalasang nagdudulot ng pagbabago sa presyo ng risk assets, na may lag na humigit-kumulang 3 buwan. Partikular, kapag tumataas ang global liquidity, karaniwang gumaganda ang performance ng risk assets; kapag bumababa naman ang liquidity, madalas itong nagbabadya ng kahinaan sa galaw ng presyo ng mga asset."
Bukod dito, sinabi ni Raoul Pal ng Global Macro Investor na 90% ng price volatility ng Bitcoin ay maipapaliwanag ng global liquidity.
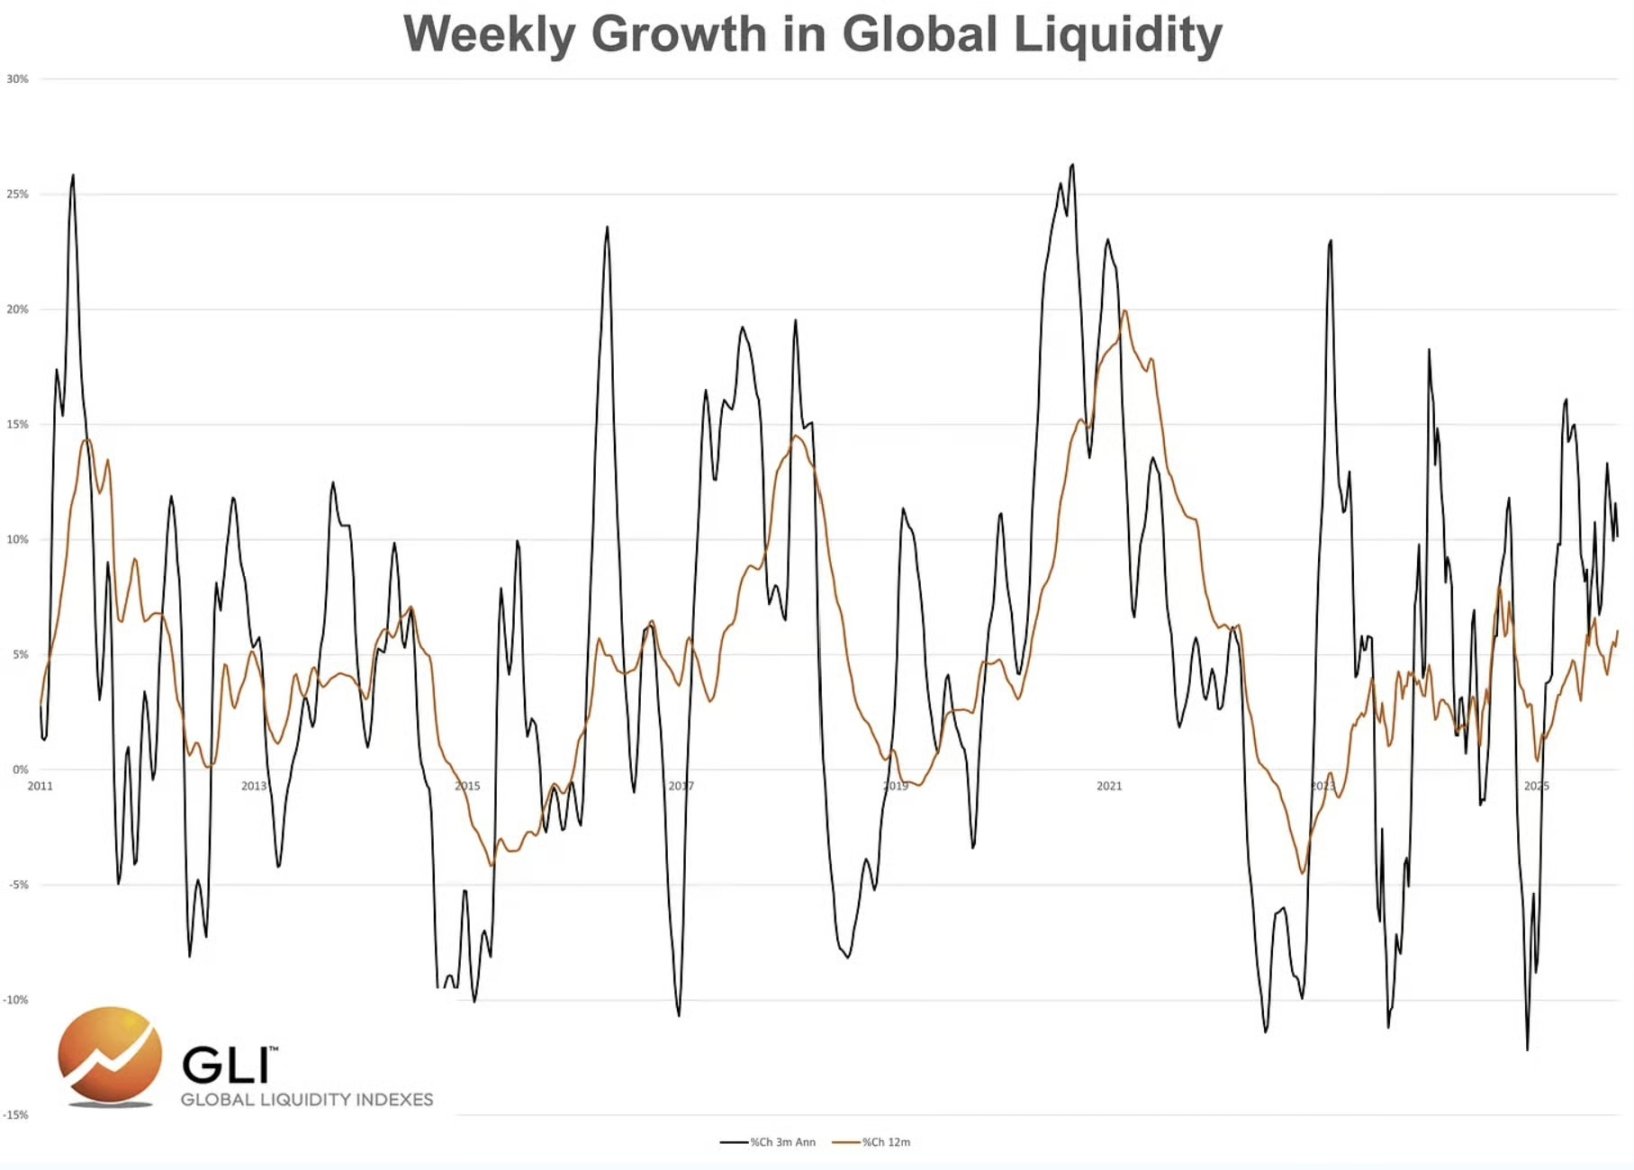
Kumusta naman ang kasalukuyang datos?
- Ang tatlong-buwan annualized growth rate ng global liquidity ay 10.2%;
- Ang annual growth rate ng global liquidity ay kasalukuyang 6%.
Pinagmulan ng datos: Global Liquidity Indexes
Ayon sa datos at lohika na ito, dapat ay patuloy na tumataas ang Bitcoin, hindi ba?
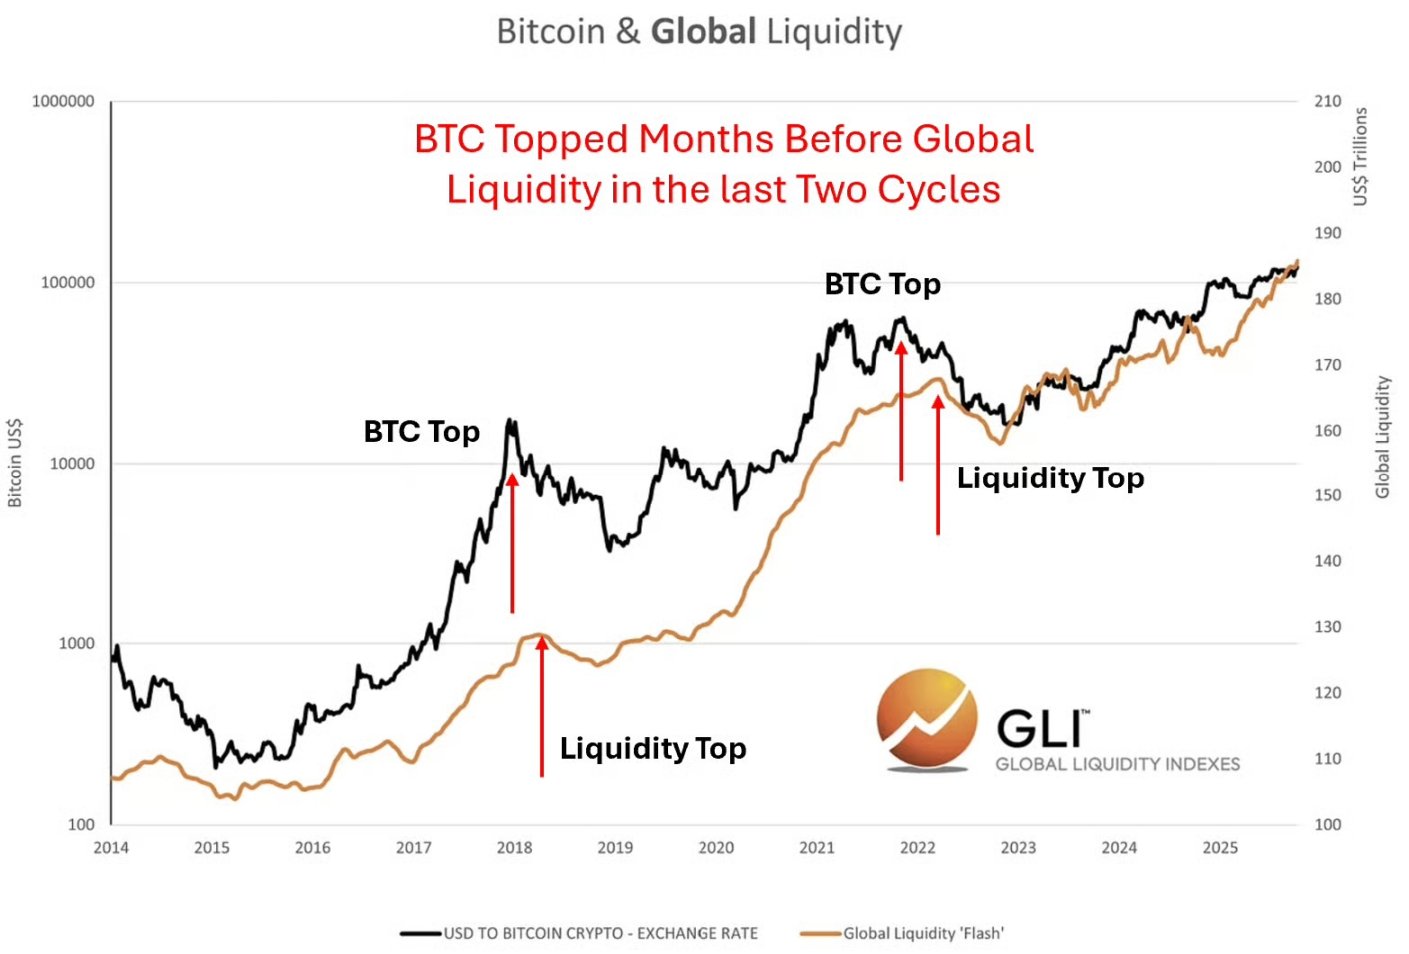
Batay sa datos at karaniwang naratibo, tila ganoon nga ang konklusyon. Ngunit sa nakaraang dalawang cycle, patuloy pang lumawak ang global liquidity kahit na naabot na ng Bitcoin ang tuktok nito sa presyo.
Pinagmulan ng datos: Global Liquidity Indexes
Ang phenomenon na ito ay salungat sa karaniwang sinasabi na "nahuhuli ang presyo ng Bitcoin sa liquidity".
Maglaan tayo ng sandali upang pag-isipan ito: Bakit kaya nahuhuli ang Bitcoin sa mga kondisyon ng liquidity?
Pagkatapos ng lahat, ang merkado ay forward-looking; at ang Bitcoin ay 24/7 na tinetrade sa global market, kaya bilang isang kinikilalang mahalagang variable ng presyo, bakit ito mahuhuli sa liquidity?
Sa katunayan, naniniwala kami na ang Bitcoin ay nangunguna sa global liquidity, lalo na sa tuktok ng market cycle.
Bakit? Naniniwala kami na ang merkado ay maagang nagrereplekta ng trend ng paghigpit ng liquidity, naaamoy nito ang mga susunod na pagbabago.
Ngunit sa ilalim ng merkado (bear market), kabaligtaran ang nangyayari, kadalasan ay ang global liquidity ang nangunguna sa Bitcoin.
Bakit? Dahil sa bear market, kadalasan ay naghihintay ang merkado ng malinaw na signal mula sa monetary at fiscal authorities bago kumilos.
Kailangang linawin na sa ngayon, hindi pa namin napapatunayan ang pananaw na ito sa pamamagitan ng quantitative analysis, ngunit sa pagsusuri ng mga chart, maaari naming suportahan ang palagay na ito.
Ipagpalagay na muling lalawak ang global liquidity pagkatapos maabot ng Bitcoin ang tuktok, ang pangunahing gawain natin ay: tukuyin ang catalyst na magdudulot ng pagbaba ng global liquidity.
Sa nakaraang cycle, ang catalyst ay mataas na inflation at ang sapilitang mabilis na pagtaas ng interest rate ng Federal Reserve, na siyang dahilan kung bakit "maagang nagpoposisyon" ang merkado noong Nobyembre 2021, na noon ay pinangunahan ng monetary policy ng central bank ang paghigpit ng liquidity.
Kaya ano ang posibleng catalyst sa cycle na ito?
Sa kasalukuyang cycle, maaaring hindi mula sa Federal Reserve ang pressure ng paghigpit ng liquidity (inaasahan ng merkado na magbababa ng interest rate ang Federal Reserve sa Oktubre at Disyembre), kundi mula sa fiscal policy.
Inaasahang Fiscal Impact: Pagtaas ng Taripa at Pagbawas ng BBB Spending
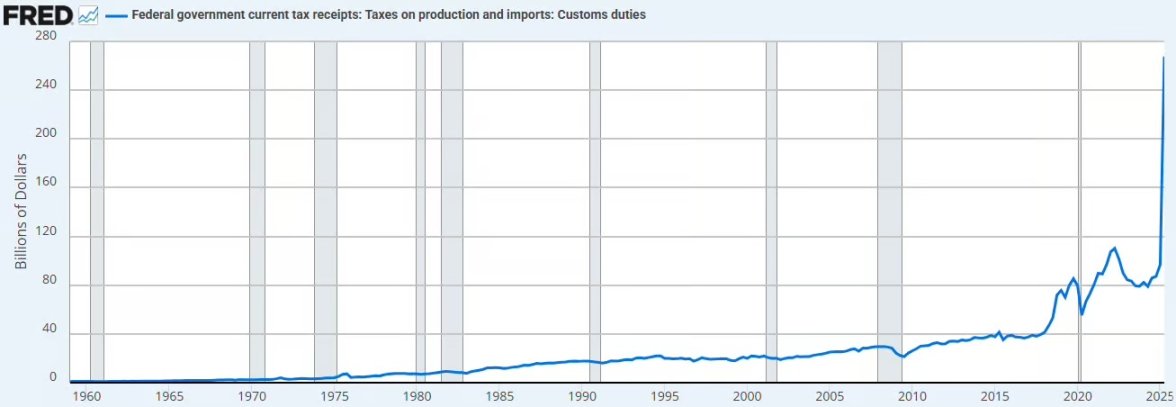
Inaasahang kita mula sa taripa: Ipagpalagay na ang taripa rate ay 13%, inaasahang makakadagdag ng $380 bilyon na kita mula sa taripa bawat taon. Ipinapakita ng chart sa ibaba ang epekto ng taripa hanggang ngayon.
Pinagmulan ng datos: Federal Reserve Economic Database
Magdudulot ito ng pag-alis ng liquidity mula sa pribadong sektor at pagbabalik nito sa fiscal account ng pampublikong sektor.
Naniniwala kami na kahit hindi ito magdudulot ng deflation, magdadala ito ng deflationary pressure.
Pagbawas ng paggasta: Inaasahan ng Congressional Budget Office (CBO) ng US na sa susunod na sampung taon ay babawasan ng $1.2 trilyon hanggang $1.3 trilyon ang paggasta, kabilang ang reporma sa Medicaid, pagbawas sa Supplemental Nutrition Assistance Program (SNAP) budget, atbp., na katumbas ng humigit-kumulang $125 bilyon na pagbawas ng paggasta bawat taon.
Kung pagsasamahin ang dagdag na kita mula sa taripa at pagbawas ng paggasta, aabot ito sa kabuuang $505 bilyon na fiscal tightening bawat taon, na katumbas ng 1.7% ng GDP ng US.
Gayunpaman, sa 2026, magpapatupad ang US ng epektibong tax cut policy para sa mga negosyo, kabilang ang tax exemption para sa tip income, at magdadagdag ng $35 bilyon na paggasta bawat taon para sa infrastructure, defense, rural hospitals, NASA, at iba pa.
Maaaring makatulong ang mga hakbang na ito upang mabawasan ang epekto ng fiscal tightening mula sa taripa at pagbawas ng paggasta, ngunit sapat ba ito?
Kung ang Bitcoin ay talagang nangunguna muli sa liquidity sa tuktok ng cycle, naniniwala kami na ang kasalukuyang "maagang pagpoposisyon" nito ay para sa negatibong epekto ng paghigpit ng fiscal policy sa liquidity.
Marahil ay madalas mong marinig si Bassent sa mga panayam na nagsasabing: "Nais naming pasiglahin ang ekonomiya sa pamamagitan ng pribadong sektor."
Sang-ayon kami sa direksyong ito, ngunit maaaring maging masalimuot ang proseso ng pagkamit nito. Ito rin ang dahilan kung bakit iginiit ng administrasyong Trump ang malaking pagbaba ng interest rate, layunin nitong maglatag ng tulay para sa paglipat natin sa bagong modelo ng ekonomiya.
Liquidity ng Banking Sector
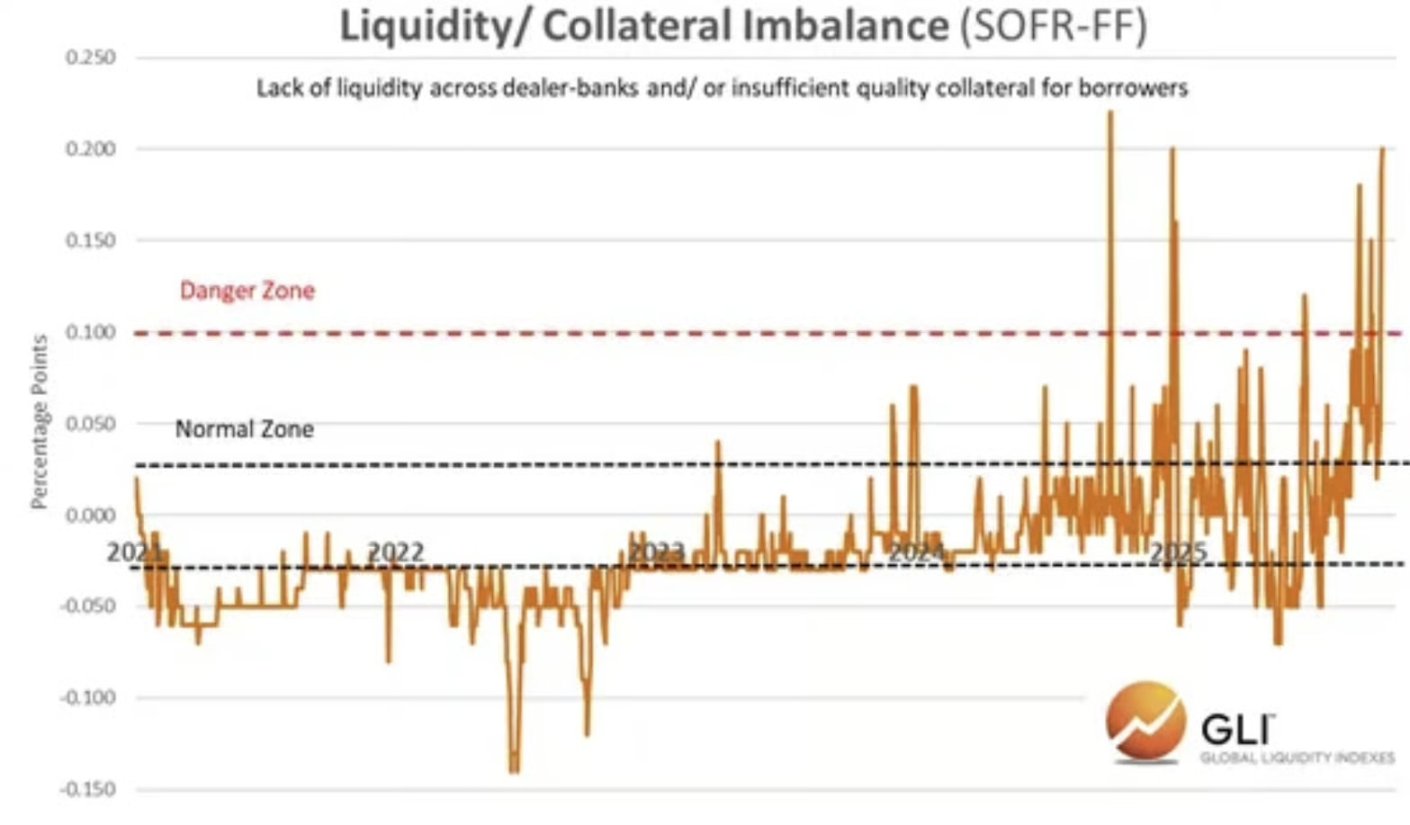
Maliban sa mga nabanggit na potensyal na pagbabago sa fiscal policy, napapansin din namin na humihigpit ang liquidity sa banking sector.
Ipinapakita ng chart sa ibaba na lumalala ang imbalance sa pagitan ng liquidity ng mga dealer banks sa overnight funding market at ng available collateral. Ipinapahiwatig nito na nahaharap ang money market sa kakulangan ng liquidity, maaaring kulang ang cash o collateral ng mga dealer.
Ang phenomenon na ito ay tumutugma sa mga sumusunod na salik:
- Fiscal tightening;
- Patuloy na balance sheet reduction ng Federal Reserve;
- Rebuilding ng Treasury General Account balance.
Pinagmulan ng datos: Global Liquidity Indexes
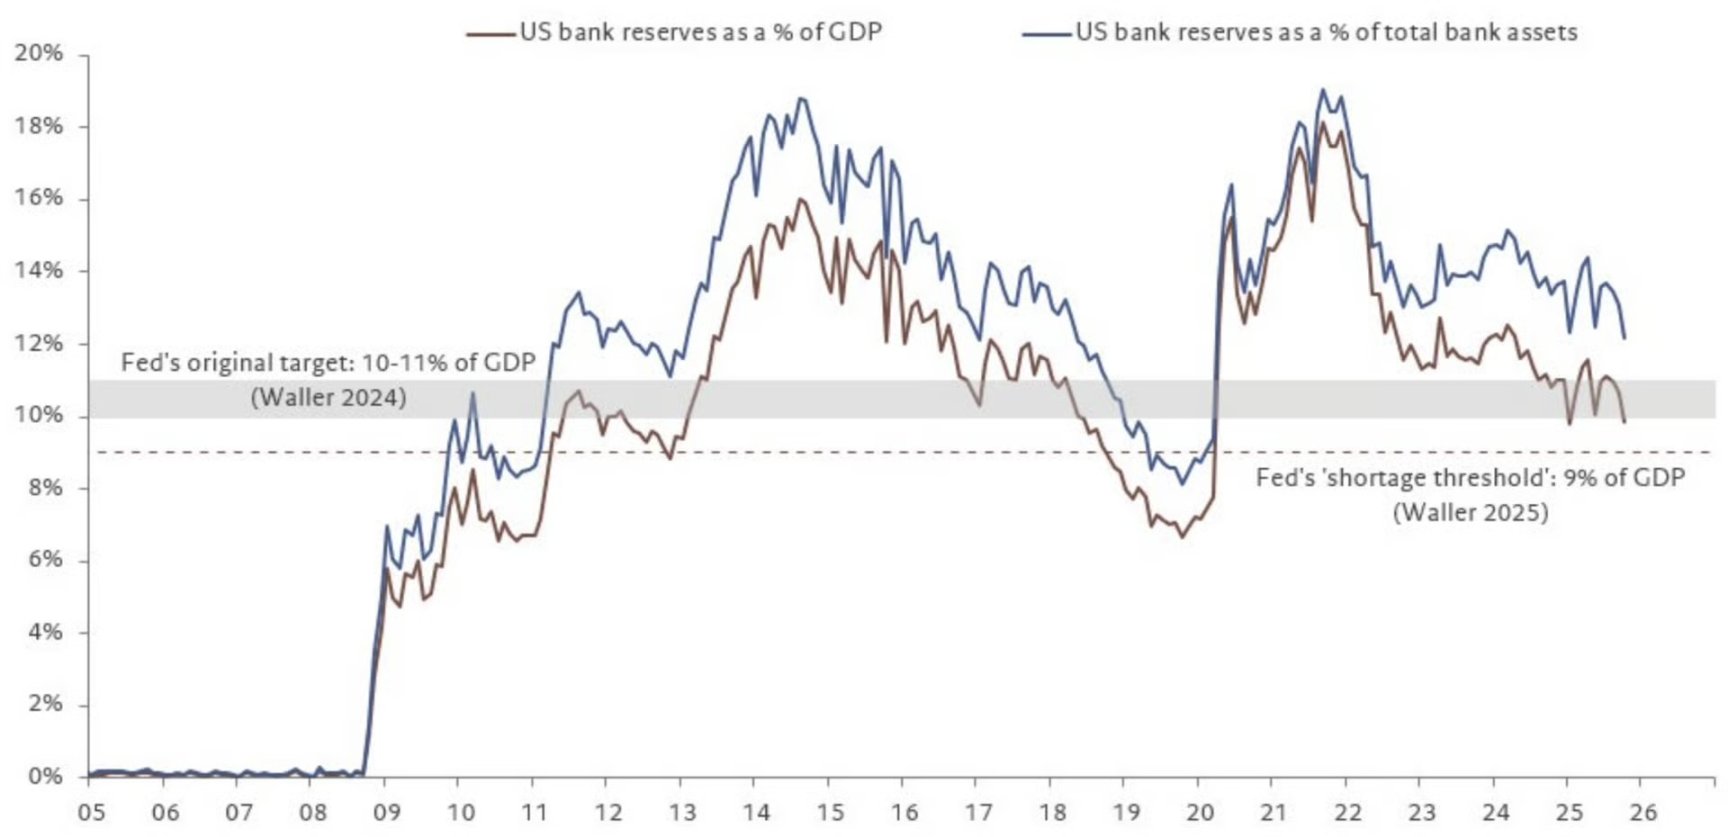
Habang lumalala ang mga salik na ito, ang bank reserves ay papalapit na sa shortage level na itinakda ng Federal Reserve.
Pinagmulan ng datos: @fwred
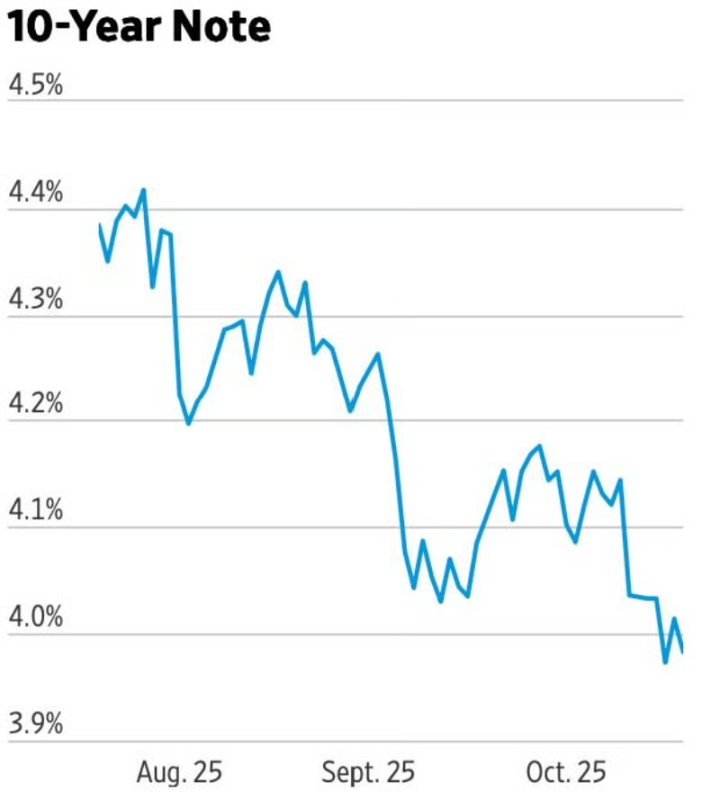
Sa kabuuan, maraming palatandaan na nagpapahiwatig na may paparating na problema, at tila kinukumpirma ito ng performance ng bond market.
Buod
Malinaw na sa tuktok ng nakaraang dalawang cycle, nanguna ang Bitcoin sa global liquidity. Sa cycle ng 2021, maagang naamoy ng Bitcoin ang trend ng mataas na inflation at pagtaas ng interest rate; noon ay itinutulak ng administrasyong Biden ang ekonomiya patungo sa fiscal-dominated model, na siyang pangunahing salik na nagtutulak ng liquidity ng Bitcoin sa cycle na ito.
Paano naman ngayon?
Dahan-dahan na tayong umaalis mula sa fiscal-dominated model. Sa pananaw namin, sa proseso ng transisyong ito, maaaring maapektuhan ng negatibo ang risk assets.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang kasikatan ng AI ay muling binabago ang industriya ng wafer foundry! Sabi ng UBS: Ang pagsabog ng demand ay nagpapabilis ng pagpapalawak ng advanced na proseso, habang ang mature na proseso ay pumapasok sa cycle ng pag-angat
Sa ulat ng UBS na inilabas kamakailan, binanggit na sa merkado ng wafer foundry, ang N2 (2-nanometer) node ay may mas malaking market scale (TAM) kaysa inaasahan, habang ang A14 (1.4-nanometer) ay bumibilis ang pagpapalawak ng produksyon, at nagsimula na ang pataas na cycle para sa mga matured na proseso.
Ang iPhone na may folding screen na nagkakahalaga ng $1999 ay handa nang ilunsad, ngunit ang Apple (AAPL.US) ay nahatulan na magbayad ng higit sa $5.7 bilyong dolyar dahil sa paglabag sa patent.
Habang ang Apple ay nagpapalawak sa negosyo ng foldable screen at AI, nahaharap ito sa isang hatol na higit sa $5.7 bilyong bayad-pinsala para sa patent ng teknolohiya ng pandamdam. Noong Setyembre 25, itinakda ng federal jury ng California na ang Taptic Engine na ginagamit sa ilang iPhone at Apple Watch ay lumabag sa dalawang patent ng Taction Technology.
Lumala ang hinaharap ng pagbubukas ng Hormuz, napapailalim sa presyon ang mga Asianong bond: 2Y Japanese bond yield malapit na sa 2%, 3Y South Korean bond yield umabot sa pinakamataas mula 2022
Ang mataas na presyo ng langis ay nagdulot ng pagtaas sa mga yield ng short-term bonds sa Korea at Japan.
5% na presyon ng US Treasury sa mga pandaigdigang asset, ang Australian Treasury ay nagbukas ng window para sa pag-layout? Malaking kompanya ng fixed income na Pimco ay nagsasabing masyadong agresibo ang inaasahang pagtaas ng interes
Ang Pacific Investment Management Company (Pimco) ay may positibong pananaw sa mga Australian bonds, dahil naniniwala itong masyadong mataas ang inaasahang pagtaas ng interest rate sa merkado. Ayon sa Pimco, ang cycle ng pagtaas ng interest rate sa Australia ay "lubos nang naipresyo," at nagsisimula nang lumitaw ang mga senyales ng kahinaan sa ekonomiya. Dahil dito, nagiging kaakit-akit ang mga Australian bonds, lalo na sa 5 hanggang 10 taong bahagi ng yield curve.
Mga presyo ng crypto
Higit pa


