
Maaari bang maging tunay na haligi ng dominasyon ng dolyar ang stablecoin?

May-akda: Spyros Andreopoulos
Pagsasalin: Deep Tide TechFlow
Orihinal na Pamagat: Ang Stablecoin ay Hindi Makapagliligtas sa Dolyar na Hegemoniya
Sa panandaliang pananaw, ang paglago ng stablecoin ay maaaring magpagaan sa mga pananalaping hadlang ng Estados Unidos at higit pang magpatibay sa posisyon ng dolyar bilang pangunahing pera. Gayunpaman, sa pangmatagalang pananaw, ang stablecoin ay nagdadagdag lamang ng isa pang antas ng komplikasyon sa diskusyon tungkol sa kalidad ng mga institusyon ng Amerika.
Sa huli, ang magpapasya pa rin sa katayuan ng dolyar ay ang pananalaping katatagan ng Estados Unidos at ang kakayahan ng sentral na bangko nito na mapanatili ang mababa at matatag na antas ng implasyon.
Pinagmulan: Larawan mula sa SpaceX sa Unsplash
Mukhang umaasa ang administrasyon ni Trump na palakihin ang demand para sa stablecoin upang mapunan ang pederal na fiscal deficit—ang demand na ito ang isa sa mga pangunahing opisyal na dahilan kung bakit pinaikli ng US Treasury ang average na maturity ng utang (sa pamamagitan ng paglalabas ng mas maraming Treasury bills habang pinananatili ang dami ng notes at bonds).
Sa kabilang banda, naniniwala ako na ang pagpapaikli ng average na maturity ng utang ay isa ring paraan upang dagdagan ang pressure sa Federal Reserve na magbaba ng interest rates.
Mayroon ding ilang ebidensya na nagpapakita na ang demand para sa stablecoin ay nakapagpababa na ng interest rates ng short-term debt ng US.
Dagdag pa rito, tinitingnan ng gobyerno ang demand para sa stablecoin bilang pangunahing haligi ng pagsuporta sa dominanteng posisyon ng dolyar bilang pandaigdigang pera.
Hindi mahirap maintindihan ang dahilan.
Inaasahan ni Treasury Secretary Bessent na ang laki ng stablecoin ay aabot sa $2 trilyon (nakakita pa ako ng mas mataas na bilang). Dahil ang napakalaking bahagi ng stablecoin ay naka-peg sa dolyar, malamang na ang demand para sa stablecoin ay demand din para sa dolyar.
Ayon sa GENIUS Act, ang cash na dolyar, insured domestic bank deposits sa US, at Treasury securities na may natitirang maturity na hindi hihigit sa 93 araw ay itinuturing na pinapayagang reserve instruments, kaya malaking bahagi ng demand na ito ay mapupunta sa federal debt.
Mula sa purong domestic na pananaw ng US, hindi pa tiyak kung talagang magdadagdag ang stablecoin sa net demand para sa Treasury securities—nakadepende ito kung ano talaga ang pinapalitan ng stablecoin.
Kung ang mga tao ay hindi na humahawak ng shares sa money market funds na nag-i-invest sa short-term US government bonds, at sa halip ay hinahawakan ang bahagi ng kanilang yaman sa stablecoin, hindi talaga tataas ang net demand para sa Treasury bills.
Ang aking kutob—hanggang ngayon ay wala pang higit pa rito—ay ang pinakamahalagang channel na lumilikha ng net demand para sa dolyar at US Treasuries ay ang international channel: ang dollarization channel ng demand para sa stablecoin.
Ginagawang mas madali ng stablecoin para sa milyun-milyong tao sa labas ng US na makakuha ng dolyar, lalo na sa mga bansang may mataas na inflation, mahinang pera, at hindi maunlad na banking system.
Gayunpaman, maaaring bahagyang mapawi ng pagbaba ng opisyal na demand para sa dolyar ang paglago ng demand ng non-US private sector para sa stablecoin. Bakit?
Mukhang may potensyal ang stablecoin na mapabuti ang pandaigdigang pananalaping katatagan sa pamamagitan ng pagtaas ng bahagi ng dollar assets sa mga balance sheet sa labas ng US. Gayunpaman, kung totoo ito, maaaring mabawasan nito ang currency mismatch sa mga emerging market, na siyang isa sa mga pangunahing dahilan ng preventive demand ng opisyal na sektor ng emerging markets para sa dolyar.
Muling Pag-usapan ang Institusyonal na Batayan ng Dolyar
Gayunpaman, may mas malalim akong pag-aalala tungkol sa tulong ng demand para sa stablecoin sa papel ng dolyar. Ito ay may kinalaman sa dolyar mismo at sa mga institusyong sumusuporta rito.
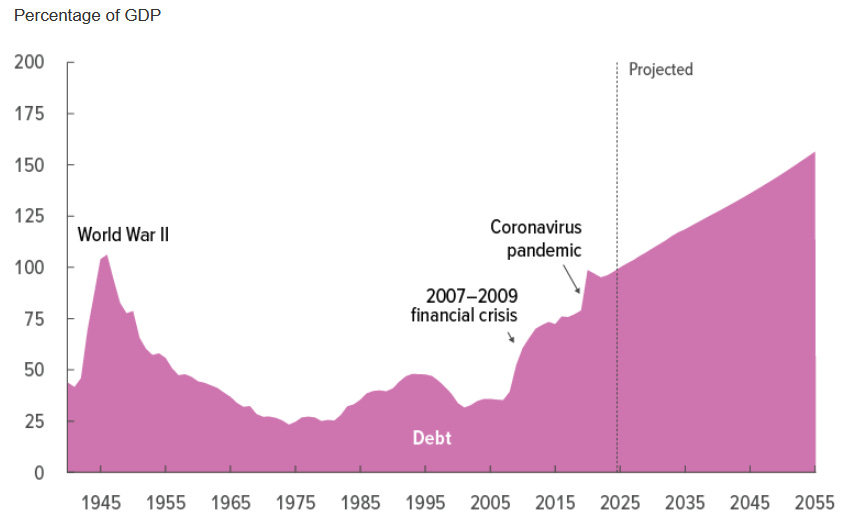
Malawak nang alam ang pananalaping kalagayan ng US, kaya hindi ko na ito uulitin dito.
Pinagmulan: Congressional Budget Office (Marso 2025)
Bilang isang Europeo na matagal nang humahanga sa US, malamang ay hindi ako nag-iisa sa pag-diagnose ng isang “fiscal doomsday machine” na dulot ng political division.
Isa sa mga pangunahing dahilan kung bakit patuloy na gumagana ang “doomsday machine” na ito ay ang dominanteng posisyon ng dolyar at ang kasunod na demand para sa US government assets: ang “exorbitant privilege” ng dolyar ay nagpapalawak ng fiscal space ng pederal na pamahalaan ng US.
Ngunit sa huli, hindi nito inaalis ang pangangailangan para sa pundamental na reporma sa pananalapi. Dapat nakatuon ang repormang ito sa pagpapataas ng kita ng pederal na pamahalaan (sa kabilang banda, kabaligtaran ito ng sitwasyon sa Europa, kung saan dapat nakatuon ang reporma sa pagbabawas ng gastusin).
Ngayon, bumalik tayo sa stablecoin.
Ang pagtaas ng demand para sa US government debt mula sa stablecoin ay maaaring pansamantalang magpaluwag sa mga limitasyon ng fiscal policy. Ngunit hindi nito nareresolba ang anumang pangmatagalang problema—hindi nito masisira ang doomsday machine na ito.
Sa katunayan, mas malamang na hadlangan pa nito ang kinakailangang reporma sa pananalapi.
Sa madaling salita, nag-aalala ako na baka ang stablecoin ay maging lubid na gagamitin ng mga pulitiko ng Amerika upang sakalin ang kanilang sarili—kasama na ang kasunod na exorbitant privilege.
At narito pa ang Federal Reserve.
Palagi kong pinaniniwalaan na, dahil mas maluwag ang constraint ng exorbitant privilege sa fiscal authorities, dapat ding may constraint ang monetary policy: hindi dapat sumunod ang monetary policy sa pangangailangan ng fiscal policy (gaya ng ipinahayag ni Trump at ng kanyang kampanya). Ang isang kinakailangang (bagaman hindi sapat) institusyonal na kondisyon upang maiwasan ito ay ang independensya ng Federal Reserve.
Ang punto rito ay, kung sa panahong ito ay humina ang independensya ng Federal Reserve at magdulot ito ng mas mataas na inflation, sa huli ay walang magagawa ang stablecoin para sa katayuan ng dolyar.
Ang Pag-endorso ng Stablecoin
Sa huli, gaya ng sinabi ni Pierpaolo Benigno, ang susi ay kung paano ine-endorso ang stablecoin.
Sa ilalim ng monetary-dominated na sistema (ibig sabihin, ang sentral na bangko ang nagbibigay ng price stability at ang fiscal authorities ang may pananagutan sa sustainability ng utang), ang stablecoin at ang Treasuries sa likod nito ay sa huli ay sinusuportahan ng buwis: “Para maging ligtas ang stablecoin, dapat ligtas ang mismong Treasuries.”
Sa ilalim ng fiscal-dominated na sistema, ang stablecoin ay sa huli ay sinusuportahan ng sentral na bangko. Sa ganitong kaso, maaaring magdulot ng inflation ang stablecoin dahil maaaring mapilitan ang Federal Reserve na gawing salapi ang kaukulang issuance.
Ang aking konklusyon ay, bagaman sa panandaliang pananaw, maaaring magpagaan ng stablecoin ang pananalaping hadlang ng US at mapalakas ang dominanteng posisyon ng dolyar, sa pangmatagalang pananaw, nagdadagdag lamang ito ng isa pang antas ng komplikasyon sa diskusyon tungkol sa kalidad ng mga institusyon ng Amerika. Sa huli, ang magpapasya kung mapapanatili ng dolyar ang katayuan nito ay ang pananalaping katatagan ng US at ang kakayahan ng sentral na bangko nito na magbigay ng mababa at matatag na antas ng implasyon.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang pangangailangan ng AI ay nagtutulak sa TSMC na pabilisin ang pagpapalawak ng produksyon, ang buwanang kapasidad ng 2-nanometer ay magtatangkang umabot sa 120,000 wafers sa katapusan ng taon
Ayon sa ulat, ang mga higante tulad ng Apple, Nvidia, at AMD ay sama-samang nagdagdag ng orders ng 10% hanggang 20%, na direktang nagtulak sa buwanang produksyon ng TSMC ng 2nm na umabot sa 120,000 wafers sa pagtatapos ng taon, lampas ng mahigit 20% kumpara sa orihinal na pagtatantya, at naabot nang mas maaga ng dalawang taon ang target para sa 2027. Limang pabrika ang sabay-sabay na magpapalawak ng produksyon, na kauna-unahan sa kasaysayan, at mula 2026 hanggang 2028, tinatayang aabot sa 70% ang taunang compound growth rate ng kapasidad.
Ang patuloy na pagbebenta ng long-term na mga government bonds ay nagaganap pa rin! Ang 10-taong US Treasury yield ay muling lumampas sa 5.2%, ang naratibo ng “pagputok ng mga AI agent VS pagtaas ng gastos sa financing” ay lalo pang sumusidhi
Noong Lunes, dahil sa pagtanggi ni Pangulong Donald Trump ng Estados Unidos sa pinakabagong alok ng Iran na muling buksan ang Strait of Hormuz, tumindi ang pag-aalala tungkol sa implasyon, tumaas ang presyo ng langis, at muling ibinenta ang US Treasury bonds.
Kumikita ang mga bangko sa nakatiwangwang na pondo sa loob ng maraming taon, babaguhin ba ito ng AI intelligent agents?
Sa loob ng maraming taon, kumikita ang mga bangko mula sa hindi nagagalaw na pondo ng kanilang mga kliyente, ngunit maaaring baguhin ito ng mga AI agent.
Goldman Sachs: Ang US stock market ay nagpapakita ng "malakas na index, mahina ang kumpiyansa" na pattern, maaaring maging pangunahing tema ng susunod na yugto ang catch-up rally
Ayon sa Goldman Sachs, ang kasalukuyang kalakaran sa stock market ng Estados Unidos ay nagpapakita ng kakaibang sitwasyon—malakas ang performance ng mga index ngunit mahina ang kumpiyansa ng mga mamumuhunan. Ibig sabihin, may potensyal pa ang merkado para sa karagdagang pagtaas, at may posibilidad na makahabol sa pag-angat ang mga stock na naiwan ng mga nangungunang kompanya ng AI kamakailan.

Mga presyo ng crypto
Higit pa


