
米国債利回りがまもなく4.05%まで急落するのに、なぜ誰もまだ底値で買おうとしないのか?

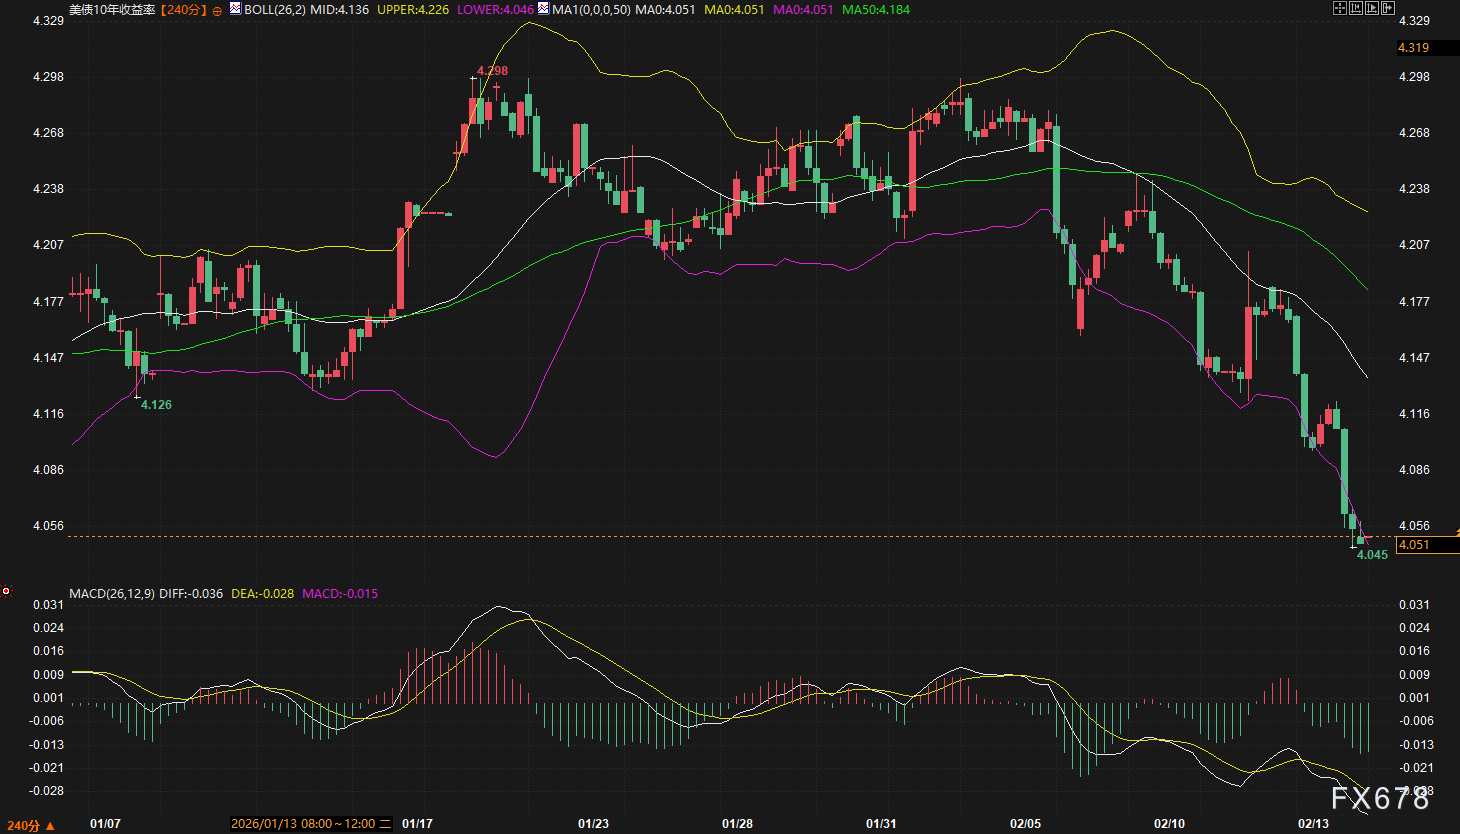
Huitongネット 2月16日発—— 月曜日(2月16日)、米国金融市場はプレジデンツデーの祝日により休場、アジア主要市場も春節休暇期間中にあり、世界の債券市場は慎重な取引ムードとなった。東八区の午後時点で、米国債10年利回りは4.051%で、最近のレンジ下限付近を維持している。240分足の動きで見ると、2月5日以降米国債利回りは継続して低下し、現在はボリンジャーバンドの下限4.046%付近に接近しており、テクニカル面では売られ過ぎの兆候があるものの、明確な底打ちシグナルはまだ見られない。
月曜日(2月16日)、米国金融市場はプレジデンツデーの祝日により休場、アジア主要市場も春節休暇期間中にあり、世界の債券市場は慎重な取引ムードとなった。東八区の午後時点で、米国債10年利回りは4.051%で、最近のレンジ下限付近を維持している。240分足の動きで見ると、2月5日以降米国債利回りは継続して低下し、現在はボリンジャーバンドの下限4.046%付近に接近しており、テクニカル面では売られ過ぎの兆候があるものの、明確な底打ちシグナルはまだ見られない。
休暇効果とドル反発、米国債への外部圧力は続く
休暇要因は今週初めの世界資産価格付けに顕著な影響を与えた。著名な機関アナリストは、現在ゴールドが5000ドル/オンス付近で推移しているのは、休暇に伴う流動性の低下が市場の特徴として反映されていると指摘している。このロジックは米国債市場にも同様に当てはまる——主要な取引拠点が休場している中、価格発見メカニズムが弱まり、為替市場の変動に影響されやすくなる。
為替市場では、ドルインデックスは月曜日に緩やかに上昇し、最新値は96.9589で、再び240分足のボリンジャーバンドのミドルに乗せている。テクニカルパターンで見ると、ドルインデックスは2月5日に一時的な高値をつけた後下落したが、現在は96.63付近の下限でサポートを受けて反発、MACD指標のマイナスヒストグラムも縮小、DIFF線がDEAを上抜ける兆候が見られ、短期反発のモメンタムが蓄積されていることを示している。米国債にとって、ドル高は非米国投資家の米国債保有時の為替コスト上昇を意味し、クロスボーダーの買い意欲を抑制する可能性が高い。特にアジアの主要投資家が休暇で不在の場合、この圧力はより顕著になる。
注目すべきは、先週金曜日に連邦準備制度理事会(FRB)高官が政策シグナルを発信したことだ。シカゴ連邦準備銀行総裁は、利下げの余地はあるとしつつも、サービス業のインフレが依然高水準にあることを強調した。3月18日のFOMCで金利据え置きの予想はすでに市場に織り込まれているが、インフレと雇用市場からの混合的なシグナルにより、今後の政策経路には依然として不確定要素が残る。非収益資産が低金利環境下でより良いパフォーマンスを示すという歴史的傾向から考えると、米国債利回りがさらに下がるためには、より多くの緩和シグナルの蓄積が必要だ。
テクニカル指標が示す攻防の重要ポイント
米国債10年利回りの240分足テクニカルパターンを見ると、市場は現在重要な攻防局面にある。ボリンジャーバンド指標では、ミドルの4.136%と下限の4.046%の間が短期のレンジとなり、現在価格4.051%は下限サポートに接近している。移動平均線(MA)では、MA50が4.184%に位置し、現在価格と明らかな乖離がある。これは短期的な売られ過ぎを示すと同時に、反発があればまずこの移動平均線のテクニカルな圧力に直面することを意味する。
MACD指標については、DIFFとDEAがマイナス圏で推移しているが、負のヒストグラムがやや縮小しており、下落モメンタムの弱まりが示唆される。ただし、このシグナルだけではトレンド転換を確認するには不十分であり、今後の安値圏でのゴールデンクロス形成を見極める必要がある。ローソク足パターンでは、2月5日以降の下落局面で緑色の実体ローソク足が優勢で、複数の移動平均線を連続して下抜けており、直近は売り方が主導権を握っている。
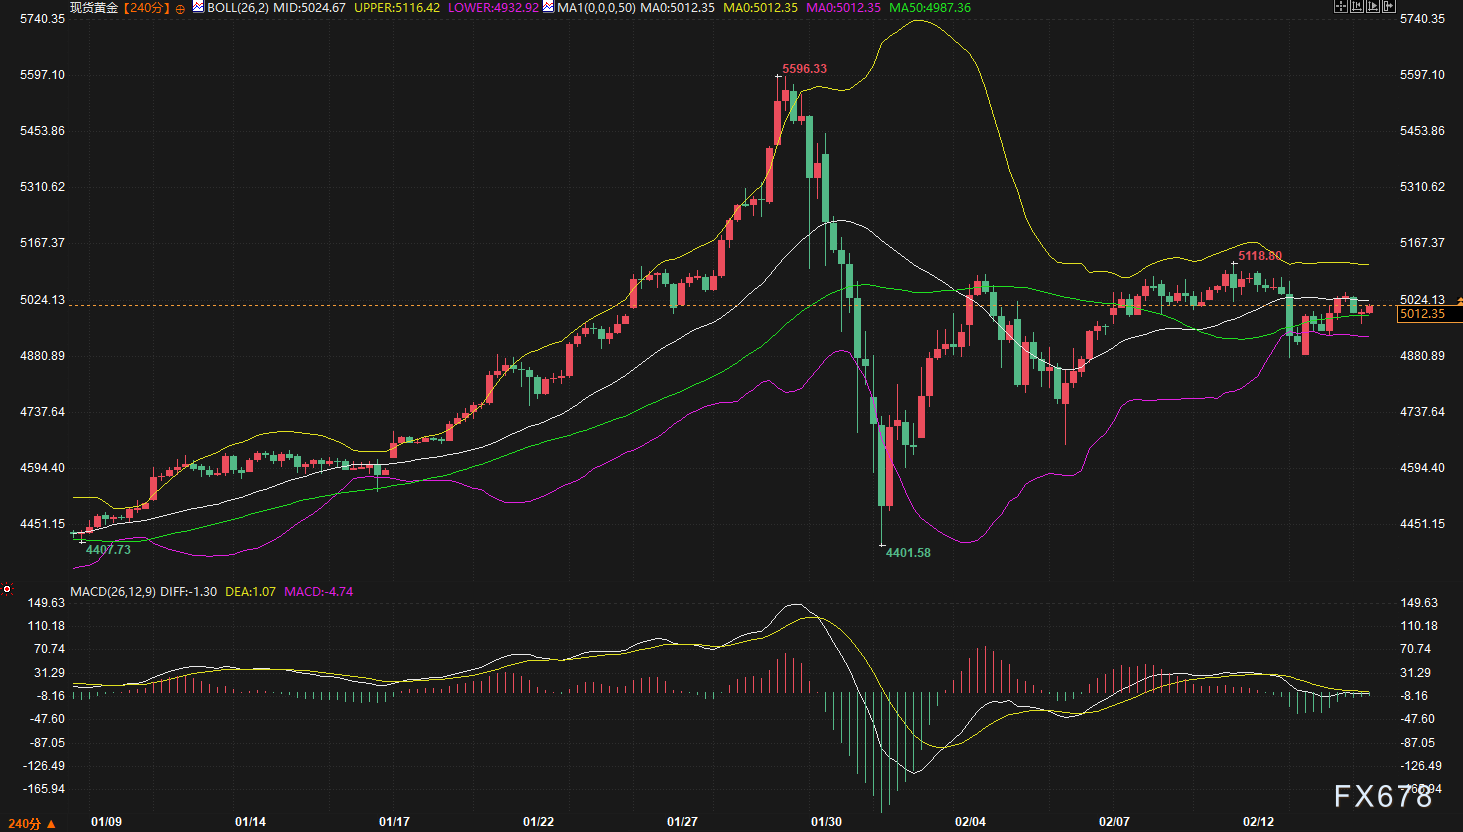
米国債と対照的なのはゴールド市場のテクニカルパターンだ。スポットゴールドは240分足でボリンジャーバンドのミドル5024.67ドル付近で推移し、MACD指標のDIFF線は依然としてDEAの下にあるが、負のヒストグラムは前期より明らかに縮小している。著名な機関アナリストは中期目標を5500ドルから5100-5200ドルレンジに修正しており、これは現在のレンジ相場を認めた上で、もし米国債利回りが下げ止まって反発すれば、ゴールドの更なる上昇余地は限定されることを示唆している。
ドルと日本国債のクロス検証、米国債「コンビニエンスイールド」に潜む意味
米国債の短期動向を評価する際、クロスマーケット比較がユニークな視点を提供する。著名な投資ストラテジストは、「ドル安トレード」が市場で盛んに議論されているが、投資家はドルの困難を過大評価し、米国債のリスクを過小評価していると指摘する。データによれば、過去10年にわたりドル対ユーロのコンビニエンスイールドは安定してプラス圏にあり、市場参加者は依然としてドルを直接保有する傾向を示している。一方、米国債とドイツ国債のコンビニエンスイールドは過去15年でマイナスに転じており、これは投資家が10年物米国債を直接保有するリスクが、ドイツ国債を通じて米国債エクスポージャーを複製するよりも高いと考えていることを意味する。
この現象は、米国債の安全資産としてのイメージが決して揺るぎないものではないことを示唆している。過去6ヶ月間、米国債とドイツ国債のコンビニエンスイールドはやや回復しているが、これは主にドイツが国防やインフラ支出拡大で財政赤字を増やし、米独の財政格差が縮まったことを反映している。しかし、もし米国の財政状況が予想外に悪化すれば、この指標は再び圧力を受ける可能性がある。
現在の市場で米国債への価格付けは財政リスクを十分に織り込んでいるのか?これは今後注視すべき核心的な問題となっている。著名な機関の試算によれば、特定の関税法案が違法と裁定された場合、毎年約1000~1300億ドルの財政収入に影響し、既に5.8%~6.0%レンジにある財政赤字にさらに圧力がかかることになる。このリスクはまだ現実化していないが、中長期的な米国債相場に伏線を残している。
今後2~3日の見通し:レンジ相場で方向を探る
今後2取引日を展望すると、休暇効果が依然として市場テンポを左右する主な変数となる。米国市場は月曜日休場の後、火曜日には通常取引に戻るが、アジア市場は引き続き休場のため、この地域からの買いが依然として不在となる。このような背景では、米国債10年利回りは4.046%~4.136%のレンジで推移する可能性が高く、ボリンジャーバンドの下限とミドルが短期的な変動の境界となる。
取引中は2つのシグナルに注目すべきだ。1つ目は、ドルインデックスが96.86を維持できるか、さらに97.10のレジスタンス(UTC+8)をテストするかどうか。もしドルが反発を継続すれば、米国債は引き続き圧力を受ける。2つ目は、米国株式市場再開後のリスク選好の変化で、株式市場が堅調であれば、債券市場からの資金シフトが起こる可能性がある。
リスクプレミアムの観点から見ると、現時点で米国債市場は財政要因の価格付けがまだ不十分だが、これは中期的なロジックであり、短期的に主導変数になることは難しい。今後2日間の相場は、テクニカル的な売られ過ぎからの修正と、休暇流動性の低下との間で攻防が続くと見られ、利回りは下限付近でテクニカルリバウンドを見せる可能性があるが、移動平均線の圧力によって反発力は制限され、トレンドブレイクには新たなカタリストが必要となる。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIブームが半導体ファウンドリーの構造を再編!UBS:需要の爆発が先端プロセスの増産を加速、成熟プロセスが上昇サイクルに入る
最近のUBSのレポートによると、半導体ファウンドリ市場ではN2(2ナノメートル)ノードのサービス可能な市場規模(TAM)が予想を大きく上回っている。A14(1.4ナノメートル)の生産拡大が加速しており、成熟プロセスの上昇サイクルがすでに始まっている。
1,999ドルの折りたたみ式iPhoneが登場予定、Apple(AAPL.US)は57億ドル超の特許賠償命令に直面
アップルは折りたたみディスプレイとAI事業の強化を進める中、57億ドルを超える触覚技術特許の賠償判決に直面しています。9月25日、カリフォルニア州の連邦陪審が、アップルが一部のiPhoneとApple Watchに使用しているTaptic EngineがTaction Technologyの2つの特許を侵害していると認定しました。
ホルムズ海峡の開放の見通しが再び不透明に、アジア債券に圧力:2年日本国債利回りが2%に迫り、3年韓国国債利回りが2022年以来の最高水準に
原油価格が高止まりしている中、韓国と日本の短期国債利回りが上昇しています。
5%米国債が世界資産に重圧、オーストラリア国債はむしろ投資のチャンス?固定収入の巨頭Pimcoが利上げ予想は過激すぎると主張
パシフィック・インベストメント・マネジメント・カンパニー(Pimco)はオーストラリア債券に対して建設的な姿勢を示し、市場が利上げの期待を過度に持っていると考えています。Pimcoによると、オーストラリアの利上げサイクルは「十分に織り込まれており」、経済の亀裂も現れ始めているため、オーストラリア債券は特に利回り曲線の5〜10年部分で魅力的に見えると述べています。
暗号資産価格
もっと見る


