
Esperti del settore rivelano: i rendimenti dei titoli di stato USA continueranno a salire, la svalutazione monetaria a lungo termine favorisce l’oro

Huitong News 16 ottobre—— L’ex broker obbligazionario londinese Mario Innecco sottolinea che il mercato toro obbligazionario durato 40 anni è giunto al termine e che i risparmiatori subiranno delle perdite. A settembre il CPI degli Stati Uniti ha raggiunto il 3,7%, e secondo lui il mercato dei metalli preziosi è oggetto di pressioni artificiali sui prezzi. Prevede che dopo una breve flessione, i rendimenti dei Treasury statunitensi torneranno a salire: il grande debito limita la Fed, impedendole di ripetere l’aggressivo innalzamento dei tassi di Volcker; la svalutazione monetaria a lungo termine favorisce l’oro e non esclude la possibilità di una rivalutazione ufficiale delle riserve auree.
Mercoledì (14 ottobre) è stato pubblicato il rapporto sull’inflazione USA di settembre: il CPI annuale è salito al 3,7% e il prezzo dell’oro ha reagito precipitando, perdendo circa 80 dollari fino ad avvicinarsi a 4.073 dollari. Tuttavia, dopo che i funzionari della Fed hanno lasciato intendere di non essere impazienti di alzare ulteriormente i tassi, il Dollar Index e i rendimenti dei Treasury hanno registrato una forte flessione dai massimi, permettendo all’oro di rimbalzare: venerdì (16 ottobre) nel mercato asiatico, l’oro spot è aumentato fino allo 0,35%, raggiungendo i 4.186,41 dollari l’oncia.
Mario Innecco, un trader esperto con quasi 20 anni di carriera come broker di futures sui titoli di Stato a Londra, e che già nel 2002 acquistò il suo primo oro, sottolinea che la storia più importante riguarda proprio il mercato obbligazionario. Secondo lui, il ciclo rialzista delle obbligazioni durato 40 anni è terminato, i tassi d’interesse stanno per invertire la rotta verso l’alto e i risparmiatori ne pagheranno le conseguenze. Sostiene che, in un contesto di alta inflazione e forte debito, la Fed non può più replicare la storica stretta aggressiva di Volcker.
Inflazione in aumento, prezzo dell’oro in calo
I dati pubblicati mercoledì mostrano che il CPI di settembre è cresciuto annualmente del 3,7%, rispetto al 3,4% di agosto, con la benzina in aumento del 9,1% solo in un mese, contribuendo a oltre la metà della crescita mensile. Dopo i dati, l’oro spot è sceso di 82 dollari rispetto alla chiusura precedente, toccando il minimo di 4.078,80 dollari; l’argento ha perso oltre il 5%. I rendimenti dei Treasury americani sono saliti, quello a 2 anni di 15 punti base fino al 4,94%, quello a 10 anni di 11 punti base al 5,32%. Secondo lo strumento CME FedWatch, le aspettative dei trader sui futures rispetto a un rialzo dei tassi il 28 ottobre sono raddoppiate in un giorno fino al 50%.
Innecco afferma che i trader professionisti interpretano l’alta inflazione come segnale di maggiore restrizione da parte della Fed, il che aumenta il costo-opportunità di detenere oro rispetto a Treasury USA o depositi bancari.
Fine del mercato toro obbligazionario, i tassi potrebbero correggere e poi rimbalzare
Innecco ritiene che la vera svolta riguardi il mercato obbligazionario. Ad agosto 2020, il rendimento dei Treasury a 10 anni ha toccato il minimo storico dello 0,52% e il prezzo dell’oro ha superato per la prima volta i 2.000 dollari; il 7 ottobre il rendimento era già salito al 5,36%, massimo dal 2002, e il prezzo dell’oro rimaneva comunque sopra i 4.000 dollari. Sostiene che durante il mercato toro dal 1981 al 2021, la discesa continua dei tassi ha permesso a governi e detentori di mutui di rifinanziare costantemente a costi sempre più bassi, sostenendo così l’economia; ma
Secondo le sue previsioni, nei prossimi 3-6 mesi il rendimento del decennale potrebbe correggere intorno al 4,5% o addirittura al 4,25%, per poi risalire fino al 6%. Consiglia ai risparmiatori che cercano rendimenti più elevati di detenere Treasury statunitensi a breve termine, inferiori a un anno. Secondo i suoi calcoli, se il rendimento sale al 6,25%, il valore dopo due anni di un Treasury decennale acquistato al 5,3% oggi scenderebbe a circa 94 centesimi per dollaro di valore nominale. Dice che negli anni ’70 le obbligazioni venivano soprannominate “certificati di confisca”; secondo lui, questa scena potrebbe ripetersi, e il governo americano insieme alla Fed non se ne preoccupa, perché equivale a cancellare parte del debito.
Manipolazione del mercato e boom degli acquisti fisici coesistono
Innecco afferma apertamente che c’è chi volutamente reprime il prezzo di oro e argento, soprattutto dell’argento, perché è più facile da colpire. I trader manipolano i prezzi sul mercato “cartaceo” e sanno bene a che livelli entreranno in gioco gli acquisti. Sottolinea poi che durante le festività della Golden Week in Asia, con i mercati chiusi, le bullion bank hanno spesso una finestra di opportunità per reprimere i metalli preziosi. Gli organi di vigilanza hanno già sanzionato questa manipolazione: a settembre 2020 JP Morgan ha accettato di pagare oltre 920 milioni di dollari per chiudere l’indagine statunitense sulle sue manipolazioni nei mercati dei futures su oro, argento e Treasury USA durata diversi anni.
Nonostante ciò,
Il vero costo dell’inflazione e i rischi a lungo termine della svalutazione del dollaro
Innecco definisce l’inflazione come la crescita dell’offerta di moneta e credito, non come i dati del CPI. Stima che la massa monetaria M2 cresca quest’anno a una velocità annua del 6,7%. Non si fida completamente delle statistiche ufficiali e segnala che il governo sostituisce i beni del paniere CPI con altri più economici e utilizza gli aggiustamenti qualitativi per camuffare i rincari. Nello stesso giorno, il Social Security Administration degli Stati Uniti ha annunciato un adeguamento del costo della vita del 3,6% per il 2027, con l’assegno mensile medio per i pensionati che sale di circa 75 dollari a 2.170 dollari, ma secondo Innecco questa misura non basta a compensare l’inflazione.
Secondo lui, la nuova moneta va prima a Wall Street e alle grandi aziende, e quando arriva alla metà più povera della popolazione, la moneta si è già svalutata e si può comprare molto meno. Afferma chiaramente che
La Fed non può più imitare Volcker, la rivalutazione dell’oro potrebbe segnare una svolta
Innecco sostiene che la Fed stessa è la causa dell’inflazione; ciò che combatte, infatti, è solo la percezione del pubblico nei confronti dell’inflazione. Il 16 settembre la Fed ha alzato il tasso obiettivo al 3,75%-4%, il primo rialzo dal luglio 2023 e il primo con Kevin Warsh presidente. Secondo Innecco, Warsh è relativamente indipendente, e non si sorprenderebbe se la Fed alzasse ancora i tassi. Tuttavia, sostiene che un rialzo sufficiente a eliminare l’inflazione annienterebbe anche l’economia.
Inoltre ha parlato della possibile rivalutazione dell’oro del Tesoro USA. Nei conti pubblici americani, l’oro è contabilizzato al valore nominale di 42,2222 dollari l’oncia, per un valore totale di circa 11 miliardi di dollari, mentre al prezzo di mercato la stessa quantità vale oltre 1.000 miliardi.
Conclusione
In sintesi, la visione di Innecco dipinge uno scenario intrecciato di alta inflazione, alto debito e svalutazione monetaria: la fine del mercato toro obbligazionario porta i tassi in crescita e colpisce i risparmiatori; il mercato dei metalli preziosi mostra segni di manipolazione, mentre la domanda fisica continua a raccogliere su ogni ribasso; la Fed, ostacolata dal debito, non può attuare una stretta aggressiva e punta invece sulla stampa di moneta per diluire il debito, con la possibile opzione di rivalutazioni non convenzionali delle riserve auree. Dopo 24 anni di accumulo di oro, il trader ammette che ciò che più lo sorprende è quanto sia durato questo periodo di rinvio da parte delle autorità, reso possibile proprio dal mercato toro obbligazionario durato 40 anni.
Ora però il vento è cambiato. Navigare controcorrente sarà d’ora in poi ancora più difficile.
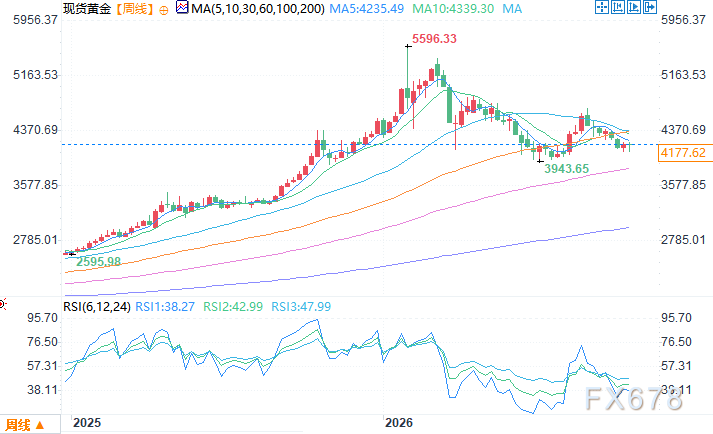
Grafico weekly oro spot fonte: YiHuitong
Fuso orario Asia orientale 16 ottobre 12:12 Oro spot 4177,62 dollari/oncia
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La competizione per il ruolo di presidente della Banca Centrale Europea si concentra sulla capacità di gestire le crisi: il rischio del debito francese diventa una pietra di paragone
La contesa per il ruolo di presidente della Banca Centrale Europea si sta sempre più concentrando su una questione centrale: quale candidato sarà più capace di gestire i "vigilantes" del mercato obbligazionario. Con i problemi di debito della Francia che risvegliano dolorosi ricordi di turbolenze nell’area euro e l’attuale presidente Lagarde pronta a lasciare anticipatamente l’incarico, l’olandese Klaas Knot e lo spagnolo Pablo Hernández de Cos potrebbero presto subentrare tra le turbolenze finanziarie.

Deutsche Bank, che due settimane fa ha previsto con precisione il picco, afferma che le azioni tecnologiche devono ancora scendere del 5% per raggiungere il "fondo della tendenza a lungo termine"
Due settimane fa Deutsche Bank ha declassato il rating delle azioni tecnologiche statunitensi e dei titoli growth a larga capitalizzazione. Da allora, i titoli tecnologici hanno sottoperformato gli altri componenti dello S&P 500 di 12 punti percentuali. Tuttavia, la banca evidenzia che le azioni tecnologiche hanno ancora circa 5 punti percentuali di spazio al ribasso prima di raggiungere il fondo del canale di tendenza di lungo periodo. Le posizioni degli istituzionali si stanno rapidamente riducendo e si registrano segni di deflusso dei 30 miliardi di dollari destinati all'acquisto sul minimo. In futuro, la performance degli utili, i flussi di capitale e i rischi esterni determineranno se la correzione si fermerà a una semplice rotazione strutturale.

Avvertimento da Goldman Sachs: sia che la Fed aumenti o meno i tassi a dicembre, il mercato potrebbe non essere preparato.
Goldman Sachs continua a considerare l'aumento dei tassi di dicembre come scenario di riferimento, ma il mercato valuta la probabilità di rialzo intorno al 90%, e sta diventando sempre più difficile prezzare un intero rialzo di 25 punti base. Nel frattempo, la spesa in capitale per l'AI nel 2027 è prevista a 1,6 trilioni di dollari, mentre la domanda di finanziamento tramite debito e i rischi di inflazione energetica rimangono irrisolti. Inoltre, lo spread creditizio relativo all'AI si è ampliato al livello più alto dell'anno, e il rendimento dei Treasury USA continua ad essere influenzato da forze contrastanti.

Quando si fermerà la discesa del trading AI? Il mercato osserva il "dilemma del prigioniero" dietro la massiccia emissione di debito da parte di Meta
Barclays ritiene che la corsa delle grandi aziende dell’AI a reperire finanziamenti in anticipo abbia creato un “dilemma del prigioniero”, causando un’emissione collettiva di obbligazioni che farà aumentare i costi di finanziamento e limiterà il restringimento degli spread creditizi. Con l’aumento del rischio delle obbligazioni con rating basso e la crescente differenziazione del credito tra gli emittenti AI, la capacità del mercato di assorbire l’offerta di finanziamento diventerà la chiave per determinare se il trading AI può stabilizzarsi.

Prezzi delle criptovalute
Altro


