
Punti salienti del rapporto sugli utili del Q4 dell’anno fiscale 2026 di Micron Technology: ricavi di 54,23 miliardi di dollari, in aumento del 379% su base annua; EPS non-GAAP di 33,42 dollari, superiore alle attese; guidance per il Q1 con valore mediano di 61,5 miliardi di dollari, nuovo massimo storico.
 2026/10/01 02:03
🔥 Radar dei titoli caldi del mercato azionario USA ora disponibile! 3 principali settori azionari USA + 6 titoli selezionati + 7 calendario dei principali eventi: dove sono le opportunità sul mercato azionario USA questa settimana? Clicca il link per vedere visivamente 22 direzioni di trading→
Punti chiave:
Micron ha pubblicato il 30 settembre 2026 i risultati del quarto trimestre e dell’intero anno fiscale 2026 terminato il 3 settembre 2026. I ricavi del Q4 sono stati di 54,229 miliardi di dollari, in crescita del 31% rispetto al trimestre precedente e del 379% rispetto all’anno precedente, segnando il sesto trimestre consecutivo di record di entrate; l’EPS diluito non-GAAP è di 33,42 dollari. Sia le entrate che il margine lordo e l’EPS hanno superato la guida massima fornita dall’azienda. Nell’intero anno, i ricavi sono stati di 133,19 miliardi di dollari, con un aumento del 256% anno su anno. L’azienda prevede per il Q1 dell’anno fiscale 2027 un ricavo mediano di 61,5 miliardi, EPS non-GAAP mediano di 38,15 dollari, entrambi sopra le aspettative del mercato. Dopo la chiusura, il prezzo del titolo è oscillato tra i 1040 e i 1078 dollari, chiudendo intorno ai 1065,11 dollari segnando una reazione diversificata. I fattori trainanti sono la domanda di storage legata all'AI, l'aumento dei prezzi di DRAM/NAND e la visibilità data dagli accordi con clienti strategici (SCA).
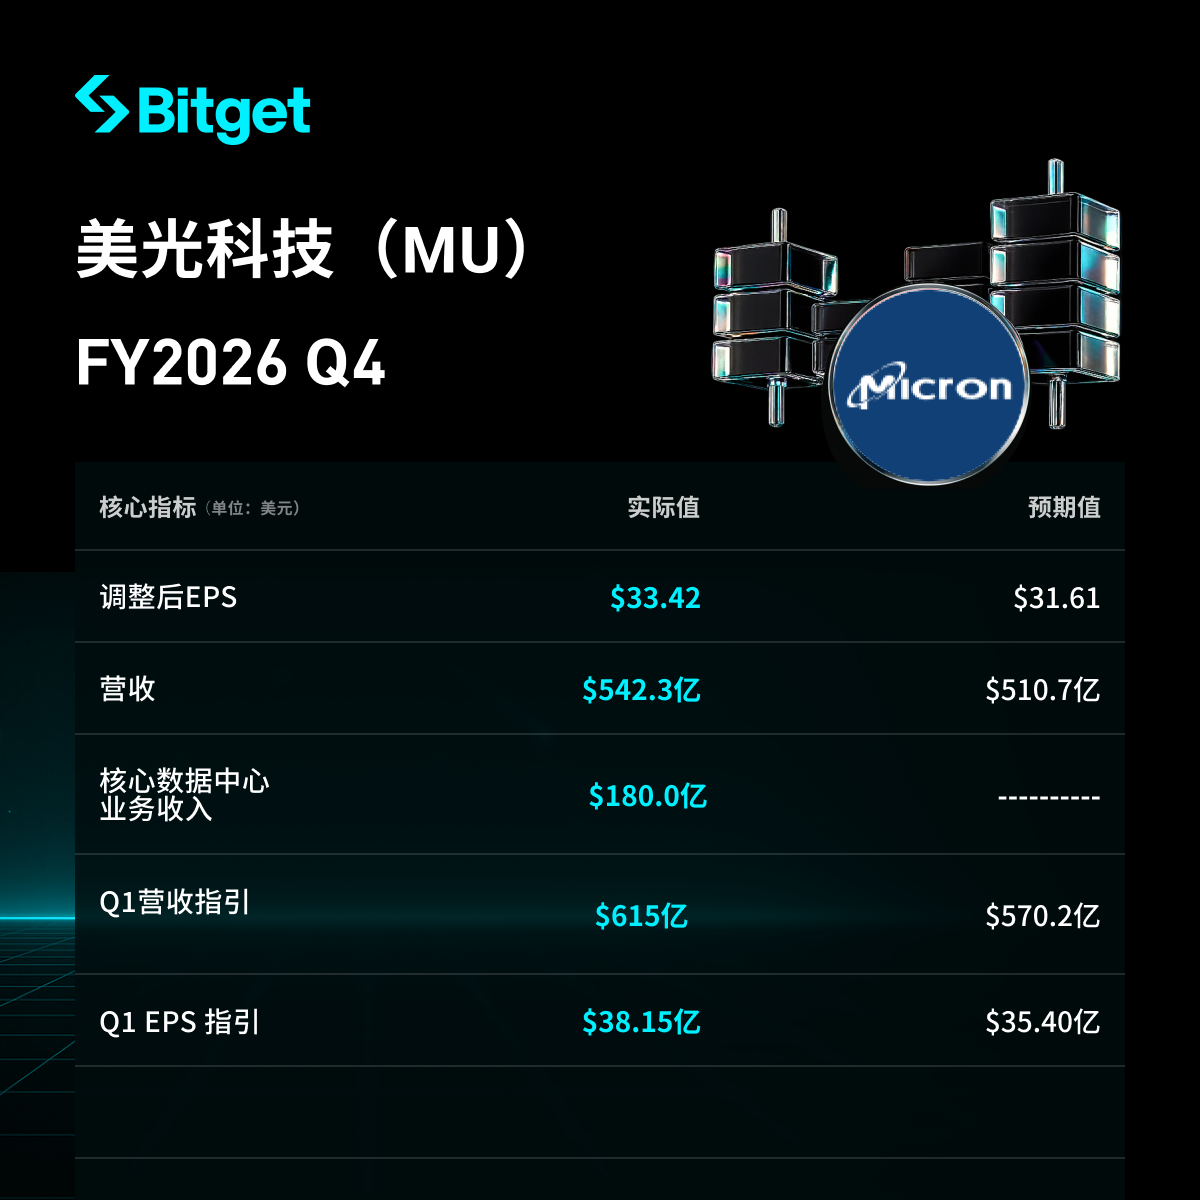
1. Prestazioni generali di entrate e profitti
- Ricavi Q4 54,229 miliardi USD, trimestre precedente 41,456 miliardi, stesso periodo anno precedente 11,315 miliardi; trimestre/trimestre +30,8%, anno/anno +379%.
- Utile netto GAAP 37,701 miliardi USD, EPS diluito 32,87 USD; stesso periodo anno precedente utile netto 3,201 miliardi, EPS 2,83 USD.
- Utile netto non-GAAP 38,398 miliardi USD, EPS diluito 33,42 USD; trimestre precedente 25,11 USD (+33%), stesso periodo anno precedente 3,03 USD.
- Rispetto alle aspettative: LSEG prevedeva EPS non-GAAP di 31,61 USD, entrate 51,07 miliardi; Bloomberg 31,83 USD e 51,49 miliardi. L’azienda ha superato entrambi di circa 1,6–1,8 USD e 2,7–3,2 miliardi di dollari.
- Margine lordo GAAP 86,8%, margine lordo non-GAAP 87,0%, in aumento di 210 punti base rispetto al trimestre precedente, margine lordo non-GAAP dell’anno precedente 45,7%.
- Utile operativo non-GAAP 44,636 miliardi di dollari, margine operativo 82,3%, in aumento di 110 punti base trimestre/trimestre e circa 47 punti percentuali anno/anno; utile operativo GAAP 43,751 miliardi, margine 80,7%.
- Flusso di cassa operativo Q4 43,97 miliardi (trimestre precedente 25,39 miliardi, anno precedente 5,73 miliardi); spese in conto capitale nette 10,77 miliardi; free cash flow rettificato 33,20 miliardi di dollari.
- Cassa finale, investimenti a breve termine e cassa vincolata 73,48 miliardi; debito 5,2 miliardi, cassa netta 68,3 miliardi. Anticipo in contanti dei clienti a fine periodo 12,7 miliardi, Q4 ricevuto nuovo 12,3 miliardi, incluso nelle attività di finanziamento, non nel free cash flow.
- Inventario finale 10,4 miliardi, giorni di inventario 129, in aumento di 9 giorni rispetto al trimestre precedente; l’azienda afferma che l’offerta è ancora molto stretta e prevede una diminuzione dei giorni di inventario nei prossimi trimestri.
- Il Consiglio di Amministrazione ha annunciato un dividendo trimestrale di 0,15 USD per azione, pagabile il 29 ottobre 2026, con data di registrazione il 14 ottobre.
- Anno fiscale: ricavi 133,188 miliardi, rispetto all’anno precedente 37,378 miliardi, anno/anno +256%; utile netto non-GAAP 86,758 miliardi, EPS 75,52 USD (+811%); margine lordo non-GAAP 81,1%, in aumento di circa 40 punti percentuali rispetto al 2025; flusso di cassa operativo 89,68 miliardi, free cash flow rettificato 62,31 miliardi, spese in conto capitale nette 27,37 miliardi.
2. Prestazioni di DRAM e NAND
- Ricavi DRAM record a 39,8 miliardi di dollari, +343% anno su anno, rappresenta il 73% delle entrate; trimestre/trimestre +27%. Volume di spedizione in crescita a una cifra medio-alta rispetto al precedente, prezzo in crescita a doppia cifra principalmente per scarsità di offerta DRAM nel settore.
- Ricavi NAND record a 14,1 miliardi, +526% anno su anno, rappresenta il 26% delle entrate; trimestre/trimestre +42%. Volume di spedizione circa +10% trimestre/trimestre, prezzo circa +30%.
- Entrate SSD data center quasi 10 miliardi, oltre 10 volte il periodo precedente, rappresenta più di due terzi dei ricavi NAND.
- Ricavi HBM in crescita più rapida rispetto all'azienda nel complesso. La società ha raggiunto accordi per la maggior parte dell’offerta di HBM (misurata in bit) per il 2027, con prezzi che aumentano in modo significativo anno su anno; il margine lordo di HBM si avvicina a quello della DRAM tradizionale. HBM4 in fase di accelerazione, e collaborazione con Nvidia nello sviluppo del primo HBM4E personalizzato (NVHBM) del settore, per la prossima generazione di GPU e piattaforme NVLink Fusion.
- Ricavi DRAM per l’intero anno superiore ai 100 miliardi; ricavi data center quadruplicati rispetto all’anno precedente.
3. Prestazioni degli altri segmenti di business
| Data Center Core (CDBU) | 18,002 miliardi USD | 33% | +56% | Circa 11,4 volte (anno precedente 1,577 miliardi) | 90% (trimestre precedente 87%) | 85% (trimestre precedente 83%) |
| Cloud Storage (CMBU) | 16,283 miliardi USD | 30% | +18% | +258% (anno precedente 4,543 miliardi) | 83% (trimestre precedente 83%) | 76% (trimestre precedente 78%) |
| Mobile e Client (MCBU) | 13,114 miliardi USD | 24% | +14% | +249% (anno precedente 3,760 miliardi) | 90% (trimestre precedente 87%) | 88% (trimestre precedente 86%) |
| Automotive ed Embedded (AEBU) | 6,824 miliardi USD | 13% | +47% | +376% (anno precedente 1,434 miliardi) | 84% (trimestre precedente 79%, +470 punti base) | 79% (trimestre precedente 75%) |
- La crescita trimestre/trimestre del CDBU è stata trainata sia dai prezzi sia dai volumi ed è stato il segmento di maggior incremento del trimestre.
- Il margine lordo del CMBU è rimasto stabile, il margine operativo è diminuito di 2 punti percentuali rispetto al trimestre precedente.
- Sia i margini lordi di MCBU che di AEBU sono aumentati grazie all’aumento dei prezzi.
- Spese operative non-GAAP 2,6 miliardi, in aumento di 1,1 miliardi rispetto al trimestre precedente, principalmente a causa dell’aumento della remunerazione incentivante globale e di 300 milioni di investimenti nella comunità.
4. Capex e accordi con i clienti
- Spese in conto capitale nette Q4 10,77 miliardi, annue 27,37 miliardi. I materiali ufficiali non forniscono il confronto capex nello stesso periodo con Samsung e SK hynix.
- Previsione capex Q1 anno fiscale 2027 circa 11,5 miliardi; primo semestre 2027 circa 25 miliardi; secondo semestre più alta. La crescita di capex per costruzioni sarà notevolmente superiore rispetto agli apparecchi.
- L’azienda ha aumentato il suo piano di investimento per il 2027, con la maggior parte dei fondi aggiuntivi destinati alla costruzione di fabbriche per accelerare la disponibilità delle cleanroom verso fine 2028 e oltre. Il management afferma che, anche considerando le nuove cleanroom nel settore, non è ancora visibile una ri-equilibrio domanda/offerta con la crescita della domanda dei clienti.
- Sono stati firmati 26 accordi strategici con clienti. Le obbligazioni da soddisfare (RPO) sono circa 150 miliardi, riguardano solo gli accordi con framework di prezzo esistente; sono accordi “take or pay”. Gli impegni finanziari collegati sono 32 miliardi, in gran parte anticipi in contanti; si stima che questi accordi copriranno oltre il 35% del fatturato fino al 2030, con un fatturato effettivo atteso superiore al RPO corrispondente durante la durata degli accordi.
5. Guidance Q1 anno fiscale 2027
| Ricavi | 61,5 miliardi USD ±1,5 miliardi | 61,5 miliardi USD ±1,5 miliardi |
| Margine lordo | Circ. 85,95% | Circ. 86,25% |
| Spese operative | Circ. 2,31 miliardi | Circ. 2,06 miliardi |
| EPS diluito | 37,84 USD ±1,00 USD | 38,15 USD ±1,00 USD |
- La previsione si basa su circa 1,15 miliardi di azioni diluite. Il valore mediano dei ricavi è circa +13% trimestre/trimestre rispetto ai 54,229 miliardi del Q4.
- Rispetto alle aspettative: LSEG prevedeva ricavi 57 miliardi, EPS non-GAAP 35,40 USD; Bloomberg circa 56,77 miliardi. Il valore mediano supera le aspettative rispettivamente di circa 4,5 miliardi e 2,75 USD.
- L’azienda prevede un nuovo record per il 2027, con ricavi in crescita trimestre su trimestre; il margine lordo del Q1 sarà il minimo dell’anno e poi aumenterà, ma la velocità degli aumenti di prezzo rallenterà rispetto al passato. Le spese operative del 2027 sono previste in aumento di circa 2,5 miliardi, principalmente per R&D e remunerazioni incentivanti.
6. Contesto di mercato e preoccupazioni degli investitori
- La principale causa di squilibrio è che AI training e inference guidano la domanda per HBM, DRAM server e SSD data center, ma l’offerta non si espande di pari passo. Il CEO Sanjay Mehrotra afferma che la domanda/offerta di storage sarà ancora più tesa nel 2027 e 2028 rispetto al 2026, senza una tempistica visibile per un riequilibrio.
- La causa principale della crescita DRAM/NAND del trimestre sono stati i prezzi e non i volumi: spedizioni DRAM con una crescita a cifra media, prezzi aumentati fino al doppio delle cifre; spedizioni NAND circa +10%, prezzi circa +30%. Il picco ciclico dipenderà dalla sostenibilità dei prezzi.
- Il margine lordo ha già raggiunto l’87%. La guidance Q1 non-GAAP per il margine lordo è dell’86,25%, leggermente inferiore al Q4 e definita dall’azienda come il punto più basso del 2027. Se la salita dei prezzi rallenta o la struttura prodotto cambia, la sostenibilità degli attuali margini elevati è il principale punto di divergenza.
- I pagamenti anticipati e le RPO dei clienti migliorano la visibilità, ma i 12,7 miliardi di anticipi dovranno essere restituiti in futuro e non vanno considerati liquidità permanente.
- Aumento delle spese in conto capitale e circa 2,5 miliardi di aumento delle spese operative comprimono parte della flessibilità del free cash flow; il prezzo dell’azione è aumentato del 500%–550% nell’ultimo anno, circa 275% da inizio anno, con movimenti post-market prima verso i 1040 dollari poi verso i 1078, indicando che in uno scenario di alte aspettative anche “sorprendere le attese” non basta più per una rivalutazione a senso unico.
Disclaimer:Il contenuto di questo articolo è solo a scopo informativo e non costituisce alcun consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: L’AI deve affrontare le difficoltà prima di poter portare benefici
Cosa significa "auto-regolamentazione dell'AI" di Trump? Huang "vince alla grande", dietro le quinte interroga Anthropic Amodei
Trump promuove l'“auto-regolamentazione” dell'AI, che apparentemente rafforza la sicurezza ma in realtà prepara il terreno per l'espansione della potenza di calcolo: requisiti come test, audit e monitoraggio per la “conformità alla sicurezza” genereranno nuove esigenze per l'inferenza e l'interconnessione ottica, rendendo Nvidia il principale beneficiario. Jensen Huang si è inoltre alleato con Zuckerberg per respingere una regolamentazione troppo severa e ha direttamente chiesto al CEO di Anthropic, Amodei, perché esagerare sui rischi dell'AI nei contesti pubblici.
Prospettive delle nuove quotazioni azionarie negli Stati Uniti | Heng Hong Technology (HCPC.US): un aumento dei ricavi senza crescita dei profitti, una situazione difficile da risolvere. La narrazione multidimensionale riuscirà a sostenere la valutazione IPO?
Dopo la revisione della valutazione, il mercato sarà disposto a sottoscrivere pienamente a questo prezzo?
Prezzi delle criptovalute
Altro


