
La fiducia del mercato nei titoli di stato statunitensi non è più quella di una volta?

👆Clicca sul testo blu per seguirci
Premio a scadenza
Al momento, parlando dei principali rischi che preoccupano di più nelle borse USA, il rendimento dei Treasury americani dovrebbe certamente essere in cima alla lista. Negli ultimi tempi, il rendimento dei Treasury a 10 anni sembra fuori controllo, avvicinandosi oggi in sessione al 5,16%, mentre quello a 30 anni ha raggiunto il 5,45%, toccando il livello più alto dal 2004. Ma qual è la causa fondamentale di questo aumento dei rendimenti? E come potrà influenzare il mercato azionario? Oggi, un'analisi interna di Bloomberg offre spunti davvero interessanti; vediamola insieme.
L'analista macro di Bloomberg, Simon White, ritiene che recentemente siano iniziate a cambiare alcune delle cause dell'ascesa del rendimento dei Treasury. In passato, questo aumento si doveva principalmente alle aspettative che la Federal Reserve avrebbe continuato ad alzare i tassi: per White, questo tipo di crescita è "buona", perché la Fed può controllarla, decidendo fino a dove e quando fermarsi, in maniera prevedibile.
Ma secondo White, circa metà dell'ultima salita del rendimento dei 30 anni non è dovuta alle aspettative di rialzo dei tassi, ma al premium di scadenza. Il premio a scadenza rappresenta un compenso extra chiesto dagli investitori quando prestano denaro a lungo termine al governo, come indennizzo per le maggiori incertezze di un orizzonte temporale esteso: più tempo dura il prestito, maggiori sono i rischi e gli imprevisti, e maggiore sarà il tasso richiesto dagli investitori per accettare. Ecco cos'è il premio a scadenza. Secondo White, se questa fase di aumento dei rendimenti dei Treasury è trainata dal premio a scadenza, significa che gli investitori diventano più diffidenti sulle prospettive di lungo termine dei Treasury statunitensi, cosa che la Fed non può controllare direttamente.
Guardate questo grafico: la linea superiore rappresenta il premio a scadenza calcolato dal modello Bloomberg, la linea inferiore il rendimento a 30 anni. Dopo gli acquisti di titoli a lunga scadenza da parte del Tesoro in agosto e il rialzo della Fed a settembre, il premio a scadenza era sceso, alleviando la pressione sui rendimenti. Ma dopo la pubblicazione dei dati PMI, il premio a scadenza ha invertito la rotta, facendo toccare al 30 anni nuovi massimi dal 2004.
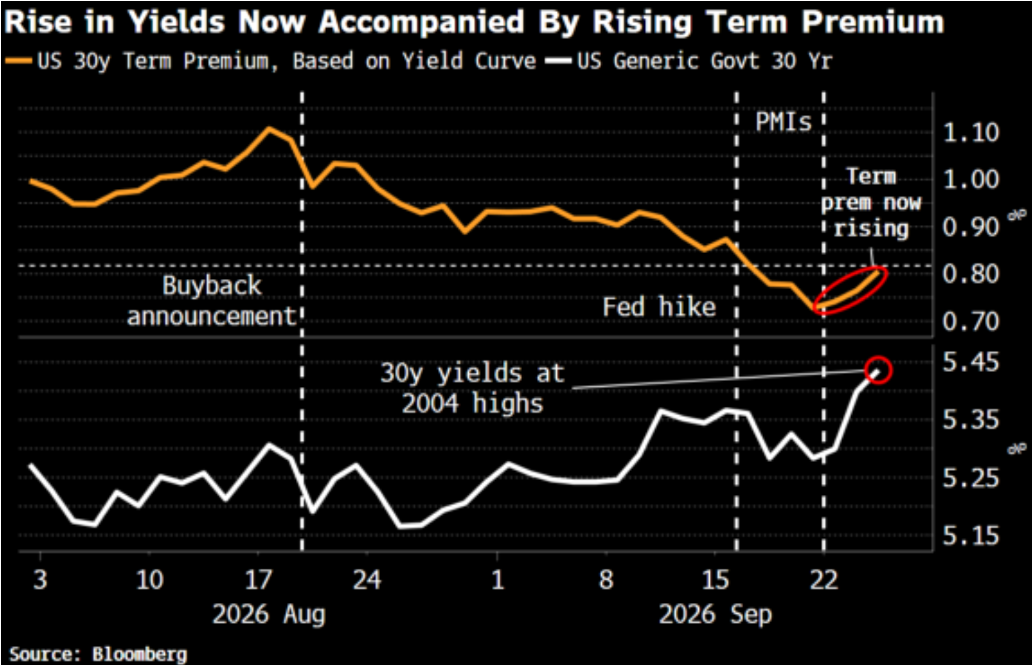
Ma perché dati PMI migliori rendono i Treasury più rischiosi? Secondo White, numeri così positivi sui PMI indicano che il governo continua a spendere molto, aggravando il problema fiscale. L'attuale crescita economica degli Stati Uniti si fonda per una buona parte sulla spesa pubblica. Dal 2020 a oggi, il deficit fiscale totale ha quasi raggiunto i 15.000 miliardi di dollari, ma il tasso di disoccupazione medio è solo del 4,8%. In un contesto macro tutto sommato buono, la spesa pubblica rimane elevatissima: una dinamica particolarmente irrazionale. Questo immenso deficit ha gonfiato i profitti aziendali, sostenendo anche la massiccia spesa e il debito richiesti per le infrastrutture dell'AI. Quindi, numeri PMI così buoni segnalano in realtà che il governo spende in modo avventato, spingendo altri a vendere Treasury e facendo salire il premio a scadenza.
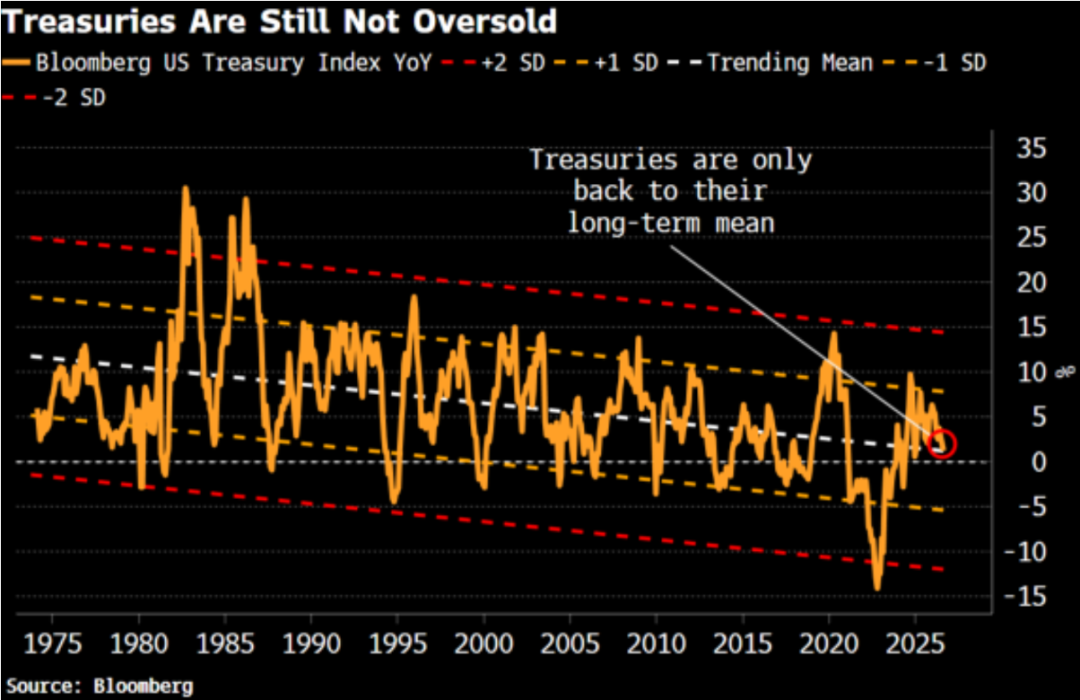
Secondo White, nonostante il calo dei Treasury finora, dal punto di vista storico non si può ancora parlare di eccesso di vendite. L'indice Bloomberg sulle obbligazioni governative americane è ora tornato solo vicino alla media di lungo termine; non è ancora ad una deviazione standard dal valore medio. Quindi, White ritiene che, se la pressione di vendita continuerà, il prezzo delle obbligazioni avrà spazio per ulteriori cali e i rendimenti potranno salire ancora.
Inoltre, White ha rilevato che ogni volta che il rendimento sul Treasury a 10 anni supera il 5,25%, azioni e Treasury non hanno mai mostrato giorni in cui uno scende e l’altro sale. In altre parole, in queste fasi sia azioni che obbligazioni potrebbero cadere insieme. Normalmente, questi due asset si muovono in modo opposto, aiutando così la diversificazione, ma se dovessero scendere simultaneamente, gli investitori sarebbero indotti a vendere ancora più Treasury, favorendo una spirale negativa sui rendimenti.
Bene, la riflessione di White termina qui. Ora vediamo il parere di Justin, l’analista del team americano con più esperienza sui Treasury.
Secondo Justin, per poter abbassare i rendimenti a lungo termine, servono due condizioni: uno spazio per una svolta accomodante della Fed e un restringimento visibile della politica fiscale USA; oggi, però, nessuna delle due condizioni si verifica e probabilmente non si verificherà nel breve periodo.
Guardando alla Fed, la domanda aggregata negli USA è ancora forte, il prezzo del petrolio rimane alto, le imprese riescono a trasferire i costi sui consumatori, rendendo l'inflazione difficile da ridurre. In questo scenario, la Fed è poco propensa a cambiare subito in senso accomodante solo perché i rendimenti a lunga scadenza salgono. Fintanto che inflazione, occupazione e consumi restano robusti, la priorità della Fed resterà il contenimento dell'inflazione.
Quanto ai problemi fiscali, non servono ulteriori chiarimenti: ormai nessuno dubita della gravità dei problemi del debito USA. Secondo le stime del Congressional Budget Office americano, solo nel 2023 la spesa federale netta per interessi supererà i 1.000 miliardi di dollari, per raddoppiare a 2.100 miliardi entro il 2036. Questo renderà il costo del debito sempre più elevato, il peso degli interessi crescente e la preoccupazione dei mercati sulla sostenibilità fiscale di lungo periodo degli Stati Uniti sempre più marcata.
Per questo motivo Justin ritiene che i rendimenti a lunga scadenza affronteranno pressioni importanti e, anche se la Fed interrompesse i rialzi, resteranno elevati a causa del contesto fiscale. Ritengo quindi normale aspettarsi nel prossimo futuro rendimenti superiori al 5% sulle scadenze lunghe.
Cosa significa tutto ciò per il mercato azionario? Innanzitutto, favorirà la rotazione dei capitali dalle azioni a crescita elevata verso i titoli con maggiore certezza nei profitti, come già spiegato ieri. Ma ciò a cui prestare particolare attenzione è lo scenario prospettato da White: un ulteriore rialzo dei rendimenti con conseguente flessione sia delle azioni che delle obbligazioni. Se questo dovesse accadere, non si tratterebbe più solo di una rotazione settoriale. Con il livello attuale di leva finanziaria sul mercato, secondo i dati FINRA, in agosto gli investitori avevano preso a prestito circa 1.450 miliardi di dollari dai broker per comprare azioni, il 37% in più di un anno fa. Quindi, se sia azioni sia obbligazioni dovessero scendere, il valore delle garanzie calerebbe, costringendo alcuni investitori a ulteriori margin call o addirittura a liquidazioni forzate, innescando reazioni a catena sul mercato azionario. Pertanto, se i rendimenti dei Treasury dovessero continuare a salire, sarà necessario prepararsi a correzioni nel mercato azionario sul breve termine: non si può dare per scontato che la borsa sia immune, bisogna fare attenzione.
Contattaci
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

UBS: La volontà di Capex delle aziende americane è rimbalzata dopo aver toccato il fondo, ulteriori aumenti dei tassi possono avere un impatto limitato sull'economia
UBS ritiene che gli investimenti tradizionali negli Stati Uniti siano rimasti a lungo in condizioni di stagnazione e attualmente si trovino su livelli bassi, con uno spazio limitato per ulteriori aumenti dei tassi di interesse. Nel frattempo, il flusso di cassa operativo delle aziende è cresciuto del 25%, le risorse interne sono abbondanti e l’impatto dei tassi di interesse sulle Capex potrebbe attenuarsi. Con la propensione agli investimenti che rimbalza dai minimi storici, si osservano segnali di stabilizzazione anche negli investimenti non-AI. Gli investimenti delle aziende americane potrebbero quindi entrare in una fase di recupero.

Al momento della presentazione di Nscale, Bernstein analizza il cloud di potenza AI: CoreWeave (CRWV.US) "sotto-performa il mercato", IREN (IREN.US) "sovra-performa il mercato"
Il nuovo protagonista britannico nel settore della potenza computazionale AI, Nscale, ha presentato ufficialmente il prospetto S1 venerdì scorso. Questo documento, atteso da tempo dal mercato, offre un nuovo riferimento per l'analisi di Bernstein sul modello di business, le barriere competitive e i potenziali rischi della nuova generazione nel campo del cloud di potenza computazionale.
Il dirigente di Dell: "L'agente AI" questa volta è diversa, la carenza di componenti chiave (principalmente memoria e HDD) potrebbe durare più di 5 anni
Jeff Clarke, Chief Operating Officer di Dell Technologies, ha dichiarato che l’AI agent, assumendo un numero crescente di compiti lavorativi, sta aumentando costantemente la domanda di potenza di calcolo e di archiviazione, distinguendo questo ciclo delle infrastrutture AI dai tradizionali cicli di aggiornamento hardware. Entro il 2030, si prevede che la capacità di calcolo dei data center aumenterà di 200 gigawatt, mentre la quantità di Token generati dall’inferenza crescerà di 87 volte, portando a una continua espansione della domanda di infrastrutture.
Prezzi delle criptovalute
Altro


