
Il "carry trade" sul dollaro torna a Wall Street, gli istituti avvertono: serve ancora la collaborazione della Federal Reserve

Wall Street sta puntando nuovamente sul cosiddetto “trade della svalutazione”. La logica di base non è complicata: con il deficit fiscale statunitense che continua a crescere, il debito pubblico che supera i 40 mila miliardi di dollari e i policymaker che cercano di abbassare i rendimenti a lungo termine dei Treasury tramite riacquisti, gli investitori iniziano a temere che il valore reale di dollaro e Treasury venga eroso, orientandosi quindi verso asset considerati “beni duri”, come l’oro.
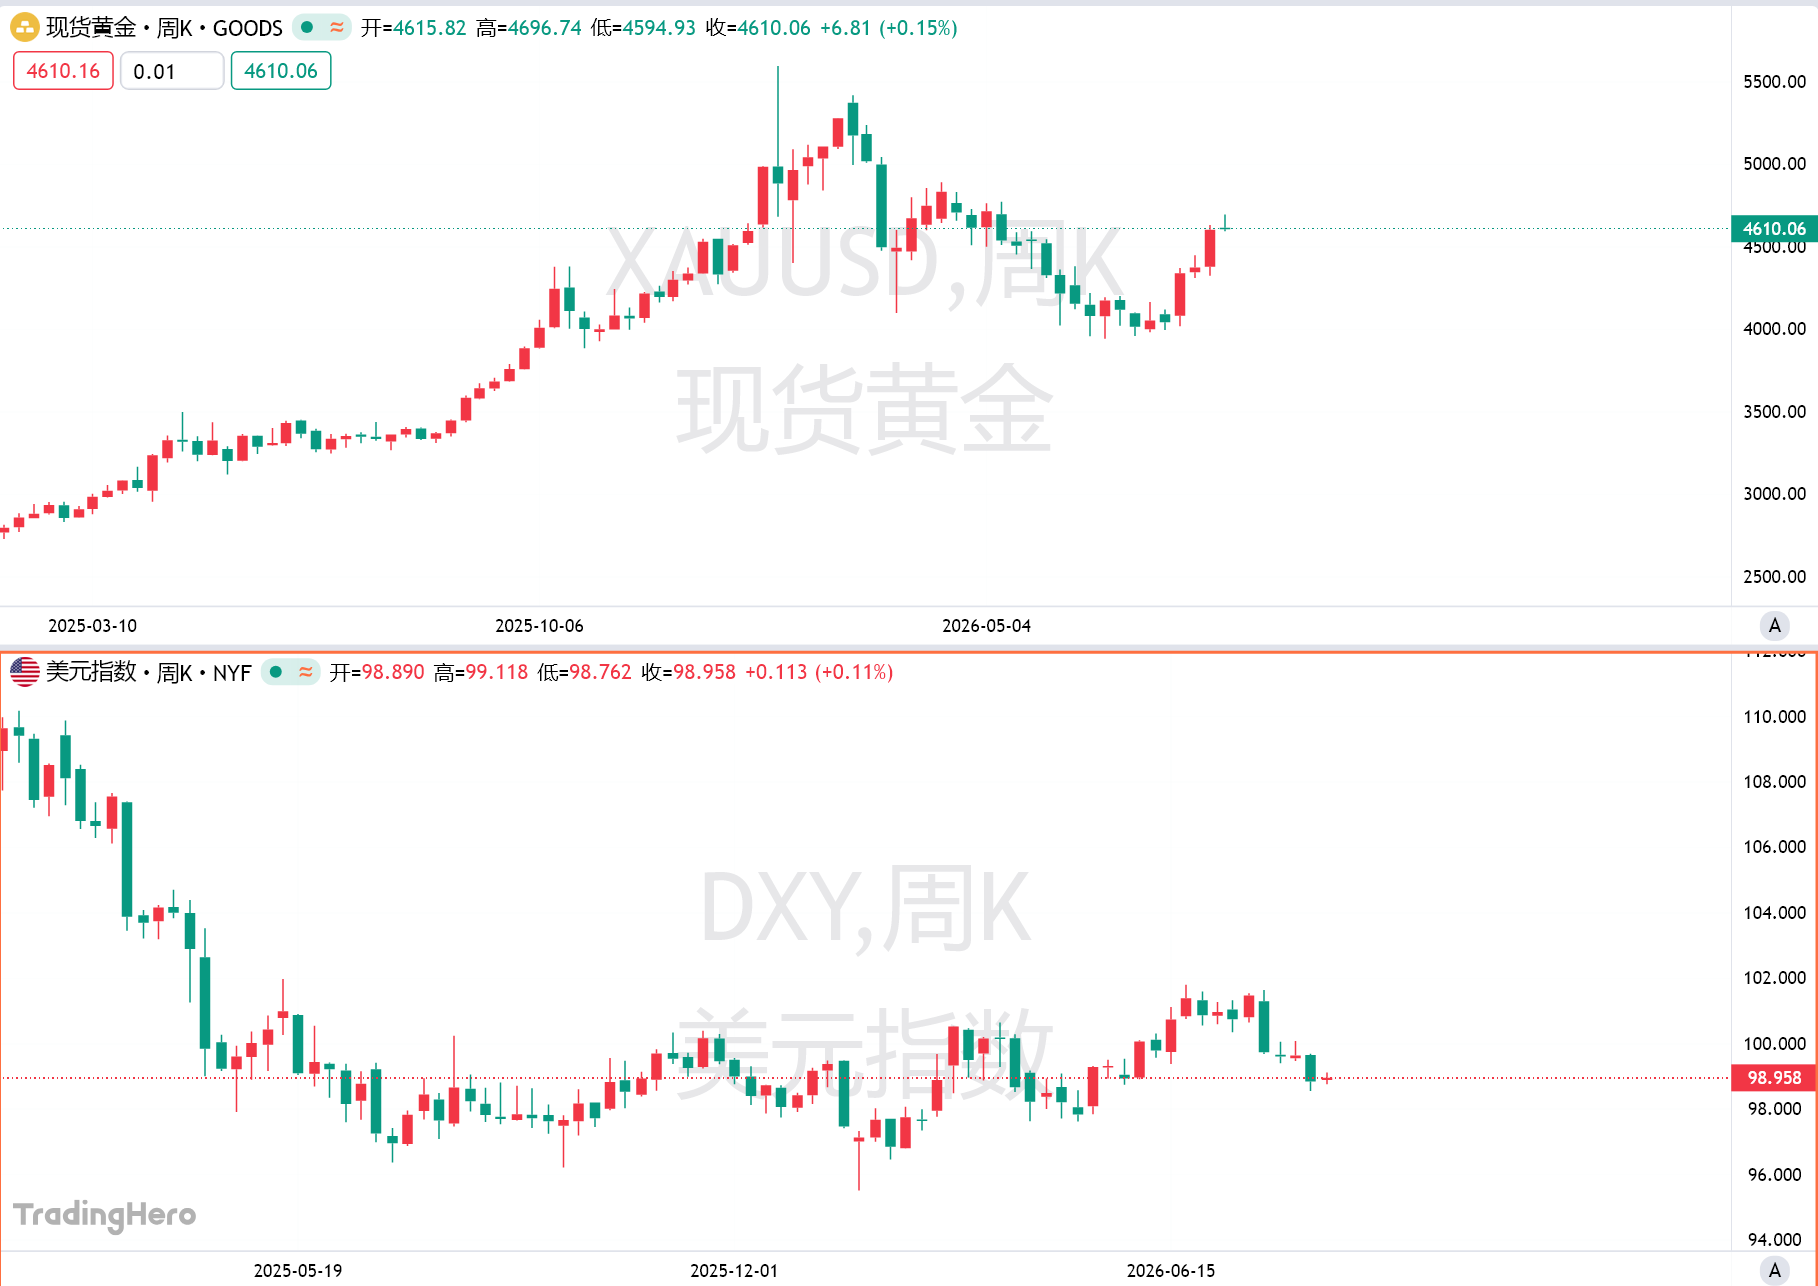
Questa operazione si è chiaramente intensificata negli ultimi tempi. L’oro ha toccato lunedì il massimo di tre mesi, continuando la sua corsa dopo un rialzo superiore al 5% nella settimana precedente, segnando la quinta settimana consecutiva di crescita; ad agosto potrebbe realizzare il maggior aumento mensile dal 1999. Allo stesso tempo, il Dollar Index la scorsa settimana è sceso ai minimi di tre mesi, registrando la terza settimana di calo nelle ultime quattro.
Tuttavia, fino alla chiusura di martedì, l’oro ha risentito delle prese di profitto, perdendo lo 0,9% nella giornata, mentre il mercato attende i dati sull’inflazione degli Stati Uniti e il discorso del presidente della Fed, Kevin Walsh, al Simposio di Jackson Hole di questa settimana.
Stephen Coltman, Head of Macro di 21Shares, sottolinea che il deficit fiscale e la dimensione del debito potrebbero essere più rilevanti rispetto all’ammontare dei riacquisti. Gli importi dei riacquisti comunicati finora dal Tesoro USA sono ancora insignificanti rispetto all’intero mercato dei Treasury, ma il segnale di politica che viene trasmesso è molto forte: quando il governo inizia a intervenire attivamente sui rendimenti a lungo termine dei Treasury, il mercato inevitabilmente si domanda quale forza stia davvero costringendo il Tesoro ad agire.
Il Tesoro punta a ridurre i rendimenti dei Treasury, ma il mercato scommette su un dollaro in difficoltà
La scorsa settimana il Tesoro degli Stati Uniti ha annunciato di aver alzato il limite massimo dei riacquisti di Treasury a lungo termine da 2 a almeno 4 miliardi di dollari. Lunedì, due alti funzionari del Tesoro hanno inoltre rivelato che il Tesoro potrebbe attingere fino a circa 1.000 miliardi di dollari dal Treasury General Account (TGA) per finanziare i riacquisti.
Queste iniziative arrivano in un momento in cui la situazione fiscale statunitense si sta ulteriormente deteriorando. A luglio, il deficit mensile degli Stati Uniti ha raggiunto il livello più alto degli ultimi cinque anni e il debito complessivo del governo federale ha superato per la prima volta i 40 mila miliardi di dollari. Nel frattempo, il rendimento dei Treasury a 30 anni è arrivato al 5,34%, vicino ai massimi da vent’anni e ben al di sopra del 4,82% di fine giugno.
Tuttavia i riacquisti non hanno realmente risolto il problema. I rendimenti sono calati brevemente dopo l’annuncio del Tesoro, ma sono risaliti subito dopo. Ciò significa che gli investitori obbligazionari non ritengono che le misure del Tesoro siano sufficienti a cambiare le forze di fondo che guidano l’aumento dei rendimenti a lungo termine.
Nohshad Shah, Head of EMEA Fixed Income Sales di Citadel Securities, ritiene che tutto ciò abbia tratti di “repressione finanziaria”: il Tesoro può forse impedire un ulteriore calo dei prezzi dei Treasury, ma non può eliminare le pressioni causate da deficit, inflazione e offerta di debito, limitandosi a trasferire tali pressioni su altri mercati.
Se i rendimenti a lungo termine vengono artificialmente abbassati, l’attrattiva del dollaro potrebbe diminuire, i prezzi all’importazione e le condizioni finanziarie ne risentirebbero — con il risultato finale di un rialzo dell’inflazione. Shah avverte che il segnale proveniente dal mercato obbligazionario è molto chiaro: la politica fiscale o monetaria devono essere ulteriormente inasprite.
Ciò implica anche che il mercato sta tornando a scommettere su un rialzo dei tassi della Fed. I Fed Funds futures mostrano che la probabilità di un aumento dei tassi alla riunione Fed di ottobre è salita al 56%, in crescita di oltre 7 punti percentuali rispetto alla scorsa settimana.
L’oro e le valute emergenti pronte a prendere il testimone?
Michael Hsueh, analista di Deutsche Bank, ha affermato lunedì che l’oro potrebbe addirittura superare il target di 4.800 dollari l’oncia, con la nuova direzione della politica del Tesoro che rafforza ulteriormente l’argomentazione rialzista sull’oro.
Il miliardario Ray Dalio suggerisce di mantenere una sovraesposizione su oro e bitcoin e avverte che la spesa incontrollata del governo USA potrebbe alla fine sfociare in una crisi del debito. Dalio ritiene che l’oro possa rappresentare fino al 15% di un portafoglio modello.
Tuttavia, il mercato non è unanime nel considerare il “trade della svalutazione” una tendenza ormai consolidata. Alexander Lis, Head of Investment di Social Discovery Ventures, sostiene che fino a quando non sarà chiaro che la Fed è disposta a cooperare con il Tesoro, non si può puntare pienamente su questa logica.
È interessante notare che il rapporto tradizionale tra Treasury USA e valute emergenti sta cambiando. In passato, un aumento dei rendimenti dei Treasury portava di norma a un dollaro più forte e penalizzava gli asset emergenti; oggi questo collegamento si sta rompendo. Mentre i Treasury a lungo termine sono sotto pressione, le valute emergenti si stanno rafforzando.
La ragione di fondo è che gli investitori temono che, alla fine, il governo statunitense possa alleviare il peso del debito tramite inflazione e politiche più accomodanti — compresi i riacquisti di Treasury. Se il valore reale del dollaro continua a calare, oro e materie prime potrebbero trarne beneficio, e mercati emergenti legati alle risorse come Sudafrica, Colombia e Cile potrebbero vedere maggiori afflussi di capitali.
Nick Rees, Head of Macro Research di Monex Europe, ritiene che se le preoccupazioni per una svalutazione del dollaro continueranno ad aumentare, si creerà un ambiente ancora più favorevole per le valute delle commodity.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le azioni statunitensi aprono in rialzo e oscillano, lo yen rimbalza oltre l'1% durante la sessione, il rendimento dei Treasury americani a 10 anni supera nuovamente il 5,22%, il prezzo del petrolio WTI negli Stati Uniti cala fino a quasi il 3%.
Dopo la pubblicazione del dato sulla fiducia dei consumatori statunitensi, lo S&P 500 e il Nasdaq sono passati in territorio negativo, mentre il Dow Jones sembra poter interrompere una serie di tre ribassi consecutivi, pur rimanendo in calo per la quarta settimana di fila. Meta ha invertito la rotta, scendendo in giornata di oltre il 3%. Il rendimento dei Treasury USA a 10 anni ha superato nuovamente il 5,22%, segnando un nuovo massimo dal 2007 per il terzo giorno consecutivo, mentre il rendimento trentennale ha raggiunto il livello più alto dal 2004. Lo yen/dollaro ha guadagnato l’1,2% durante la giornata, dopo che le autorità giapponesi e statunitensi hanno rilasciato dichiarazioni riguardanti le “preoccupazioni per la debolezza dello yen”. Le aspettative di una soluzione diplomatica tra USA e Iran sono aumentate, fermando così la crescita del prezzo del petrolio dopo due sessioni positive.
La volatilità dei titoli di stato USA aumenta improvvisamente, accendendo l'allarme! Hartnett di Bank of America avverte sul crescente rischio di deleveraging: l'aumento dei rendimenti diventa la principale minaccia per il mercato
Lo stratega della Bank of America, Michael Hartnett, ha avvertito che la recente impennata della volatilità del mercato obbligazionario statunitense sta aumentando il rischio di un più ampio deleveraging nei mercati finanziari.
Il prezzo del diesel negli Stati Uniti è aumentato dell'83% quest'anno! Il capo economista di Apollo avverte: il trasferimento dei costi potrebbe rendere l'inflazione core più persistente, la Federal Reserve non può ignorarlo.
Torsten Slok, capo economista di Apollo Global Management, ha avvertito che la minaccia di inflazione causata dal prezzo del diesel negli Stati Uniti, salito ai massimi storici, potrebbe essere più grave di quanto attualmente percepito dalla Federal Reserve.
Prezzi delle criptovalute
Altro


