
La rupia indonesiana nel pantano

L’Indonesia, come la più grande economia dell’Asia sudorientale, ha visto l’indice composito di Jakarta registrare un crollo del 29% da inizio anno, mentre la rupia indonesiana si è svalutata di oltre il 6% contro il dollaro statunitense. Colpita ripetutamente da un “triplice colpo” su azioni, obbligazioni e valuta, l’Indonesia ha affrontato negli ultimi sei mesi una lotta per mantenere il proprio status di “mercato emergente”. A gennaio di quest’anno, MSCI ha annunciato il congelamento di tutte le modifiche di ribilanciamento degli indici relativi all’Indonesia, escludendo l’introduzione di nuove azioni indonesiane negli indici dei mercati emergenti, e lanciando allo stesso tempo un forte avvertimento: il mercato indonesiano presenta difetti fondamentali in termini di investibilità. Se non verranno corretti entro un determinato termine, l’Indonesia sarà declassata da mercato emergente a mercato di frontiera.
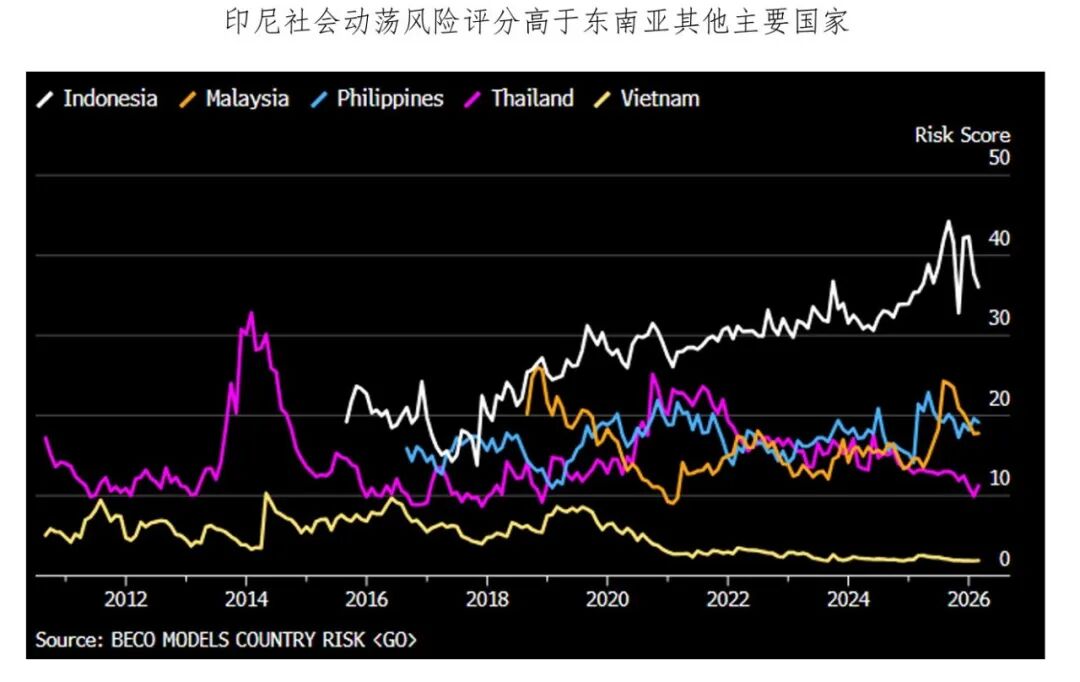
La scorsa settimana MSCI ha deciso infine di mantenere il rating, ma ha abbassato quello della sottovoce “flusso informativo” a negativo. Nel giro di meno di un mese, la banca centrale indonesiana ha aumentato i tassi di 100 punti base portando la rupia a rimbalzare dai minimi storici. La crisi è veramente scongiurata?
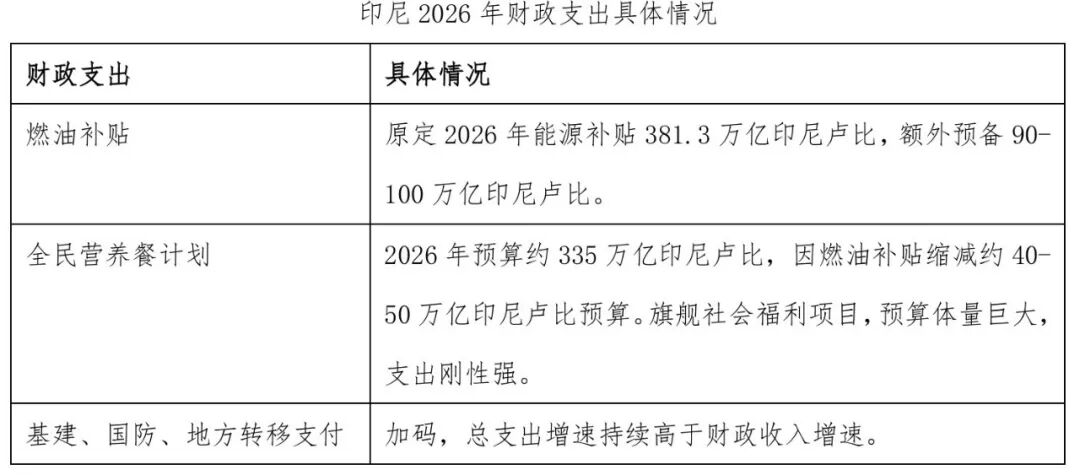
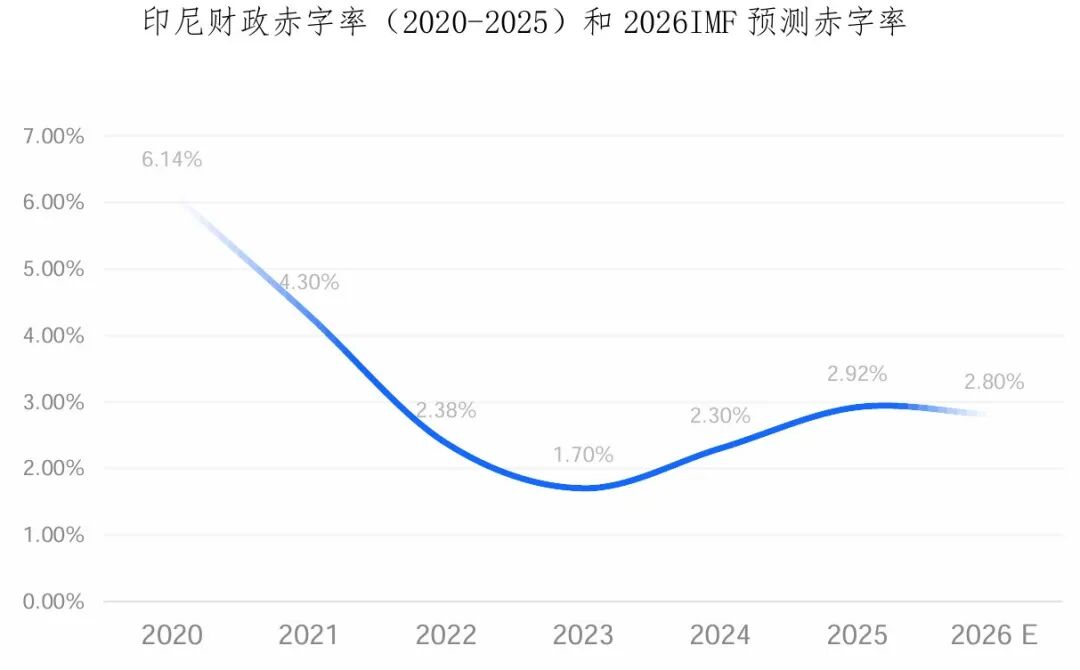
Il disavanzo di bilancio rimane elevato e la valuta è sotto pressione.Secondo la “Legge sul Bilancio Nazionale” indonesiana, il rapporto massimo di disavanzo di bilancio è fissato al 3%, mentre il livello massimo di debito pubblico è al 60%. Nel 2025 il disavanzo fiscale salirà ai massimi post-pandemia (il limite fu temporaneamente sospeso durante l’emergenza sanitaria); il conflitto tra USA e Iran ha fatto aumentare i prezzi internazionali del petrolio, il governo ha dovuto incrementare i sussidi sui carburanti e contemporaneamente sostenere piani di nutrizione per tutti e i progetti infrastrutturali. L’elevato livello di spesa pubblica e la debole crescita delle entrate generano dubbi sulla sostenibilità e l’equilibrio del bilancio nazionale.
Il saldo negativo del petrolio è diventato un fattore di pressione sulla valuta dall’inizio del conflitto tra USA e Iran.In confronto, sia il Brasile che l’Indonesia sono economie emergenti orientate all’export di materie prime, ma le loro valute presentano andamenti opposti. Analizzando la struttura del commercio, il Brasile può contare sulla tecnologia per il petrolio offshore e risulta esportatore netto di greggio. Al contrario, il surplus commerciale indonesiano deriva principalmente da carbone, olio di palma e leghe di nichel, ma la voce petrolio è in forte deficit: la maggior parte dell’energia è importata. L’ascesa dei prezzi del petrolio dopo il conflitto USA-Iran ha accentuato la divergenza nei tassi di cambio delle due valute.
Nell’articolo “La guerra di difesa delle valute asiatiche” abbiamo già spiegato come la banca centrale indonesiana, dall’inizio dell’anno, abbia cercato di intervenire direttamente sui mercati utilizzando le riserve valutarie e adottando misure prudenziali macroeconomiche e controlli sui capitali. La serie di rialzi dei tassi dal mese di maggio ha contribuito a dare respiro alla rupia, ma le ragioni strutturali della sua debolezza non sono cambiate:
(1) Il disavanzo fiscale si amplia mentre il rapporto deficit/PIL resta elevato: sia l’aumento dei tassi che la svalutazione continueranno a esercitare pressione sulle finanze pubbliche;
(2) Le nuove politiche che prevedono l’esclusiva statale sull’export di risorse strategiche (gestite da aziende partecipate dal fondo sovrano, come carbone, olio di palma, leghe di titanio), mirate a incrementare le entrate fiscali, sono controverse sul mercato e potrebbero colpire le esportazioni; inoltre, con il saldo energetico costantemente in negativo, aumenta l’incertezza sul commercio.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La volatilità dei titoli di stato USA aumenta improvvisamente, accendendo l'allarme! Hartnett di Bank of America avverte sul crescente rischio di deleveraging: l'aumento dei rendimenti diventa la principale minaccia per il mercato
Lo stratega della Bank of America, Michael Hartnett, ha avvertito che la recente impennata della volatilità del mercato obbligazionario statunitense sta aumentando il rischio di un più ampio deleveraging nei mercati finanziari.
Il prezzo del diesel negli Stati Uniti è aumentato dell'83% quest'anno! Il capo economista di Apollo avverte: il trasferimento dei costi potrebbe rendere l'inflazione core più persistente, la Federal Reserve non può ignorarlo.
Torsten Slok, capo economista di Apollo Global Management, ha avvertito che la minaccia di inflazione causata dal prezzo del diesel negli Stati Uniti, salito ai massimi storici, potrebbe essere più grave di quanto attualmente percepito dalla Federal Reserve.
Goldman Sachs calcola la scommessa sull'intelligenza artificiale: i sei grandi colossi dovranno guadagnare 1,42 trilioni di dollari in più tra il 2028 e il 2030 per sostenere un ROIC del 15%.
Recentemente, Goldman Sachs ha pubblicato un rapporto di ricerca sull'industria tecnologica degli Stati Uniti, al fine di stimare e dimostrare la ragionevolezza del ROIC derivante dai capitali investiti nell'AI dagli hyperscaler del cloud, determinando la scala economica dell'AI necessaria.
Prezzi delle criptovalute
Altro


