
Il copione finale di Musk? Baird: Fusione tra Tesla e SpaceX concretizzata entro un anno e mezzo, probabilità superiore all’80%

Le aspettative di un'integrazione tra i due principali asset di Elon Musk stanno diventando la principale narrativa a sostegno del prezzo delle azioni Tesla.
SpaceX ha completato la scorsa settimana la più grande IPO della storia, diventando l'asset di maggior valore tra quelli di proprietà di Musk e mettendo sotto pressione gli azionisti di Tesla. Tuttavia, questa IPO ha acceso a Wall Street una nuova scommessa: gli investitori si aspettano che Musk alla fine promuova una fusione tra Tesla e SpaceX, creando un gigante tecnologico capace di competere con Nvidia, Google e Apple.
Questa aspettativa si sta già riflettendo nella valutazione del mercato. Il prezzo delle azioni Tesla è rimasto relativamente stabile da quando SpaceX è stata quotata, ed è tornato a superare i 400 dollari lunedì. Il prezzo delle azioni SpaceX ha chiuso martedì con un leggero aumento dell'1%, dopo essere sceso per tre giorni consecutivi con una perdita di capitalizzazione di 600 miliardi di dollari, segno che l'entusiasmo post-IPO continua a raffreddarsi.
Ben Kallo, analista di Baird, ha definito la fusione tra le due società come il "capitolo finale" e prevede che l'operazione avverrà entro 12-18 mesi, attribuendo a questa possibilità oltre l'80% di probabilità.
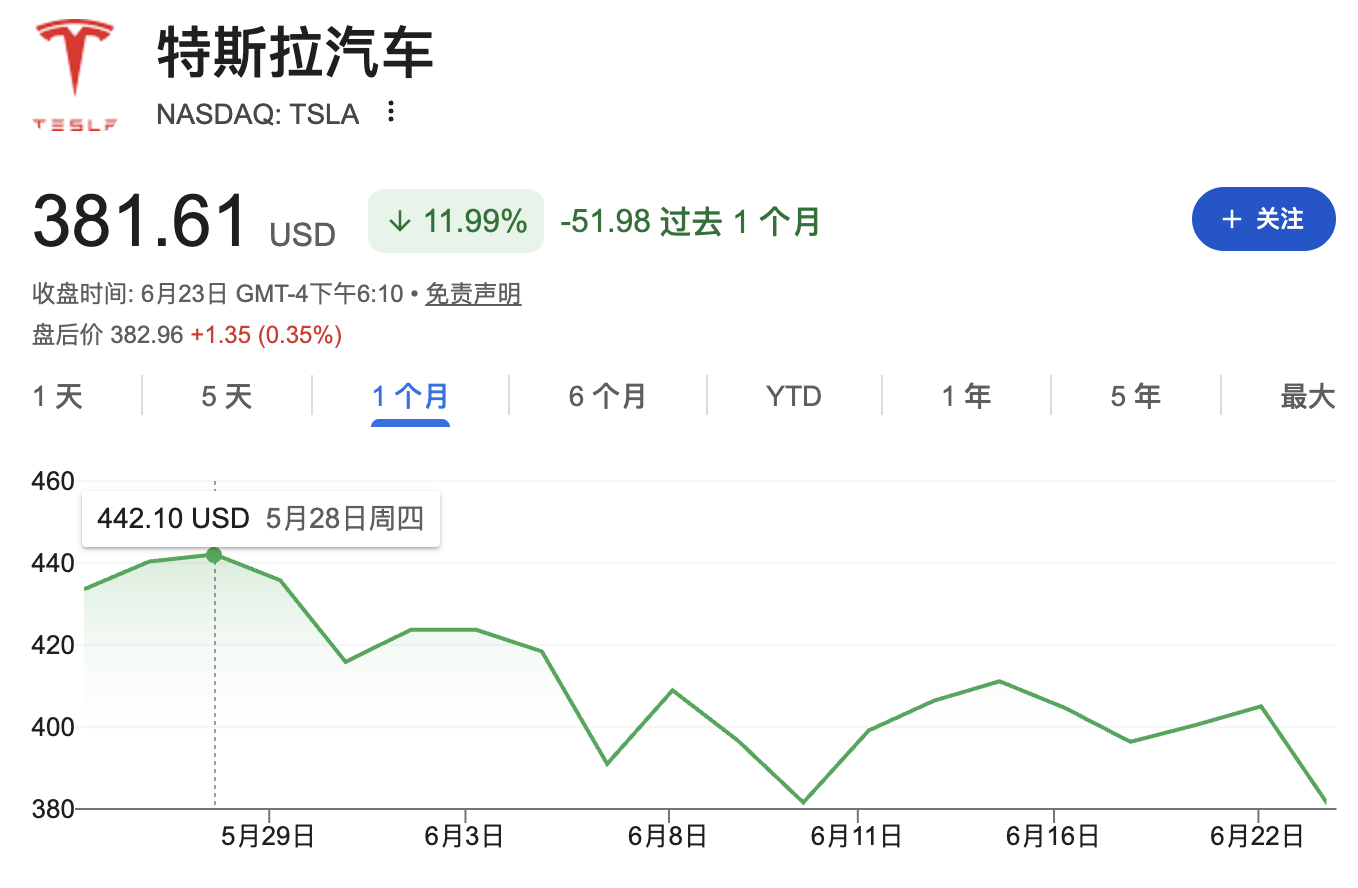
La narrativa della fusione stimola il sentiment del mercato
La quotazione di SpaceX ha cambiato la narrativa del mercato su Tesla.
Ivan Feinseth, Chief Investment Officer di Tigress Financial Partners, ha definito questa IPO un "catalizzatore narrativo" per Tesla. Dave Mazza, CEO di Roundhill Financial che detiene azioni Tesla, afferma che ora è ancora più convinto rispetto a prima della quotazione di SpaceX che le due società potrebbero fondersi. Mazza afferma:
"Per anni, Tesla è stato l'unico modo pubblico per beneficiare del premio Musk, ma ora la situazione è cambiata, perché SpaceX racconta la storia dell'intelligenza artificiale e dello spazio in modo più chiaro. Il fatto che il prezzo di Tesla sia sopra i 400 dollari è dovuto alla formazione di un premio per l'acquisizione."
Kallo scrive nel suo report che, oltre alle aspettative di una fusione con SpaceX, i fattori potenzialmente catalizzanti per Tesla includono i progressi del robot Optimus, un'ulteriore apertura da parte dei regolatori UE alla guida completamente autonoma, l'espansione del business Robotaxi negli Stati Uniti, la commercializzazione del Tesla Semi e nuovi prodotti per il business energia.
L'intelligenza artificiale come punto di contatto chiave, il gap di valutazione resta il maggior ostacolo
Anche se Tesla si concentra su veicoli elettrici e robot umanoidi, mentre SpaceX si dedica a razzi, satelliti ed esplorazione interplanetaria, le loro attività non si sovrappongono molto, ma l'intelligenza artificiale sta diventando il loro elemento di connessione principale.
A febbraio di quest'anno, SpaceX ha acquisito xAI e successivamente ha fondato con Tesla una joint venture di produzione semiconduttori chiamata Terafab, entrando così nel settore dei chip. Kallo sottolinea che entrambe le società condividono un bisogno di crescita su larga scala e la fusione consentirebbe a entrambe di "beneficiare reciprocamente dalle dimensioni maggiori".
La sfida centrale di ogni operazione di fusione resta la determinazione del prezzo, e la forte volatilità della valutazione di SpaceX rende la questione ancora più complessa.
L'analista di Morningstar, Seth Goldstein, ha evidenziato in un report pubblicato prima dell'IPO che la valutazione di SpaceX è variata in modo esplosivo in un solo anno: un anno fa era intorno ai 400 miliardi di dollari, mentre in febbraio al momento dell'acquisizione di xAI era salita a circa 1000 miliardi, di cui circa 250 miliardi attribuiti al segmento AI. Al termine delle contrattazioni di martedì, la capitalizzazione di SpaceX era di 2,05 trilioni. Goldstein scrive nel suo report:
"Dato l'impennata della valutazione di SpaceX prima dell'IPO, dubitiamo che gli azionisti di Tesla saranno disposti ad acquisire azioni SpaceX quando la sua valutazione è molte volte più alta di quella di Tesla."
Goldstein fa notare inoltre che è poco probabile che gli attuali azionisti di SpaceX accettino una forte svalutazione, ma se il prezzo tornasse vicino al suo fair value di 63 dollari, la volontà di concordare potrebbe aumentare su entrambi i fronti.
Goldstein aggiunge che, considerando che Musk agisce spesso rapidamente, "non saremmo sorpresi se una transazione venisse conclusa nel giro di un anno".
Se la fusione non avviene, il premio Musk scompare: Tesla dovrà affidarsi ai fondamentali
Dietro l'ottimismo degli investitori che puntano sulla fusione, i rischi non mancano. Mazza di Roundhill afferma:
"Senza un accordo, Tesla non avrà scorciatoie; ora SpaceX è diventata una strada indipendente per accedere al premio Musk, e Tesla non può più sfruttare quell'entusiasmo: dovrà ottenere risultati concreti nei progetti Robotaxi e Optimus per giustificare il suo prezzo in borsa."
Kallo di Baird prevede per Tesla una consegna di circa 392.900 veicoli nel secondo trimestre, dati che saranno pubblicati prima dell'apertura dei mercati del 2 luglio; per l'intero 2026 si prevedono consegne per 1,68 milioni di unità.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La spesa in capitale per l’AI si avvicina ai 1,7 trilioni di dollari: quale livello di rendimento può essere considerato ragionevole? Goldman Sachs ha fatto i conti
Le spese in conto capitale per l’AI dei principali fornitori statunitensi di servizi cloud sono in forte aumento, suscitando dibattiti sui rendimenti degli investimenti. Secondo il framework di ricerca di Goldman Sachs, sei grandi aziende come Alphabet e Microsoft dovranno generare complessivamente circa 1,42 trilioni di dollari tra il 2028 e il 2030 per raggiungere la soglia del 15% di ROIC sugli investimenti in capacità AI effettuati nel 2026-2027. Attualmente, gli ordini arretrati dei tre principali servizi cloud pubblici hanno già superato i 1,69 trilioni di dollari, fornendo un solido supporto per la monetizzazione futura e la redditività a lungo termine.
Previsioni del mercato azionario statunitense | Tutti e tre i principali future sugli indici in rialzo, azioni dei chip e azioni della comunicazione ottica in aumento nel pre-market, ARM (ARM.US) sale di oltre il 4%
Al momento della pubblicazione, i futures sul Dow Jones sono aumentati dello 0,41%, i futures sull’S&P 500 dello 0,40% e i futures sul Nasdaq dello 0,73%.
Morgan Stanley ritiene che il mercato dell’AI stia raggiungendo un punto di svolta: dalla costruzione della capacità di calcolo alla diffusione industriale, la strategia del bilanciere diventa il filo conduttore per l’allocazione
Morgan Stanley ha pubblicato un rapporto tematico e ha presentato il suo giudizio principale: gli investimenti in AI hanno ormai superato la fase di semplice scommessa sui titoli legati alle capacità di calcolo a monte, entrando in una nuova era di allocazione "a bilanciere" su due fronti.

Prezzi delle criptovalute
Altro


