
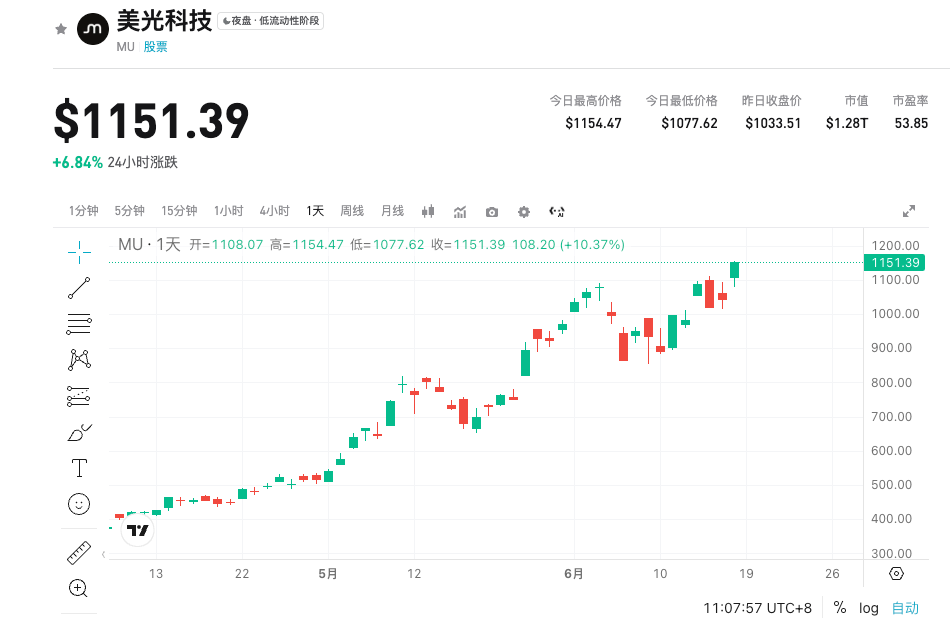
Previsioni sugli utili Q3 FY2026 di Micron Technology (MU): la crescita record trainata dall'IA, già un aumento del 300% quest'anno e ancora seriamente sottovalutata?
 2026/06/22 03:17
1. Punti chiave sull'investimento
Micron Technology prevede di pubblicare a breve la trimestrale FY2026 Q3, con il consenso di mercato che stima ricavi a circa 34,38 miliardi di dollari (+270% su base annua) ed un EPS Non-GAAP a circa 19,72 dollari (in forte crescita).
Il focus principale riguarda la continuità del volume delle memorie di fascia alta come HBM, che nel Q2 ha già segnato ricavi record per 23,86 miliardi di dollari (+196% su base annua) ed EPS di 12,20 dollari. Le guidance per il Q3 puntano a ricavi di 33,5 miliardi di dollari (±750 milioni di dollari) e un margine lordo intorno al 81%, confermando il traino strutturale della domanda AI.
Le attese di Wall Street sono ottimiste: la capacità di HBM della società è già tutta venduta fino a fine 2026, il potere di pricing ed i margini restano elevati, offrendo opportunità significative ai trader attivi, ma attenzione alle oscillazioni tipiche dei business ciclici.
2. Tre principali punti di attenzione
Punto 1: Espansione dei volumi HBM e prodotti high-end, domanda AI costantemente sopra le attese
L’accelerazione della costruzione di data center per AI vede nell’HBM il motore principale. La capacità di HBM della società è tutta coperta da accordi pluriennali; la produzione di massa di HBM4 procede spedita, sostenendo la crescita su tutte le linee di business.
Logica chiave: HBM è un componente fondamentale per le GPU AI, che, essendo in offerta limitata, rafforzano il prezzo di vendita. Ricavi e profitti hanno raggiunto massimi storici nel Q2 e il Q3 dovrebbe confermare la performance sostenuta, con prodotti come SSD per data center trainati dall’esplosione della domanda.
Indicatori chiave: volume/distribuzione e incidenza dei ricavi HBM, DRAM e NAND ASP (prezzo medio di vendita). Se la delivery effettiva e il margine lordo superano le previsioni, la fiducia nella crescita strutturale si rafforzerà, spingendo il prezzo delle azioni verso l’alto.
Punto 2: Margini lordi e redditività ai massimi storici
Nel Q2 il margine lordo Non-GAAP ha già toccato circa 75%, la guidance per il Q3 sale al 81%, con un EPS previsto di 19,15 dollari (±0,40 dollari), ben oltre i livelli storici.
Logica chiave: la combinazione di prodotti di fascia alta guidati dall’AI, offerta limitata e rigido controllo dei costi sta rompendo il tipico ciclo “crescita-contrazione” delle memorie tradizionali, portando margini nettamente migliorati.
Indicatori chiave: margine lordo, margine operativo, crescita EPS anno su anno e quarter su quarter. Il piano CapEx della società si espande (> 25 miliardi di dollari per il FY2026), sostenendo la capacità a lungo termine ma mantenendo un equilibrio stretto a breve.
Punto 3: Bassi multipli e vantaggi nel comparativo di settore
Nonostante la crescita esplosiva dei risultati, la valutazione resta relativamente bassa (sia storicamente che rispetto ai peer). Il prezzo delle azioni è già aumentato considerevolmente quest'anno, ma il tema AI suggerisce ulteriore spazio di ri-valorizzazione.
Logica chiave: le preoccupazioni sulla ciclicità dello storage frenano l’espansione dei multipli, ma la domanda AI in cloud garantisce supporto strutturale. Il confronto con titoli “growth” come Nvidia ne evidenzia l’ottimo rapporto rischio/rendimento.
Indicatori chiave: PE stimato, quota di mercato HBM, dati CapEx dei cloud provider. Se Q3 sorprenderà ancora, la logica del re-rating potrebbe rafforzarsi ulteriormente.
3. Rischi e opportunità coesistono
Catalizzatori rialzisti:
- Ricavi reali del Q3, margine lordo ed avanzamento di HBM4 sopra consenso rafforzano potere di pricing e la forza della domanda.
- Guidance annuale alzata o implementazione CapEx fedele rafforzano la fiducia attraendo nuovi capitali.
- Il miglioramento sincronizzato della domanda finale (server, elettronica di consumo) offre una crescita diversificata oltre le attese.
Rischi ribassisti:
- L’aumento dell’offerta comporta pressione sui prezzi e rinnovate preoccupazioni sul ciclo.
- Fattori macro o geopolitici influiscono sui CapEx downstream, rallentando lo smaltimento delle scorte.
- L’intensificarsi della concorrenza o ritardi tecnologici mettono a rischio market share e sostenibilità dei margini.
4. Suggerimenti sulla strategia di trading
- Logica long: La trimestrale del Q3 conferma margini lordi elevati e domanda sostenibile, rafforzando la narrativa sui volumi HBM. Accelerazione del re-rating offre buone opportunità d’ingresso, con maggiore leva nei prodotti strutturati.
- Rischio short: Se la guidance è prudente o emergono segnali di picco dei margini, le prese di profitto potrebbero innescare correzioni di breve.
- Dati chiave: Ricavi, margine lordo, guidance relativa ad HBM, EPS, aggiornamenti CapEx e outlook sull’anno fiscale.
- Suggerimenti operativi: Prestare attenzione alla volatilità pre e post earnings; partecipare gradualmente dopo la pubblicazione di notizie positive. Applicare rigorose regole di risk management regolando la posizione in base ai dati di mercato in tempo reale.
*Disclaimer: Quanto sopra è solo a scopo informativo e non costituisce consiglio di investimento. Si prega di prendere decisioni considerando le ultime comunicazioni ufficiali, le analisi professionali e la propria situazione personale.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La tendenza dell'AI sta rimodellando il panorama della produzione di wafer! UBS: l'esplosione della domanda accelera l'espansione dei processi avanzati, mentre i processi maturi entrano in un ciclo ascendente
Secondo un recente rapporto pubblicato da UBS, nel mercato della produzione di chip, la dimensione del mercato servibile (TAM) del nodo N2 (2 nanometri) supera di gran lunga le aspettative, la produzione di massa del nodo A14 (1,4 nanometri) sta accelerando e il ciclo di crescita delle tecnologie mature è già iniziato.
L’iPhone pieghevole da 1999 dollari è pronto al lancio, ma Apple (AAPL.US) è stata condannata a pagare oltre 5,7 miliardi di dollari per violazione di brevetto.
In un momento in cui Apple sta intensificando gli investimenti nei settori degli schermi pieghevoli e dell'intelligenza artificiale, l'azienda si trova ad affrontare una sentenza di risarcimento superiore a 5,7 miliardi di dollari relativa ai brevetti sulla tecnologia aptica. Il 25 settembre, una giuria federale della California ha stabilito che il Taptic Engine, utilizzato in alcuni iPhone e Apple Watch, viola due brevetti di Taction Technology.
Le prospettive di apertura dello Stretto di Hormuz rimangono incerte, pressione sui bond asiatici: il rendimento dei JGB a 2 anni si avvicina al 2%, il rendimento dei bond sudcoreani a 3 anni sale ai massimi dal 2022
I prezzi del petrolio sono elevati, mentre i rendimenti delle obbligazioni a breve termine in Corea e Giappone stanno aumentando.
Il peso del 5% dei Treasury USA grava sugli asset globali, ma i titoli di Stato australiani offrono una finestra di opportunità? Il gigante del reddito fisso Pimco afferma che le aspettative di rialzo dei tassi sono troppo aggressive.
Pacific Investment Management Company (Pimco) ha un atteggiamento costruttivo nei confronti delle obbligazioni australiane, ritenendo che il mercato abbia sovrastimato le aspettative di aumento dei tassi d'interesse. Pimco afferma che il ciclo di rialzo dei tassi in Australia è già "pienamente prezzato" e che iniziano a emergere crepe nell'economia, rendendo le obbligazioni australiane particolarmente attraenti, soprattutto nella parte della curva dei rendimenti tra 5 e 10 anni.
Prezzi delle criptovalute
Altro


