
Sottoperformanti per 17 anni consecutivi! Quando le materie prime/gli stock usciranno dal ciclo super-ribassista storico?

Dal 2025, il mercato delle materie prime ha vissuto una delle fasi rialziste più forti degli ultimi anni. Alimentati dai dazi sulle materie prime critiche imposti da Trump, dai conflitti tra Stati Uniti e Iran e dall'espansione della catena industriale dell'Intelligenza Artificiale, i prezzi principali di oro, argento, rame, petrolio e altre commodity sono aumentati su tutta la linea. Tuttavia, dal punto di vista della valutazione relativa e della prospettiva storica, le materie prime rimangono fortemente sottovalutate rispetto all’S&P 500.
Attualmente, il rapporto tra l’indice S&P GSCI (Goldman Sachs Commodity Index) Total Return e l’S&P 500 è solo 0,74, ben al di sotto della media storica di lungo periodo di 3,87. Analizzando la performance relativa su dieci anni tra commodity e azioni, la storia mostra un chiaro modello di lungo ciclo: dal 1969 al 1980, stagflazione e crisi petrolifera portarono le materie prime a sovraperformare costantemente le azioni; dal 2000 al 2008, l’industrializzazione della Cina e il deprezzamento del dollaro generarono nuovamente un mercato toro delle risorse. Dal 2008, invece, le materie prime sottoperformano le azioni da 17 anni consecutivi, una durata superiore alla maggior parte dei precedenti cicli negativi. Fatta eccezione per il rimbalzo temporaneo causato dalla pandemia del 2020 e la prevista stretta dell’offerta tra il 2025-2026, la performance relativa delle materie prime rispetto al mercato azionario è rimasta su livelli minimi a lungo termine.
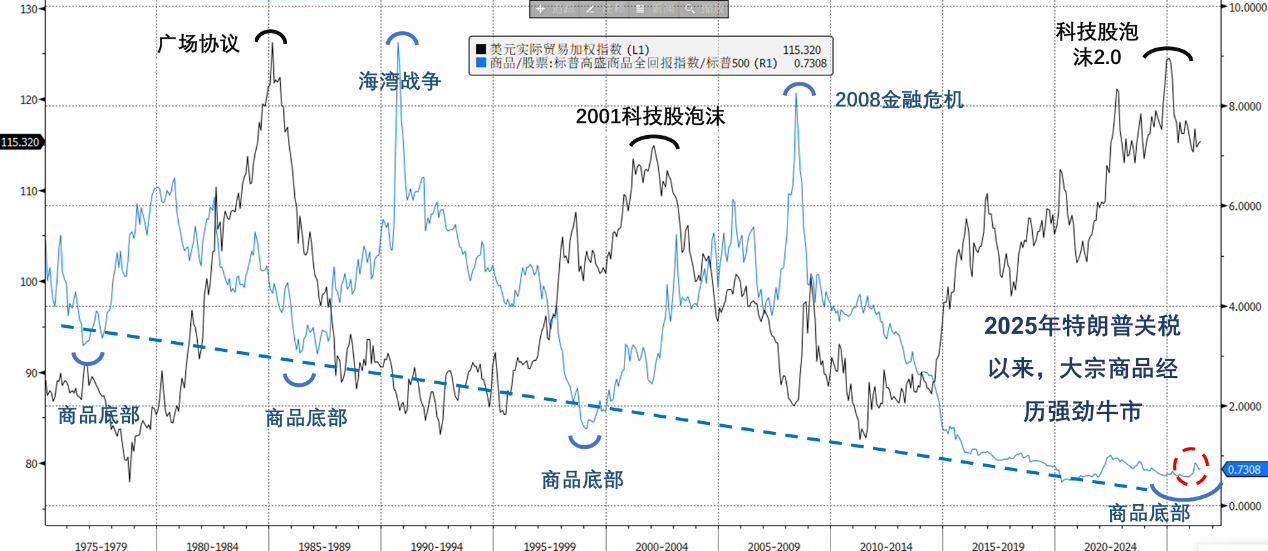
Attualmente, il potere d'acquisto effettivo delle materie prime rispetto alle azioni statunitensi si trova al livello più basso dal 1970; la sottovalutazione delle attività reali rispetto agli asset finanziari non è mai stata così estrema. Tuttavia, le logiche di fondo che sostengono il superciclo rimangono solide: carenza degli investimenti in conto capitale sulle materie prime nel lungo termine, accumulo di investimenti arretrati; offerta poco flessibile, l’espansione della capacità mineraria non può essere realizzata rapidamente; domanda strutturale robusta di metalli industriali causata dall’AI e dalla transizione energetica, oltre alla narrativa di lungo periodo dell’oro come sostituto del credito in dollari USA, elementi tutti ancora intatti.
Ma la questione principale è se questo rialzo delle materie prime nel 2025-2026 segni davvero l’inizio di un ciclo toro di lungo periodo o solo un rimbalzo temporaneo privo di fondamentali solidi. Per quanto tempo le commodity continueranno a lavorare in una fascia bassa rispetto al mercato azionario USA?
La super stretta cambia tutto
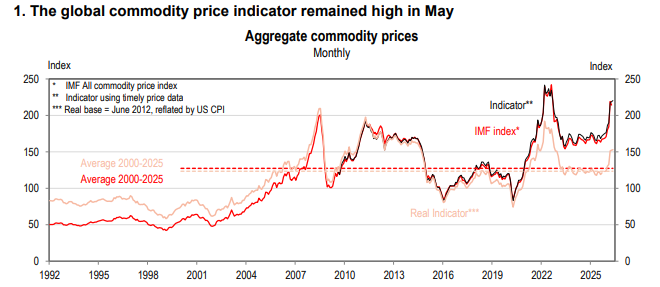
Va sottolineato che questa fase rialzista delle commodity è più che altro guidata da una super stretta dovuta a interruzioni estreme dell’offerta: la chiusura prolungata dello stretto di Hormuz ha causato l’uscita quotidiana di circa 14 milioni di barili di petrolio, grandi flussi di prodotti raffinati e una parte della capacità produttiva di alluminio del Medio Oriente dalla rete di circolazione globale; mentre l’offerta energetica globale si restringe, nei paesi produttori di risorse chiave come alluminio, nichel, litio - necessari per la sicurezza energetica e la transizione verde - cresce il nazionalismo delle risorse. Il nazionalismo delle risorse continua ad aumentare. Nel frattempo, la domanda globale non cresce in parallelo.
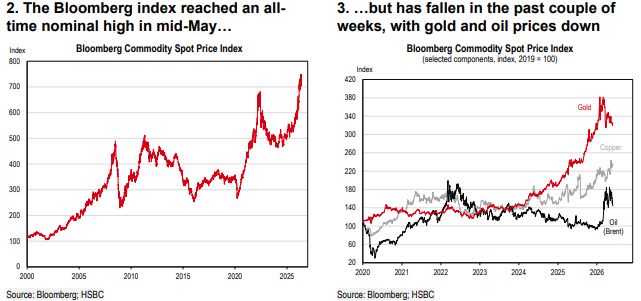
Questa situazione rappresenta un importante indizio per gli investitori: forse le materie prime stanno perdendo il proprio ciclo indipendente, diventando invece “marionette” del mercato azionario statunitense.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La svendita dei titoli di stato a lunga scadenza continua! Il rendimento dei Treasury USA a 10 anni supera nuovamente il 5,2%: lo scontro tra la “crescita degli agenti intelligenti” e “l’aumento dei costi di finanziamento” si intensifica
Lunedì, poiché il presidente degli Stati Uniti Donald Trump ha respinto la recente proposta dell'Iran di riaprire lo stretto di Hormuz, si sono intensificate le preoccupazioni riguardo all'inflazione, portando a un aumento dei prezzi del petrolio e a una nuova vendita dei titoli di stato americani.
Le banche hanno guadagnato per anni grazie ai fondi inattivi, ora gli agenti AI stanno per cambiare tutto?
Per anni, le banche hanno tratto profitto dai fondi inattivi dei clienti, ma gli agenti AI potrebbero cambiare questa situazione.
Goldman Sachs: Le azioni statunitensi mostrano una “forte performance degli indici, ma bassa fiducia”; il recupero dei titoli sottovalutati potrebbe diventare il tema principale della prossima fase
Goldman Sachs ha dichiarato che il mercato azionario statunitense mostra attualmente una dinamica insolita: mentre gli indici registrano performance forti, la fiducia degli investitori rimane debole. Questo indica che il mercato ha ancora potenziale di crescita ulteriore e che i titoli rimasti indietro rispetto ai principali leader dell’IA potrebbero beneficiare di un recupero nei prezzi.

Prezzi delle criptovalute
Altro


