
Previsione dei risultati finanziari Q1 2026 di Meta Platforms (META): crescita pubblicitaria guidata dall'AI vs alti costi di capitale
 Bitget2026/04/28 09:33
1. Punti chiave per gli investimenti
Meta Platforms (META) pubblicherà il bilancio del primo trimestre 2026 dopo la chiusura dei mercati statunitensi il 29 aprile 2026 e terrà una conference call. Il consenso di mercato prevede un fatturato di circa 5,54 miliardi di dollari (+31% su base annua, con un intervallo compreso tra 5,536 e 5,549 miliardi di dollari) e un EPS rettificato di circa 6,67-6,73 dollari (+4-5% su base annua). Si tratta del quattordicesimo trimestre consecutivo, potenzialmente, in cui il fatturato supera le aspettative, con un ritmo di crescita che potrebbe avvicinarsi al livello più rapido degli ultimi cinque anni.
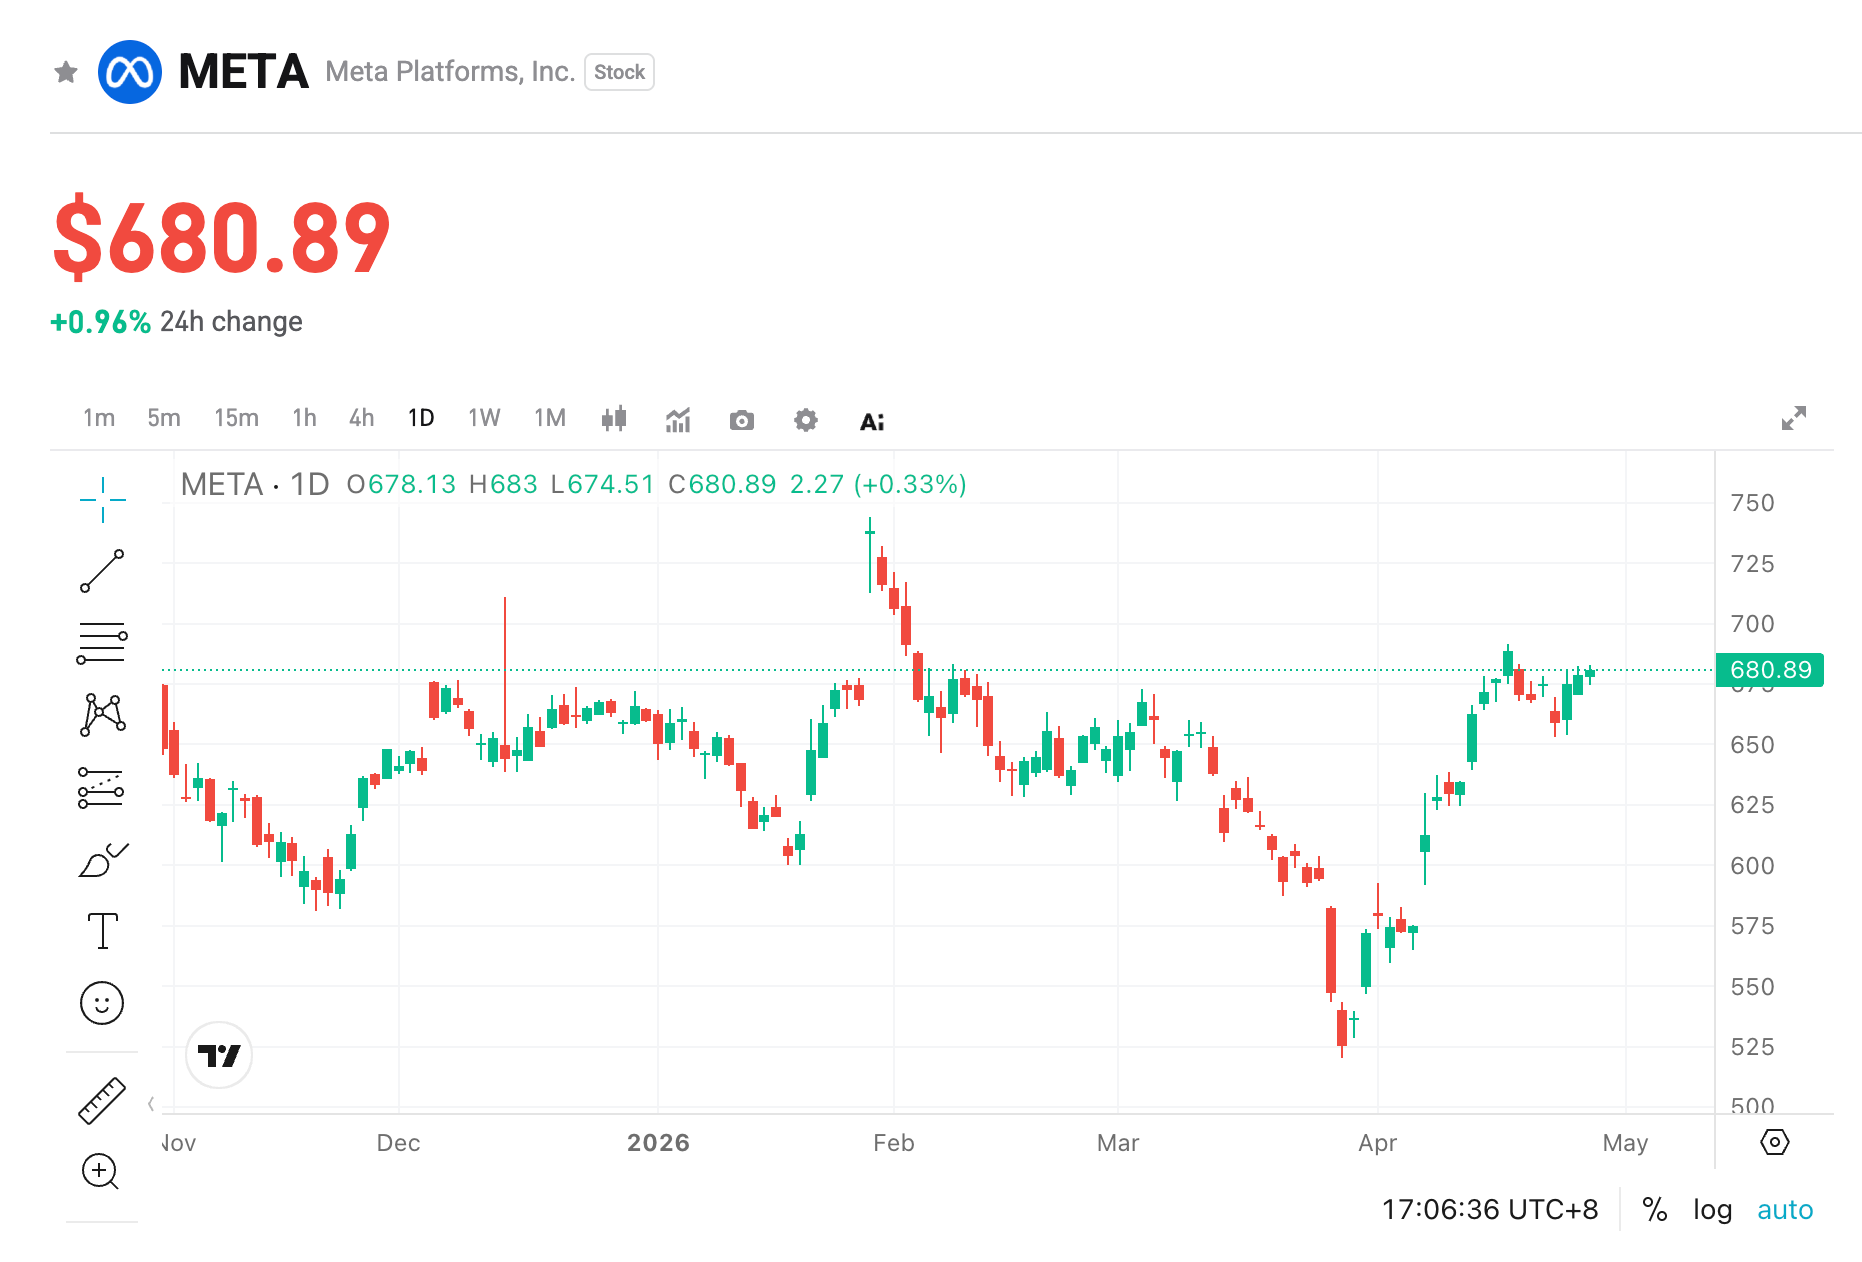
Il focus principale resta sull'efficacia dell'ottimizzazione AI nella pubblicità e se possa continuare ad accelerare i ricavi, compensando la pressione sui costi dovuta ai 115-135 miliardi di dollari di spese in conto capitale previste per l’anno. Nonostante l'incertezza del contesto macroeconomico, l'attività pubblicitaria di Meta mostra una forte resilienza, offrendo opportunità di volatilità significative ai trader.
2. Quattro punti focali
Punto focale 1: Crescita del business pubblicitario e monetizzazione AI
Le entrate pubblicitarie core di Meta sono stimate a 5,393 miliardi di dollari (+30% su base annua), grazie a strumenti AI come Advantage+ che migliorano il ROI degli inserzionisti e all'aumento dell'engagement sulle piattaforme come Reels/Threads/WhatsApp. Ciò è direttamente collegato alla capacità di Meta di mantenere la leadership nel competitivo mercato pubblicitario digitale.
Se la crescita reale supera le aspettative, rafforzerà la fiducia del mercato nel ritorno a lungo termine dell’AI; diversamente, potrebbe sollevare dubbi sulla sostenibilità della crescita, influenzando immediatamente la reazione del prezzo delle azioni.
Punto focale 2: Spese in conto capitale e controllo dei costi
L’azienda ha previsto spese in conto capitale per l’anno tra 115-135 miliardi di dollari, con il Q1 che mostrerà gli effetti iniziali degli investimenti in data center AI e chip. Si prevede che le spese operative continuino a salire, ponendo all’attenzione la capacità del management di bilanciare crescita e investimenti.
Gli investitori si concentreranno sull’andamento del margine operativo. Se la crescita dei costi rimane controllata, il mercato la vedrà come un investimento sulla competitività futura; in caso contrario, potrebbe aumentare la pressione sulla valutazione.
Punto focale 3: Crescita utenti e ecosistema prodotto
La crescita degli utenti attivi giornalieri (DAU) e mensili (MAU), oltre ai progressi nei test degli abbonamenti a pagamento su WhatsApp, sono indicatori chiave della fidelizzazione della piattaforma e delle nuove strategie di monetizzazione. La raccomandazione dei contenuti tramite AI e l'espansione verso hardware come smart glasses saranno argomenti principali della conference call.
Dati utente robusti sosterranno l'espansione della valutazione, mentre segnali di rallentamento potrebbero essere interpretati come una maggiore pressione competitiva.
Punto focale 4: Guidance Q2 e prospettive annuali
Il mercato si attende una guidance per il Q2 vicina a 5,96 miliardi di dollari (+25% circa su base annua). Le indicazioni della gestione sulla crescita annuale, i tempi di ritorno dell’investimento in AI e i rischi geo/macroeconomici saranno determinanti per l’orientamento del sentiment di mercato dopo il bilancio.
3. Rischi e opportunità
Catalizzatori al rialzo:
1. Ricavi pubblicitari superiori alle attese, con significativo miglioramento delle conversioni tramite strumenti AI.
2. Controllo dei costi migliore delle attese, con margini che mostrano resilienza.
3. Progressi superiori alle aspettative dei modelli AI come Muse Spark, con chiare prospettive di monetizzazione.
Rischi al ribasso:
1. Conflitti geopolitici (ad esempio eventi legati all’Iran) che causano una riduzione temporanea dei budget pubblicitari.
2. Spese in conto capitale o costi operativi molto superiori alle previsioni, riducendo i margini di profitto.
3. Evoluzione negativa di regolamentazioni/azioni legali, aumentando l’incertezza.
4. Consigli per la strategia di trading
Logica long: Ricavi ed EPS superiori alle aspettative, guidance Q2 forte, il racconto sulla monetizzazione AI rafforzato e costi sotto controllo possono spingere il prezzo delle azioni verso i massimi recenti e sostenere il rally.
Rischi short: Se la crescita dei ricavi non raggiunge il 31% o la pressione sui costi è troppo elevata, soprattutto in un contesto macro incerto, il prezzo delle azioni potrebbe ritornare rapidamente al livello di supporto chiave.
Dati chiave:
1. Ricavi totali e entrate pubblicitarie (tasso di crescita YoY)
2. EPS rettificato e margine operativo
3. Realizzazione effettiva delle spese in conto capitale
4. Indicatori di attività degli utenti e guidance Q2
Consigli operativi:
1. Prima del bilancio, si può considerare un posizionamento leggero o strategie di opzioni per cogliere la volatilità;
2. Scenario positivo: in caso di risultati superiori alle attese, si può considerare di ridurre la posizione sui massimi o adottare strategie call rolling;
3. Scenario prudente: se la guidance è debole, conviene osservare segnali di rimbalzo nei pressi dei livelli di supporto.
-
Trading contratti azionari USA sempre senza commissioni, estrazioni a premi ogni settimana
-
Partecipando, hai la possibilità di ricevere gratuitamente azioni popolari come TSLA, NVDA
Disclaimer: Il contenuto sopra riportato è solo a scopo informativo e non rappresenta un consiglio d’investimento. Investire comporta rischi, entrare nel mercato richiede prudenza. Si prega di prendere decisioni tenendo conto della propria tolleranza al rischio e delle informazioni di mercato più recenti.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: Non aspettate le elezioni di metà mandato, il mercato “Goldilocks” potrebbe accendere prima del previsto il rally di fine anno delle azioni USA
Goldman Sachs ritiene che il mercato abbia sovrastimato i rischi di stagflazione e di elevati rendimenti; l'effetto dei dazi si sta attenuando, l'energia potrebbe favorire la deflazione e la consumerizzazione dell'AI porterà a una riduzione dei costi, spingendo l'inflazione verso il basso. Sebbene la crescita rallenti, la redditività core rimane forte, mentre lo spazio di manovra delle banche centrali è limitato. In uno scenario "Goldilocks", il FOMO sull'AI si riaccende e non è necessario attendere le elezioni di medio termine: il rally "Goldilocks" potrebbe anticipare il trend di fine anno delle azioni USA.
Il rapporto del terzo trimestre è imminente, Samsung Electronics e SK Hynix affrontano aspettative "estremamente elevate", mettendo alla prova il "mercato globale dell'AI".
L'ondata dell'AI sta guidando un "super ciclo" globale dei semiconduttori; Samsung e SK Hynix potrebbero vedere il loro utile operativo combinato per il terzo trimestre avvicinarsi al record storico di 190 mila miliardi di won sudcoreani. La competizione per la HBM4 si sta intensificando, mentre l'aumento di dieci volte della domanda di larghezza di banda di memoria da parte dell'AI generativa trasforma la memoria stessa nel vero "sangue" dei data center AI. Due imminenti rapporti finanziari determineranno se questa prosperità sia solo un fenomeno temporaneo o il segnale di una rivoluzione strutturale che rimodellerà le infrastrutture tecnologiche.

Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
Prezzi delle criptovalute
Altro


