
Punti salienti del rapporto finanziario Q1 2026 di Netflix: ricavi in crescita del 16% oltre le previsioni, EPS in aumento dell'86%, ma guidance del Q2 debole, titolo crolla quasi del 10% dopo la chiusura
 Bitget2026/04/17 01:11
Punti chiave
Netflix (NFLX) ha registrato risultati complessivi del Q1 2026 superiori alle aspettative del mercato, con entrate e reddito operativo leggermente sopra le previsioni e un EPS nettamente al di sopra (guidato da una voce straordinaria). Tuttavia, la guidance Q2 è risultata inferiore alle attese e non è stato rivisto al rialzo l'obiettivo del margine operativo annuale, portando il titolo a perdere fino al 10% nel trading after hours. Le principali forze trainanti sono state ricavi da abbonamenti superiori al previsto, l'espansione continua del business pubblicitario e una crescita a doppia cifra delle entrate nelle varie regioni; al contempo, le preoccupazioni legate al costo dell'ammortamento dei contenuti e l'imminente uscita del presidente Reed Hastings hanno sollevato dubbi sulla sostenibilità della crescita tra gli investitori.
Bitget supporta ora il contratto a leva Netflix NFLXUSDT 20X , consentendo operazioni long e short, con potenziali guadagni maggiori!
Analisi dettagliata
- Performance complessiva di fatturato e utili
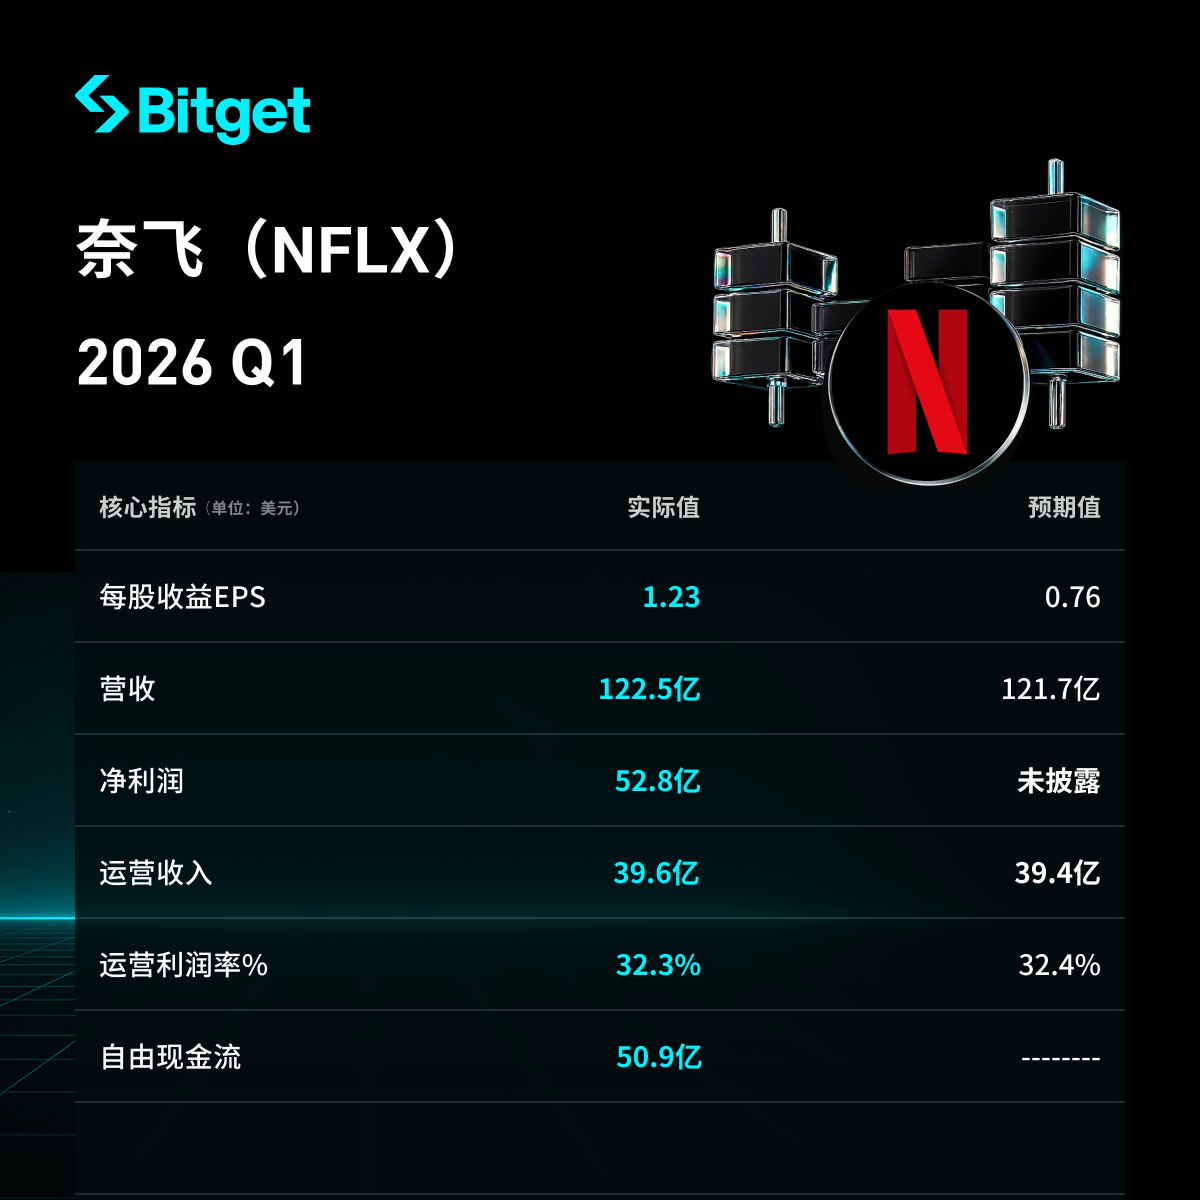
- Ricavi: 12,25 miliardi di dollari, in crescita del 16% su base annua (inferiore al 17,6% di Q4 2025), superiore alle previsioni degli analisti di 12,17 miliardi di dollari.
- Utile per azione (EPS): 1,23 dollari, in aumento dell’86% YoY, nettamente oltre le previsioni degli analisti di 0,76 dollari (+61,8%).
- Utile netto: 5,28 miliardi di dollari, in crescita dell’81,7%, inclusa una voce straordinaria di 285 milioni di dollari (compresi 280 milioni relativi alla penale per l’acquisizione annullata di Warner Bros.).
- Reddito operativo: 3,96 miliardi di dollari, in crescita del 18%, leggermente al di sopra delle attese di 394 milioni di dollari.
- Margine operativo: 32,3% (leggero aumento annuo dal 31,7%, ma leggermente inferiore alle attese del 32,4%).
- Free cash flow (FCF): 5,09 miliardi di dollari; flusso di cassa operativo: 5,29 miliardi di dollari.
- Altro: nel Q1 sono state riacquistate 13,5 milioni di azioni, per un valore di 1,3 miliardi di dollari; liquidità e equivalenti di fine trimestre pari a 12,3 miliardi, debito totale di 14,4 miliardi, debito netto di 2,1 miliardi.
- Andamento del segmento abbonamenti e pubblicità
- Ricavi da abbonamenti: supportati da crescita base utenti, aumento dei prezzi (il piano standard senza pubblicità aumenta di 2 dollari, fino a 20 dollari/mese) e dal piano con pubblicità, superiori alle previsioni aziendali.
- Business pubblicitario: definita “seconda curva di crescita”, numero di inserzionisti in aumento del 70% YoY oltre 4.000 clienti; nei paesi con piano pubblicitario, oltre il 60% dei nuovi utenti opta per questa opzione. L’obiettivo dei ricavi pubblicitari per l’intero 2026 resta a 3 miliardi di dollari (il doppio rispetto al 2025).
- Drivers: crescita abbonati, aggiustamenti prezzo e penetrazione del piano pubblicitario; in programma il lancio di strumenti di misurazione e attribuzione basati su dati di prima parte e più formati pubblicitari e contenuti live.
- Altri segmenti di business (breakdown geografico dei ricavi)
- UCAN (USA+Canada): 5,245 miliardi di dollari, +14% su base annua.
- EMEA (Europa, Medio Oriente, Africa): 3,998 miliardi di dollari, +17% YoY (12% a cambio costante).
- LATAM (America Latina): 1,497 miliardi di dollari, +19% YoY (18% a cambio costante).
- APAC (Asia Pacifico): 1,509 miliardi di dollari, +20% YoY (19% a cambio costante), con il Giappone particolarmente performante (record giornaliero di registrazioni grazie all’evento WBC). Tutte le regioni hanno registrato una crescita a doppia cifra, con l’APAC che mostra il tasso più elevato.
- Spese in conto capitale e programma di remunerazione agli azionisti
- Nel Q1 sono state riacquistate azioni per 1,3 miliardi di dollari; autorizzazione residua di 6,8 miliardi.
- Aree chiave d’investimento: espansione del business pubblicitario (nuovi strumenti, più formati), contenuti live (es. successo della WBC in Giappone), diversificazione dei contenuti e miglioramento dell’esperienza prodotto.
- Pressione futura sui costi: il costo dell’ammortamento dei contenuti avrà il picco di crescita nel Q2, con un calo nel secondo semestre a livelli medi-su-bassa singola cifra.
- Indicazioni Q2 2026
- Ricavi: 12,57 miliardi di dollari, crescita del 13,5% annua, inferiore alle previsioni degli analisti di 12,64 miliardi.
- EPS: 0,78 dollari, sotto le stime degli analisti di 0,84 dollari.
- Margine operativo: 32,6% (in calo rispetto al 34,1% del Q2 2025), soprattutto per la pressione dei costi di ammortamento contenuti al massimo nel Q2.
- Guidance annuale inalterata: margine operativo obiettivo 31,5% (non rivisto al rialzo, leggermente inferiore alle attese degli analisti del 32%), ricavi pubblicitari obiettivo 3 miliardi, free cash flow rivisto al rialzo del 13,6% a 12,5 miliardi.
- Contesto di mercato e timori degli investitori
- Contraddizione principale: i risultati del Q1 sono solidi (entrate/EPS superiori alle attese, crescita regionale stabile, accelerazione della penetrazione pubblicitaria), ma la guidance appare cauta (entrate/EPS Q2 inferiori alle aspettative, nessun rialzo del margine) e la sostenibilità dell’EPS post effetto straordinario è in dubbio.
- Sfide di mercato: aumento della concorrenza con relativa pressione su crescita e tasso di abbandono utenti, gestione dei costi dei contenuti, e sostenibilità della crescita dopo aumenti di prezzo.
- Reazione degli investitori: dopo il report il titolo ha perso fino al 10% (poi ridotto a circa il 9%), i timori principali riguardano la guidance debole, le incertezze sulla continuità strategica dopo l’imminente uscita di Reed Hastings (co-fondatore da 29 anni) e i possibili impatti del processo di “de-founderizzazione”. Nonostante la revisione al rialzo del free cash flow e i target positivi sul business pubblicitario di lungo periodo, il mercato resta più concentrato sui segnali di crescita futura che sui risultati storici.
Attualmente è in corso la promozione a tempo limitato della Quarta Edizione di Negoziazione Contratti Azionari USA a Zero Commissioni Settimanali,
Clicca qui per partecipare subito!
- Negoziazione contratti azionari USA a zero commissioni per sempre, con estrazioni settimanali continue!
- Partecipando, hai la possibilità di vincere azioni gratuite di titoli statunitensi popolari come TSLA e NVDA!
Disclaimer Il contenuto di questo articolo è solo a scopo di riferimento e non costituisce alcun consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La svendita dei titoli di stato a lunga scadenza continua! Il rendimento dei Treasury USA a 10 anni supera nuovamente il 5,2%: lo scontro tra la “crescita degli agenti intelligenti” e “l’aumento dei costi di finanziamento” si intensifica
Lunedì, poiché il presidente degli Stati Uniti Donald Trump ha respinto la recente proposta dell'Iran di riaprire lo stretto di Hormuz, si sono intensificate le preoccupazioni riguardo all'inflazione, portando a un aumento dei prezzi del petrolio e a una nuova vendita dei titoli di stato americani.
Le banche hanno guadagnato per anni grazie ai fondi inattivi, ora gli agenti AI stanno per cambiare tutto?
Per anni, le banche hanno tratto profitto dai fondi inattivi dei clienti, ma gli agenti AI potrebbero cambiare questa situazione.
Goldman Sachs: Le azioni statunitensi mostrano una “forte performance degli indici, ma bassa fiducia”; il recupero dei titoli sottovalutati potrebbe diventare il tema principale della prossima fase
Goldman Sachs ha dichiarato che il mercato azionario statunitense mostra attualmente una dinamica insolita: mentre gli indici registrano performance forti, la fiducia degli investitori rimane debole. Questo indica che il mercato ha ancora potenziale di crescita ulteriore e che i titoli rimasti indietro rispetto ai principali leader dell’IA potrebbero beneficiare di un recupero nei prezzi.

Prezzi delle criptovalute
Altro


