
Analisi di Mercato BTC: Settimana 11

Panoramica
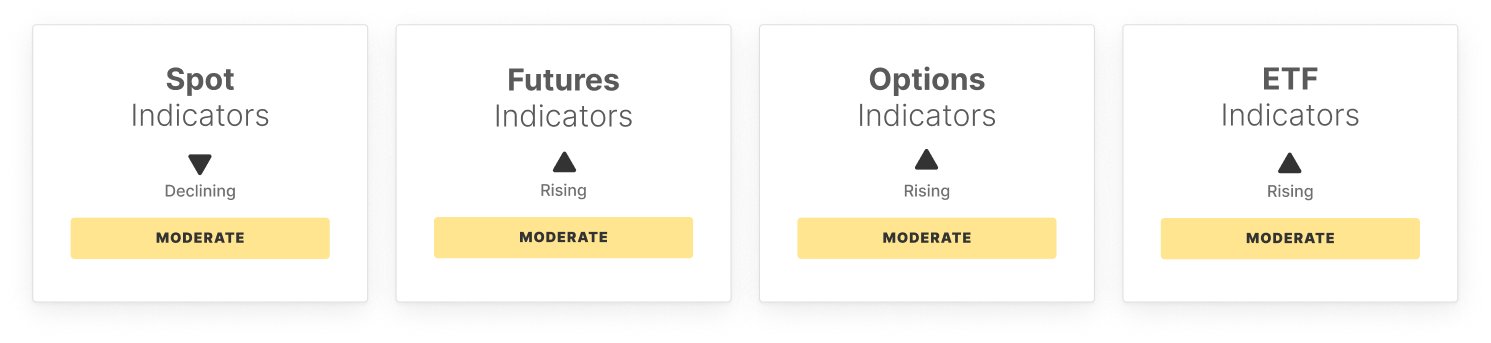
Bitcoin è sceso dai 74k, mentre gli indicatori interni mostrano segnali timidi di miglioramento. Il momentum si è leggermente rafforzato, con l’RSI in aumento rispetto ai minimi recenti, ma l’andamento del prezzo manca ancora della forza di un deciso cambiamento rialzista. L’attività spot rimane contenuta, con volumi di scambio più bassi che indicano una partecipazione più debole anche se le condizioni iniziano a stabilizzarsi.
Il posizionamento nei derivati è misto. L’open interest sui futures è aumentato, segnalando una modesta crescita della leva finanziaria, mentre il funding sul lato long è diventato nettamente negativo, riflettendo una domanda più forte per esposizioni corte. Il CVD sui perpetual è salito in modo aggressivo, suggerendo che l’attività d’acquisto sta tornando sui mercati a leva, sebbene la convinzione resti limitata.
I mercati delle opzioni si sono fatti meno difensivi. Lo spread di volatilità si è notevolmente ristretto mentre la volatilità implicita si avvicina alle condizioni realizzate, e la skew 25-delta è diminuita, indicando una domanda più debole per coperture al ribasso e un contesto a breve termine più bilanciato.
L’attività sugli ETF rimane una relativa area di forza. Gli afflussi netti sono aumentati e i volumi di trading sono cresciuti, evidenziando un continuo coinvolgimento della finanza tradizionale. Tuttavia, il rapporto MVRV degli ETF è crollato nettamente in territorio negativo, mostrando che ora il detentore medio di ETF è in perdita e lo stress da posizionamento resta elevato.
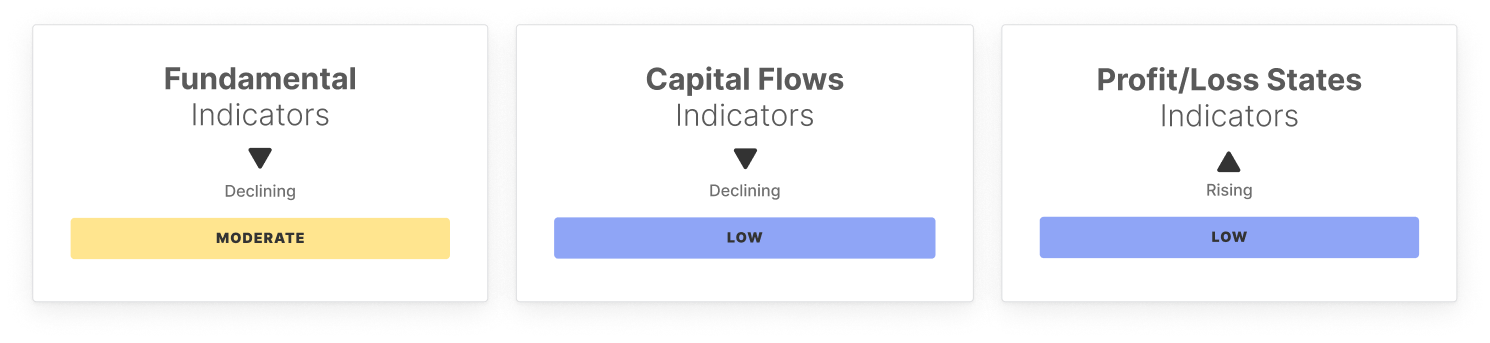
I segnali on-chain sono misti ma leggermente costruttivi. Il volume dei trasferimenti è migliorato, indicando movimenti di capitale più solidi, mentre indirizzi attivi e volume delle fee rimangono deboli, coerenti con un contesto di rete più tranquillo. Il cambiamento della capitalizzazione realizzata resta negativo, anche se i deflussi si stanno riducendo leggermente, suggerendo che la pressione di capitale potrebbe iniziare a stabilizzarsi.
I metriche di posizionamento e redditività continuano a riflettere una struttura fragile ma in miglioramento. Il rapporto tra STH/LTH rimane elevato, mostrando che la partecipazione a breve termine è ancora alta, mentre la quota di hot capital resta soppressa, segnalando una limitata rotazione speculativa. Nel frattempo, l’offerta in profitto, il NUPL e il rapporto utili/perdite realizzati sono tutti migliorati moderatamente, suggerendo che la tensione di mercato si sta attenuando.
Nel complesso, le condizioni si stanno stabilizzando, con momentum, domanda di ETF e metriche di redditività in leggero miglioramento. Tuttavia, i flussi di capitale rimangono deboli, la partecipazione speculativa è limitata e la convinzione generale non è ancora pienamente tornata.
Indicatori Off-Chain
Indicatori On-Chain
Non perderlo!
Market intelligence smart, direttamente nella tua casella di posta.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Macron: la Francia fornirà assistenza militare all'Arabia Saudita per proteggere le infrastrutture petrolifere del porto di Yanbu nel Mar Rosso
Macron ha dichiarato che la Francia invierà truppe a Yanbu e fornirà sistemi radar e di difesa. Ha sottolineato che la missione è finalizzata a proteggere le strutture di Yanbu e non a intervenire nei conflitti regionali. Venerdì scorso ha affermato che, dopo le interruzioni nello Stretto di Hormuz, l'oleodotto est-ovest dell'Arabia Saudita è diventato una via di trasporto alternativa importante, ma il volume di petrolio trasportato attraverso questo oleodotto è drasticamente diminuito a causa degli attacchi degli Houthi yemeniti su Yanbu.
Il rallentamento dei modelli AI non è necessariamente negativo: i tre vantaggi strutturali dei data center tradizionali superano l'aumento dei tassi d'interesse
HSBC ritiene che la logica di crescita dei tradizionali data center stia passando dall’iterazione dei modelli di frontiera alla diffusione commerciale dell’AI. La crescente domanda di inferenza, l’espansione della spesa in capitale dei fornitori cloud, unitamente al rafforzamento dei vincoli di energia e regolamentazione, fanno prevedere che il contesto di domanda e offerta rimarrà teso fino al 2028. Anche con l’aumento dei tassi di interesse, il tasso di crescita composto dell’AFFO per azione nel periodo 2025–2028 è stimato all’11%–12%, mostrando una forte resilienza della redditività.
Questa volta, i titoli di Stato USA faranno crollare il mercato azionario americano?
Il strategist di Bloomberg, Simon White, avverte che il rialzo dei rendimenti dei Treasury statunitensi sta passando da un aumento “benigno” guidato dalle aspettative sui tassi di interesse a un rialzo disordinato causato dall’allargamento del premio a termine. Gli analisti di mercato sottolineano che l’aumento dei rendimenti a lungo termine spingerà sia il tasso di sconto delle valutazioni azionarie statunitensi sia i costi di finanziamento delle imprese, aumentando inoltre la pressione di liquidazione sugli asset ad alta leva finanziaria. Se un tasso di interesse superiore al 5% dovesse diventare la nuova normalità, le valutazioni azionarie statunitensi subiranno una continua pressione al ribasso.
Prezzi delle criptovalute
Altro


